Gider yönetimi · 9 dk okuma · Güncellendi:
İşletme giderleri listesi 2026: gider yazılabilecek harcamalar ve şartları
Bir harcamanın vergide gider sayılması, adına değil şartlarına bağlıdır. Bu listede işletmelerin en sık karşılaştığı gider kalemlerini, her birinde nelere dikkat edileceğiyle birlikte topladık.
Kısaca
- Bir harcamanın gider yazılabilmesi için işle ilgili olması, gerçekten yapılmış olması ve işletme adına düzenlenmiş usulüne uygun bir belgeye dayanması gerekir.
- Kira, personel, enerji ve iletişim, muhasebe ve danışmanlık, yazılım, reklam, kargo, banka masrafları, işle ilgili seyahat ve taşıt giderleri en yaygın gider kalemleridir.
- Binek otomobil giderlerinde sınırlama vardır; 2026'da aylık kira için KDV hariç 46.000 TL'yi aşan kısım ve diğer giderlerin %30'u kanunen kabul edilmeyen gider sayılır.
- Vergi cezaları, gecikme zamları, kişisel harcamalar ve şahsi nitelikteki giderler gider olarak düşülemez; bağışlar gider değil, sınırlı bir indirim olarak dikkate alınır.
- Gider kalemlerinin listesi genel bilgi verir; kendi durumunuzda neyin gider yazılacağını mali müşavirinizle kesinleştirin.
“Bunu gider gösterebilir miyiz?” sorusu, mali müşavirlerin en sık duyduğu soru. Yeni bir telefon, müşteriyle yenen bir yemek, arabanın benzini, evden çalışırken ödenen internet faturası. Bazısının cevabı net bir evet, bazısı “belgesine ve kullanımına bağlı”, bazısı ise hayır.
Bu yazıda bir işletme giderleri listesi hazırladık: en yaygın gider kalemleri, her kalemde dikkat edilecek nokta ve gider yazılabilecek harcamalar için 2026 itibarıyla geçerli temel şartlar. Gider yazılamayan harcamaları ve şahıs şirketi ile limited şirket arasındaki farkı da ayrıca anlatıyoruz.
Belge türleri, fiş ile fatura farkı ve saklama süreleri gibi konuları gider yönetimi ve belge düzeni yazısında ayrıntılı ele aldık; burada odak, listenin kendisi.
Bölüm 1 · Temel kural İşletme gideri nedir, hangi şartlarla yazılır?
İşletme gideri, ticari kazancın elde edilmesi ve işin sürdürülmesi için yapılan harcamadır. Gelir Vergisi Kanunu'nun 40. maddesi ve Kurumlar Vergisi Kanunu'nun 8. maddesi indirilebilecek giderleri sayar; ortak mantık aynıdır. Bir harcamanın gider yazılabilmesi için üç şart birlikte aranır:
- İşle ilgili olmalı. Harcama, işletmenin faaliyetiyle bağlantılı olmalıdır.
- Gerçekten yapılmış olmalı. Ödeme ya da borç gerçek bir alıma dayanmalıdır.
- Belgelenmeli. İşletme adına düzenlenmiş fatura, ÖKC fişi, gider pusulası, serbest meslek makbuzu gibi usulüne uygun bir belge olmalıdır.
Bu üç şartın biri eksikse para cebinizden çıkmış olsa bile vergi hesabında gider sayılmaz. En sık eksik kalan şart belgedir. 2026'da vergiler dahil 12.000 TL'yi aşan alımlarda fatura istenmesi gerekir; daha küçük alımlarda ÖKC fişi de belge yerine geçer.
Bölüm 2 · Liste İşletme giderleri listesi: en yaygın gider kalemleri
Aşağıdaki tablo küçük ve orta ölçekli işletmelerin hemen hepsinde görülen gider kalemlerini topluyor. Her satırdaki “dikkat” sütunu, o kalemde en sık yapılan hatayı gösteriyor.
| Gider kalemi | Örnekler | Dikkat |
|---|---|---|
| Kira ve aidat | Dükkân, ofis, depo kirası; site aidatı | Kira sözleşmesi işletme adına olmalı; gerekiyorsa stopaj kesilir |
| Enerji ve iletişim | Elektrik, su, doğalgaz, internet, telefon | Abonelik işletme adına ya da işyeri adresine olmalı |
| Personel | Brüt ücret, SGK işveren payı, işçilerin yemek ve iş elbisesi giderleri | Bordro ve SGK bildirimiyle uyumlu olmalı |
| Muhasebe ve danışmanlık | Mali müşavir, avukat, danışman ücretleri | Serbest meslek makbuzu ya da fatura; stopaj kontrolü |
| Yazılım ve abonelik | Ön muhasebe, web sitesi, alan adı, e-posta, bulut depolama | Yurt dışı hizmetlerde KDV sorumluluğu doğabilir |
| Reklam ve pazarlama | Google ve Meta reklamları, basılı materyal, tabela | Reklam bedeli için fatura alınmalı |
| Kargo ve lojistik | Kargo, nakliye, ambalaj | Satışla ilişkili olduğu belgeyle görünmeli |
| Banka ve ödeme | Hesap işletim ücreti, POS ve ödeme kuruluşu komisyonları, havale masrafı | Banka dekontu ve komisyon faturası saklanmalı |
| Finansman | İşletme kredisi faizi, kredi kartı faizleri (işletme adına) | Kişisel krediye ait faiz gider sayılmaz |
| Taşıt | Yakıt, bakım, sigorta, otopark, köprü ve otoyol | Binek otomobilde sınırlama vardır (Bölüm 3) |
| Seyahat ve konaklama | İş amaçlı ulaşım ve otel | Süre ve amaç işle orantılı olmalı |
| Vergi, resim ve harç | İşletmeye ait varlıklarla ilgili vergiler, noter ve tescil harçları | Gelir ve kurumlar vergisinin kendisi gider değildir |
| Aidatlar | Ticaret odası, esnaf odası, meslek odası aidatları | Makbuz ya da dekontla belgelenir |
| Kırtasiye ve ofis | Kâğıt, toner, temizlik malzemesi, küçük ofis eşyası | Toplu alımlarda fatura isteyin |
| Demirbaş ve amortisman | Bilgisayar, mobilya, makine | Sınırı aşan alımlar amortismanla, yıllara yayılarak gidere dönüşür |
| Temsil ve ağırlama | Müşteriyle iş yemeği, ziyaretçi ikramı | Kiminle ve hangi iş için olduğu not edilmeli |
| Eğitim | Çalışan eğitimi, mesleki kurs | İşle bağlantısı açık olmalı |
| Sigorta | İşyeri, emtia, sorumluluk sigortaları | Poliçe işletme adına olmalı |
Demirbaşlarda önemli bir ayrım var: Vergi Usul Kanunu'nun 313. maddesindeki tutarı aşmayan küçük alımlar doğrudan gider yazılabilir, aşanlar ise amortisman yoluyla birkaç yıla yayılır. Bu tutar her yıl yeniden değerleme oranıyla güncellenir; alım yapmadan önce 2026 tutarını mali müşavirinize sorun.
Bölüm 3 · Taşıt Araç ve binek otomobil giderleri nasıl yazılır?
Taşıt giderleri işle ilgiliyse gider yazılır; ama binek otomobillerde kanun ayrıca bir sınırlama getirir. Faaliyeti binek otomobil kiralama veya işletme olmayan mükelleflerde binek otomobil giderlerinin %70'i gider yazılabilir, %30'u kanunen kabul edilmeyen gider sayılır. Kiralanan binek otomobilde ise kira bedelinin belirli bir tutarı aşan kısmı gider yazılmaz.
| Gider | Kural |
|---|---|
| Yakıt, bakım, sigorta, otopark | %70'i gider, %30'u kanunen kabul edilmeyen gider |
| Kiralık binek otomobil | 2026'da aylık KDV hariç 46.000 TL'ye kadar olan kısım gider yazılabilir |
| Binek otomobil alımındaki KDV | Genel kural olarak indirilemez; maliyete eklenir |
| Kamyonet, panelvan gibi ticari araçlar | Binek otomobil sınırlamasına girmez |
Aracın ruhsatında nasıl kayıtlı olduğu bu ayrımın temelidir. Hesap örneği ve amortisman sınırları için gider yönetimi ve belge düzeni yazısındaki binek otomobil bölümüne bakın.
Bölüm 4 · Sınırlar Hangi harcamalar gider yazılamaz?
Defterde gider olarak görünse bile vergi matrahından düşülemeyen harcamalara kanunen kabul edilmeyen gider (KKEG) denir. Bunlar ödenir, kayda da alınır; ama vergi hesabında kâra geri eklenir. Sık karşılaşılanlar şunlardır:
- Vergi cezaları ve gecikme zamları: Vergi ziyaı cezası, usulsüzlük cezası, gecikme faizi ve zammı.
- Gelir ve kurumlar vergisinin kendisi: Kazanç üzerinden ödenen vergi gider yazılmaz.
- Kişisel ve ailevi harcamalar: Ev alışverişi, ailenin tatili, işle ilgisi olmayan giyim.
- Belgesiz harcamalar: Fişi kaybolan, şahıs adına alınan ya da bilgi fişiyle belgelenen alımlar.
- Sınırı aşan kısım: Binek otomobil giderlerinin sınırlanan bölümü.
- Trafik cezaları: İşletme aracına kesilmiş olsa da gider yazılmaz.
Bağışlar ayrı bir başlıktır. Kamu yararına çalışan dernekler, vakıflar ve kamu kurumlarına yapılan bağışlar gider olarak değil, beyannamede belirli bir sınır içinde (genel kural olarak beyan edilen gelirin veya kurum kazancının %5'i) indirim olarak dikkate alınır. Bağış yapmadan önce kurumun bu kapsama girip girmediğini kontrol edin.
Bölüm 5 · Şirket türü Şahıs şirketi ile limited şirkette gider farkı var mı?
Gider yazmanın temel şartları iki şirket türünde de aynıdır: işle ilgili, gerçek ve belgeli harcama. Fark, sınırın nerede çizildiğindedir. Şahıs şirketinde işletme ile şirket sahibinin kişisel hayatı iç içedir; bu yüzden “işle ilgili” şartı daha sık sorgulanır. Örneğin evden çalışan bir şahıs şirketi sahibinin ev kirası ve faturalarının ne kadarının işe ait sayılacağı, iş yerinin nasıl bildirildiğine bağlıdır.
Limited ve anonim şirkette şirketin tüzel kişiliği ortaklardan ayrıdır. Ortağın kişisel harcaması şirket gideri olmaz, ortak cari hesabına yazılır. Şirket türlerinin vergi farklarını şahıs mı, limited mi yazısında rakamlarla karşılaştırdık.
| Konu | Şahıs şirketi | Limited / anonim şirket |
|---|---|---|
| Dayanak | GVK md. 40 ve 41 | KVK md. 8 ve 11 (GVK hükümlerine atıfla) |
| Kişisel harcama | Gider değildir; ayrımı daha dikkat ister | Gider değildir; ortak cari hesabına yazılır |
| Şirket sahibinin maaşı | Kendine ödenen ücret gider yazılmaz | Ortağa bordrolu ödenen ücret gider yazılabilir |
| Bağış | Beyan edilen gelirden, sınırlı indirim | Kurum kazancından, sınırlı indirim |
Bölüm 6 · Uygulama Giderleri düzenli kaydetmek için ne yapmalı?
Gider listesini bilmek, giderleri doğru kaydetmenin yarısıdır. Diğer yarısı belgeyi aldığınız gün kayda almaktır. Ay sonuna biriken fişler solar, kaybolur ya da yanlış kategoriye girer.
Heyşirket'te Giderler ekranında Gider ekle ile tedarikçiyi, belge türünü, vade tarihini, gider kategorisini, tutarı ve KDV oranını girersiniz; ara toplam ve KDV kendiliğinden ayrılır. Tedarikçilerinizden gelen e-Faturalar ise Gelen e-Faturalar ekranına kendiliğinden düşer, yeniden yazmanız gerekmez.
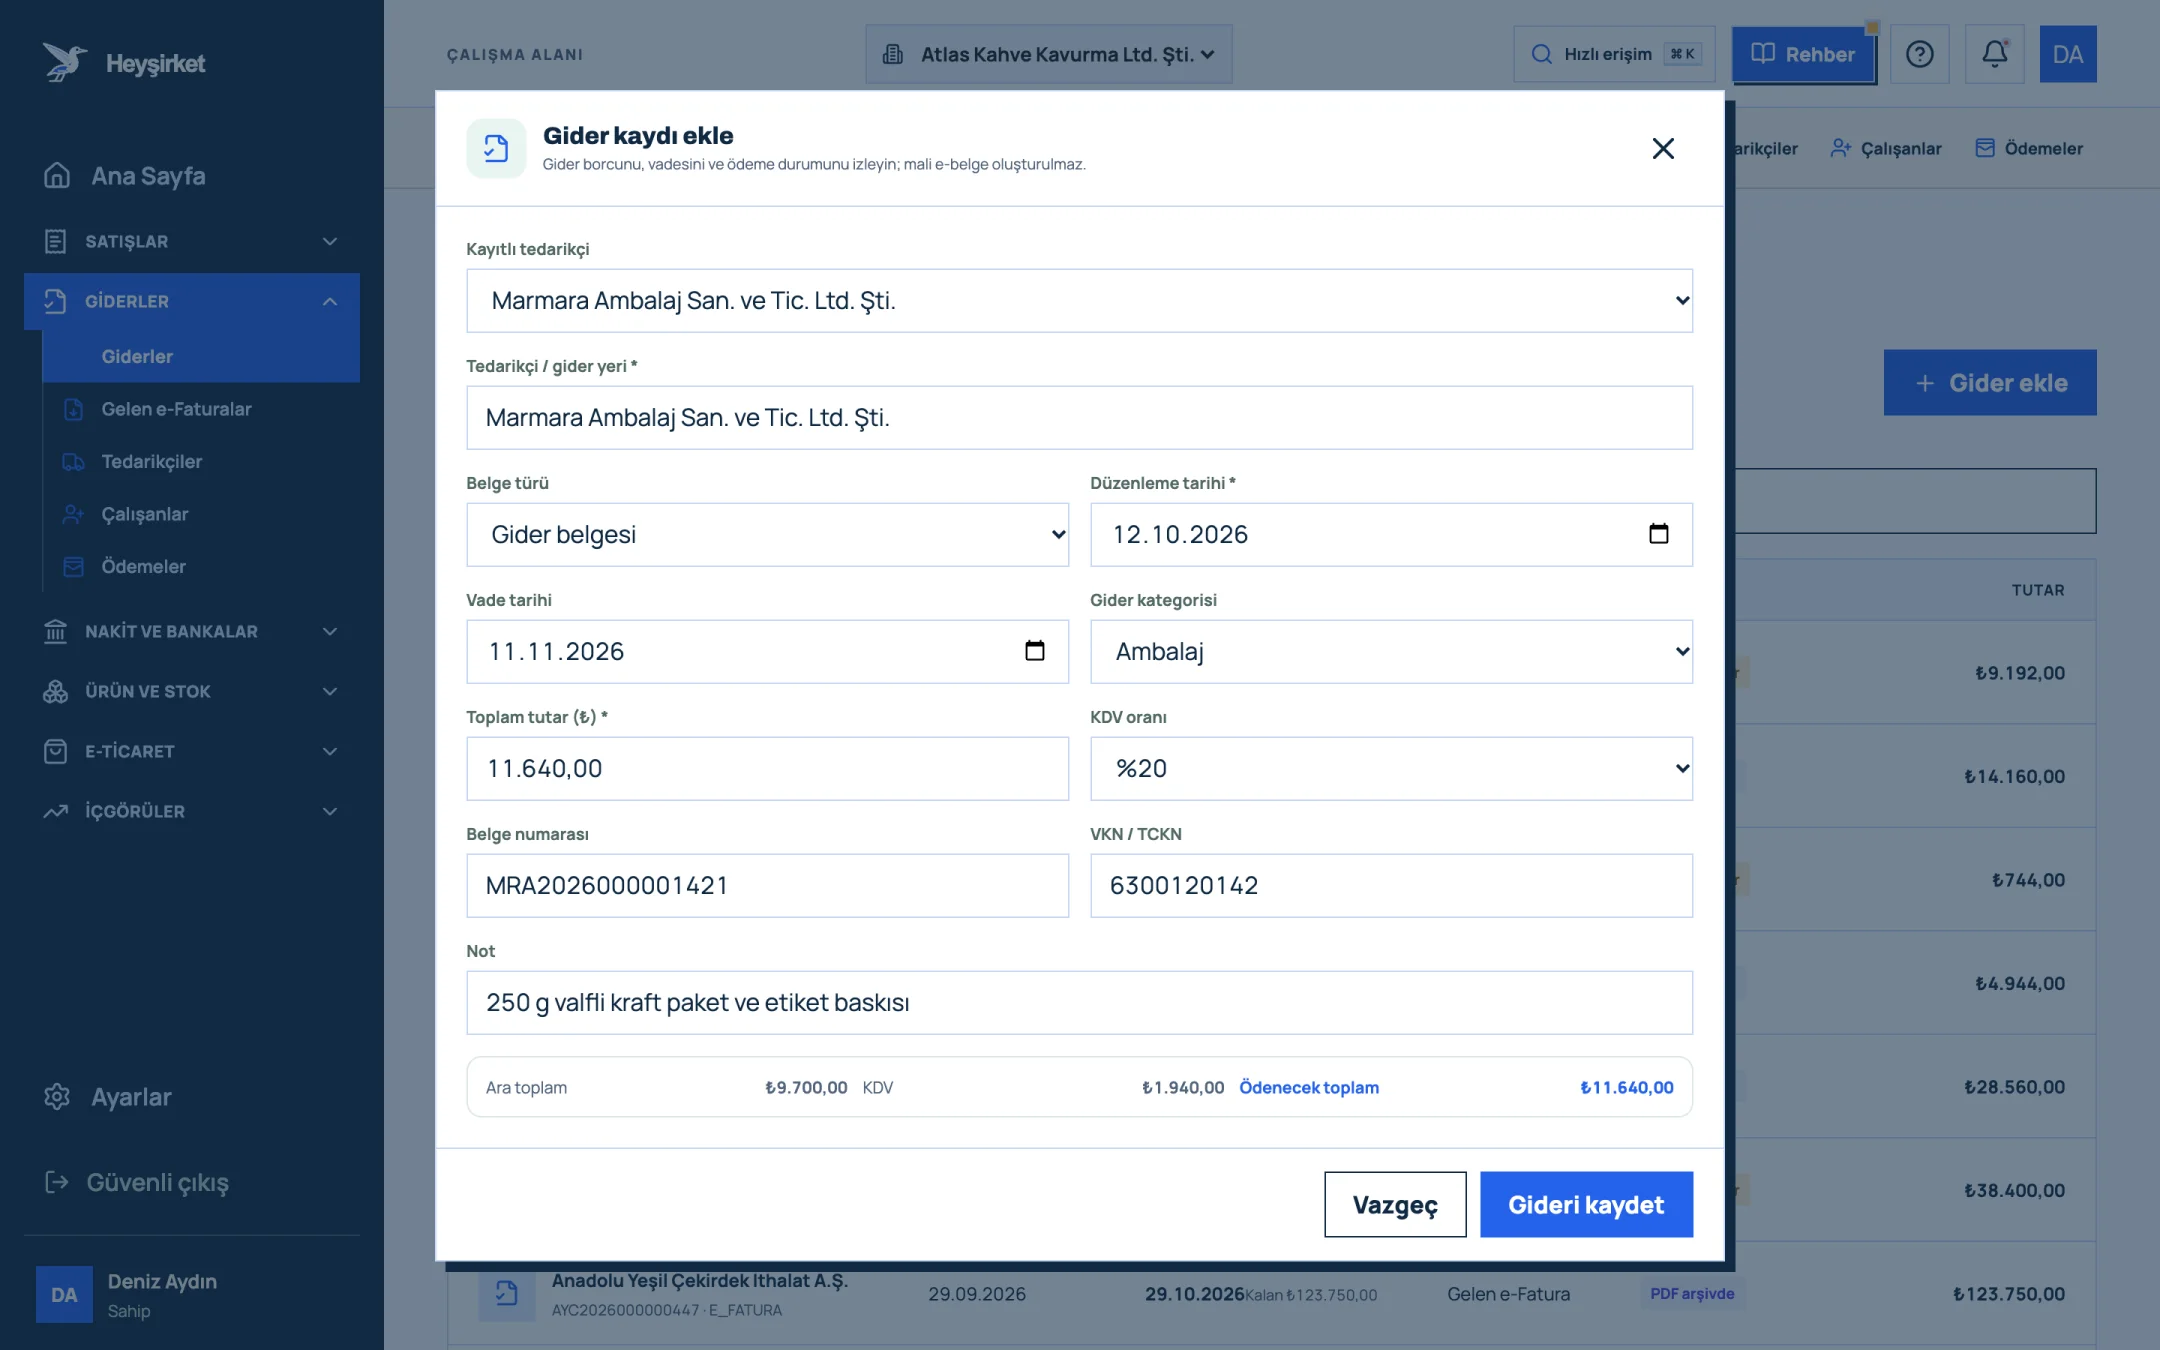
- 1. Tedarikçi seçimi
- 2. Gider kategorisi
- 3. Tutar ve KDV oranı
- 4. Ara toplam, KDV ve ödenecek toplam
- 5. Gideri kaydet
Kategorileri bu yazıdaki listeye göre kurarsanız, gelir gider raporunda hangi kalemin büyüdüğünü ay ay görürsünüz. Adım adım kayıt için gider nasıl girilir rehberine, raporlar için gelir gider sayfasına bakın. Giderlerinizi aylık plana bağlamak isterseniz küçük işletme bütçe tablosu yazısı bir sonraki adım.
Aylık gider kontrol listesi
- Her gider belgesi işletme adına ve doğru vergi numarasıyla düzenlenmiş.
- 12.000 TL'yi aşan alımların hepsi için fatura var.
- Binek otomobil giderleri ayrı kategoride izleniyor.
- Kişisel harcamalar işletme kayıtlarına karışmamış.
- Demirbaş alımları için mali müşavire amortisman sorusu iletildi.
- Ay sonunda belgeler mali müşavire eksiksiz gönderildi.
Hangi harcamalar gider gösterilir?
İşle ilgili, gerçekten yapılmış ve işletme adına düzenlenmiş usulüne uygun bir belgeyle kanıtlanan harcamalar gider gösterilir. Kira, personel, enerji, iletişim, muhasebe, yazılım, reklam, kargo, banka masrafları, işle ilgili seyahat ve taşıt giderleri en yaygın örneklerdir.
Şahıs şirketi hangi harcamaları gider yazabilir?
Şahıs şirketi de işle ilgili ve belgeli tüm harcamaları gider yazabilir. Kişisel ve ailevi harcamalar ile şirket sahibinin kendine ödediği ücret gider yazılmaz. Evden çalışılıyorsa ev giderlerinin ne kadarının işe ait sayılacağı mali müşavirle belirlenmelidir.
Binek araç giderlerinin tamamı gider yazılabilir mi?
Hayır. Faaliyeti araç kiralama veya işletme olmayan mükelleflerde binek otomobil giderlerinin %70'i gider yazılabilir, %30'u kanunen kabul edilmeyen gider sayılır. Kiralık binek otomobilde 2026 için aylık KDV hariç 46.000 TL'yi aşan kira gider yazılmaz.
Vergi cezaları gider yazılabilir mi?
Hayır. Vergi cezaları, gecikme faizi ve zammı ile trafik cezaları kanunen kabul edilmeyen giderlerdir; ödenir ve kayda alınır ama vergi hesabında kâra geri eklenir.
Bağışlar gider yazılır mı?
Bağışlar gider olarak değil, beyannamede indirim olarak dikkate alınır. Kamu yararına çalışan dernekler, vakıflar ve kamu kurumlarına yapılan bağışlarda genel sınır beyan edilen gelirin veya kurum kazancının %5'idir. Özel kapsamlı bağışlar için mali müşavirinize danışın.
Fişle yapılan alışveriş gider yazılır mı?
Evet, işle ilgiliyse ve ÖKC fişi gibi geçerli bir belgeyse gider yazılabilir. 2026'da vergiler dahil 12.000 TL'yi aşan alımlarda fatura alınması gerekir. Bilgi fişi ya da sipariş fişi gider belgesi değildir.
Giderlerinizi kategoriyle kaydedin Gider belgesini aldığınız gün tedarikçi, kategori ve KDV oranıyla kaydedin; ay sonunda hangi kalemin büyüdüğünü raporda görün. Giderleri aç
Yazar: Heyşirket Editör Ekibi