Şirket kuruluşu · 13 dk okuma · Güncellendi:
Şahıs mı, limited mi, anonim mi? 2026'da doğru şirket türünü rakamla seçmek
"Limitede geçersen daha az vergi ödersin" cümlesi bazen doğru, bazen pahalı bir yanılgı. Bu yazıda farkı 2026 vergi oranlarıyla, TL üzerinden hesaplıyoruz.
Kısaca
- Şahıs işletmesinin kârı 2026'da %15'ten %40'a kadar artan oranlı gelir vergisine, limited ve anonim şirketin kârı ise %25 kurumlar vergisine tabidir.
- Ücret dışı gelir tarifesine göre yıllık kâr yaklaşık 1.175.000 TL'yi aştığında şahıs işletmesinin ortalama vergi yükü %25'i geçer; bu, dönüşüm hesabı için iyi bir başlangıç eşiğidir.
- Sermaye şirketinin vergi avantajı kâr şirkette kaldıkça geçerlidir; kâr payı olarak dağıtılan kısım %15 stopaja ve ortağın kişisel beyanına konu olur.
- Şahıs işletmesinde sahip tüm kişisel varlığıyla sorumludur; limited ve anonim şirkette ticari borçlardan şirket sorumludur, ancak vergi ve SGK gibi kamu borçlarında ortak ve yöneticilerin sorumluluğu devam eder.
- 2026'da limited şirket için asgari sermaye 50.000 TL, anonim şirket için 250.000 TL'dir; kuruluş ve yıllık muhasebe maliyeti şahıs işletmesinden belirgin biçimde yüksektir.
Atlas Kahve, Kadıköy'de bir şahıs işletmesi olarak doğdu. Kurucusu Deniz, ilk iki yıl kahveyi kendisi kavurdu, faturaları kendisi kesti, vergi beyannamesini mali müşaviri hazırladı. Üçüncü yıl ciro katlandığında mali müşavir tek bir cümle kurdu: "Bu yıl kârın 1 milyonu geçerse limitede geçmeyi konuşalım."
Neden 1 milyon? Neden 500 bin değil, 3 milyon değil? Bu yazının sonunda o eşiği kendi kârınızla hesaplayabilecek, ayrıca vergi dışında kalan üç kritik farkı (sorumluluk, maliyet, ortaklık) karar tablosuna dökmüş olacaksınız.
Bölüm 1 · Harita Şahıs, limited ve anonim şirket arasındaki temel fark nedir?
Şahıs işletmesi, sahibinin kendi adına ticaret yaptığı ve ayrı bir tüzel kişiliği olmayan işletmedir; limited ve anonim şirket ise ortaklarından ayrı tüzel kişiliği olan sermaye şirketleridir. Bu tek fark vergiyi, sorumluluğu ve kâra nasıl ulaştığınızı belirler.
Şahıs işletmesinde işletmenin kârı doğrudan sizin gelirinizdir. Sermaye şirketinde ise kâr önce şirketindir; size ancak maaş, kâr payı ya da ortaklar cari hesabı yoluyla geçer. Kararın büyük kısmı bu "ara durak" üzerinden şekillenir.
| Konu | Şahıs işletmesi | Limited şirket | Anonim şirket |
|---|---|---|---|
| Tüzel kişilik | Yok, sahibi ile aynı kişi | Var | Var |
| Kâr üzerindeki vergi | Gelir vergisi, %15-%40 artan oranlı | Kurumlar vergisi, %25 | Kurumlar vergisi, %25 |
| Asgari sermaye | Yok | 50.000 TL | 250.000 TL |
| Tek kişiyle kurulabilir mi? | Evet | Evet | Evet |
| Ticari borçlardan sorumluluk | Sahibi sınırsız sorumlu | Şirket varlığıyla sınırlı | Şirket varlığıyla sınırlı |
| Kamu borçlarında sorumluluk | Sahibi sınırsız sorumlu | Ortaklar sermaye payı oranında | Kanuni temsilciler (yönetim) |
| Pay devri | Mümkün değil, işletme devredilir | Noter onaylı devir, ortaklar kurulu onayı | Daha esnek, pay devriyle |
| Defter | Hadlere göre işletme veya bilanço esası | Her zaman bilanço esası | Her zaman bilanço esası |
Tablo farkı gösteriyor ama asıl soruyu cevaplamıyor: hangisi size daha az vergi ödetir? Cevap için önce iki vergi sistemini yan yana koymamız gerekiyor.
Bölüm 2 · Oranlar 2026'da gelir vergisi ile kurumlar vergisi nasıl karşılaştırılır?
Gelir vergisi, şahıs işletmesinin kârına kazanç arttıkça yükselen dilimlerle uygulanan vergidir; kurumlar vergisi ise sermaye şirketinin kârına tek oranla, 2026 için %25 olarak uygulanır. Biri merdiven, diğeri düz çizgidir.
| Kazanç dilimi | Oran | Dilimin sonuna kadar toplam vergi |
|---|---|---|
| 190.000 TL'ye kadar | %15 | 28.500 TL |
| 190.000 – 400.000 TL | %20 | 70.500 TL |
| 400.000 – 1.000.000 TL | %27 | 232.500 TL |
| 1.000.000 – 5.300.000 TL | %35 | 1.737.500 TL |
| 5.300.000 TL üzeri | %40 | — |
Şimdi ilginç kısım. Şahıs işletmesinin ortalama vergi oranı kâr arttıkça yavaş yavaş tırmanır. 1.000.000 TL kârda ödenen vergi 232.500 TL, yani ortalama %23,25'tir. Hâlâ %25'in altında.
Ortalama oranın tam %25'e eşit olduğu nokta yaklaşık 1.175.000 TL kârdır. Bunun altında şahıs işletmesi daha az vergi öder, üstünde kurumlar vergisi oranı avantajlı hâle gelir. Atlas Kahve'nin mali müşavirinin "1 milyon" demesinin sebebi buydu.
- %25 2026 kurumlar vergisi oranı
- %15-%40 Ticari kazançta artan oranlı gelir vergisi
- ~1,175 milyon TL Şahıs ortalama vergisinin %25'e ulaştığı yıllık kâr
Ama bu eşik hikâyenin yalnızca yarısı. Çünkü sermaye şirketinde kâr şirkette kalmıyorsa, cebinize gelmeden önce ikinci bir vergiden geçer.
Bölüm 3 · Hesap Aynı kârla şahıs ve limitedin vergi yükü ne kadar tutar?
Vergi yükü karşılaştırması, aynı yıllık kârın şahıs işletmesinde gelir vergisine, limited şirkette ise önce kurumlar vergisine ve dağıtılırsa kâr payı stopajına tabi tutulmasıyla bulunur. Aşağıdaki iki örnek, 2026 oranlarıyla ve sadeleştirilmiş varsayımlarla hazırlandı.
| Şahıs: 400.000 TL'ye kadar vergi | 70.500 TL |
|---|---|
| Şahıs: kalan 200.000 TL × %27 | 54.000 TL |
| Şahıs toplam gelir vergisi (ortalama %20,75) | 124.500 TL |
| Limited: 600.000 TL × %25 kurumlar vergisi | 150.000 TL |
| Bu kâr seviyesinde şahıs işletmesinin avantajı | 25.500 TL |
Örnek yalnızca açıklama amaçlıdır. Bağ-Kur primleri, geçici vergi zamanlaması, istisnalar ve indirimler hesaba katılmamıştır.
| Şahıs: 1.000.000 TL'ye kadar vergi | 232.500 TL |
|---|---|
| Şahıs: kalan 1.000.000 TL × %35 | 350.000 TL |
| Şahıs toplam gelir vergisi (ortalama %29,1) | 582.500 TL |
| Limited, kâr şirkette kalırsa: 2.000.000 × %25 | 500.000 TL |
| Limited, kalan 1.500.000 TL tamamen dağıtılırsa: %15 stopaj | 225.000 TL |
| Limited, tamamen dağıtım hâlinde toplam (ortalama %36,25) | 725.000 TL |
| Kâr şirkette kalırsa limitedin avantajı | 82.500 TL |
Kâr payının yarısı gerçek kişi ortak için gelir vergisinden istisnadır; belirli tutarı aşan kâr payı yıllık beyannameyle beyan edilir ve kesilen stopaj mahsup edilir. Bu nedenle tam dağıtım senaryosundaki nihai yük kişisel durumunuza göre değişir. Kesin hesap için mali müşavirinizle çalışın.
İki örnekten çıkan ders net: limited şirketin vergi avantajı, kârı şirkette bırakıp yeniden yatırıma çevirdiğinizde ortaya çıkar. Kârın tamamını her yıl çekip harcayacaksanız, tek başına vergi gerekçesiyle şirket türü değiştirmek beklenen faydayı getirmeyebilir.
Peki maaş seçeneği ne değiştirir? İşte şahıs işletmesinde hiç olmayan bir kapı.
Bölüm 4 · Kâra ulaşmak Sermaye şirketinde kendinize maaş ödemek mantıklı mı?
Sermaye şirketinde ortak-müdüre ödenen ücret, şirket için gider yazılabilen bir maliyettir; şahıs işletmesinde ise sahibin kendisine ödediği ücret gider kabul edilmez. Bu fark, kârın bir kısmını kurumlar vergisi yerine ücret vergisiyle vergilendirme imkânı verir.
Örneğin limited şirketiniz size aylık makul bir müdür ücreti öderse, bu tutar şirket kârından düşer ve %25 kurumlar vergisinden çıkar. Karşılığında ücret üzerinden gelir vergisi, damga vergisi ve sigorta primleri doğar. Ücret tarifesinde %27 dilimin 1.500.000 TL'ye kadar uzaması, bu dengeyi bazı kâr seviyelerinde lehinize çevirebilir.
- Şirket kârı — Gelir eksi gider
- Müdür ücreti — Gider yazılır, ücret vergisi
- Kurumlar vergisi — Kalan kâra %25
- Şirkette kalan kâr — Yatırım, tampon
- Kâr payı — %15 stopaj, beyan
Vergi tarafını konuştuk. Şimdi rakamlardan daha önemli olabilecek bir konuya geçelim: bir şey ters giderse kaybedebileceğiniz şeyler.
Bölüm 5 · Risk Şirket borçlarından kişisel olarak sorumlu olur musunuz?
Şahıs işletmesinde işletme borçları doğrudan sahibinin borcudur ve sahibi tüm kişisel malvarlığıyla sorumludur. Limited ve anonim şirkette ise ticari alacaklılar kural olarak yalnızca şirket varlığına başvurabilir.
Yani şahıs işletmeniz bir tedarikçiye borcunu ödeyemezse, alacaklı evinize ve kişisel hesabınıza da uzanabilir. Limited şirkette aynı borç şirketin borcudur. Bu ayrım, özellikle büyük siparişler, kira sözleşmeleri ve uzun vadeli tedarik anlaşmaları yapan işletmeler için belirleyicidir.
Anonim şirkette pay sahibi olmak tek başına kamu borcundan sorumluluk doğurmaz; sorumluluk yönetim kurulu üyelerine ve kanuni temsilcilere yönelir. Bu nedenle yatırım almayı veya pay devretmeyi planlayan işletmeler genellikle anonim şirketi tercih eder.
Bölüm 6 · Maliyet Kuruluş ve yıllık maliyet açısından fark ne kadar?
Şirket türünün maliyeti, tek seferlik kuruluş giderleri ile her yıl tekrarlayan muhasebe, defter ve kurumsal yükümlülük giderlerinin toplamıdır. Sermaye şirketinde ikisi de şahıs işletmesinden yüksektir.
| Kalem | Şahıs işletmesi | Limited şirket | Anonim şirket |
|---|---|---|---|
| Sermaye | Gerekmez | En az 50.000 TL | En az 250.000 TL, en az dörtte biri tescil öncesi ödenir |
| Ticaret sicili tescil ve ilan | Esnaf veya ticaret sicili kaydı | Var | Var |
| Noter ve defter tasdiki | Düşük | Orta | Orta-yüksek |
| Muhasebe ücreti | Genellikle en düşük | Bilanço esası nedeniyle daha yüksek | En yüksek |
| Kurumsal işlemler | Yok | Ortaklar kurulu kararları | Genel kurul, yönetim kurulu kararları |
Piyasada limited şirket kuruluşu için sermaye hariç birkaç on bin TL'lik bütçeler konuşulur; ama asıl fark yıllık muhasebe ücretindedir. Kurulum maliyetini bir kez ödersiniz, muhasebe farkını her ay. Bu yüzden 25.500 TL vergi avantajı sağlayan bir dönüşüm, muhasebe farkı ile kolayca sıfırlanabilir.
Vergi, risk ve maliyet hazır. Şimdi bunları tek bir karara bağlayalım: dönüşüm ne zaman mantıklı?
Bölüm 7 · Karar Şahıs işletmesinden limitede ne zaman geçmeli?
Şahıs işletmesinden sermaye şirketine geçiş, genellikle kâr kalıcı olarak yaklaşık 1-1,2 milyon TL'nin üzerine çıktığında, kârın önemli kısmı işletmede kalacaksa veya sorumluluk riski büyüdüğünde mantıklıdır. Tek bir koşul nadiren yeterlidir; iki ya da üçü birlikte görüldüğünde karar netleşir.
Dönüşüm sinyalleri: kaç tanesi sizin için doğru?
- Son iki yılın kârı 1 milyon TL'nin üzerinde ve büyüme sürüyor.
- Kârın en az yarısını her yıl işletmede bırakıp yatırıma çeviriyorsunuz.
- Büyük tedarik, kira veya kurumsal müşteri sözleşmeleri imzalıyorsunuz.
- Bir ortak almak, pay devretmek veya yatırımcıyla görüşmek gündemde.
- Kurumsal müşterileriniz veya ihaleler sermaye şirketi şartı arıyor.
- Ekip büyüyor ve işletmenin sizden bağımsız bir kimliği olması gerekiyor.
Dönüşümün de bir yöntemi vardır. Şahıs işletmesi, aktif ve pasifleriyle bir sermaye şirketine devredilebilir; mevzuatta belirli şartlarla vergi avantajlı devir imkânları bulunur. Devir zamanlaması, stok ve demirbaşların değerlemesi, e-Fatura mükellefiyetinin yeni vergi numarasına aktarılması gibi ayrıntılar mali müşavirle birlikte planlanmalıdır.
Bölüm 8 · Uygulama Kararı Heyşirket verileriyle nasıl destekleyebilirsiniz?
Doğru şirket türü kararı, tahmini değil gerçekleşen rakamlara dayanmalıdır. Heyşirket'te tuttuğunuz satış ve gider kayıtları, mali müşavirinizle yapacağınız toplantının ham verisini hazır hâle getirir.
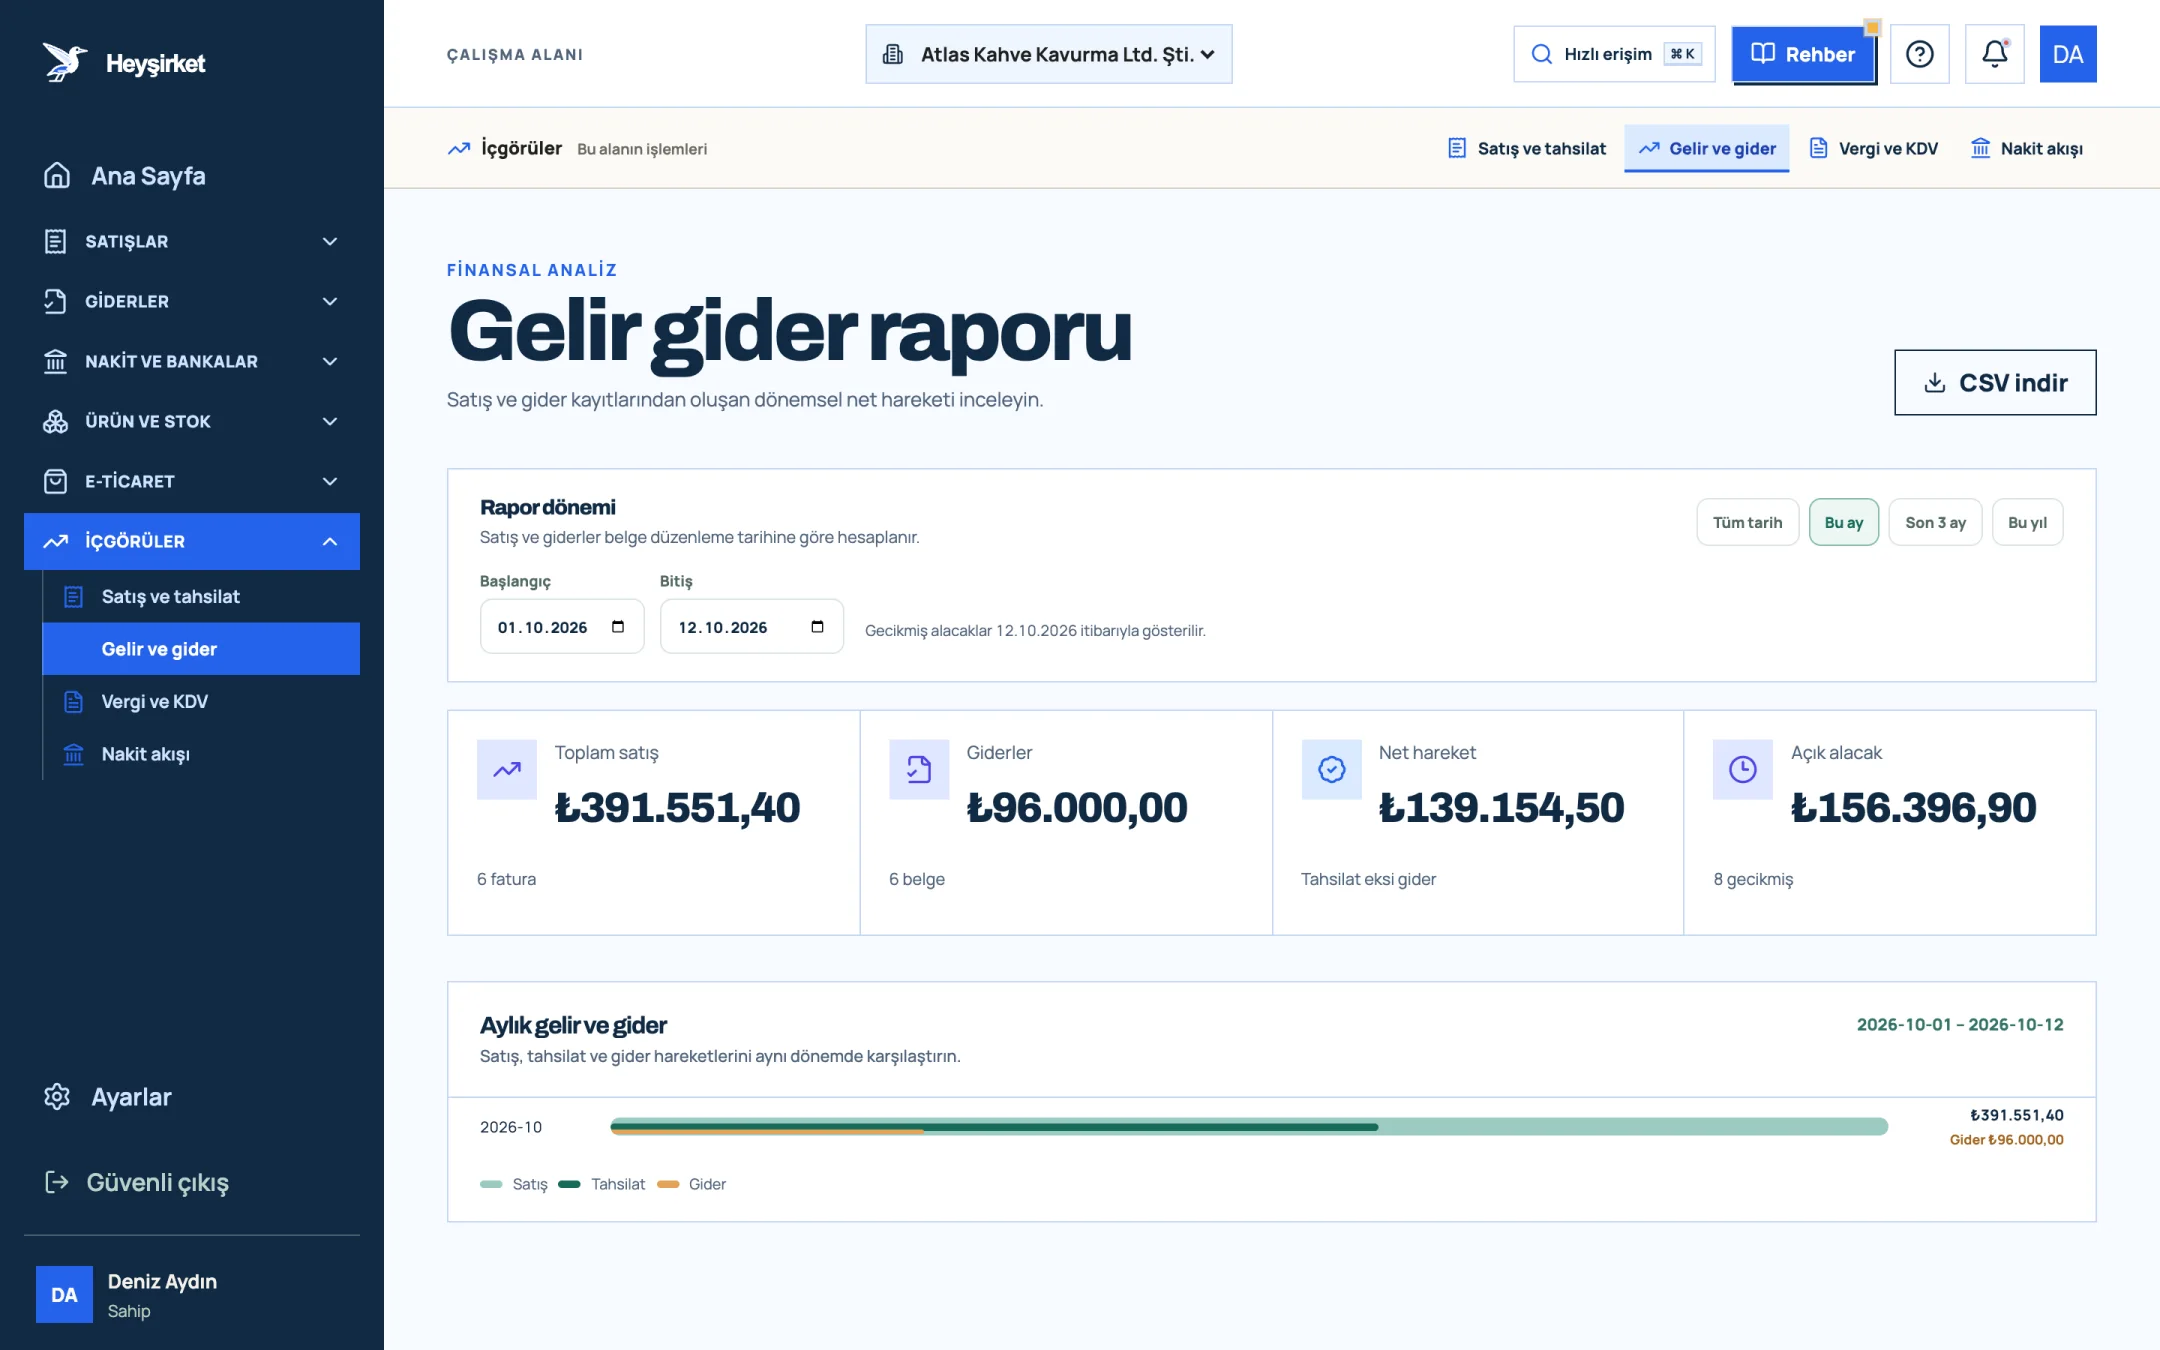
- 1. Toplam satış ve giderler
- 2. Aylık gelir ve gider grafiği
Bu rapor bir bilanço ya da resmî gelir tablosu değildir; amortisman, stok değişimi ve tahakkuklar mali müşavirin kayıtlarında yer alır. Ama "bu yıl kabaca ne kadar kâr ediyoruz?" sorusuna Ekim ayında hızlı bir cevap verir. Raporun nasıl okunacağını gelir gider raporu rehberinde anlattık.
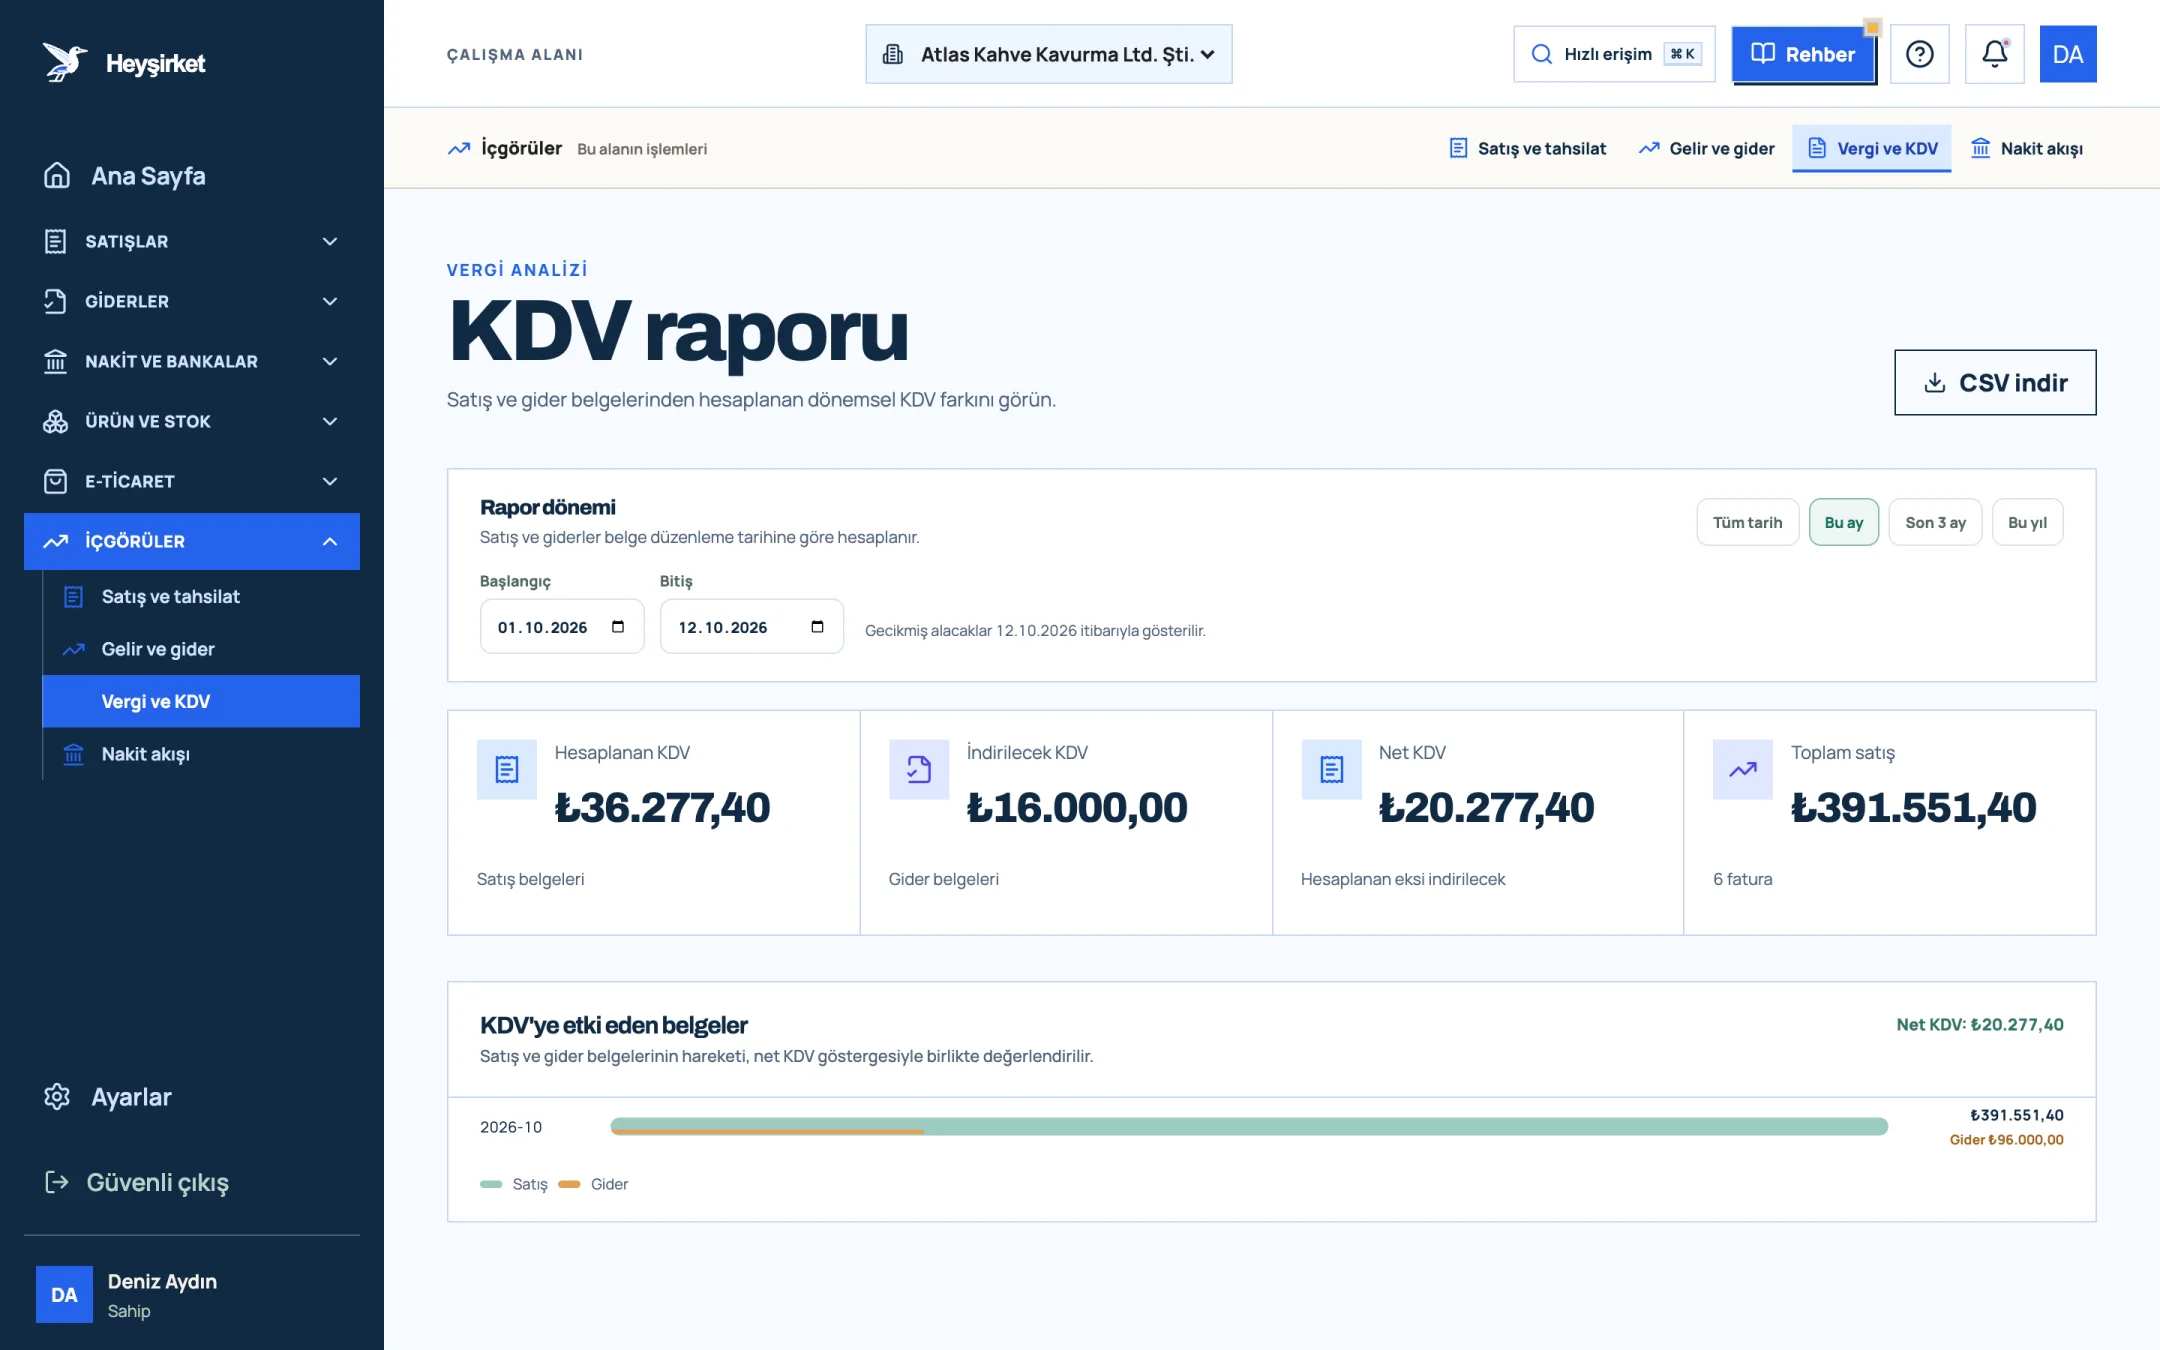
- 1. Hesaplanan KDV
- 2. İndirilecek KDV
- 3. Net KDV
Dönüşüm gerçekleştiğinde yapacağınız ilk iş, yeni şirketin yasal bilgilerini sisteme işlemektir; faturalarda görünen unvan, VKN ve vergi dairesi bu ekrandan gelir.
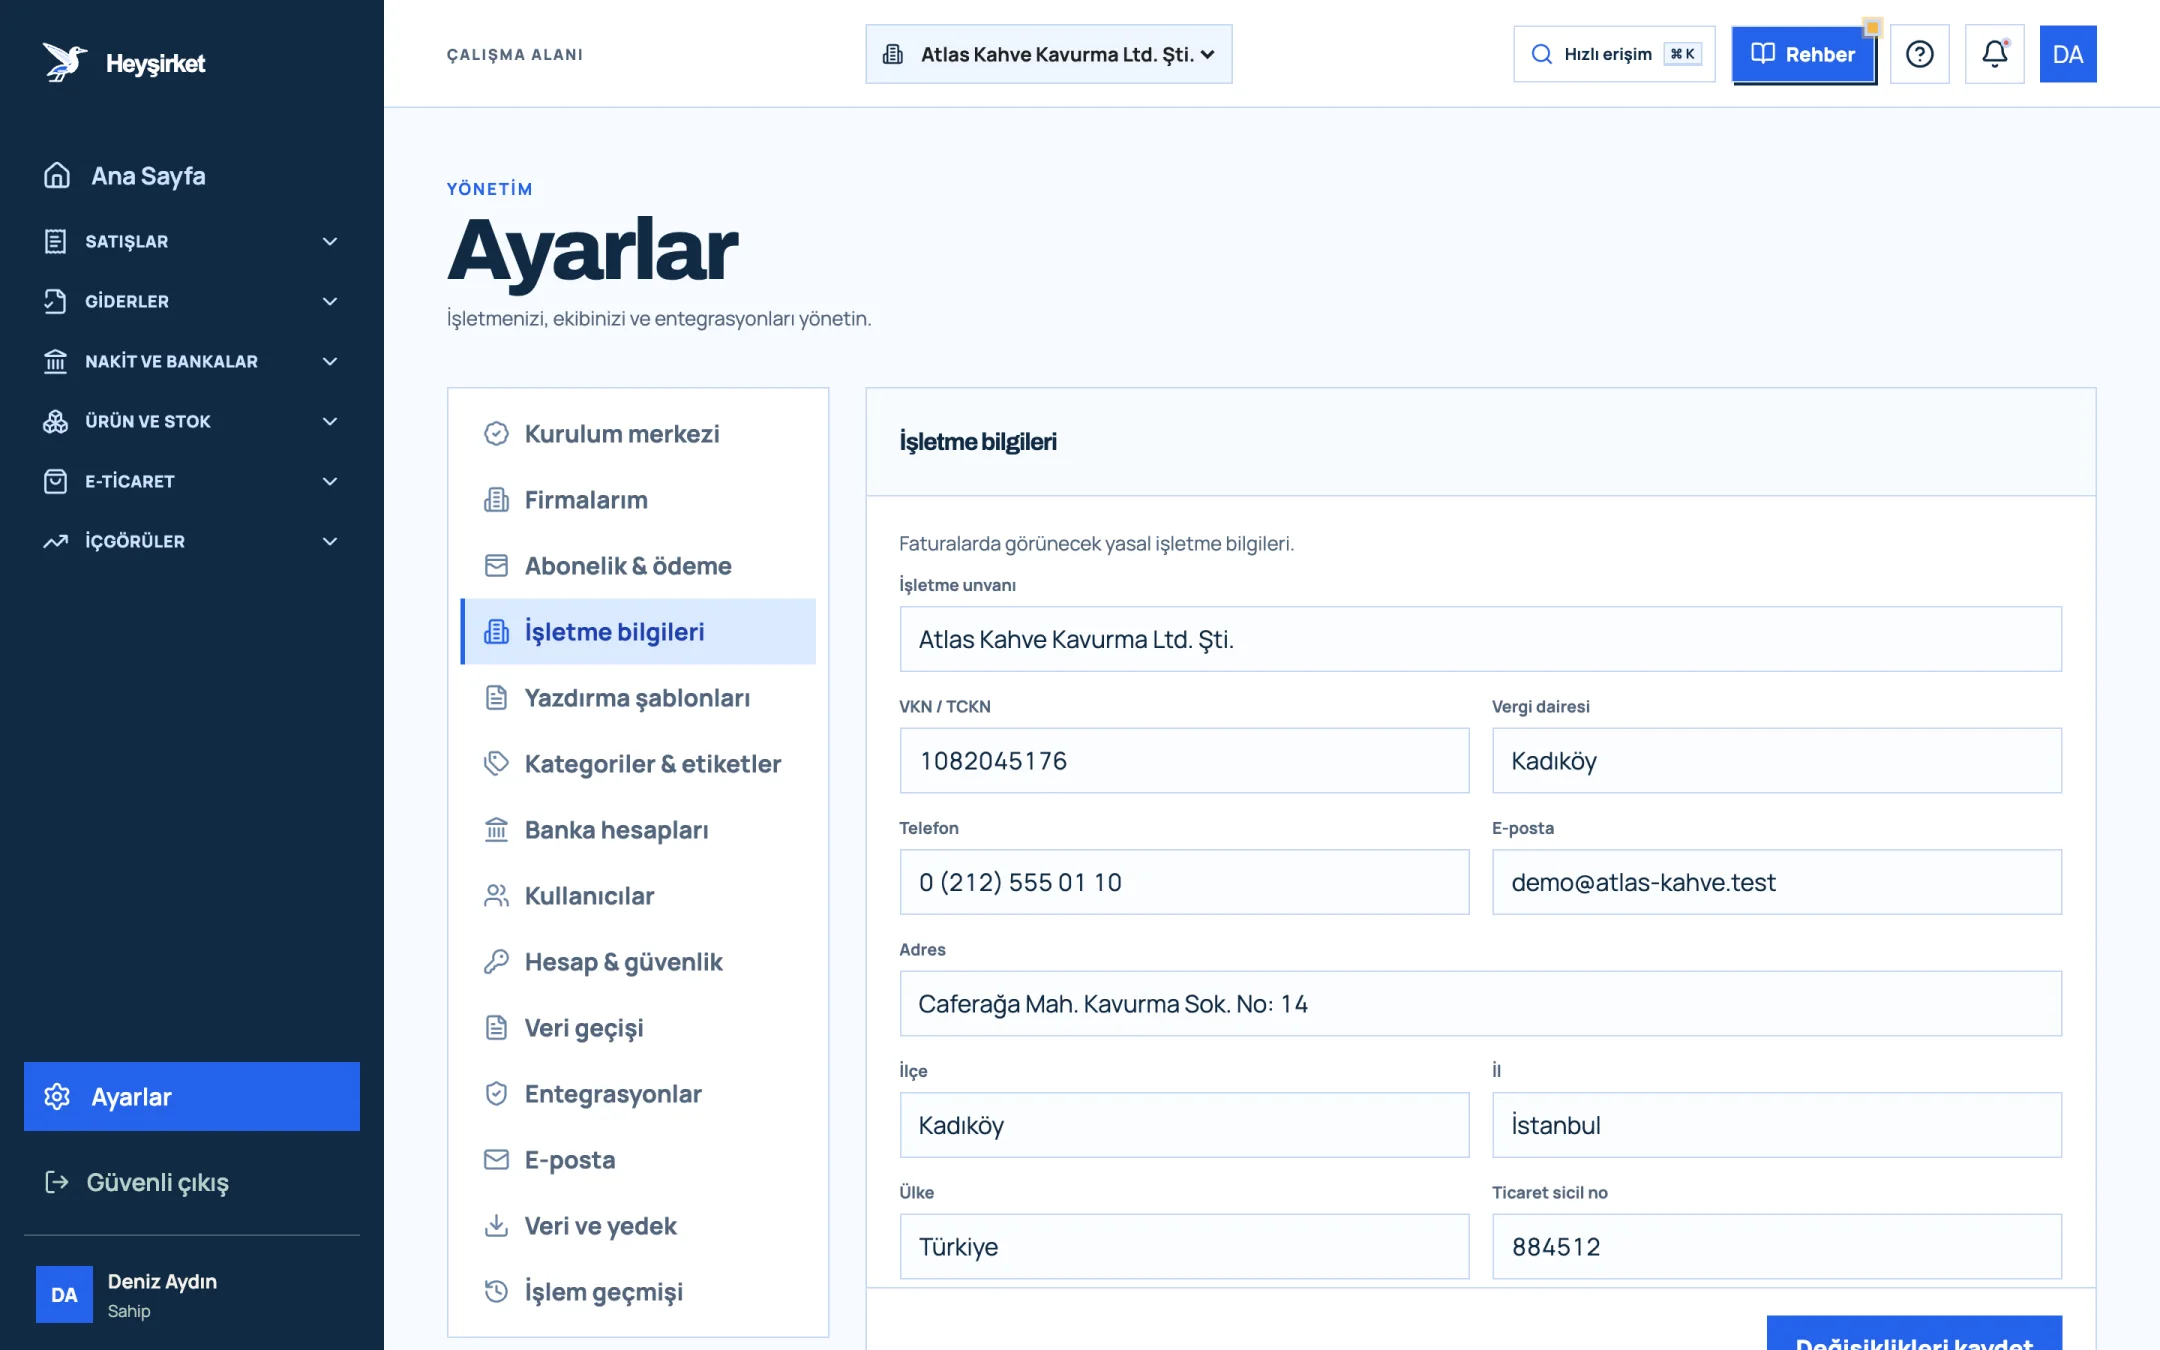
- 1. İşletme bilgileri sekmesi
- 2. Firma unvanı ve vergi bilgileri
Yeni şirket kurduktan sonraki ilk haftalarda yapılacak diğer işleri şirket kurduktan sonra ilk 30 gün yazısında, mali müşavirle iş bölümünü ise mali müşavirle çalışma yazısında bulabilirsiniz. İşletme bilgileri ekranının ayrıntıları firma ayarları rehberinde.
Şirket türü bir vergi formu değil, işletmenizin bir sonraki beş yılının iskeletidir. Oranlara değil, kârla ne yapacağınıza bakarak seçin.
Atlas Kahve'nin hikâyesine dönelim. Üçüncü yılın kârı 1,4 milyon TL'ye ulaştı ve Deniz kârın büyük kısmını ikinci kavurma makinesine ve Ümraniye'deki depoya yatırmak istiyordu. Hesap, limitedi gösterdi. Bugün faturalarda "Atlas Kahve Kavurma Ltd. Şti." yazıyor ve şirkette kalan kâr, yeni makinenin taksitlerini ödüyor.
Şahıs şirketi mi limited şirket mi daha az vergi öder?
Kâra ve kârın kullanımına bağlıdır. 2026 tarifesine göre yaklaşık 1.175.000 TL'nin altındaki yıllık kârda şahıs işletmesinin ortalama vergisi %25'in altında kalır. Bu seviyenin üzerinde ve kâr şirkette tutulduğunda limited şirket avantajlıdır; kâr tamamen dağıtılırsa kâr payı stopajı bu avantajı azaltır.
Limited şirket ile anonim şirket arasında vergi farkı var mı?
Hayır, her ikisi de %25 kurumlar vergisine tabidir. Fark sermaye tutarında, pay devrinin kolaylığında, kamu borçlarından sorumluluğun kime yöneldiğinde ve kurumsal işlem yükündedir.
Şahıs şirketi sahibi kendine maaş yazabilir mi?
Hayır. Şahıs işletmesi sahibinin kendisine ödediği ücret işletmeye gider yazılamaz; işletmeden çektiği para kârdan yapılan bir çekiştir. Sermaye şirketinde ise ortak-müdüre ödenen ücret şirket için gider yazılabilir.
Limited şirkete geçince Bağ-Kur'dan kurtulur muyum?
Genellikle hayır. Şahıs işletmesi sahibi gibi limited şirket ortakları da kural olarak 4/b kapsamında sigortalıdır. Sigortalılık durumunuzu şirket türü değişikliğinden önce mali müşavirinizle kontrol edin.
Şahıs işletmesini limited şirkete dönüştürmek ne kadar sürer?
Ticaret sicili tescili genellikle günler içinde tamamlanır, ancak devir hazırlığı, değerleme, banka ve e-Belge hesaplarının yeni şirkete taşınması birkaç hafta sürebilir. Geçişi bir ay başına planlamak kapanışları kolaylaştırır.
Kârın tamamını çekeceksem limited şirket kurmalı mıyım?
Yalnızca vergi gerekçesiyle genellikle hayır; kâr payı stopajı ve kişisel beyan, kurumlar vergisi avantajını büyük ölçüde siler. Ancak sorumluluğu sınırlamak, ortak almak veya kurumsal müşterilerle çalışmak gibi vergi dışı nedenler yine de limitedi haklı çıkarabilir.
Bu yılın kârını şimdi tahmin edin Gelir gider raporunu Bu yıl dönemiyle açın, kalan aylar için kabaca bir tahmin ekleyin ve rakamı yukarıdaki tarifede deneyin. Mali müşavirinizle toplantıya bu rakamla gidin. Gelir gider raporunu aç
Yazar: Heyşirket Editör Ekibi