Gider yönetimi · 11 dk okuma · Güncellendi:
Gider yönetimi ve belge düzeni: hangi gider yazılır, hangisi yazılmaz?
Her kayıp fiş, size ödediğiniz verginin bir kısmını geri almama demektir. Her yanlış yazılan gider de, yıllar sonra bir inceleme yazısıyla geri döner. Bu yazı ikisinin arasındaki doğru yolu anlatıyor.
Kısaca
- Bir harcamanın gider yazılabilmesi için işletmeyle ilgili olması ve usulüne uygun bir belgeyle (fatura, ÖKC fişi, gider pusulası, müstahsil makbuzu gibi) belgelenmesi gerekir.
- 2026 yılında fatura düzenleme sınırı 12.000 TL'dir; bu tutarı aşan alımlar için fatura istenmelidir.
- Kanunen kabul edilmeyen giderler (KKEG) defterde gider olarak görünse de vergi matrahına geri eklenir; binek otomobil giderlerinin %30'u, vergi cezaları ve kişisel harcamalar bunun tipik örnekleridir.
- Vergi Usul Kanunu'na göre belgeler 5 yıl, Türk Ticaret Kanunu'na göre ticari defter ve belgeler 10 yıl saklanır.
- Ortakların kişisel harcamaları şirket gideri olarak değil, ortak cari hesabı üzerinden izlenmelidir.
Atlas Kahve'nin kurucusu Deniz Hanım, ilk yılın sonunda mali müşavirine bir ayakkabı kutusu dolusu fiş teslim etti. Kutudan çıkan 412 belgenin 37'si okunamayacak kadar solmuştu, 19'u şirketin değil kendi adına kesilmişti, 8'i ise bir akşam yemeğinden kalma "bilgi fişi"ydi.
O kutunun şirkete maliyeti, kaybolan KDV ve gider olarak düşülemeyen tutarlarla birlikte birkaç aylık kiraya denk geldi. Üstelik bunun neredeyse tamamı önlenebilirdi.
Bu yazıda bir giderin ne zaman yazılabileceğini, fiş ile fatura arasındaki farkı, kanunen kabul edilmeyen giderleri ve belgeleri ne kadar saklamanız gerektiğini anlatacağız. Yazının sonunda, ayakkabı kutusunu tamamen emekliye ayıran beş dakikalık bir aylık rutin bulacaksınız.
Bölüm 1 · Temel kural Bir harcama hangi şartlarla gider yazılır?
Bir harcamanın vergi açısından gider yazılabilmesi için üç şart birlikte sağlanmalıdır: harcama işletmenin faaliyetiyle ilgili olmalı, gerçekten yapılmış olmalı ve usulüne uygun bir belgeyle kanıtlanmalıdır.
Bu üç şarttan biri eksikse, para cebinizden çıkmış olsa bile vergi hesabında yok sayılır. En sık eksik kalan da üçüncüsüdür: belge.
| Belge | Kim düzenler? | Tipik kullanım |
|---|---|---|
| Fatura (e-Fatura, e-Arşiv) | Satıcı | Mal ve hizmet alımlarının büyük çoğunluğu; 12.000 TL'yi aşan her alım |
| ÖKC fişi (yazar kasa fişi) | Satıcı | Akaryakıt, kırtasiye, küçük market alımları gibi perakende alışlar |
| Gider pusulası | Alıcı (siz) | Vergiden muaf esnaf veya vergi mükellefi olmayan kişilerden alınan mal ve hizmet |
| Müstahsil makbuzu | Alıcı (siz) | Defter tutmayan çiftçiden zirai ürün alımı |
| Serbest meslek makbuzu | Serbest meslek erbabı | Avukat, mali müşavir, mimar gibi hizmetler |
Peki aynı alışveriş için fiş mi almalısınız, fatura mı? Cevap tutara ve ne yapacağınıza göre değişir.
Bölüm 2 · Belge türü Fiş ile fatura arasındaki fark nedir?
Fatura, alıcının unvanını ve vergi numarasını içeren, satılan mal veya hizmetin ayrıntılarını gösteren ticari belgedir; ÖKC fişi ise alıcı bilgisi içermeyen, perakende satışta yazar kasadan çıkan belgedir.
Fark kağıdın şeklinde değil, kimin adına düzenlendiğindedir. Fatura doğrudan şirketinizin adınadır ve harcamanın şirkete ait olduğunu kendi başına kanıtlar. Fiş ise "birisi bu alışverişi yaptı" der; şirketle bağını sizin kurmanız gerekir.
- 12.000 TL'yi aşan her alım için fatura isteyin. Fiş ile belgelenen büyük bir alım, inceleme sırasında ilk sorgulanan kalemlerdendir.
- Düzenli tedarikçilerinizden her zaman fatura alın; tutar küçük olsa bile tedarikçi bazında takip ancak faturayla mümkündür.
- Fiş kaçınılmaz olduğunda (akaryakıt, otopark, küçük kırtasiye) fişin arkasına ne için yapıldığını ve kimin harcadığını yazın.
- Satıcı e-Arşiv düzenleyebiliyorsa şirket unvanı ve VKN'nizi vererek e-Arşiv fatura isteyin; belge e-postanıza gelir, solmaz ve kaybolmaz.
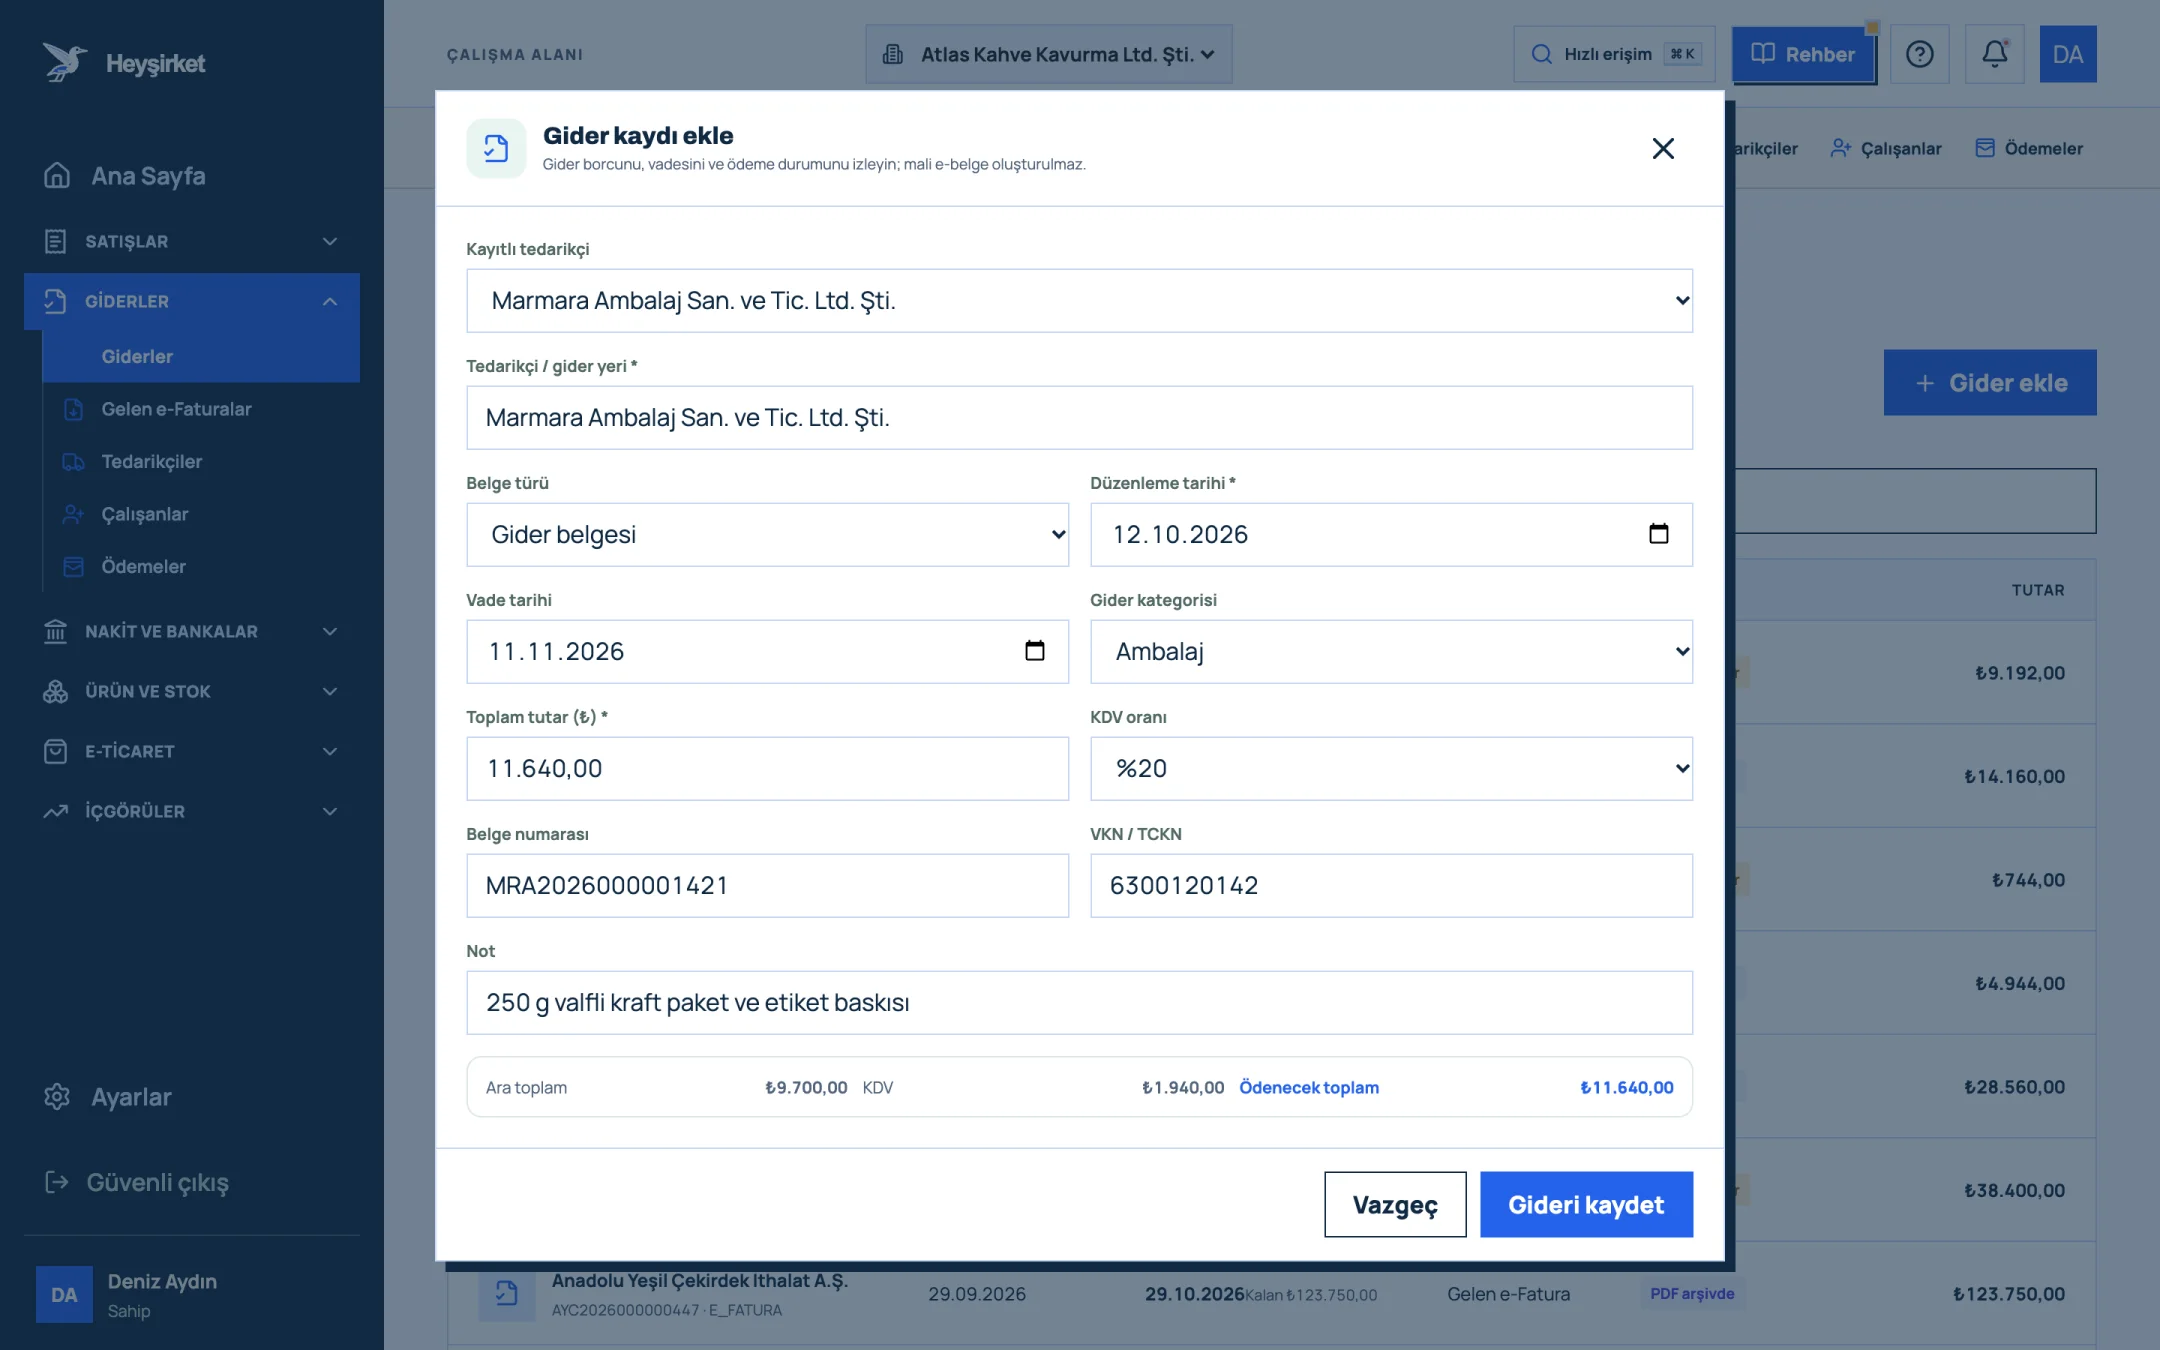
- 1. Tedarikçi seçimi
- 2. Gider kategorisi
- 3. Tutar ve KDV oranı
- 4. Ara toplam, KDV ve ödenecek toplam
- 5. Gideri kaydet
Belgeyi doğru aldınız. Sıradaki soru, onu nereye koyacağınız: kategoriler.
Bölüm 3 · Düzen Gider kategorileri nasıl kurulmalı?
Gider kategorisi, harcamalarınızı yönetim kararlarına yarayacak gruplara ayıran etikettir. Yasal hesap planının yerine geçmez; mali müşavirinizin defterinde her gider zaten doğru hesaba işlenir. Kategorinin işi, size "param nereye gidiyor" sorusunun cevabını vermektir.
İyi bir kategori listesi kısa olur. 8-12 kategori, çoğu KOBİ için yeterlidir. Otuz kategorili bir liste ise kimse tarafından tutarlı biçimde kullanılmaz ve rapor anlamını yitirir.
| Kategori | Neleri kapsar? | Neden ayrı? |
|---|---|---|
| Hammadde | Yeşil çekirdek, katkı maddeleri | Brüt kârı doğrudan belirler |
| Ambalaj | Valfli torba, etiket, koli | Ürün başı maliyetin önemli kalemi |
| Kira ve aidat | Atölye ve depo kirası, aidat | Sabit gider; pazarlık konusu |
| Enerji | Elektrik, doğalgaz (kavurma makinesi) | Üretim hacmiyle birlikte izlenir |
| Lojistik | Kargo, akaryakıt, araç bakım | Sipariş başı maliyete yansır |
| Pazaryeri ve ödeme | Komisyon, POS ve ödeme kuruluşu kesintileri | Kanal kârlılığı için şart |
| Danışmanlık | Mali müşavir, avukat | Yıllık bütçe kalemi |
| Yazılım ve abonelik | Ön muhasebe, e-ticaret altyapısı | Sessizce büyüyen gider |
| Temsil ve ağırlama | Müşteri ziyaretleri, tadım etkinlikleri | Sınırları dikkat ister |
Heyşirket'te kategorileri Ayarlar içindeki Kategoriler & etiketler bölümünde "Gider kategorisi" türüyle oluşturursunuz; bu liste hem gider formunda hem satın alma siparişinden gider oluştururken karşınıza çıkar.
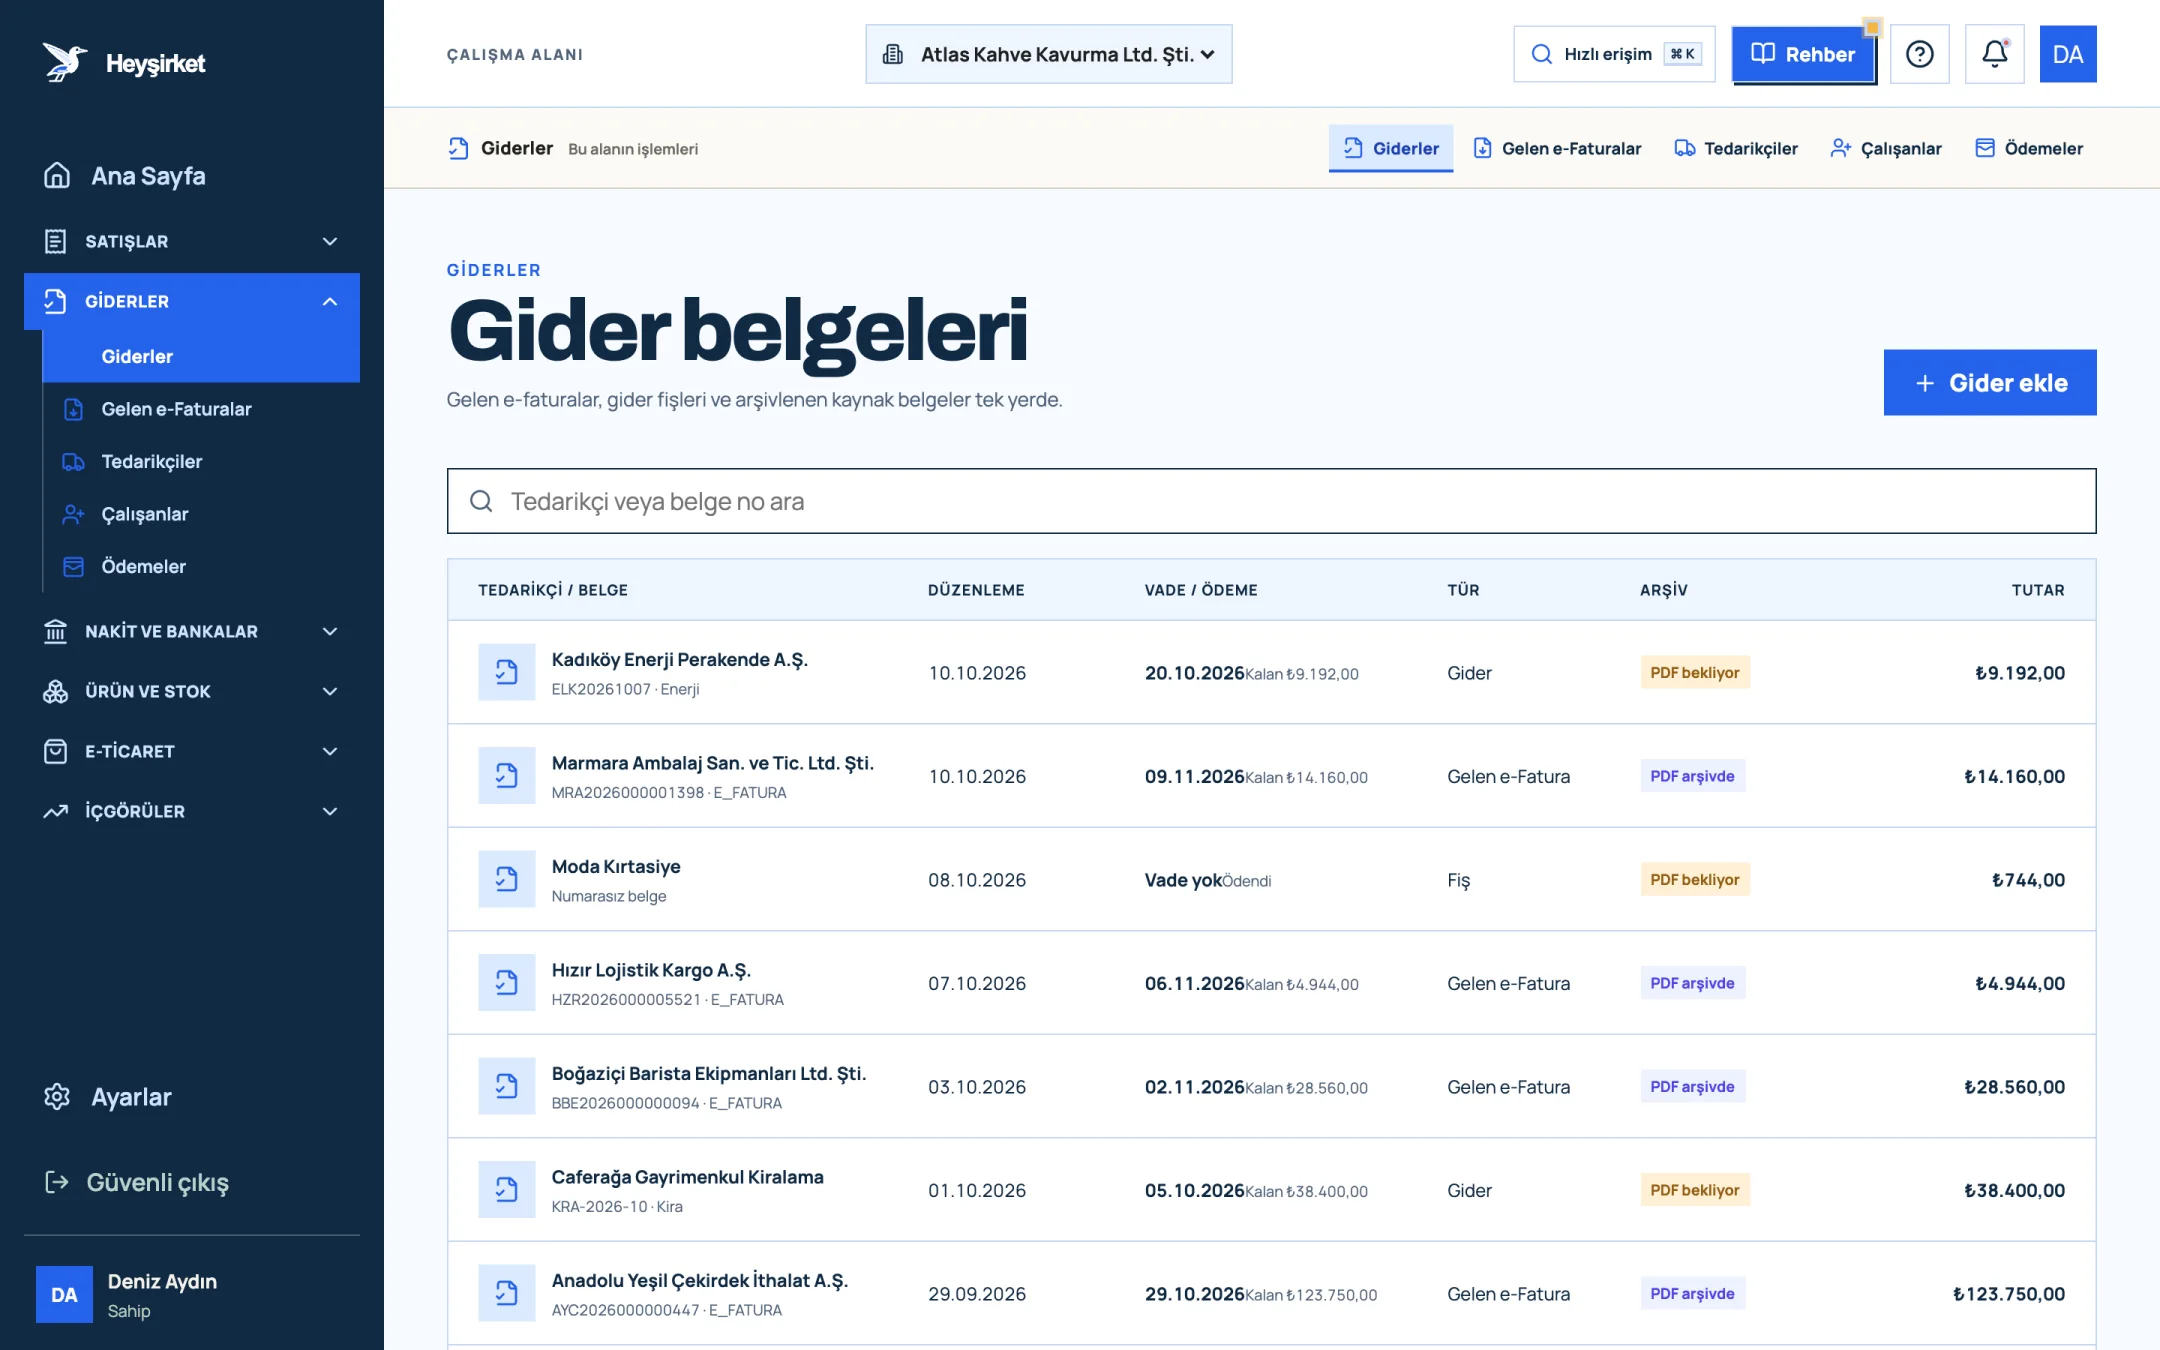
- 1. Gider ekle düğmesi
- 2. Vade ve kalan ödeme
- 3. Belge türü (Gider, Gelen e-Fatura, Fiş)
- 4. Gider belgesi satırı
Şimdi en çok para kaybettiren konuya geldik: defterde gider görünüp vergi hesabında görünmeyen harcamalar.
Bölüm 4 · KKEG Kanunen kabul edilmeyen giderler (KKEG) nelerdir?
Kanunen kabul edilmeyen gider (KKEG), gerçekten yapılmış ve muhasebeye kaydedilmiş olduğu halde, Gelir Vergisi Kanunu'nun 41. ve Kurumlar Vergisi Kanunu'nun 11. maddesi gibi hükümler nedeniyle vergi matrahından düşülemeyen giderdir.
KKEG "yasak harcama" değildir. Şirket bu harcamayı yapabilir, defterine de yazar. Yalnızca yıl sonunda vergi hesaplanırken bu tutar kâra geri eklenir; yani vergisini sanki gider hiç yapılmamış gibi ödersiniz.
| Harcama | Neden KKEG? | Pratik not |
|---|---|---|
| Vergi cezaları, gecikme zammı ve faizleri | Kanun açıkça gider yazılmasını yasaklar | Trafik ve idari para cezaları da aynı mantıkla değerlendirilir |
| Ödenen gelir veya kurumlar vergisi | Vergi, kendi matrahından düşülemez | Geçici vergi de dahil |
| Binek otomobil kullanım giderlerinin %30'u | Gider kısıtlaması | Yakıt, bakım, sigorta gibi giderlerin yalnız %70'i yazılabilir |
| Binek otomobil kirasının sınırı aşan kısmı | Gider kısıtlaması | 2026'da aylık KDV hariç 46.000 TL'yi aşan kira KKEG'dir |
| Ortakların ve ailelerinin kişisel harcamaları | İşletmeyle ilgisizdir | Ortak cari hesabından izlenmeli |
| Belgesiz veya usulsüz belgeli giderler | Tevsik edilemez | Bilgi fişi, adına düzenlenmemiş belgeler |
| Sınırı aşan bağış ve yardımlar | Kanuni oranla sınırlıdır | Oranı mali müşavirinizle kontrol edin |
KKEG'in bir de KDV boyutu vardır: KDV Kanunu'nun 30. maddesine göre kanunen kabul edilmeyen giderlere ait KDV de indirim konusu yapılamaz. Yani KKEG'e düşen bir harcamada hem gider hem KDV avantajı kaybolur. KDV'nin bütün mantığı için KDV rehberi yazısına bakabilirsiniz.
| Aylık araç kirası (KDV hariç) | 52.000 TL |
|---|---|
| Gider yazılabilecek kira (2026 sınırı) | 46.000 TL |
| Kiradan KKEG'e kalan | 6.000 TL |
| Yakıt, bakım, sigorta (KDV hariç) | 10.000 TL |
| Bunun %30'u (KKEG) | 3.000 TL |
| Toplam aylık KKEG | 9.000 TL |
| Kurumlar vergisi etkisi (%25 ile, aylık) | 2.250 TL |
Yıllık etkisi 27.000 TL ek vergi demektir. Örnek basitleştirilmiştir; aracın kullanım şekli ve sözleşmeye göre değişebilir, kesin hesap için mali müşavirinize danışın.
Bölüm 5 · Sınır Kişisel harcamalar şirketten nasıl ayrılır?
Kişisel harcama ayrımı, ortak veya yöneticinin özel ihtiyacı için yaptığı ödemeleri şirket giderlerinden ayrı tutmak demektir. Küçük şirketlerde en sık karışan konudur, çünkü kart aynı, cüzdan aynıdır.
Şirket kartıyla market alışverişi yapmak suç değildir; onu şirket gideri olarak yazmak sorundur. Doğru yol, bu tutarı şirketin ortağa verdiği bir avans gibi izlemektir. Muhasebede bu genellikle ortaklar cari hesabı üzerinden yapılır ve ortağın şirkete borcu olarak görünür.
- Ayrı kart kullanın. Şirket kartını yalnız şirket harcamalarına ayırmak, ayrımı otomatik hale getirir.
- Karışırsa hemen not düşün. Yanlışlıkla şirket kartıyla yapılan kişisel bir harcamayı gider olarak kaydetmeyin; mali müşavirinize ortak hesabına işlenmesi için iletin.
- Temsil ve ağırlamada amacı yazın. Bir müşteri yemeği şirket gideridir; aynı restoranda ailenizle yediğiniz yemek değildir. Fişe ya da kaydın notuna kiminle ve hangi iş için olduğunu yazın.
Ayrımı yaptınız, giderleri doğru yazdınız. Geriye son bir soru kalıyor: bu belgeleri ne kadar süre saklamanız gerekiyor?
Bölüm 6 · Saklama Gider belgeleri kaç yıl saklanmalı?
Gider belgeleri, Vergi Usul Kanunu'nun 253. maddesine göre ilgili oldukları yılı izleyen takvim yılından başlayarak 5 yıl, Türk Ticaret Kanunu'nun 82. maddesine göre ise 10 yıl saklanmalıdır. Pratikte uzun olan süreye, yani 10 yıla uymak en güvenli yoldur.
- 5 yıl VUK md. 253 · vergi açısından saklama
- 10 yıl TTK md. 82 · ticari defter ve belgeler
- 12.000 TL 2026 fatura düzenleme sınırı
Saklama süresi zamanaşımıyla ilgilidir: vergi idaresi, bir yılın vergisini o yılı izleyen yılın başından itibaren 5 yıl içinde inceleyebilir. 2026'da aldığınız bir fatura, en az 2031 yılının sonuna kadar elinizde olmalıdır.
E-Fatura ve e-Arşiv belgeleri elektronik ortamda saklanır; kağıda dökmeniz gerekmez. Kağıt fişlerde ise asıl risk solmadır. Termal kağıt birkaç yıl içinde okunamaz hale gelebilir; bu yüzden fişin taranmış bir kopyasını da tutmak iyi bir alışkanlıktır, ancak aslını atmayın.
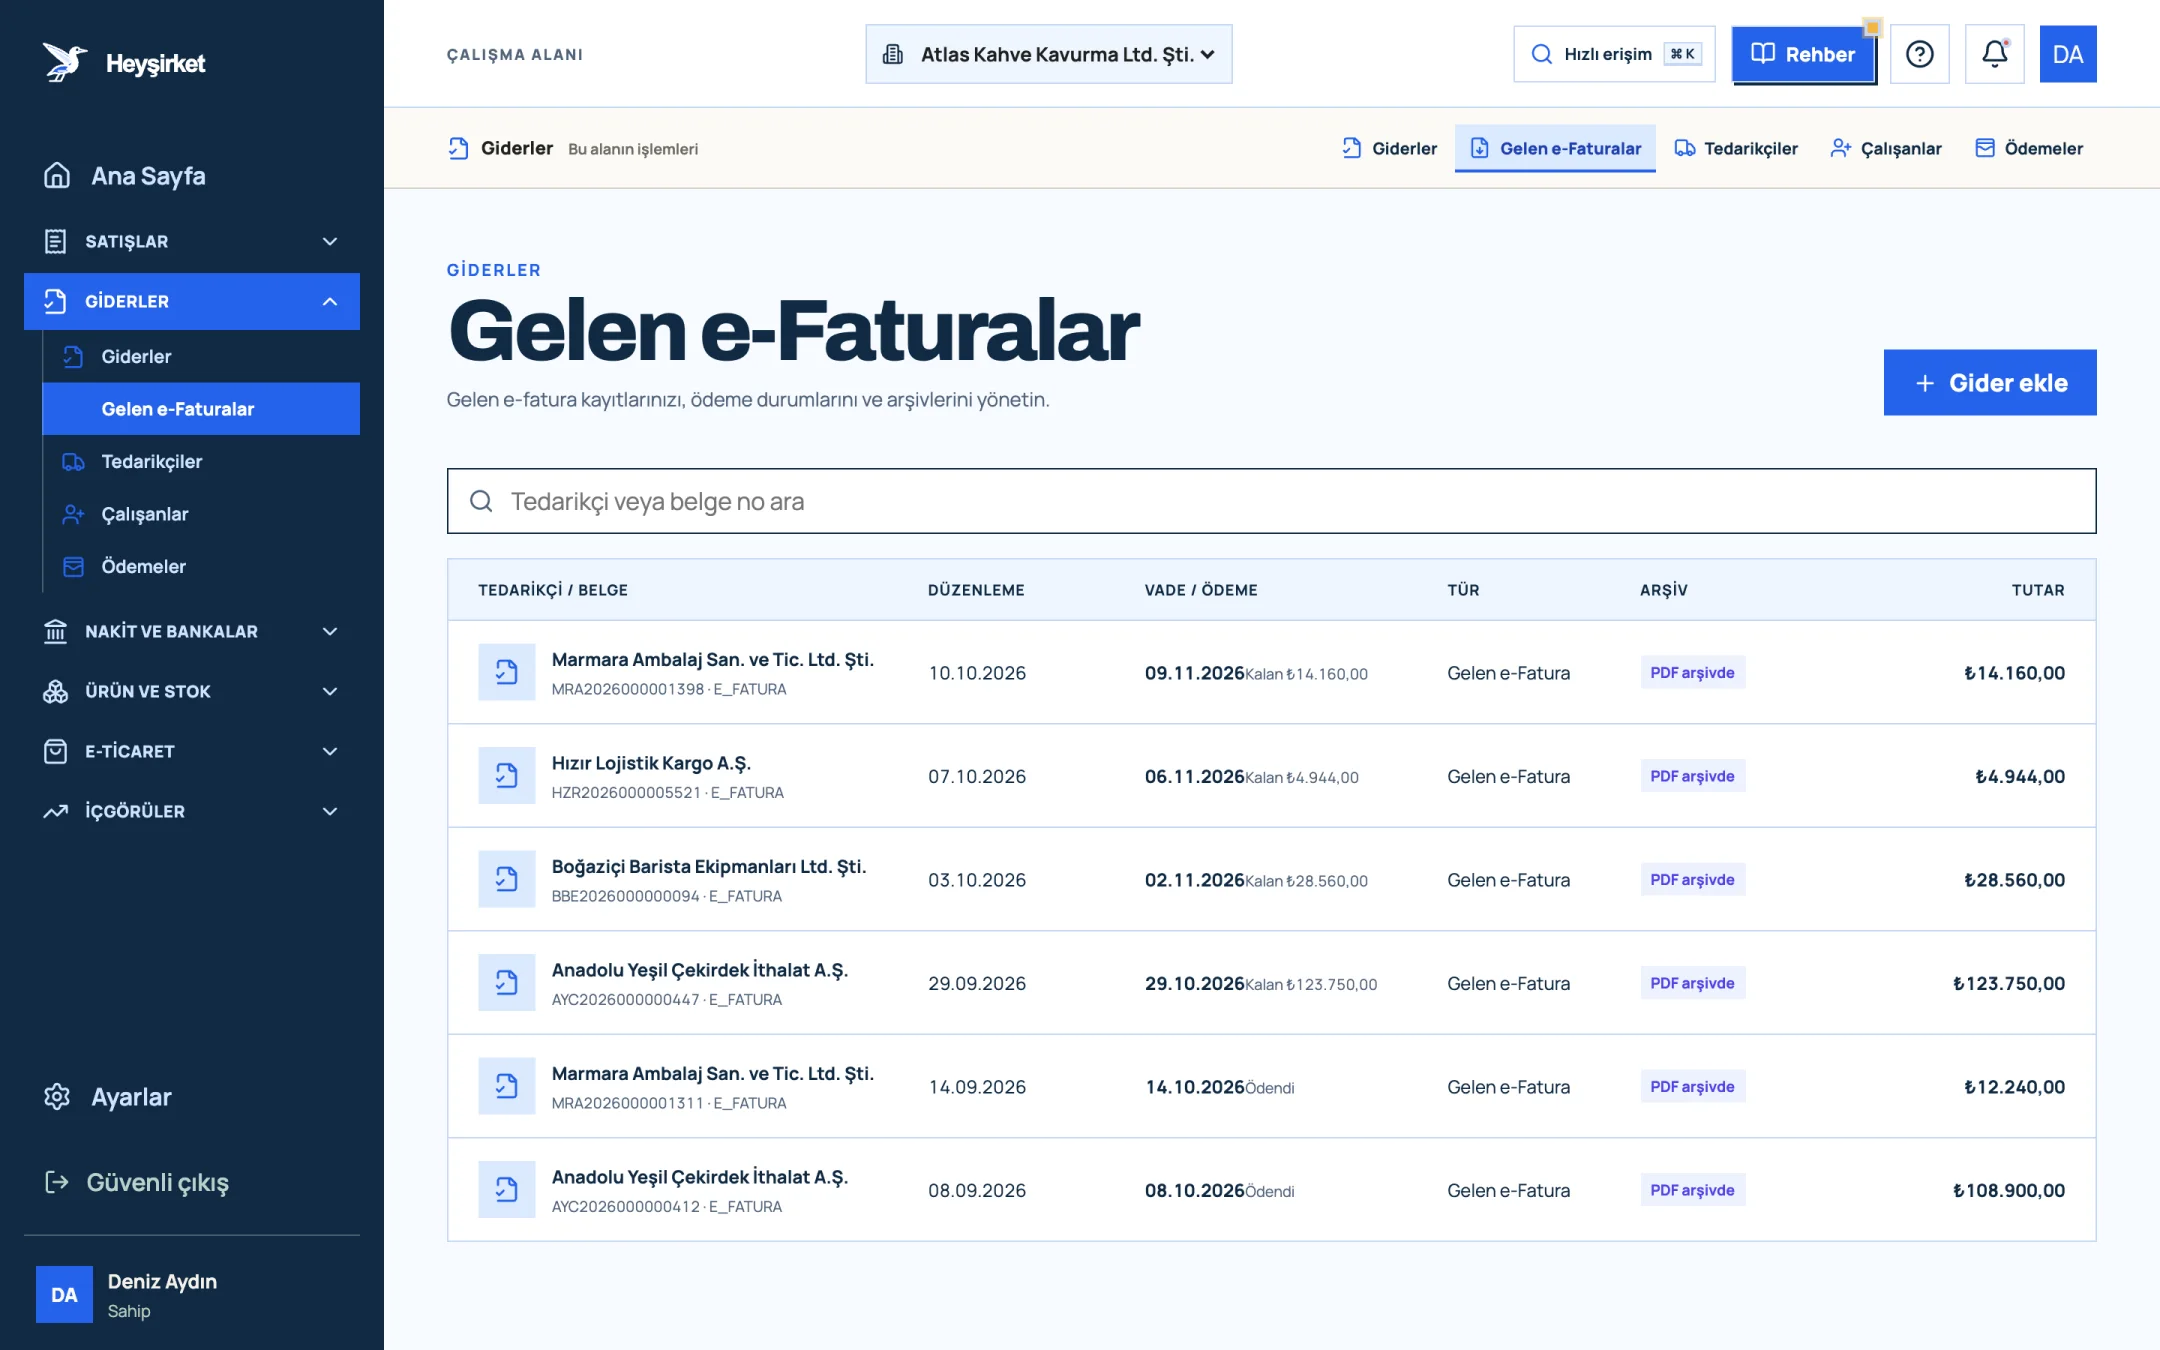
- 1. Gelen e-Faturalar sekmesi
- 2. Tedarikçi ve belge numarası
- 3. Kalan ödeme tutarı
- 4. PDF arşiv durumu
Bölüm 7 · Rutin Ayakkabı kutusunu emekliye ayıran aylık rutin
İyi bir belge düzeni, yıl sonundaki büyük temizlik değil, haftalık küçük alışkanlıklardır. Aşağıdaki akış, Atlas Kahve'nin ikinci yılında kullandığı yöntemdir; mali müşavire teslim edilen belgelerin neredeyse tamamı ilk seferde işlenebilir oldu.
- Belgeyi al — Fatura veya ÖKC fişi
- Aynı gün kaydet — Gider ekle
- Kategorile — Not ve vade ekle
- Öde ve işle — Ödeme ekle
- Aslını sakla — Aylık zarf / klasör
- Ay sonu teslim — Mali müşavire
Heyşirket'te gider kaydı yalnızca takip amaçlıdır; yasal defterler mali müşavirinizde tutulur. Ama sizin tarafınızda tutarlı bir kayıt, mali müşavirinizin "şu fişi bulabilir misiniz" sorusunu neredeyse ortadan kaldırır. Kaydın kendisini adım adım görmek için Gider nasıl girilir? rehberine, e-faturaların otomatik akışı için Gelen e-Faturalar rehberine göz atın.
Aylık gider belgesi kontrol listesi
- Bu ay şirket kartı ve banka hesabından çıkan her harcamanın bir belgesi var mı?
- 12.000 TL'yi aşan tüm alımlar için fatura alındı mı?
- Fişlerin arkasına amaç ve harcayan kişi yazıldı mı?
- Kişisel harcamalar gider kayıtlarından ayrıldı mı?
- Gelen e-faturaların tamamı listede ve ödeme durumları güncel mi?
- Binek araç giderleri ayrı kategoride toplandı mı?
- Kağıt asıllar ay etiketli bir zarfta veya klasörde mi?
- Belgeler ve kayıt listesi mali müşavire teslim edildi mi?
Bu listeyi ay sonu kapanış rutininize eklemek isterseniz Ay sonu kapanış kontrol listesi yazımız bütün adımları bir arada veriyor. Mali müşavirinizle iş bölümünü netleştirmek için de mali müşavirle çalışma rehberine bakabilirsiniz.
12.000 TL altındaki alımlar için fiş yeterli mi?
2026'da 12.000 TL'yi aşmayan alımlarda satıcı ÖKC fişi verebilir ve bu fiş gider belgesi olarak kullanılabilir. Ancak harcamanın işletmeyle ilgisini kanıtlamak sizin sorumluluğunuzdadır; mümkünse şirket adına fatura isteyin.
KKEG olan bir harcamayı şirket yapabilir mi?
Evet. KKEG yasak harcama değildir; şirket bu ödemeyi yapar ve defterine kaydeder. Yalnızca vergi hesaplanırken tutar kâra geri eklenir ve ilgili KDV indirilemez.
Kaybolan bir faturanın yerine ne yapabilirim?
Satıcıdan faturanın bir suretini isteyin; e-Fatura ve e-Arşiv faturalar satıcının sisteminde saklandığı için yeniden gönderilebilir. Kağıt faturalar için satıcıdan onaylı suret talep edin ve durumu mali müşavirinize bildirin.
Gider kategorilerim mali müşavirin hesap planıyla aynı olmak zorunda mı?
Hayır. Kategoriler sizin yönetim raporlarınız içindir. Mali müşavir her gideri tekdüzen hesap planındaki doğru hesaba ayrıca işler. Yine de kategorilerinizi bir kez paylaşmak, iletişimi kolaylaştırır.
Şirket kartıyla yaptığım kişisel harcamayı ne yapmalıyım?
Gider olarak kaydetmeyin. Tutarı ve tarihi mali müşavirinize ileterek ortak cari hesabına işlenmesini isteyin; bakiyeyi şirkete geri ödeyerek kapatın.
e-Faturaları ayrıca çıktı alıp saklamam gerekir mi?
Hayır. Elektronik belgeler elektronik ortamda saklanır. Önemli olan bu belgelere yasal süre boyunca erişebilmenizdir; Heyşirket'e otomatik düşen gelen e-faturaların PDF'leri arşivde tutulur.
Ayakkabı kutusunu bugün kapatın Bu ayın fişleriyle başlayın: her biri için tutar, KDV oranı, kategori ve kısa bir not. Ay sonunda liste hazır olur. Giderler ekranını aç
Belge düzeni sağlam olduğunda, sıradaki adım o belgelerin içindeki KDV'yi doğru okumaktır. Hesaplanan, indirilecek ve devreden KDV'nin nasıl birbirine bağlandığını KDV rehberi yazımızda anlatıyoruz.
Yazar: Heyşirket Editör Ekibi