Gider yönetimi · 10 dk okuma · Güncellendi:
Gider pusulası nedir, nasıl düzenlenir? Stopaj ve iade durumları
Fatura kesemeyen birinden mal ya da hizmet aldığınızda harcamayı belgelemenin yolu gider pusulasıdır. Belgeyi alıcı olarak siz düzenlersiniz, bazı durumlarda stopaj da sizin sorumluluğunuzdadır.
Kısaca
- Gider pusulası, birinci ve ikinci sınıf tüccarların, serbest meslek erbabının ve defter tutan çiftçilerin vergiye tabi olmayan kişilerden aldıkları mal veya yaptırdıkları işler için düzenlediği belgedir (VUK md. 234).
- Faturadan farkı, belgeyi satıcının değil alıcının düzenlemesidir; pusula iki nüsha hazırlanır, satıcıya imzalatılır ve bir nüshası ona verilir.
- Vergiden muaf esnaftan yapılan alımlarda alıcı, ödemeden gelir vergisi stopajı keser ve muhtasar beyannameyle izleyen ayın 26'sına kadar beyan eder; oran mal veya hizmetin türüne göre değişir.
- Nihai tüketici satın aldığı malı iade ettiğinde iade, satıcının düzenlediği gider pusulasıyla belgelenebilir; bu pusulada iade alınan malın KDV'si ayrıca gösterilir.
- Heyşirket'te satış faturasının detayındaki İade al penceresinden iade için gider pusulası PDF'i hazırlanır; alış tarafındaki gider pusulası ise gider kaydı olarak girilir, stopaj kendiliğinden hesaplanmaz.
Atölyenize odun getiren köydeki üretici, deponuzu boşaltan gündelikçi ya da hurda getiren biri size fatura kesemez. Ama ödediğiniz para işletmenizin gideridir ve bir belgeye dayanması gerekir. Gider pusulası tam bu boşluğu dolduran belgedir.
Bu yazıda gider pusulasının ne olduğunu, kimin hangi durumda düzenlediğini, içine neler yazıldığını ve stopajın ne zaman devreye girdiğini sırayla anlatıyoruz. Sonra mal iadesinde kullanılan gider pusulasına ve Heyşirket'te bu belgenin nerede yer aldığına geçiyoruz. Hangi harcamanın hangi belgeyle gider yazılacağının genel resmi ise gider yönetimi ve belge düzeni yazısında.
Bölüm 1 · Tanım Gider pusulası nedir?
Gider pusulası, vergiye tabi olmayan bir kişiden mal satın aldığınızda ya da ona bir iş yaptırdığınızda, alıcı olarak sizin düzenlediğiniz belgedir. Vergi Usul Kanunu'nun 234. maddesinde düzenlenir ve fatura yerine geçen belgeler arasında sayılır.
Faturayla arasındaki temel fark, belgeyi kimin kestiğidir. Faturayı satıcı düzenler. Gider pusulasını ise alıcı düzenler, çünkü karşı taraf belge düzenleme yükümlülüğü olan bir mükellef değildir.
| Fatura | Gider pusulası | |
|---|---|---|
| Kim düzenler? | Satıcı | Alıcı (işletmeniz) |
| Karşı taraf kim? | Vergi mükellefi bir satıcı | Vergiye tabi olmayan kişi veya vergiden muaf esnaf |
| İmza | Satıcının | Malı satanın veya işi yapanın |
| Nüsha | Elektronik ya da kâğıt | İki nüsha, biri satıcıya verilir |
| Stopaj | Genellikle yok | Satıcının durumuna göre gündeme gelebilir |
Bölüm 2 · Kapsam Gider pusulasını kimler, hangi durumlarda düzenler?
VUK 234'e göre gider pusulası düzenleyenler birinci ve ikinci sınıf tüccarlar, serbest meslek erbabı ve defter tutan çiftçilerdir. Yani bilanço ya da işletme hesabı esasına göre defter tutan bir şirket ya da şahıs işletmesi bu belgeyi düzenleyebilir.
Karşı tarafın vergiye tabi olmaması gerekir. Sık görülen durumlar şunlardır:
- Vergiden muaf esnaftan alım: Evde el emeğiyle üretim yapan, seyyar satıcılık yapan ya da hurda toplayan ve GVK md. 9 kapsamında muaf olan kişiler.
- Mükellef olmayan kişiye iş yaptırma: Tek seferlik bir tamir, taşıma ya da benzeri bir işi yapan ve vergi kaydı olmayan biri.
- Kişiden ikinci el mal alımı: İşletmenize kullanılmış bir eşya satan ve ticari faaliyeti olmayan biri.
- Nihai tüketiciden mal iadesi: Bir müşteri satın aldığı malı geri getirdiğinde, iadeyi satıcı olarak siz gider pusulasıyla belgeleyebilirsiniz (Bölüm 6).
Bölüm 3 · Düzenleme Gider pusulası nasıl düzenlenir, içinde neler yazar?
Kanun gider pusulasında bulunması gereken bilgileri sayar. Hazır basılı bir pusula koçanı ya da kendi hazırladığınız bir şablon kullanabilirsiniz; önemli olan aşağıdaki bilgilerin eksiksiz olmasıdır.
Gider pusulası düzenleme adımları
Tarih ve sıra numarası verin
Pusulanın düzenlendiği tarihi yazın. Belgeleri sıra numarasıyla tutmak, ay sonunda hangisinin eksik olduğunu görmeyi kolaylaştırır.
Satıcının kimlik bilgilerini yazın
Malı satanın veya işi yapanın adı, soyadı ve adresi zorunludur. TC kimlik numarasını da yazmanız, sonradan ortaya çıkacak soruları önler.
İşi veya malı tanımlayın
Yapılan işin türünü ya da satın alınan malın cinsini ve miktarını açıkça yazın. "Muhtelif" gibi belirsiz ifadelerden kaçının.
Bedeli ve kesintiyi gösterin
Ödenen bedeli yazın. Stopaj kesiliyorsa brüt tutarı, kesilen vergiyi ve satıcıya ödenen net tutarı ayrı satırlarda gösterin.
İmzalatın ve bir nüshayı verin
Pusula, malı satan veya işi yapan kişi tarafından imzalanır. İki nüsha düzenlenir; biri satıcıya verilir, diğeri sizde kalır.
Ödemeyi nakit yerine bankadan yapmak bu yüzden iki işe yarar: hem paranın kime gittiği kayıt altına girer, hem de bazı hallerde ayrıca pusula düzenleme ihtiyacı ortadan kalkar.
Bölüm 4 · Stopaj Gider pusulasında stopaj ne zaman kesilir?
Gider pusulası stopajı, vergiye tabi olmayan kişiye yapılan ödemeden alıcının kestiği ve satıcı adına vergi dairesine yatırdığı gelir vergisidir. Her gider pusulasında stopaj çıkmaz; satıcının kim olduğuna ve işin türüne bakılır.
- Vergiden muaf esnaf: GVK md. 94'ün 13. bendine göre muaf esnafa yaptırılan işler ve ondan alınan mal ve hizmetler için ödeme yapılırken stopaj kesilir. Oran, mal veya hizmetin türüne göre Cumhurbaşkanı kararıyla belirlenir; örneğin hurda alımlarında oran %2'dir.
- Mükellef olmayan kişiye yaptırılan iş: Ödemenin niteliğine göre ücret ya da başka bir kesinti türü gündeme gelebilir. Kişinin işinizde sürekli çalışıp çalışmadığı burada belirleyicidir.
- Ticari olmayan tek seferlik mal alımı: Esnaf muaflığı olmayan, ticaretle uğraşmayan bir kişiden kullanılmış bir eşya almanız her zaman stopaj doğurmaz.
Kesilen stopaj, ödemenin yapıldığı ayı izleyen ayın 26'sına kadar muhtasar ve prim hizmet beyannamesiyle beyan edilip ödenir. Beyanı çoğu işletmede mali müşavir yapar; sizin işiniz pusulada brüt, stopaj ve net tutarı doğru göstermek ve bilgiyi zamanında iletmektir.
| Satıcıya ödenecek net tutar (anlaşılan) | 9.800,00 TL |
|---|---|
| Stopaj oranı (hurda alımı) | %2 |
| Brüt tutar = 9.800 ÷ (1 − 0,02) | 10.000,00 TL |
| Kesilen stopaj = 10.000 × 0,02 | 200,00 TL |
| Gider pusulasına yazılan brüt bedel | 10.000,00 TL |
Rakamlar örnektir. Satıcıyla net tutar konuştuysanız brütleştirme yapılır; brüt konuştuysanız stopaj brütten düşülür ve satıcıya daha az ödenir. Gider olarak yazılan tutar brüt bedeldir.
Tevkifat ile stopaj arasındaki farkı ve diğer kesinti türlerini ayrıca merak ediyorsanız tevkifat ve stopaj yazısına bakabilirsiniz.
Bölüm 5 · KDV Gider pusulasında KDV gösterilir mi?
Alış için düzenlenen gider pusulasında KDV hesaplanmaz, çünkü satıcı KDV mükellefi değildir. Bu yüzden ödediğiniz bedel için indirilecek KDV de doğmaz; gider pusulasındaki tutarın tamamı maliyet ya da gider olarak kaydedilir.
İade için düzenlenen gider pusulası bunun istisnasıdır. Nihai tüketiciden geri aldığınız malın satışta hesapladığınız KDV'si, pusulada ayrıca gösterilir. Böylece satışta beyan ettiğiniz KDV, iade ile düzeltilebilir.
Bölüm 6 · İade Mal iadesinde gider pusulası nasıl kullanılır?
Bir müşteri satın aldığı ürünü geri getirdiğinde, alıcı bir şirketse iade faturasını o keser. Alıcı nihai tüketiciyse fatura kesemez; bu durumda iade, satıcı olarak sizin düzenlediğiniz gider pusulasıyla ya da internet satışlarında e-Arşiv faturanın iade bölümüyle belgelenir. Para kartla ya da bankadan geri ödendiyse dekont da gider pusulası yerine geçebilir.
- Ürün geri geldi — Kalemleri ve adedi kontrol edin
- Gider pusulası — İade edenin adı ve adresiyle
- İmza — İki nüsha, biri müşteriye
- Para iadesi — Nakit, havale ya da karta
İade belgesinin türü alıcıya ve satış kanalına göre değişir. Tam tabloyu, kısmi iadeyi ve iptal ile iade arasındaki farkı iade ve iptal faturası yazısında ayrıntılı anlattık.
Bölüm 7 · Ürün Heyşirket gider pusulası düzenler mi?
Kısa cevap: iade için evet, alış için hayır. Bunu açıkça söylemek istiyoruz, çünkü iki durum ekranda farklı yerlerde karşınıza çıkar.
| Durum | Heyşirket'te ne var? | Sizin yapacağınız |
|---|---|---|
| Nihai tüketiciden mal iadesi | Satış faturasının detayında İade al › Gider pusulası düzenle; PDF hazırlanır | İki nüsha basıp müşteriye imzalatmak |
| İade bedeli bankadan ya da karta ödendi | Para banka ya da kartla geri ödendi seçeneği; dekont pusula yerine geçer | Dekontu saklamak |
| Muaf esnaftan ya da kişiden alım | Gider pusulası belgesi üretilmez | Pusulayı kâğıtta düzenleyip Gider kaydı ekle ile Diğer türünde girmek |
| Alımda stopaj | Kendiliğinden hesaplanmaz | Brüt, stopaj ve neti not etmek, mali müşavire iletmek |
İade tarafında pencere sizi yönlendirir. Müşteri bir e-Fatura mükellefiyse seçenek varsayılan olarak müşterinin iade faturasına gelir. Nihai tüketicide Gider pusulası düzenle seçili gelir; İade eden kişi ve İade edenin adresi alanlarını doldurup iade edilen kalemlerin adedini girersiniz. Gider pusulasını oluştur dediğinizde iade, faturanın kalan alacağından düşülür ve satışlarınızla KDV'nizden çıkar.
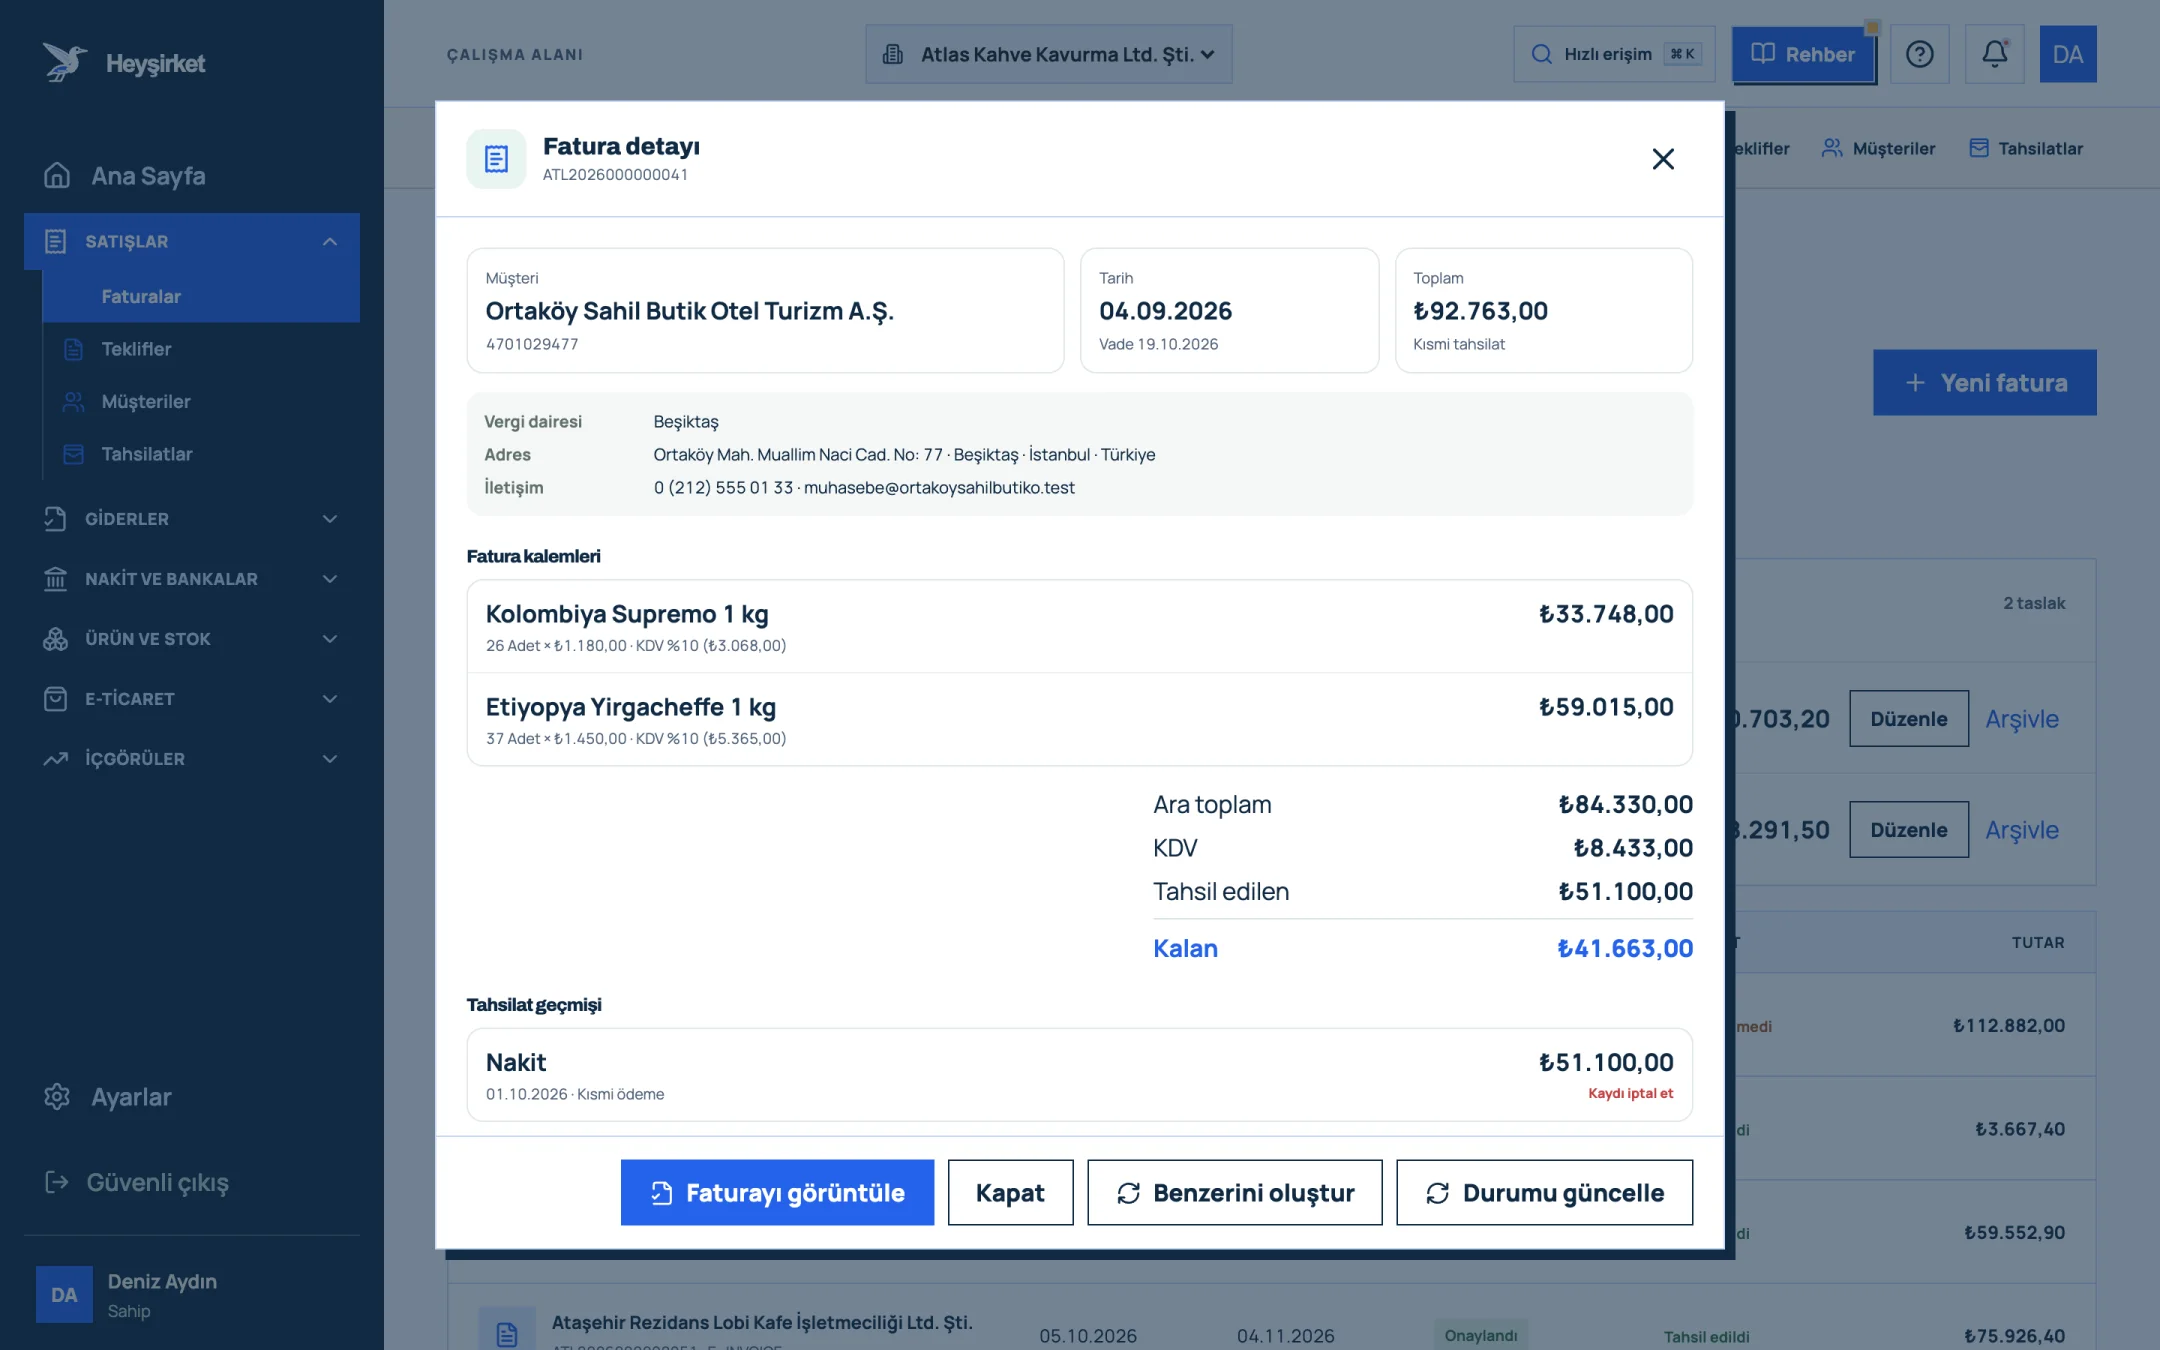
- 1. Fatura detay penceresi
- 2. Faturayı görüntüle / PDF
- 3. Tahsil edilen ve kalan tutar
- 4. Tahsilat geçmişi
- 5. Durumu güncelle
Alış tarafında kâğıt pusulayı düzenledikten sonra Gider kaydı ekle penceresinde Belge türü olarak Diğer seçin, satıcının adını, VKN / TCKN alanına kimlik numarasını ve brüt tutarı yazın, KDV oranını sıfır bırakın. Not alanına stopaj tutarını yazmanız ay sonunda mali müşavirinizin işini kolaylaştırır. Gider girişinin tüm adımları gider nasıl girilir rehberinde.
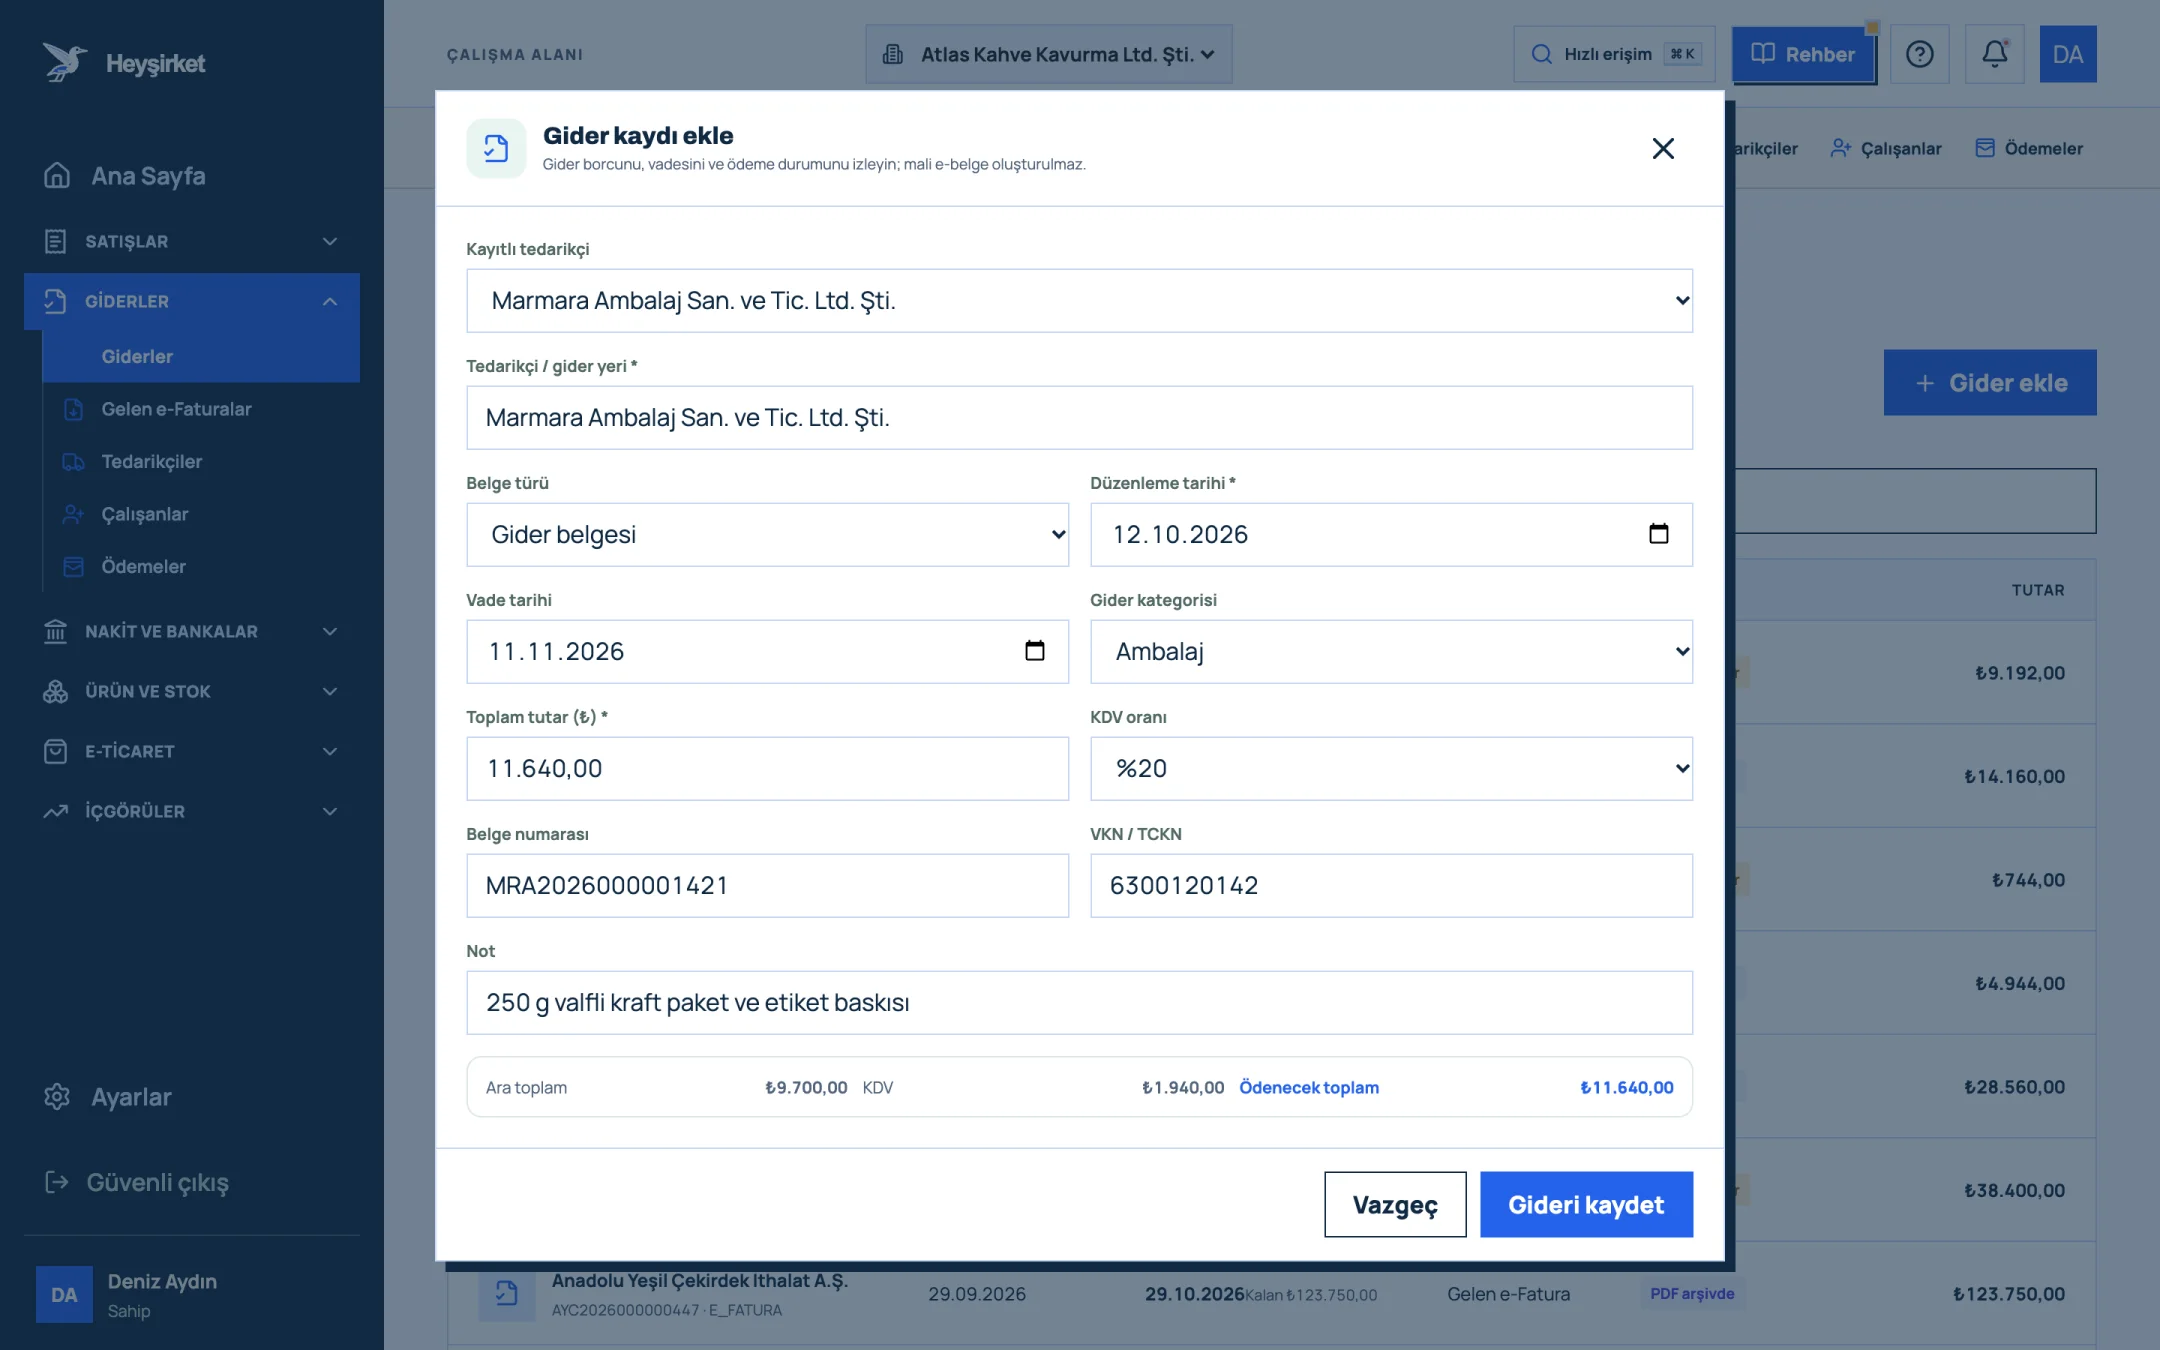
- 1. Tedarikçi seçimi
- 2. Gider kategorisi
- 3. Tutar ve KDV oranı
- 4. Ara toplam, KDV ve ödenecek toplam
- 5. Gideri kaydet
Bölüm 8 · Uygulama Gider pusulası kontrol listesi
Pusulayı dosyaya koymadan önce
- Karşı tarafın gerçekten fatura kesemeyen biri olduğundan eminim.
- Satıcının adı, soyadı ve adresi yazılı; TC kimlik numarasını da ekledim.
- Malın cinsi ve miktarı ya da işin türü açıkça yazılı.
- Stopaj gerekiyorsa brüt, stopaj ve net tutar ayrı satırlarda.
- Pusula satıcıya imzalatıldı ve bir nüshası ona verildi.
- Ödemeyi mümkünse bankadan yaptım, dekontu sakladım.
- Gideri Heyşirket'e girdim ve stopajı mali müşavirime ilettim.
Gider pusulasını kim düzenler, alıcı mı satıcı mı?
Alıcı düzenler. Mal satın alan ya da iş yaptıran işletme pusulayı hazırlar, malı satan veya işi yapan kişiye imzalatır ve bir nüshasını ona verir. Fatura ile en temel fark budur.
Her gider pusulasında stopaj kesilir mi?
Hayır. Stopaj satıcının durumuna ve işin türüne bağlıdır. Vergiden muaf esnaftan yapılan alımlarda GVK md. 94 uyarınca stopaj kesilir; oran mal veya hizmetin türüne göre değişir. Ticaretle uğraşmayan bir kişiden yapılan tek seferlik alımda her zaman stopaj çıkmaz. Kendi durumunuzu mali müşavirinizle teyit edin.
Gider pusulasındaki stopaj ne zaman beyan edilir?
Ödemenin yapıldığı ayı izleyen ayın 26'sına kadar muhtasar ve prim hizmet beyannamesiyle beyan edilir ve aynı gün ödenir.
Gider pusulasında KDV olur mu?
Alış için düzenlenen gider pusulasında KDV hesaplanmaz, çünkü satıcı KDV mükellefi değildir. Nihai tüketiciden mal iadesi için düzenlenen gider pusulasında ise iade alınan malın KDV'si ayrıca gösterilir.
Banka dekontu gider pusulası yerine geçer mi?
VUK md. 234'te sayılan hallerde banka, ödeme kuruluşu veya PTT'nin düzenlediği dekont ve alındılar gider pusulası yerine kabul edilir. Örneğin iade bedelini müşterinin hesabına ya da kartına ödediyseniz dekont yeterli olabilir. Dekontta satıcının kimlik bilgileri ve işlemin açıklaması bulunmalıdır.
Heyşirket'te gider pusulası düzenleyebilir miyim?
Nihai tüketiciden mal iadesi için evet: satış faturasının detayındaki İade al penceresinde Gider pusulası düzenle seçeneğiyle PDF hazırlanır. Muaf esnaftan ya da kişiden alım için Heyşirket gider pusulası belgesi üretmez ve stopajı hesaplamaz; pusulayı kâğıtta düzenleyip gider kaydı olarak girersiniz.
Pusulalarınızı giderlere işleyin Kâğıt pusulayı düzenledikten sonra gider olarak kaydedin; ay sonunda mali müşavirinize tek listeden iletin. Giderlere git
Yazar: Heyşirket Editör Ekibi