Vergi · 13 dk okuma · Güncellendi:
KDV tevkifatı ve stopaj: faturadaki tutar neden ödediğinizle tutmuyor?
Bir faturada yazan toplamla bankadan çıkan tutar farklıysa, arada büyük ihtimalle tevkifat ya da stopaj vardır. İkisi de “vergiyi başkası adına kesip devlete ödemek” demektir; ama farklı vergiler, farklı beyannameler ve farklı hatalar doğurur.
Kısaca
- KDV tevkifatı, faturadaki KDV'nin bir kısmının veya tamamının satıcıya ödenmeyip alıcı tarafından sorumlu sıfatıyla 2 No.lu KDV beyannamesiyle izleyen ayın 24'ünde beyan edilip ödenmesidir.
- Kısmi tevkifat oranları onda iki ile onda dokuz arasında değişir; örneğin yük taşımacılığında 2/10, işgücü temininde 9/10 uygulanır ve 2026'da KDV dahil 12.000 TL'yi aşmayan işlemlerde tevkifat yapılmaz.
- Gelir vergisi stopajı, işyeri kirası ve serbest meslek ödemeleri gibi ödemelerden kural olarak %20 oranında kesilip muhtasar ve prim hizmet beyannamesiyle izleyen ayın 26'sında beyan edilen vergidir.
- Brüt tutar üzerinden anlaşılmayan kira ve ücretlerde net tutar 0,80'e bölünerek brütleştirilir; stopaj yükü fiilen kiracıya ait olur.
- Heyşirket'te faturalar standart satış faturası olarak düzenlenir; tevkifatlı fatura kesimi ve stopaj hesaplaması yapılmaz, bu işlemler mali müşavirle birlikte yürütülür.
Atlas Kahve, Bursa'daki bir otel zincirine iki palet çekirdek gönderdi ve nakliyeci 18.000 TL'lik bir fatura kesti. Muhasebeden gelen talimat ise şuydu: “Nakliyeciye 17.400 TL öde, 600 TL'yi biz yatıracağız.”
Deniz Hanım ilk anda bunun bir pazarlık olduğunu sandı. Değildi. Bu, Türk vergi sisteminin “vergiyi kaynağında kes” ilkesinin iki uygulamasından biriydi: KDV tevkifatı. Diğeri, kira ve serbest meslek ödemelerinde karşınıza çıkan stopaj.
Bu yazıda ikisini birbirinden ayırıyor, 2026 oranlarını ve sınırlarını tablolara döküyor, gerçek TL örnekleriyle hesaplıyoruz. Sonunda, en sık yapılan ve en pahalıya patlayan hatayı da göreceksiniz.
Bölüm 1 · Ayrım Tevkifat ile stopaj aynı şey mi?
Tevkifat ve stopaj, kelime anlamıyla aynı şeydir: bir ödemeyi yapan kişinin, karşı tarafın vergisini ödemeden önce kesip vergi dairesine kendisinin yatırması. Uygulamada ise “KDV tevkifatı” KDV için, “stopaj” ise çoğunlukla gelir ve kurumlar vergisi kesintisi için kullanılır.
| KDV tevkifatı | Gelir vergisi stopajı | |
|---|---|---|
| Hangi vergi? | Katma değer vergisi | Gelir vergisi (GVK 94. madde) |
| Neden kesilir? | Satıcının KDV'yi devlete ödememe riskine karşı | Gelirin elde edildiği anda vergilenmesi için |
| Tipik örnek | Nakliye, işgücü temini, temizlik, yapım işi | İşyeri kirası, serbest meslek ücreti, personel ücreti |
| Hangi beyanname? | 2 No.lu KDV beyannamesi | Muhtasar ve prim hizmet beyannamesi |
| Son gün | İzleyen ayın 24'ü | İzleyen ayın 26'sı |
| Kesilen taraf ne yapar? | Tevkif edilen KDV'yi kendi beyannamesinde hesaplanan KDV'den ayrı gösterir | Kesilen vergiyi yıllık beyannamesinde mahsup eder |
İki tarih, iki beyanname. Bu ayrımı oturttuysanız işin geri kalanı oranlardan ve sınırlardan ibaret. Önce KDV tarafıyla başlayalım.
Bölüm 2 · KDV tevkifatı KDV tevkifatı nedir ve kimler yapar?
KDV tevkifatı, belirli mal ve hizmet alımlarında faturadaki KDV'nin bir kısmının ya da tamamının satıcıya ödenmeyip alıcı tarafından sorumlu sıfatıyla vergi dairesine yatırılmasıdır. Kural KDV Kanunu'nun 9. maddesine, ayrıntılar ise KDV Genel Uygulama Tebliği'ne dayanır.
İki türü vardır. Kısmi tevkifatta KDV'nin belirli bir oranı (örneğin onda ikisi) alıcı tarafından ödenir, kalanı satıcıya ödenir. Tam tevkifatta KDV'nin tamamı alıcı tarafından beyan edilir; en bilinen örneği Türkiye'de yerleşik olmayan bir firmadan alınan hizmettir, örneğin yurt dışından satın alınan bir yazılım aboneliği.
- Satıcı faturası — Matrah + KDV, tevkifat oranı yazılı
- Alıcı öder — Matrah + KDV'nin satıcıya kalan kısmı
- Alıcı beyan eder — Tevkif edilen KDV, 2 No.lu KDV, 24'ü
- Alıcı indirir — KDV'nin tamamı, 1 No.lu KDV'de indirilecek
Tam tevkifatın gündelik örneği: yurt dışından alınan hizmetler
Atlas Kahve, online mağazası için yurt dışında yerleşik bir platformdan aylık reklam ve yazılım hizmeti satın alıyor. Bu firmalar Türkiye'de KDV mükellefi olmadığı için faturalarında Türk KDV'si yoktur. Hizmetten Türkiye'de yararlanıldığında KDV'yi, alıcı olan Atlas Kahve sorumlu sıfatıyla 2 No.lu KDV beyannamesiyle beyan edip öder.
Örneğin ayda 5.000 TL karşılığı bir yazılım aboneliği için %20 oranla 1.000 TL KDV, izleyen ayın 24'üne kadar ödenir ve genel şartlar sağlandığında aynı dönemin 1 No.lu beyannamesinde indirilecek KDV olarak gösterilir. Nakit etkisi kısa sürelidir, ama beyan edilmezse indirim de yapılamaz ve gecikme faizi doğar. Kredi kartı ekstrenizdeki yabancı abonelikleri her ay mali müşavirinize listelemeniz bu yüzden önemlidir.
Kimin tevkifat yapacağı işlemin türüne göre değişir. Bazı işlemlerde tüm KDV mükellefi alıcılar tevkifat yapar; bazılarında yalnızca kamu kurumları, bankalar ve tebliğde sayılan büyük işletmeler gibi “belirlenmiş alıcılar” yapar. Bu ayrımı atlamak, en sık rastlanan hatalardan biridir.
Bölüm 3 · Oranlar 2026'da hangi işte hangi tevkifat oranı uygulanır?
Kısmi tevkifat oranı, faturadaki KDV'nin alıcı tarafından beyan edilecek payıdır ve onda ikiden onda dokuza kadar değişir. Aşağıdaki tablo, KOBİ'lerin en sık karşılaştığı kalemleri özetler.
| İşlem | Oran | Kimler tevkifat yapar? |
|---|---|---|
| Yük taşımacılığı | 2/10 | KDV mükellefi alıcılar |
| Ticari reklam hizmetleri | 3/10 | Belirlenmiş alıcılar |
| Yapım işleri, ilgili mühendislik-mimarlık | 4/10 | Belirlenmiş alıcılar |
| Yemek servisi ve organizasyon, servis taşımacılığı | 5/10 | Belirlenmiş alıcılar |
| Makine ve teçhizat bakım-onarımı, baskı-basım | 7/10 | Belirlenmiş alıcılar |
| İşgücü temin hizmetleri | 9/10 | KDV mükellefi alıcılar |
| Temizlik, çevre ve bahçe bakımı, özel güvenlik | 9/10 | Belirlenmiş alıcılar |
| Etüt, plan-proje, danışmanlık, denetim | 9/10 | Belirlenmiş alıcılar |
Tevkifat sınırı 2026'da kaç TL?
Kısmi tevkifat, KDV dahil işlem bedeli fatura düzenleme sınırını aştığında uygulanır. Bu sınır 2026 için 12.000 TL'dir (2025'te 9.900 TL'ydi). Sınır KDV hariç matraha değil, KDV dahil toplama bakılarak kontrol edilir ve sınırın altında kalmak için bir işi birden fazla faturaya bölmek mevzuata aykırıdır.
Bölüm 4 · Hesap Tevkifatlı fatura nasıl hesaplanır? Gerçek bir TL örneği
Tevkifatlı fatura hesabı üç adımdır: matrah üzerinden KDV bulunur, KDV tevkifat oranıyla çarpılarak alıcının yatıracağı tutar ayrılır, kalan KDV matrahla birlikte satıcıya ödenir. Atlas Kahve'nin Bursa sevkiyatıyla hesaplayalım.
| Taşıma bedeli (matrah) | 15.000,00 TL |
|---|---|
| Hesaplanan KDV (%20) | 3.000,00 TL |
| Fatura toplamı (KDV dahil, sınır kontrolü) | 18.000,00 TL > 12.000 TL |
| Tevkif edilen KDV (3.000 × 2/10), Atlas Kahve yatırır | 600,00 TL |
| Nakliyeciye ödenecek KDV (3.000 − 600) | 2.400,00 TL |
| Nakliyecinin banka hesabına geçecek tutar | 17.400,00 TL |
Atlas Kahve 600 TL'yi 2 No.lu KDV beyannamesiyle izleyen ayın 24'üne kadar öder. Aynı ay 1 No.lu KDV beyannamesinde 3.000 TL'nin tamamını indirilecek KDV olarak gösterebilir. Nakliyeci ise kendi beyannamesinde yalnızca 2.400 TL'yi ödenecek KDV hesabına katar.
Dikkat edin: alıcının toplam nakit çıkışı değişmez. Atlas Kahve yine 18.000 TL öder; sadece 600 TL'si nakliyeciye değil, vergi dairesine gider. Değişen, paranın kime ve hangi tarihte gittiğidir.
Bölüm 5 · Stopaj Stopaj nedir, hangi ödemelerden kesilir?
Stopaj (gelir vergisi tevkifatı), Gelir Vergisi Kanunu'nun 94. maddesinde sayılan kişi ve kurumların, yaptıkları belirli ödemelerden karşı tarafın gelir vergisini keserek vergi dairesine yatırmasıdır. Şirketler, ticari defter tutan gerçek kişiler ve serbest meslek erbabı bu kesintiyi yapmakla yükümlüdür.
| Ödeme | Oran (genel kural) | Kime ödenirken? |
|---|---|---|
| Kira (işyeri veya şirketin kiraladığı konut) | %20 | Gerçek kişi mülk sahiplerine (şirkete ödenen kirada stopaj yok) |
| Serbest meslek ücreti | %20 | Avukat, mali müşavir, doktor, mimar gibi serbest meslek erbabına |
| Personel ücreti | Gelir vergisi tarifesine göre | Çalışanlara (bordro üzerinden) |
Kira stopajında brüt-net hesabı
Kira sözleşmeleri çoğu zaman “ev sahibine net 40.000 TL” diye yapılır. Bu durumda stopajın matrahı net tutar değil, brüt tutardır; kiracı aslında daha yüksek bir kira yükü taşır.
| Ev sahibine ödenecek net kira | 40.000,00 TL |
|---|---|
| Brüt kira (40.000 ÷ 0,80) | 50.000,00 TL |
| Stopaj (%20 × 50.000) | 10.000,00 TL |
| Atlas Kahve'nin aylık toplam kira maliyeti | 50.000,00 TL |
10.000 TL izleyen ayın 26'sında muhtasar ve prim hizmet beyannamesiyle beyan edilip ödenir. Kiraya veren, ticari faaliyet kapsamında olmayan bir gerçek kişiyse bu kira genellikle KDV'den istisnadır; kiraya veren bir şirketse stopaj yapılmaz, fatura üzerinden KDV uygulanır. Kendi durumunuzu mali müşavirinizle teyit edin.
Serbest meslek makbuzunda stopaj
Serbest meslek erbabı bir şirkete hizmet verdiğinde makbuzda brüt ücret, %20 stopaj ve KDV birlikte görünür. Örneğin brüt 10.000 TL'lik bir avukatlık ücretinde 2.000 TL stopaj kesilir, 2.000 TL KDV eklenir; avukata ödenen tutar 10.000 TL olur. Stopajı şirket muhtasarla yatırır, avukat yıllık beyannamesinde mahsup eder. Ayrıntılar e-SMM rehberimizde.
Bölüm 6 · Ekranda Heyşirket tevkifat ve stopajda neyi yapar, neyi yapmaz?
Heyşirket, tevkifat ve stopaj tutarlarını hesaplayan ya da beyan eden bir sistem değildir. Bu konuda dürüst olmak önemli; çünkü yanlış beklenti, eksik beyan demektir.
| İş | Heyşirket'te | Mali müşavirde |
|---|---|---|
| Tevkifatlı satış faturası kesmek | Yok; faturalar standart satış faturası olarak düzenlenir | Gerekiyorsa farklı bir yolla düzenlenir |
| Gelen tevkifatlı e-faturayı görmek | Var; Gelen e-Faturalar listesinde | Beyannamede değerlendirilir |
| Stopaj hesaplamak (kira, serbest meslek) | Yok | Muhtasarda hesaplanır ve beyan edilir |
| Satıcıya ve vergi dairesine yapılan ödemeyi kaydetmek | Var; Kasa ve bankalar › Hareket ekle | — |
| Aylık KDV tahmini | Var; Vergi ve KDV raporu (tevkifatı ayrıştırmaz) | Kesin tutar 1 ve 2 No.lu beyanname ile |
Tedarikçinizin kestiği tevkifatlı e-fatura, e-belge bağlantınız kuruluysa Gelen e-Faturalar sekmesine düşer. Ödemeden önce buradan faturayı açıp tevkifat satırını kontrol etmek, “tamamını ödeme” hatasının önüne geçer.
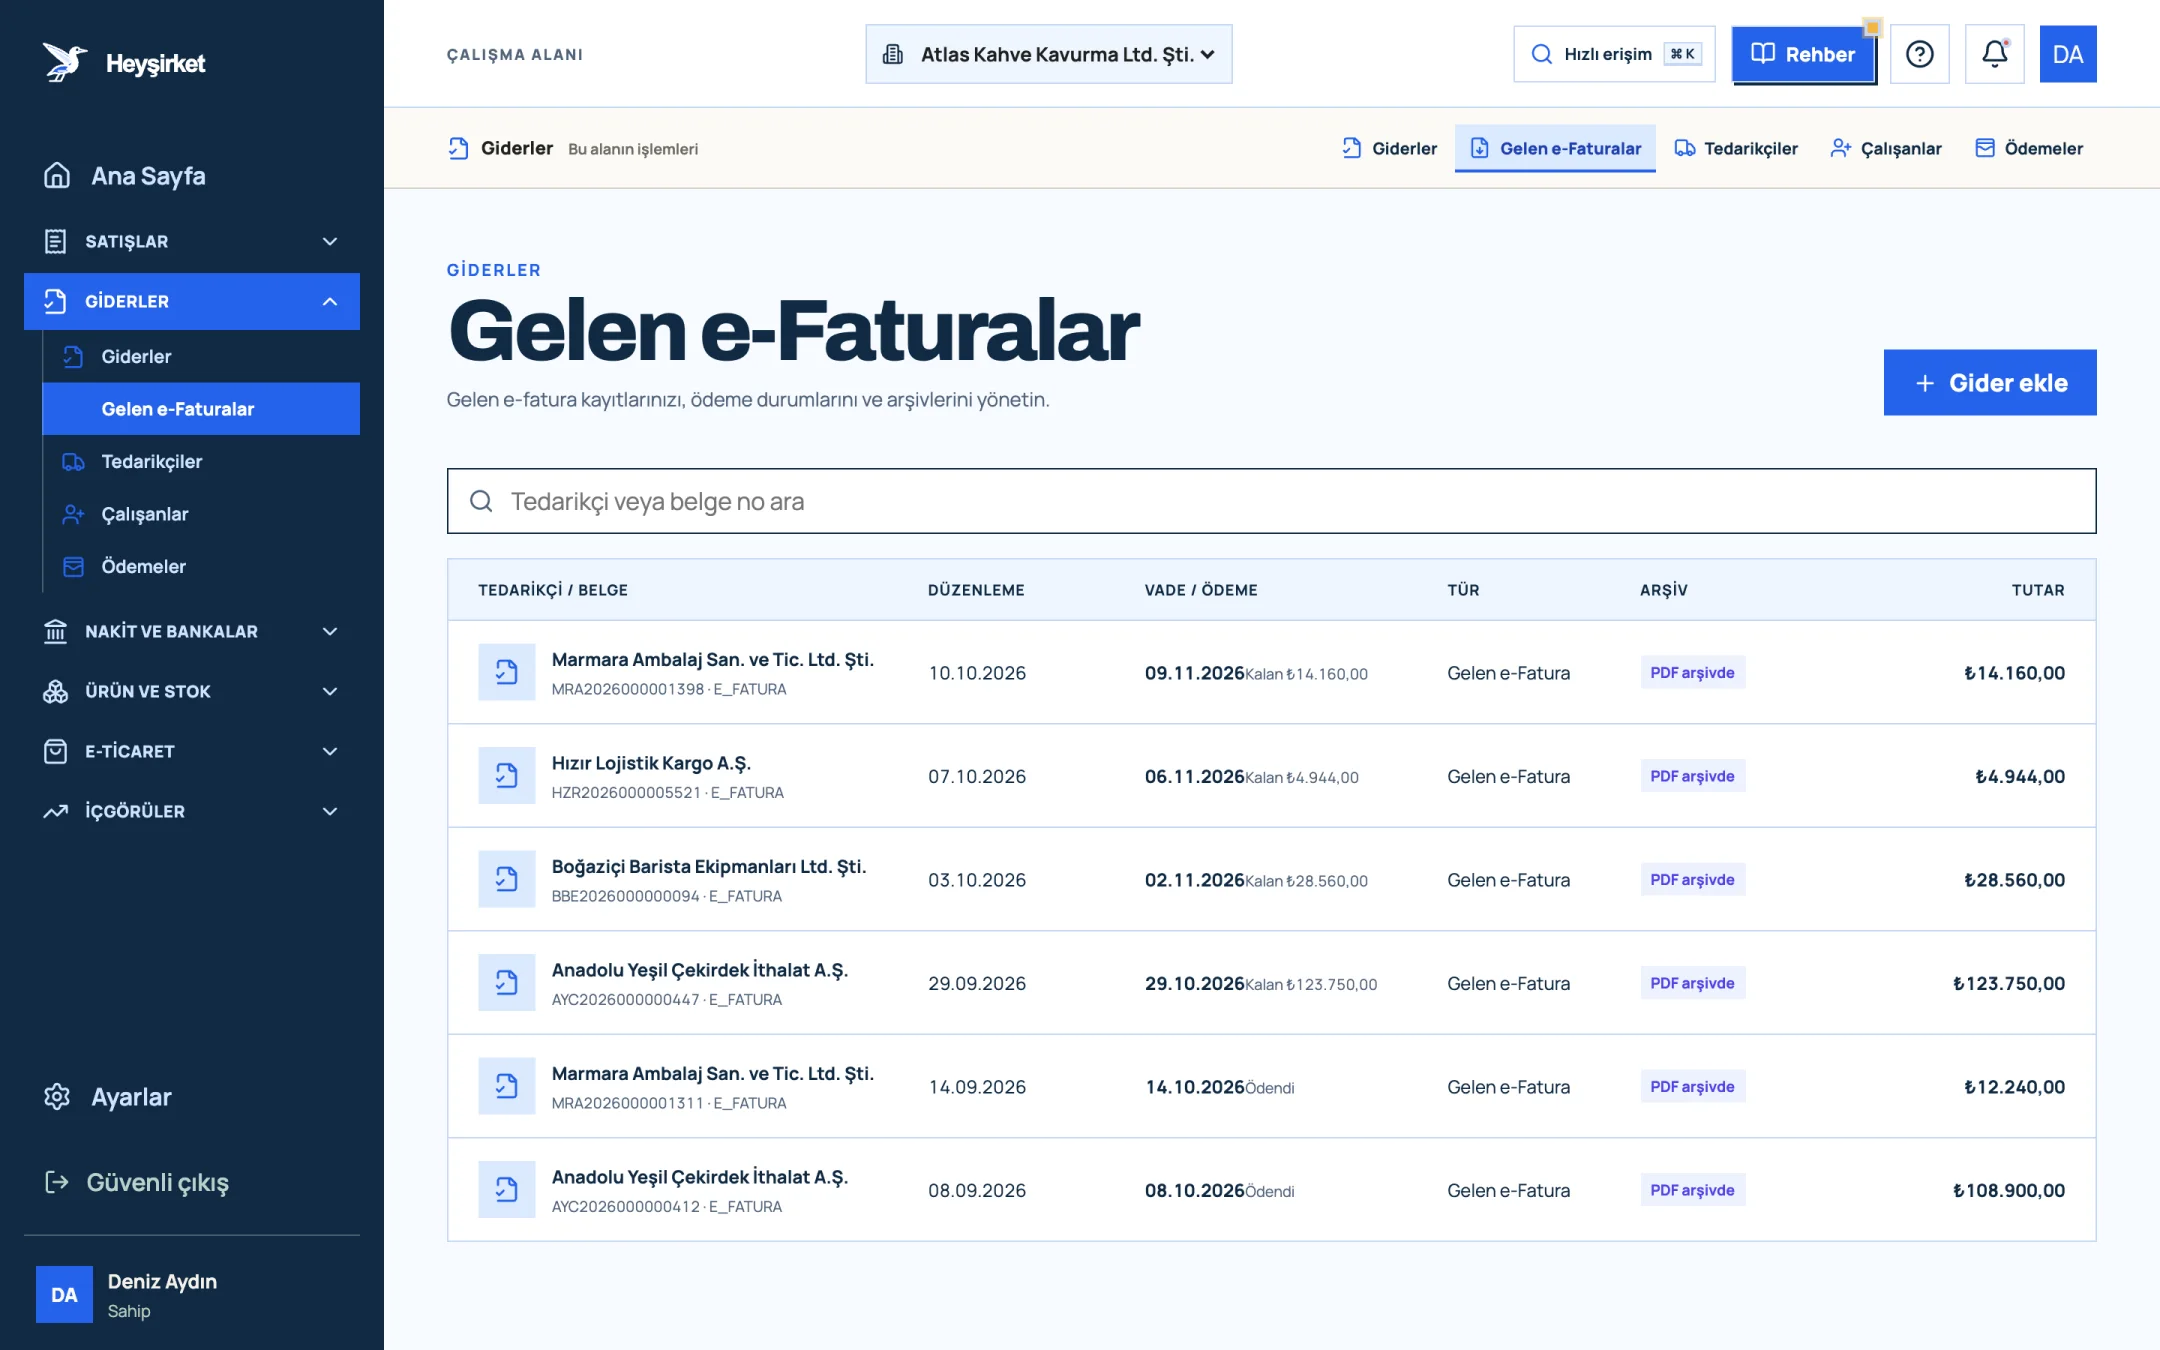
- 1. Gelen e-Faturalar sekmesi
- 2. Tedarikçi ve belge numarası
- 3. Kalan ödeme tutarı
- 4. PDF arşiv durumu
Elle girdiğiniz giderlerde ise Gider kaydı ekle penceresinde tek bir KDV oranı seçilir; tevkifat veya stopaj alanı yoktur. Bu yüzden basit bir kural öneriyoruz: belgeyi faturadaki KDV oranıyla eksiksiz kaydedin, tevkifatı ve stopajı not alanında belirtin.
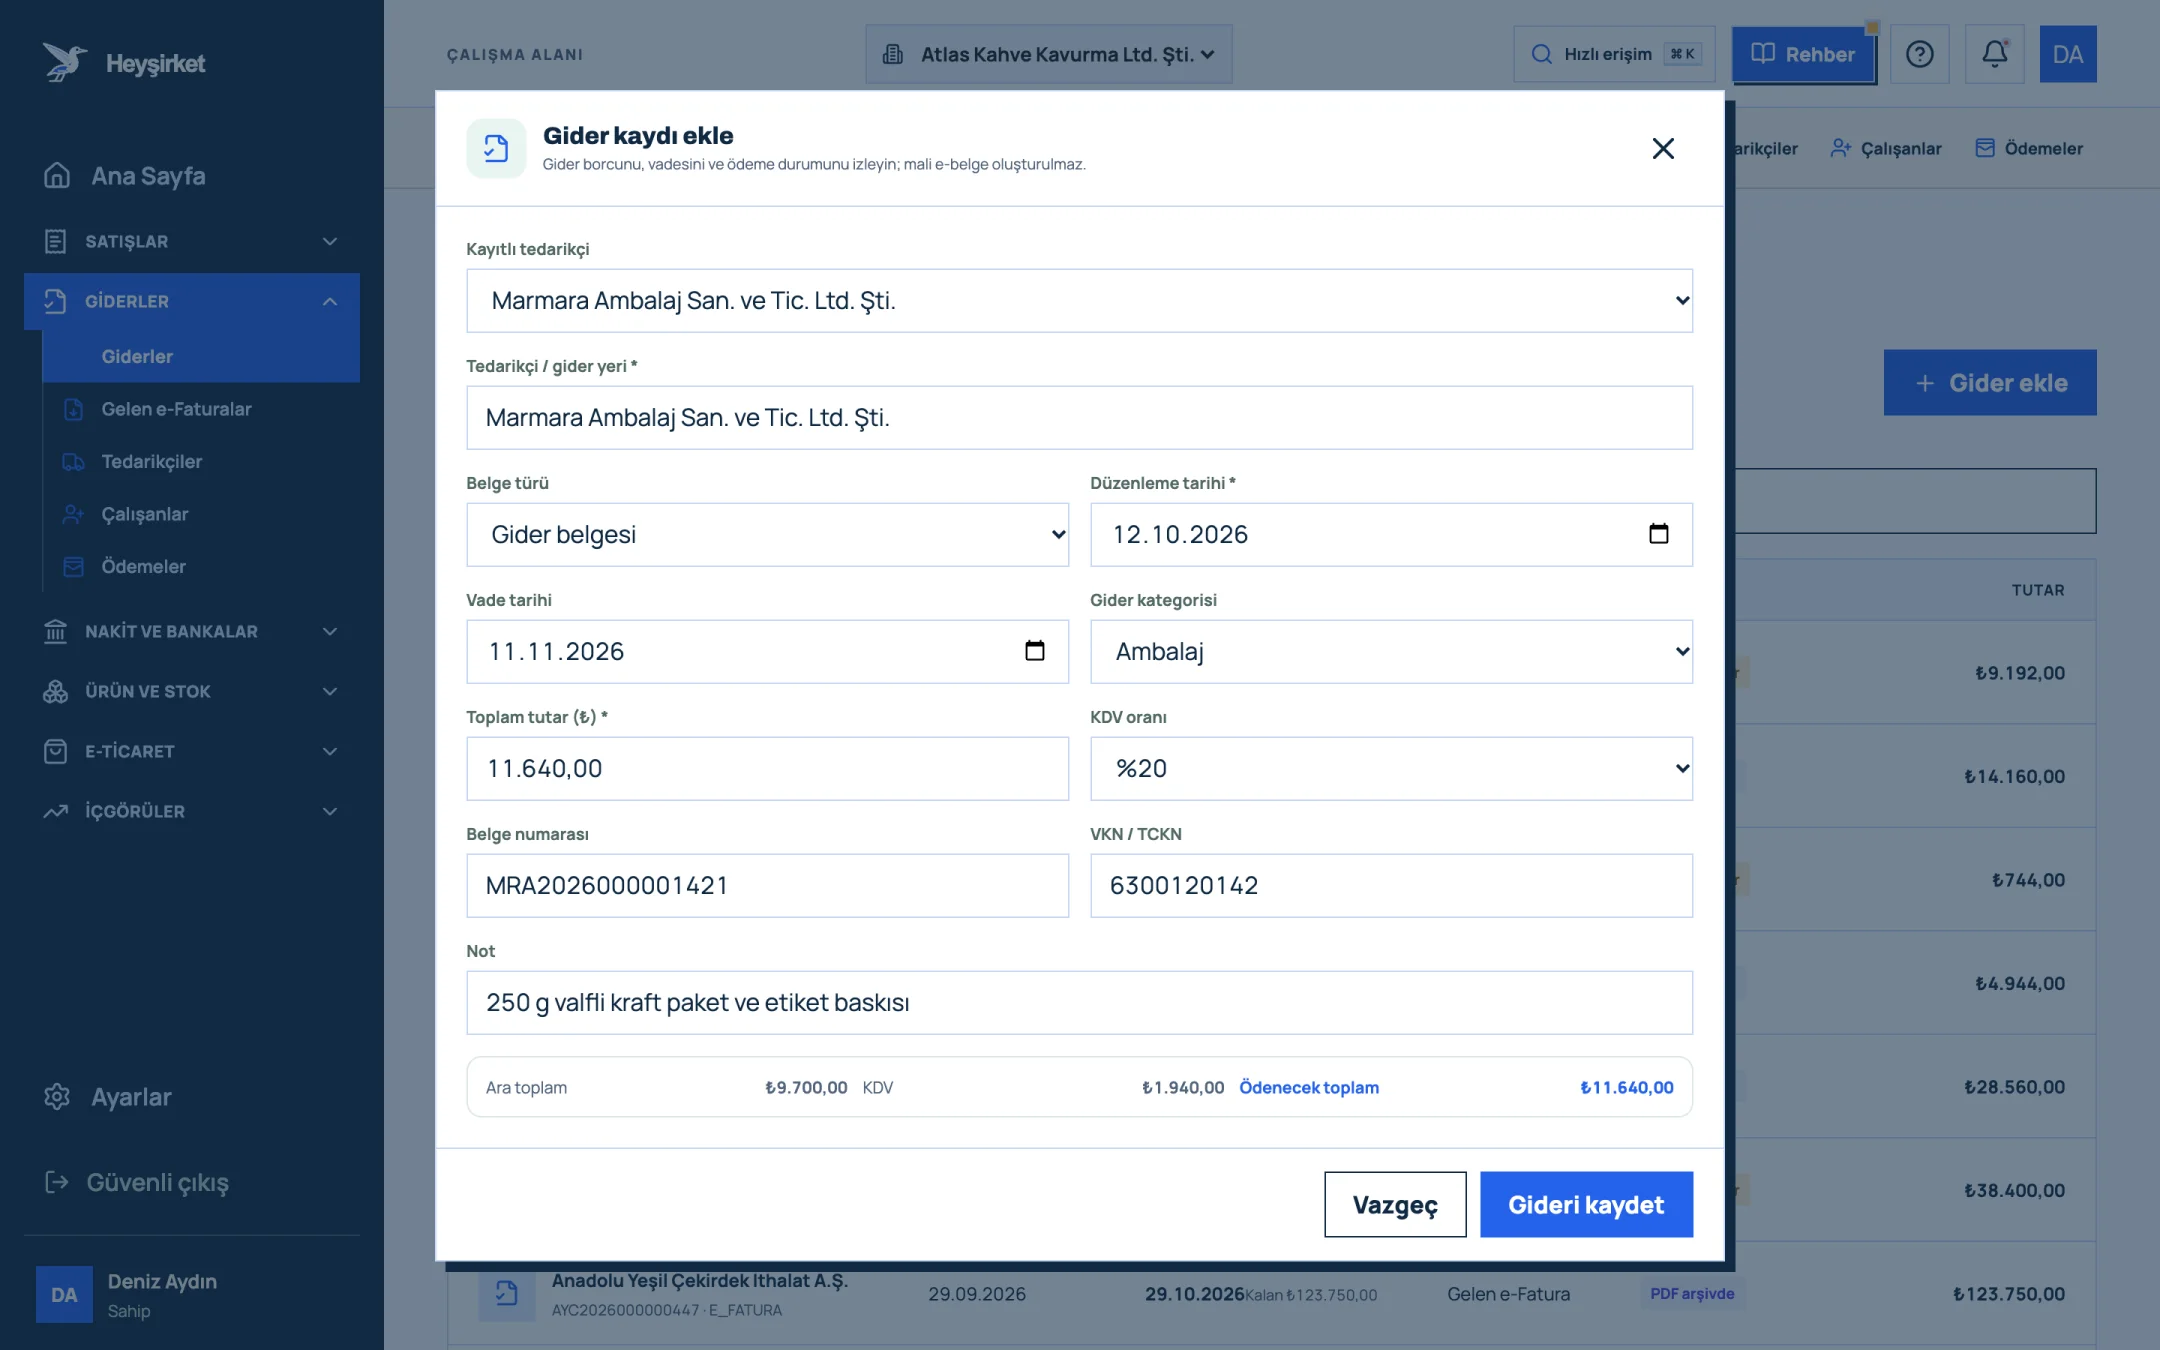
- 1. Tedarikçi seçimi
- 2. Gider kategorisi
- 3. Tutar ve KDV oranı
- 4. Ara toplam, KDV ve ödenecek toplam
- 5. Gideri kaydet
Tevkifatlı bir alışı Heyşirket'te izlemek
Faturayı doğru yerden açın
e-Fatura ise Giderler altındaki Gelen e-Faturalar sekmesinde bulun; kâğıt veya e-Arşiv ise Giderler ekranında Gider ekle ile kaydedin.
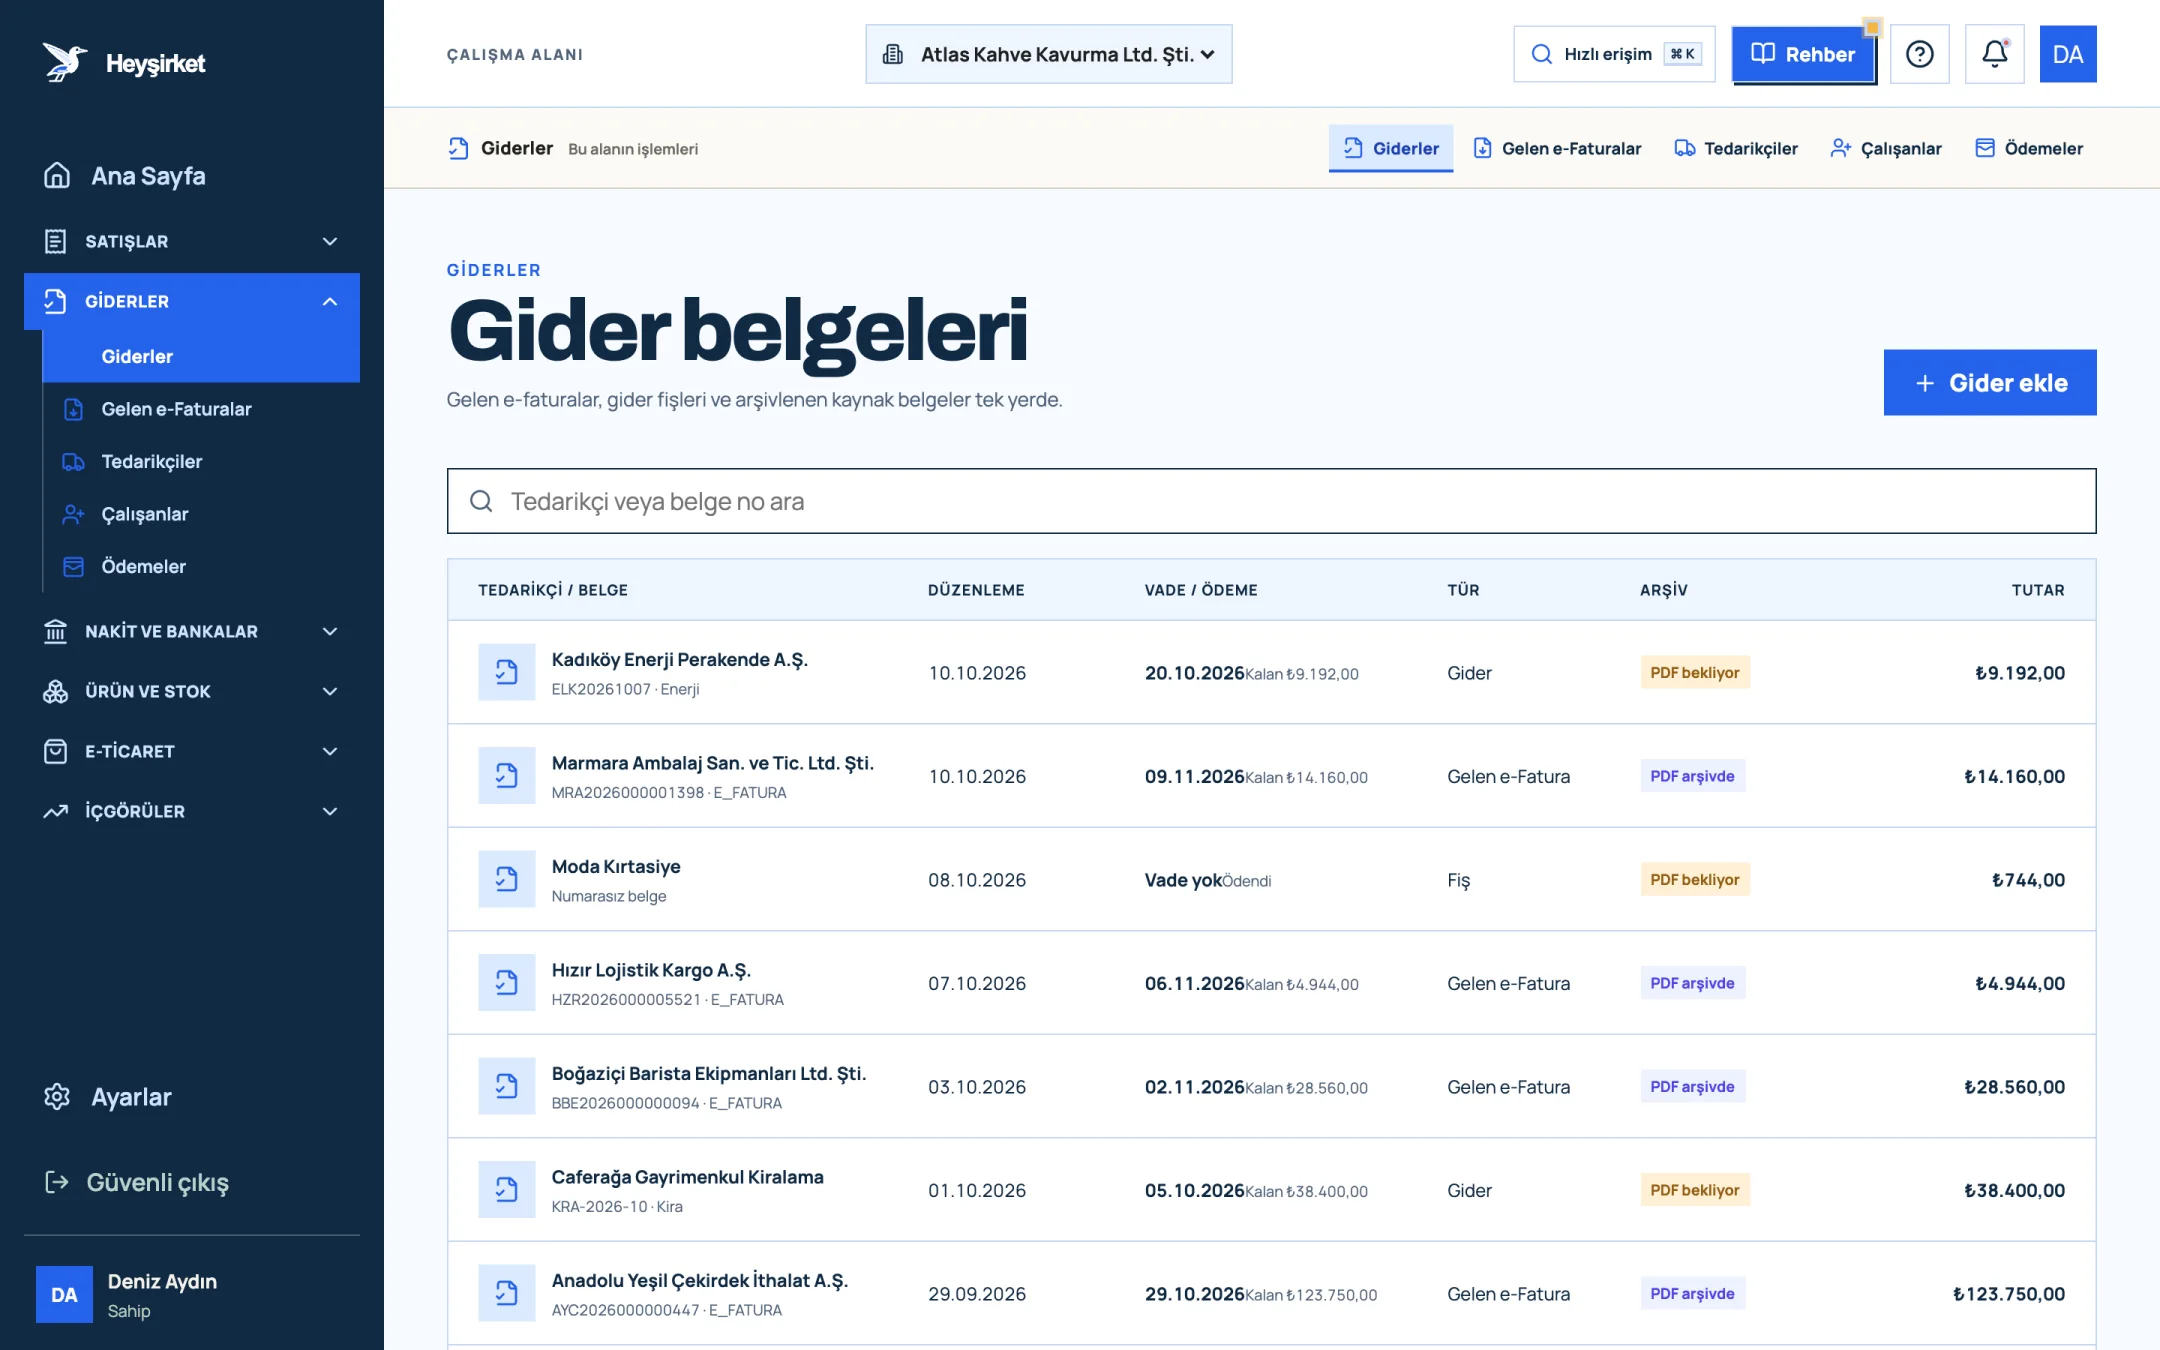
Faturayı doğru yerden açın - 1. Gider ekle düğmesi
- 2. Vade ve kalan ödeme
- 3. Belge türü (Gider, Gelen e-Fatura, Fiş)
- 4. Gider belgesi satırı
Tutarı ve KDV oranını eksiksiz girin
Elle kayıtta Toplam tutar (₺) alanına fatura toplamını, KDV oranı alanına faturadaki oranı girin; tevkifat bilgisini Not alanına yazın ve Gideri kaydet ile kaydedin.
Tutarı ve KDV oranını eksiksiz girin - 1. Tedarikçi seçimi
- 2. Gider kategorisi
- 3. Tutar ve KDV oranı
- 4. Ara toplam, KDV ve ödenecek toplam
- 5. Gideri kaydet
Satıcıya yalnızca payını ödeyin
Kasa ve bankalar ekranında Hareket ekle ile hareket türünü Para çıkışı seçip satıcıya ödenen net tutarı (örnekte 17.400 TL) kaydedin.
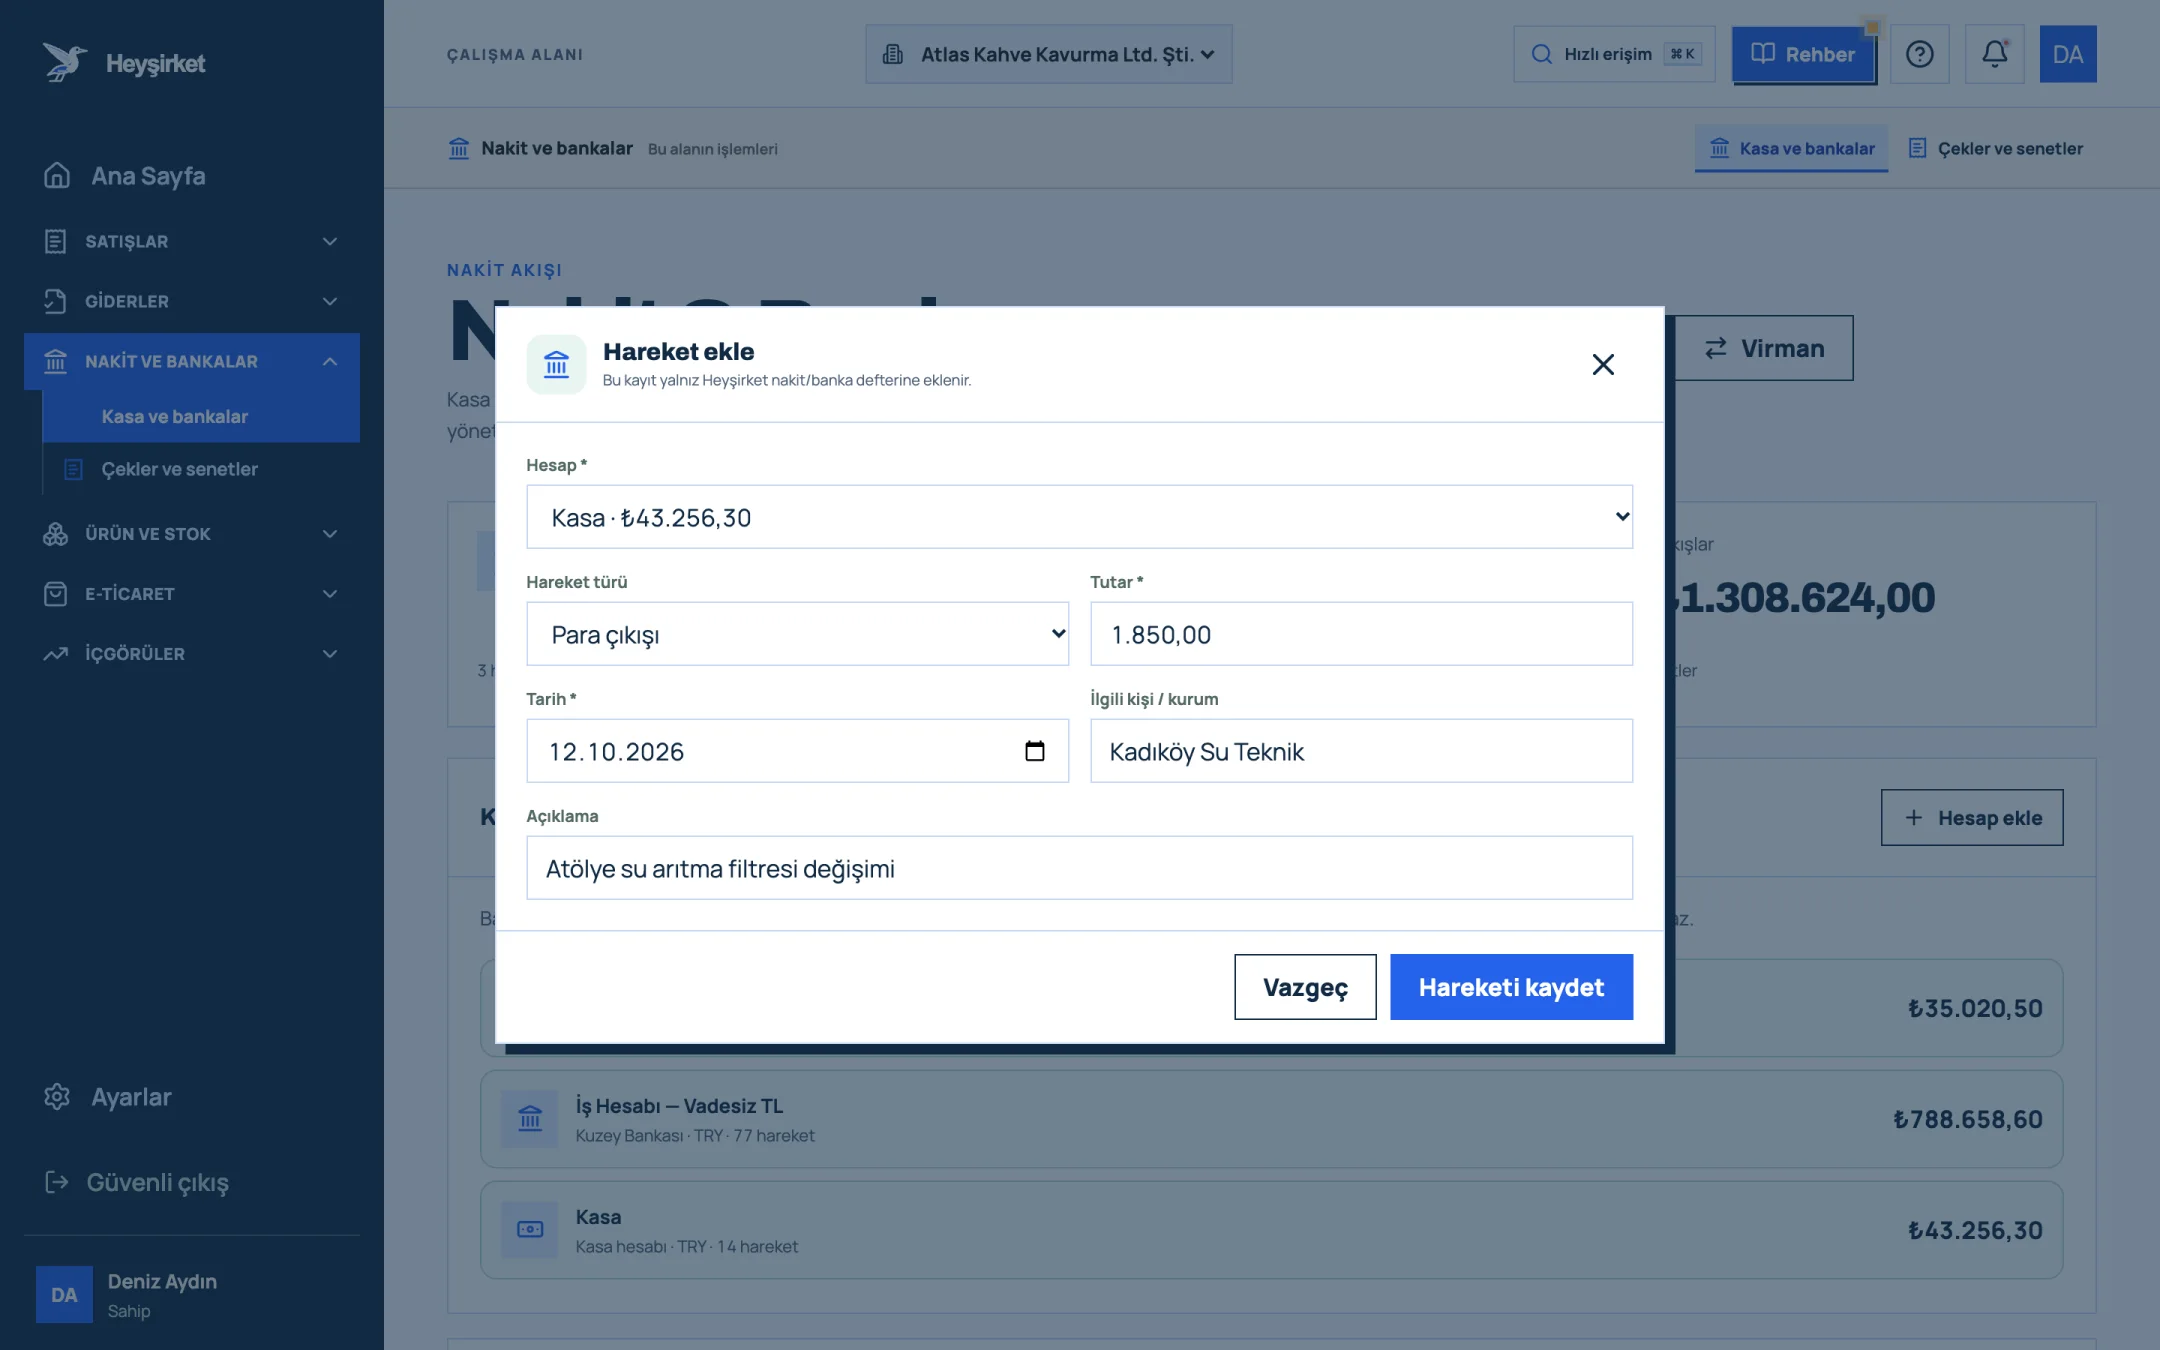
Satıcıya yalnızca payını ödeyin - 1. Hesap seçimi
- 2. Tutar
- 3. Kaydet düğmesi
Vergi payını ayrı bir satırda izleyin
24'ünde vergi dairesine yatırdığınız tevkifat tutarını (örnekte 600 TL) yine Hareket ekle ile ayrı bir para çıkışı olarak, ilgili kurum alanına vergi dairesini yazarak kaydedin.
Vergi payını ayrı bir satırda izleyin - 1. Hesap seçimi
- 2. Tutar
- 3. Kaydet düğmesi
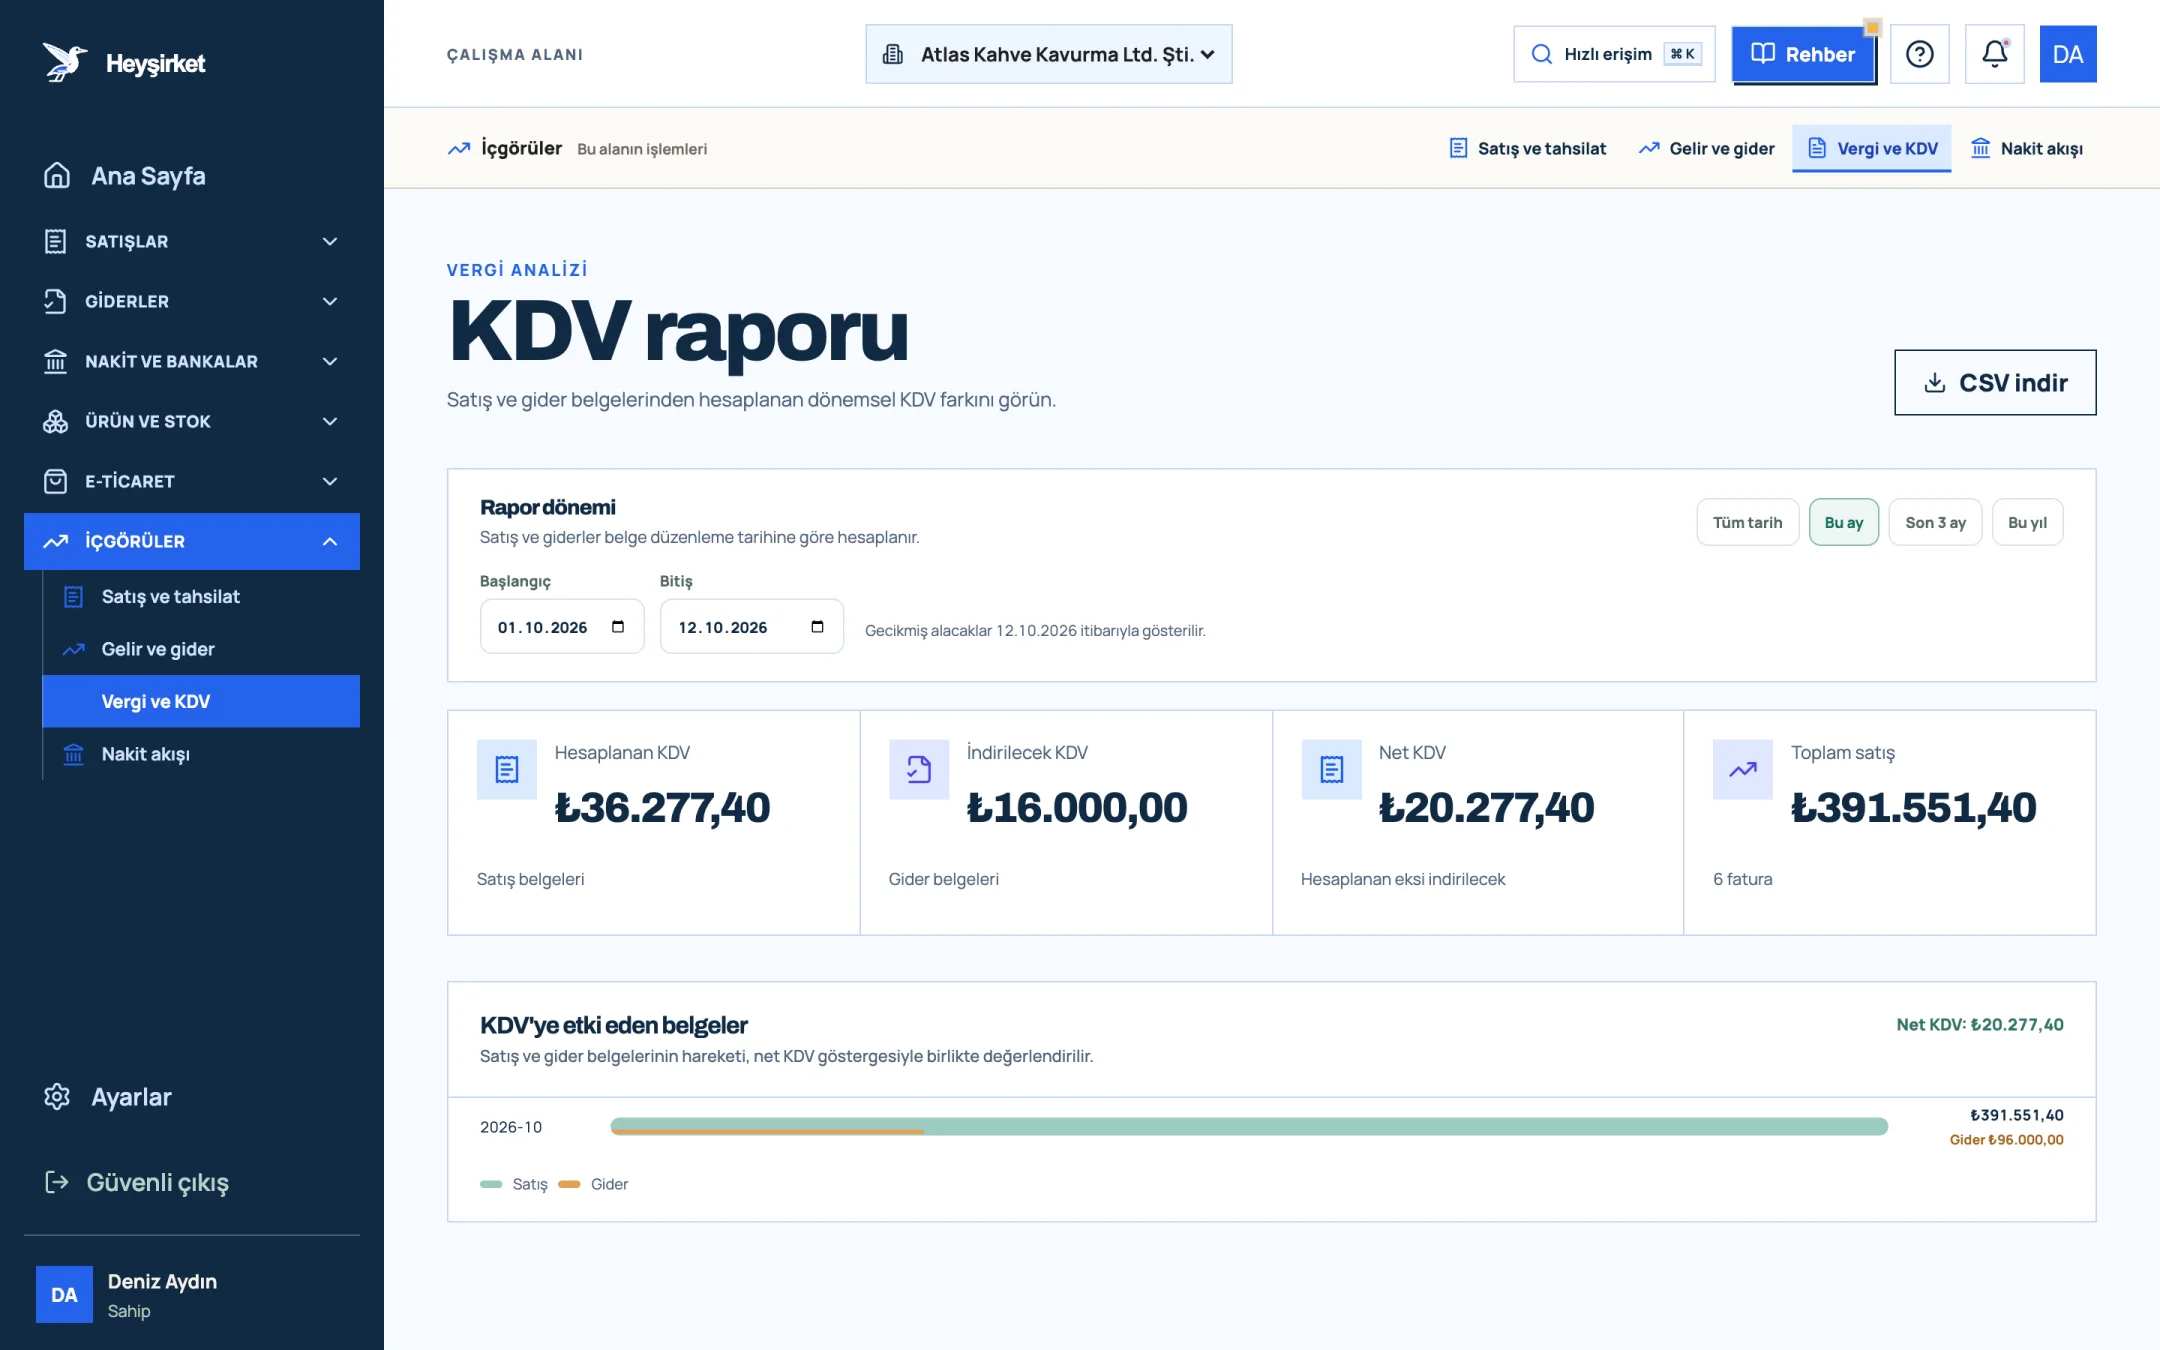
- 1. Hesaplanan KDV
- 2. İndirilecek KDV
- 3. Net KDV
Pratikte en iyi sonuç, iki listeyi yan yana tutmaktan çıkar: rapordaki KDV özeti ve ay içinde not ettiğiniz tevkifatlı faturalar. İkisini ay sonunda mali müşavirinize birlikte gönderdiğinizde, 2 No.lu beyannamede eksik kalan fatura riski büyük ölçüde ortadan kalkar.
Bölüm 7 · Rutin Her ay neyi kontrol etmelisiniz?
Tevkifat ve stopaj kontrolü, ödeme yapmadan önce “bu ödemede vergi kesintisi var mı?” sorusunu sistematik olarak sormaktır. Ay sonunda geriye dönük düzeltmek, ödeme anında doğru yapmaktan her zaman daha zordur.
Tevkifat ve stopaj aylık kontrol listesi
- Bu ay ödenen kira bedelleri kime ödendi: gerçek kişiye mi (stopaj var), şirkete mi (KDV var)?
- Avukat, mali müşavir, danışman gibi serbest meslek ödemelerinin makbuzları ve stopaj tutarları mali müşavire iletildi mi?
- Nakliye, işgücü, temizlik, güvenlik, bakım-onarım faturalarında tevkifat oranı faturada doğru yazılı mı?
- Tevkifatlı faturalarda KDV dahil tutar 12.000 TL sınırını aşıyor mu?
- Satıcıya yalnızca KDV'nin kendisine kalan kısmı mı ödendi?
- Yurt dışından alınan yazılım, reklam ve abonelik hizmetleri (tam tevkifat) listelendi mi?
- 24'ü (2 No.lu KDV) ve 26'sı (muhtasar) için ayrılan tutar bankada hazır mı?
Bu iki tarihin yıl boyu takvimdeki yerini 2026 vergi takvimi yazımızda ay ay gösterdik. KDV'nin genel mantığı için KDV rehberi, belgeleri mali müşavirinize hangi düzende ileteceğiniz için mali müşavirle çalışma yazısına göz atın.
Tevkifat yapılan KDV'yi indirebilir miyim?
Evet. Alıcı, 2 No.lu KDV beyannamesiyle beyan edip ödediği tevkifat tutarını da içeren faturadaki KDV'nin tamamını, genel şartlar sağlandığı sürece 1 No.lu KDV beyannamesinde indirilecek KDV olarak gösterebilir.
Belirlenmiş alıcı değilsem hiç tevkifat yapmam mı?
Hayır. Yük taşımacılığı ve işgücü temini gibi bazı işlemlerde tevkifatı tüm KDV mükellefi alıcılar yapar. Belirlenmiş alıcı şartı yalnızca tebliğde öyle sayılan işlemler için geçerlidir. Her işlem türünü ayrı kontrol edin.
Şirketim bir konut kiralarsa stopaj yapması gerekir mi?
Genel kural olarak evet. Stopaj yükümlüsü bir şirket, gerçek kişiden kiraladığı konut için de (örneğin çalışanına lojman olarak) ödediği kiradan %20 stopaj keser. Konut kirasında stopaj olmaması, kiracının bireysel bir kişi olduğu durumlar içindir. Şirket adına imzalanan her kira sözleşmesini mali müşavirinizle değerlendirin.
Heyşirket'ten tevkifatlı fatura kesebilir miyim?
Hayır. Heyşirket'te faturalar standart satış faturası olarak düzenlenir; tevkifatlı fatura türü desteklenmez. Belirlenmiş alıcılara tevkifat kapsamında hizmet veriyorsanız bu faturaları nasıl düzenleyeceğinizi mali müşavirinizle planlayın.
Stopajı ödemeyi unuttum, ne olur?
Kesilmesi gereken stopajın kesilmemesi veya beyan edilmemesi durumunda vergi, gecikme faizi ve vergi ziyaı cezasıyla birlikte ödemeyi yapan taraftan aranır. Fark ettiğiniz anda mali müşavirinizle pişmanlıkla düzeltme seçeneğini konuşun.
Bu ayın gelen faturalarını tevkifat gözüyle tarayın Gelen e-Faturalar listesini açın, nakliye, işgücü ve bakım-onarım gibi kalemleri ödemeden önce kontrol edin. Gelen e-Faturaları aç
Yazar: Heyşirket Editör Ekibi