Vergi · 13 dk okuma · Güncellendi:
2026 vergi takvimi: KDV, muhtasar, geçici vergi ve yıllık beyanlar ay ay
Bir şirketin vergi yılı aslında dört sabit tarihin ve birkaç yıllık durağın tekrarından ibarettir. Bu tarihleri bir kez ezberlediğinizde, ayın sonu bir koşturmaca olmaktan çıkar ve nakit planınızın parçası olur.
Kısaca
- Aylık rutin dört tarihe dayanır: 2 No.lu KDV izleyen ayın 24'ü, muhtasar ve prim hizmet ile damga vergisi 26'sı, 1 No.lu KDV 28'i, SGK primlerinin ödemesi ise izleyen ayın son günüdür.
- Geçici vergi, üç aylık dönemi izleyen ikinci ayın 17'sinde beyan edilip ödenir; 7566 sayılı Kanunla dördüncü dönem yeniden getirildiği için yılda dört kez verilir.
- Yıllık gelir vergisi beyannamesi mart sonuna kadar verilir ve mart ile temmuz sonunda iki taksitte ödenir; kurumlar vergisi beyanı ve ödemesi nisan sonundadır.
- Ba ve Bs formları 565 Sıra No.lu VUK Genel Tebliği ile Eylül 2024 döneminden itibaren kaldırılmıştır; 2026 takviminde yer almaz.
- Son gün resmi tatile denk gelirse süre izleyen ilk iş gününe uzar; Hazine ve Maliye Bakanlığı ayrıca sirkülerle süre uzatabilir, bu yüzden kesin tarih için GİB duyurularını izlemek gerekir.
Atlas Kahve'nin kurucusu Deniz Hanım, şirketin ikinci yılında bir şeyi fark etti: Vergi ödemeleri hiçbir zaman “sürpriz” değildi, ama her seferinde sürpriz gibi hissettiriyordu. Çünkü tarihleri mali müşaviri biliyordu, o bilmiyordu.
Oysa Türk vergi sisteminin aylık ritmi şaşırtıcı derecede sabittir. Bir avuç tarih, yıl boyunca aynı sırayla tekrar eder. Bu yazıda 2026'nın tüm önemli beyan ve ödeme günlerini ay ay bir tabloda topluyoruz.
Yazının sonunda, bu tarihleri bir takvim hatırlatmasından daha işe yarar bir şeye, yani nakit planınıza dönüştürmenin basit bir yöntemini de bulacaksınız.
Bölüm 1 · Temel Vergi takvimi nedir ve neden “ayın 28'i” tek başına yetmez?
Vergi takvimi, bir işletmenin beyanname vermesi ve vergi ödemesi gereken yasal son günlerin yıl boyunca sıralanmış listesidir. Bu sürelerin çoğu vergi kanunlarında genel kural olarak yazılıdır; Gelir İdaresi Başkanlığı (GİB) ise her yıl bu kuralları somut tarihlere çevirir.
Pek çok işletme sahibi yalnızca KDV'nin “28'i” olduğunu bilir. Ama aynı ay içinde 24'ünde tevkifat KDV'si, 26'sında muhtasar ve damga vergisi, ay sonunda da SGK primi vardır. Üç ayda bir bunlara geçici vergi eklenir.
- 24 2 No.lu KDV (sorumlu sıfatıyla) beyan ve ödeme günü
- 26 Muhtasar ve prim hizmet, damga vergisi
- 28 1 No.lu KDV beyan ve ödeme günü
- 17 Geçici vergi (çeyreği izleyen 2. ay)
Bu dört sayı, yılın neredeyse tüm takvimini taşır. Şimdi sırayla her birinin ne olduğuna bakalım; önce en sık karşılaşılanla başlayalım.
Bölüm 2 · Aylık ritim Her ay hangi beyannameler verilir?
Aylık beyannameler, vergilendirme dönemi bir takvim ayı olan ve dönemi izleyen ay içinde verilen beyannamelerdir. Bir limited şirket veya bilanço esasına göre defter tutan bir işletme için bunlar tipik olarak KDV, muhtasar ve prim hizmet ile damga vergisi beyannameleridir.
| Beyanname | Neyi kapsar? | Son gün | Ödeme |
|---|---|---|---|
| 2 No.lu KDV | Alıcının sorumlu sıfatıyla ödediği KDV (tevkifat, yurt dışından hizmet) | 24'ü | Aynı gün |
| Muhtasar ve prim hizmet (MPHB) | Ücret, kira, serbest meslek ödemelerinden kesilen gelir vergisi ve SGK bildirimi | 26'sı | Vergi 26'sı; SGK primi ayın son günü |
| Damga vergisi | Sözleşme, bordro gibi kâğıtlardan doğan damga vergisi | 26'sı | Aynı gün |
| 1 No.lu KDV | Satışlarınızdaki hesaplanan KDV ile alışlarınızdaki indirilecek KDV farkı | 28'i | Aynı gün |
KDV'nin işleyişini ayrıntılı merak ediyorsanız KDV rehberi yazımız hesaplanan, indirilecek ve devreden KDV'yi örnekle anlatıyor. Tevkifat ve stopajın neden 24'ü ile 26'sını doğurduğunu ise tevkifat ve stopaj yazısında bulabilirsiniz.
Muhtasar beyannamede küçük bir istisna var. Bunu bilmeyen birçok küçük işveren, gereksiz yere her ay vergi kesintisi beyan ettiğini sanır.
Üç aylık muhtasar kimlere açık?
Çalıştırdığı işçi sayısı 1 ile 10 arasında olan işverenler, vergi kesintilerini isteğe bağlı olarak üç ayda bir beyan edebilir. Bu durumda SGK bildirimi yine her ay yapılır; yalnızca vergi tarafı mart, haziran, eylül ve aralık dönemlerinde toplu beyan edilir. Bu tercihin şartlarını ve vergi dairesine bildirimini mali müşavirinizle netleştirin.
Bölüm 3 · Çeyrekler Geçici vergi 2026'da neden yılda dört kez?
Geçici vergi, gelir ve kurumlar vergisi mükelleflerinin yıl içindeki üç aylık kazançları üzerinden peşin ödedikleri ve yıl sonunda yıllık beyannamede mahsup edilen vergidir. Üç aylık dönemi izleyen ikinci ayın 17'sine kadar beyan edilir ve aynı gün ödenir.
2021'de 7338 sayılı Kanunla dördüncü dönem geçici vergi kaldırılmıştı. 19 Aralık 2025 tarihli Resmî Gazete'de yayımlanan 7566 sayılı Kanunla bu dönem yeniden getirildi; 2025'in son çeyreği için beyanname 17 Şubat 2026'da verildi. Yani 2026'da şirketinizin takviminde dört geçici vergi durağı var.
| Dönem | Kapsadığı aylar | Beyan ve ödeme |
|---|---|---|
| 2025 IV. dönem | Ekim - Aralık 2025 | 17 Şubat 2026 |
| 2026 I. dönem | Ocak - Mart | 18 Mayıs 2026 (17 Mayıs pazar) |
| 2026 II. dönem | Nisan - Haziran | 17 Ağustos 2026 |
| 2026 III. dönem | Temmuz - Eylül | 17 Kasım 2026 |
| 2026 IV. dönem | Ekim - Aralık | 17 Şubat 2027 (genel kurala göre) |
Çeyrek sonu tahmininde Heyşirket'in gelir gider raporu iyi bir başlangıç noktasıdır. Ama dikkat: bu rapor muhasebe kârını değil, kayıtlı satış, tahsilat ve giderlerinizi gösterir.
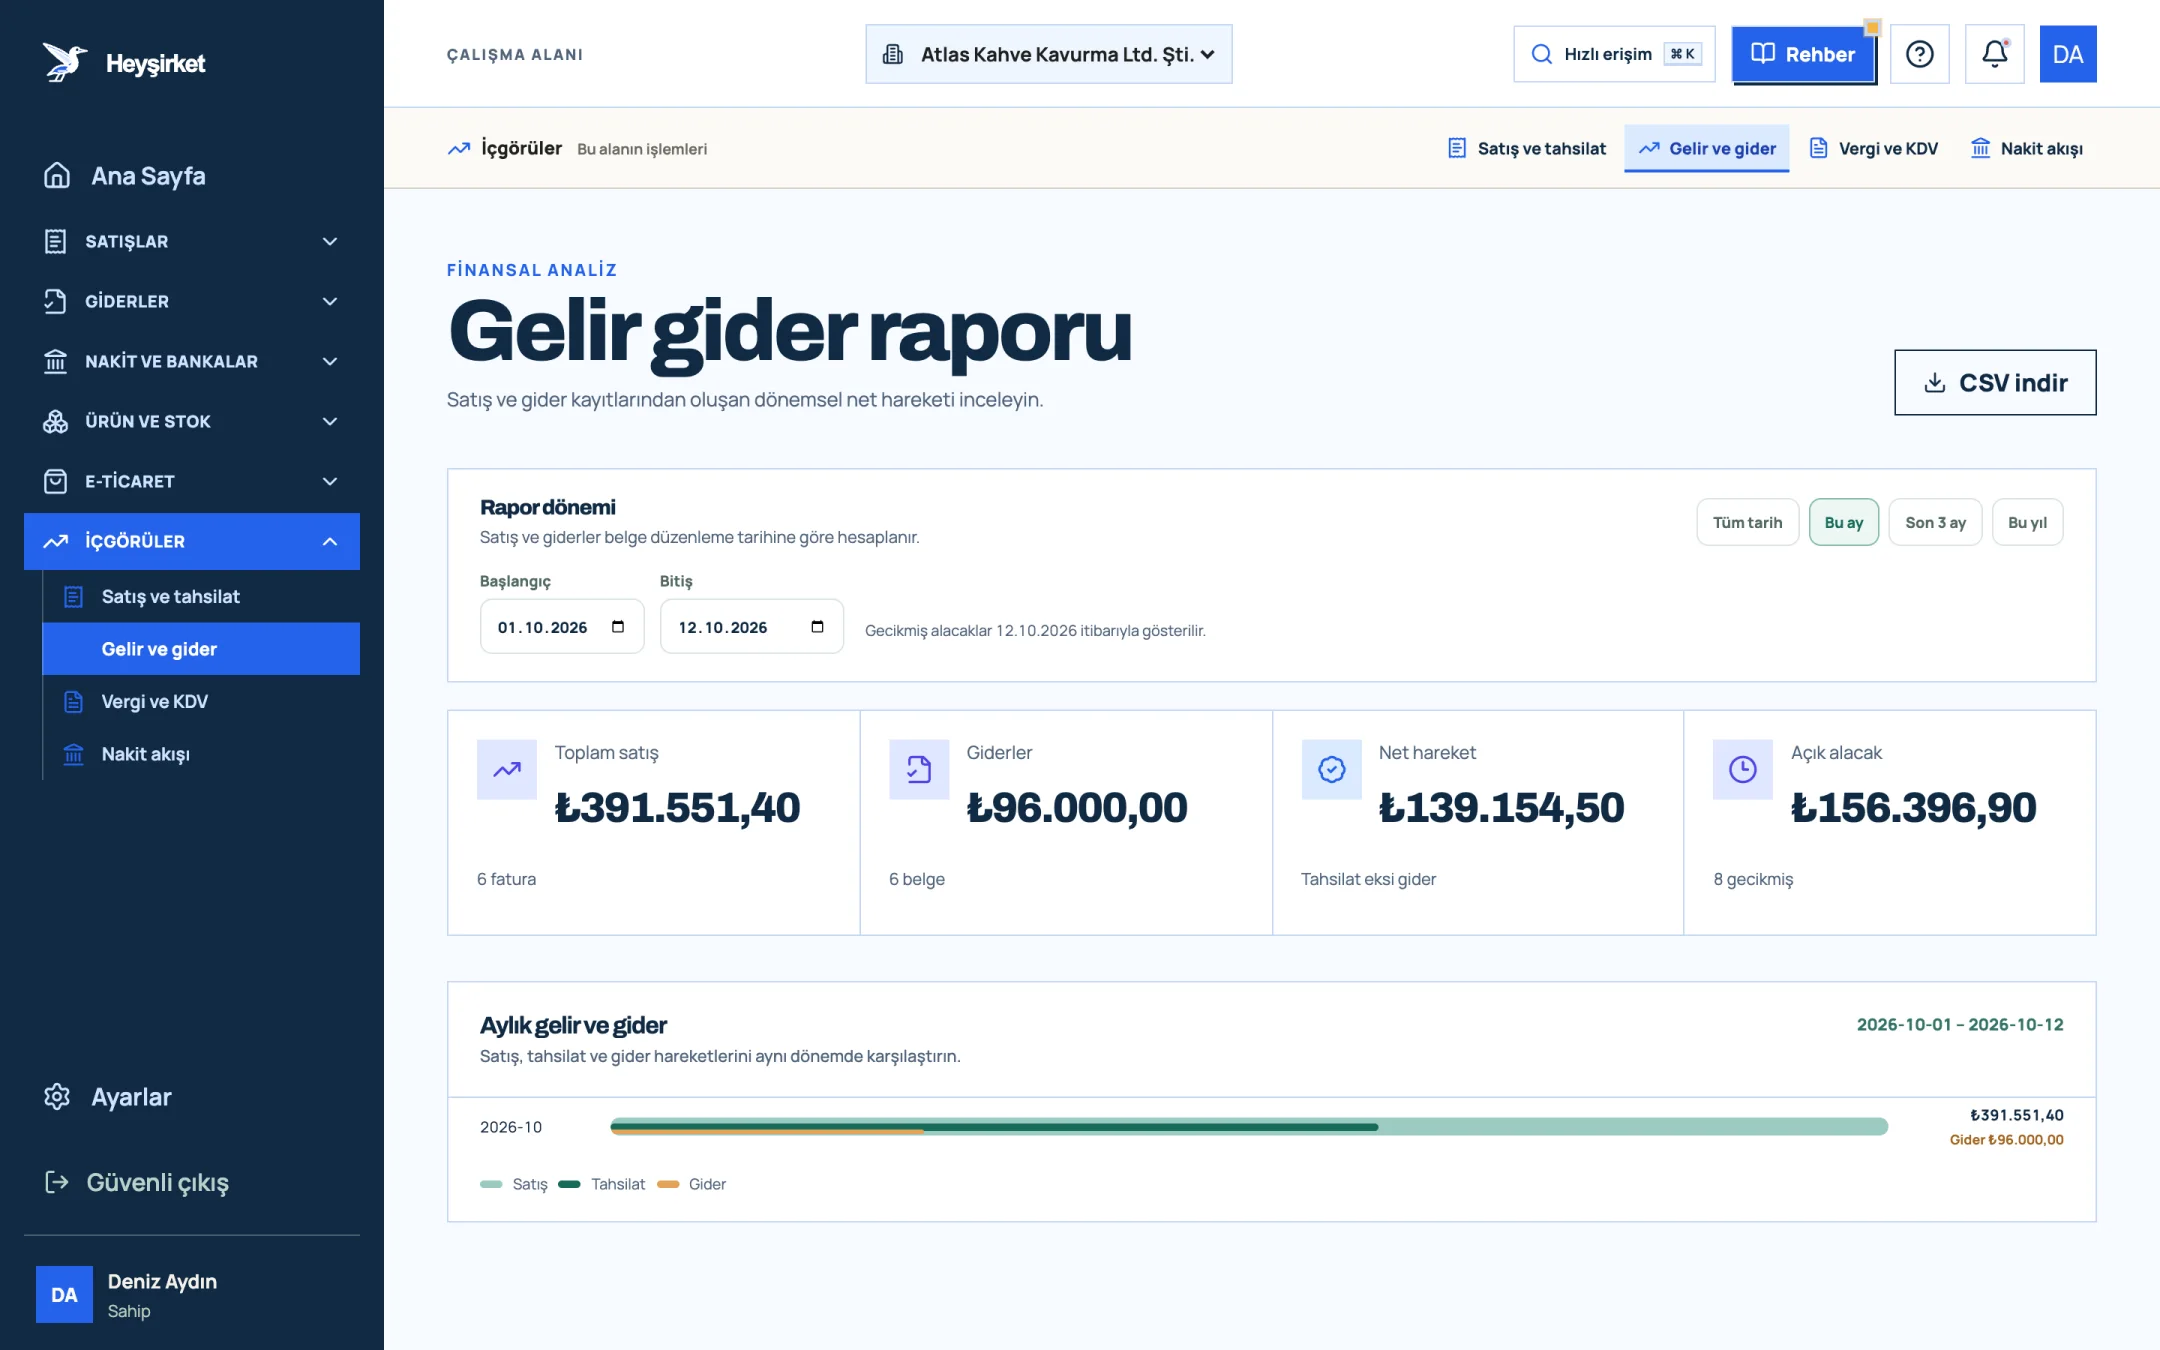
- 1. Toplam satış ve giderler
- 2. Aylık gelir ve gider grafiği
Aylık ve çeyreklik ritmi çözdük. Peki yılda yalnızca bir kez gelen, ama en büyük tutarları taşıyan beyannameler ne zaman?
Bölüm 4 · Yıllık duraklar Yıllık gelir ve kurumlar vergisi ne zaman verilir?
Yıllık gelir vergisi beyannamesi, şahıs işletmelerinin ve diğer gelir vergisi mükelleflerinin bir önceki yılın kazancını beyan ettiği beyannamedir; mart ayının sonuna kadar verilir. Kurumlar vergisi beyannamesi ise sermaye şirketlerinin yıllık kazancını beyan ettiği beyannamedir ve nisan ayının sonuna kadar verilir.
| Vergi | Kim verir? | Beyan | Ödeme |
|---|---|---|---|
| Yıllık gelir vergisi | Şahıs işletmeleri, serbest meslek, kira geliri beyan edenler | 1-31 Mart 2026 | İki taksit: mart ve temmuz sonu |
| Kurumlar vergisi | Limited ve anonim şirketler | 1-30 Nisan 2026 | Tek seferde, nisan sonu |
| Motorlu taşıtlar vergisi | Şirket adına kayıtlı araç sahipleri | Beyan yok | Ocak ve temmuz sonu, iki taksit |
| Emlak vergisi | Taşınmaz sahipleri (belediyeye) | Beyan yalnız değişiklikte | Mayıs ve kasım sonu, iki taksit |
Yıllık beyanlarda ödenecek tutardan, yıl içinde ödenen geçici vergiler ve stopajlar mahsup edilir. Bu yüzden geçici vergiyi düzenli ödemek, nisanda tek seferde büyük bir ödemeyle karşılaşmamanızın da güvencesidir.
Şahıs şirketi ile limited arasındaki vergi farkını merak ediyorsanız şahıs mı limited mi yazımız iki yapının takvimini de karşılaştırıyor.
Bölüm 5 · Takvimden çıkanlar Ba-Bs formları 2026'da hâlâ veriliyor mu?
Hayır. Form Ba ve Form Bs bildirimleri, 25 Eylül 2024 tarihli Resmî Gazete'de yayımlanan 565 Sıra No.lu VUK Genel Tebliği ile kaldırıldı ve Eylül 2024 döneminden itibaren verilmiyor. Bu yüzden 2026 takviminde ayın sonundaki Ba-Bs günü artık yok.
Gerekçe basit: e-Fatura ve e-Arşiv yaygınlaştıkça idare, hangi firmanın kime ne sattığını zaten elektronik olarak görüyor. Bu bir kolaylık, ama aynı zamanda bir uyarı: belgelerinizdeki tutarsızlıklar artık bildirim beklemeden fark edilebiliyor.
Bölüm 6 · Tablo 2026 vergi takvimi ay ay nasıl görünüyor?
Aşağıdaki tablo, tipik bir limited şirket için 2026'nın her ayında hangi yükümlülüklerin son gününün geldiğini gösterir. Her satırdaki beyannameler bir önceki ayın dönemine aittir; tarihler genel kurala göredir, tatil ve uzatmalar ayrıca uygulanır.
| Ay | 24'ü | 26'sı | 28'i | Ek durak |
|---|---|---|---|---|
| Ocak | KDV-2 (Aralık) | MPHB, damga (Aralık) | KDV-1 (Aralık) | MTV 1. taksit, ay sonu |
| Şubat | KDV-2 (Ocak) | MPHB, damga (Ocak) | KDV-1 (Ocak) | 17 Şubat: 2025 IV. dönem geçici vergi |
| Mart | KDV-2 (Şubat) | MPHB, damga (Şubat) | KDV-1 (Şubat) | 31 Mart: yıllık gelir vergisi beyanı ve 1. taksit |
| Nisan | KDV-2 (Mart) | MPHB, damga (Mart); 3 aylık muhtasar | KDV-1 (Mart) | 30 Nisan: kurumlar vergisi |
| Mayıs | KDV-2 (Nisan) | MPHB, damga (Nisan) | KDV-1 (Nisan) | 18 Mayıs: I. dönem geçici vergi; emlak vergisi 1. taksit |
| Haziran | KDV-2 (Mayıs) | MPHB, damga (Mayıs) | KDV-1 (Mayıs) | — |
| Temmuz | KDV-2 (Haziran) | MPHB, damga (Haziran); 3 aylık muhtasar | KDV-1 (Haziran) | Gelir vergisi 2. taksit ve MTV 2. taksit, ay sonu |
| Ağustos | KDV-2 (Temmuz) | MPHB, damga (Temmuz) | KDV-1 (Temmuz) | 17 Ağustos: II. dönem geçici vergi |
| Eylül | KDV-2 (Ağustos) | MPHB, damga (Ağustos) | KDV-1 (Ağustos) | — |
| Ekim | KDV-2 (Eylül) | MPHB, damga (Eylül); 3 aylık muhtasar | KDV-1 (Eylül) | — |
| Kasım | KDV-2 (Ekim) | MPHB, damga (Ekim) | KDV-1 (Ekim) | 17 Kasım: III. dönem geçici vergi; emlak vergisi 2. taksit |
| Aralık | KDV-2 (Kasım) | MPHB, damga (Kasım) | KDV-1 (Kasım) | Yıl sonu sayım ve kapanış hazırlığı |
Tabloya bir kez bakınca bir şey dikkat çekiyor: şubat, mayıs, ağustos ve kasım, “ağır” aylardır. Bu aylarda aylık vergilere geçici vergi eklenir ve nakit ihtiyacı belirgin biçimde artar.
Tarihleri bilmek işin yarısı. Diğer yarısı, o tarihlerde ne kadar ödeyeceğinizi önceden bilmek. Asıl fark burada yaratılır.
Bölüm 7 · Tahmin Ödenecek tutarı 28'inden önce nasıl tahmin edersiniz?
Vergi tahmini, beyanname dönemini beklemeden kendi satış ve gider kayıtlarınızdan yaklaşık ödeme tutarını çıkarmaktır. Kesin rakamı mali müşaviriniz hesaplar; sizin amacınız o rakamın sürpriz olmamasıdır.
- Ay boyunca — Faturalar ve giderler kaydedilir
- Ayın 15'i — Ara KDV tahmini
- Ay sonu — Belgeler tamamlanır, mali müşavire gider
- İzleyen ayın 22'si — Vergi parası ayrılır
- 24-26-28 — Beyanlar verilir, ödemeler yapılır
Heyşirket'te bu döngünün iki ekranı var. İlki, portalı açtığınızda karşınıza çıkan genel bakış ekranı: ayın satış, tahsilat ve gider rakamlarını tek bakışta görürsünüz.
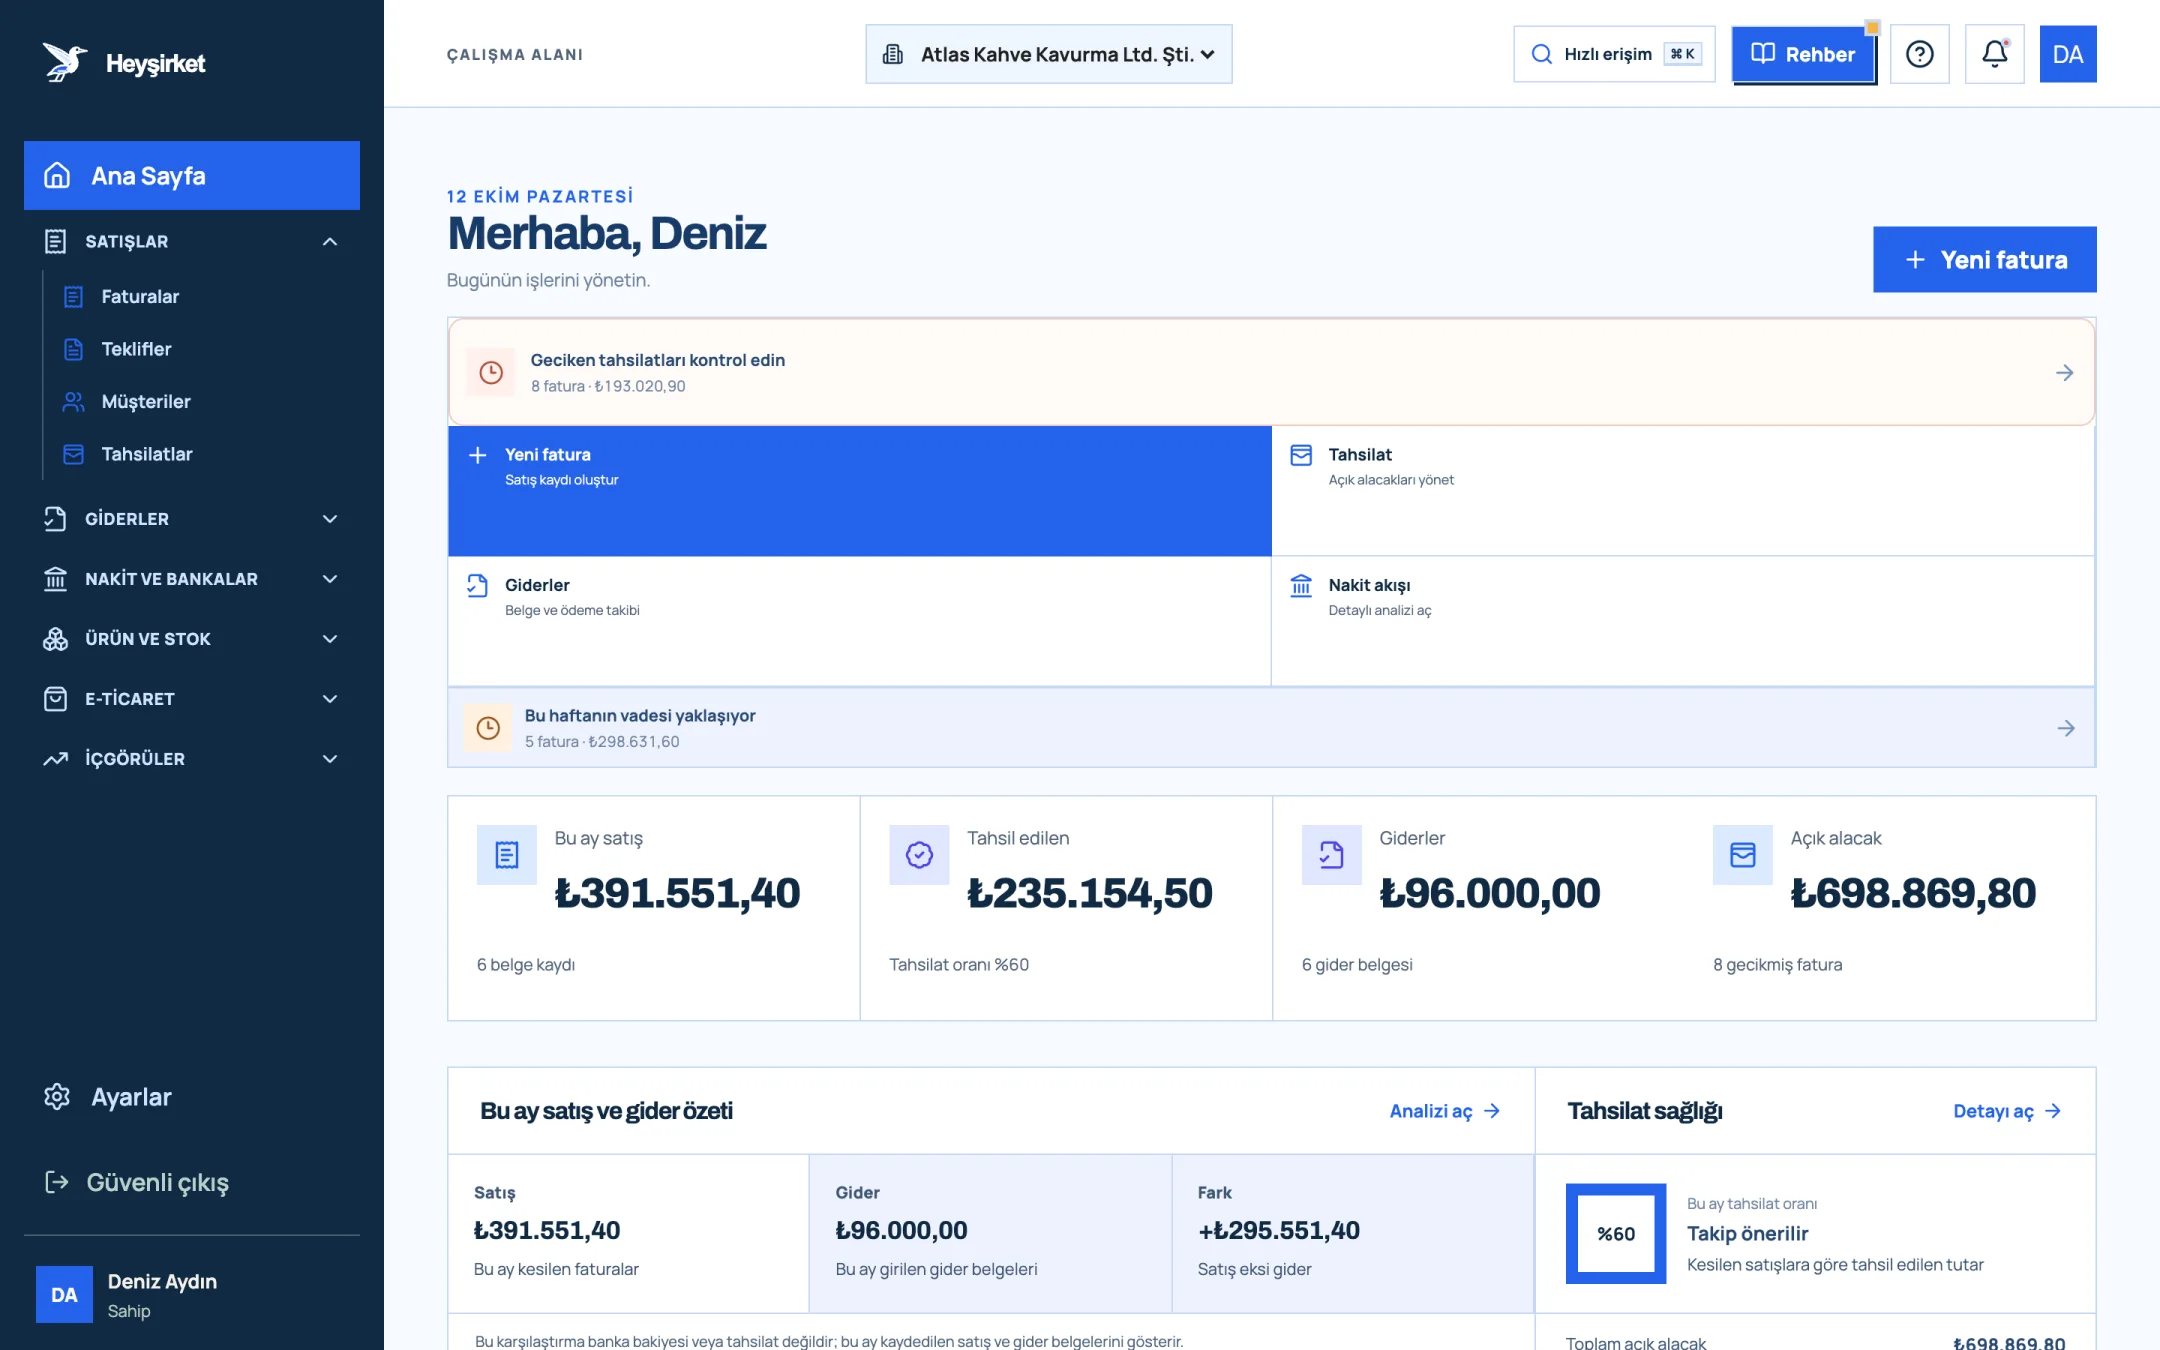
- 1. Yeni fatura oluşturma düğmesi
- 2. Geciken tahsilat uyarısı
- 3. Bu ay kesilen satış toplamı
- 4. Toplam açık alacak
İkincisi, İçgörüler grubundaki Vergi ve KDV raporudur. Bu ekran, satış belgelerinizden hesaplanan KDV'yi ve gider belgelerinizden indirilecek KDV'yi toplayarak Net KDV kartında gösterir.
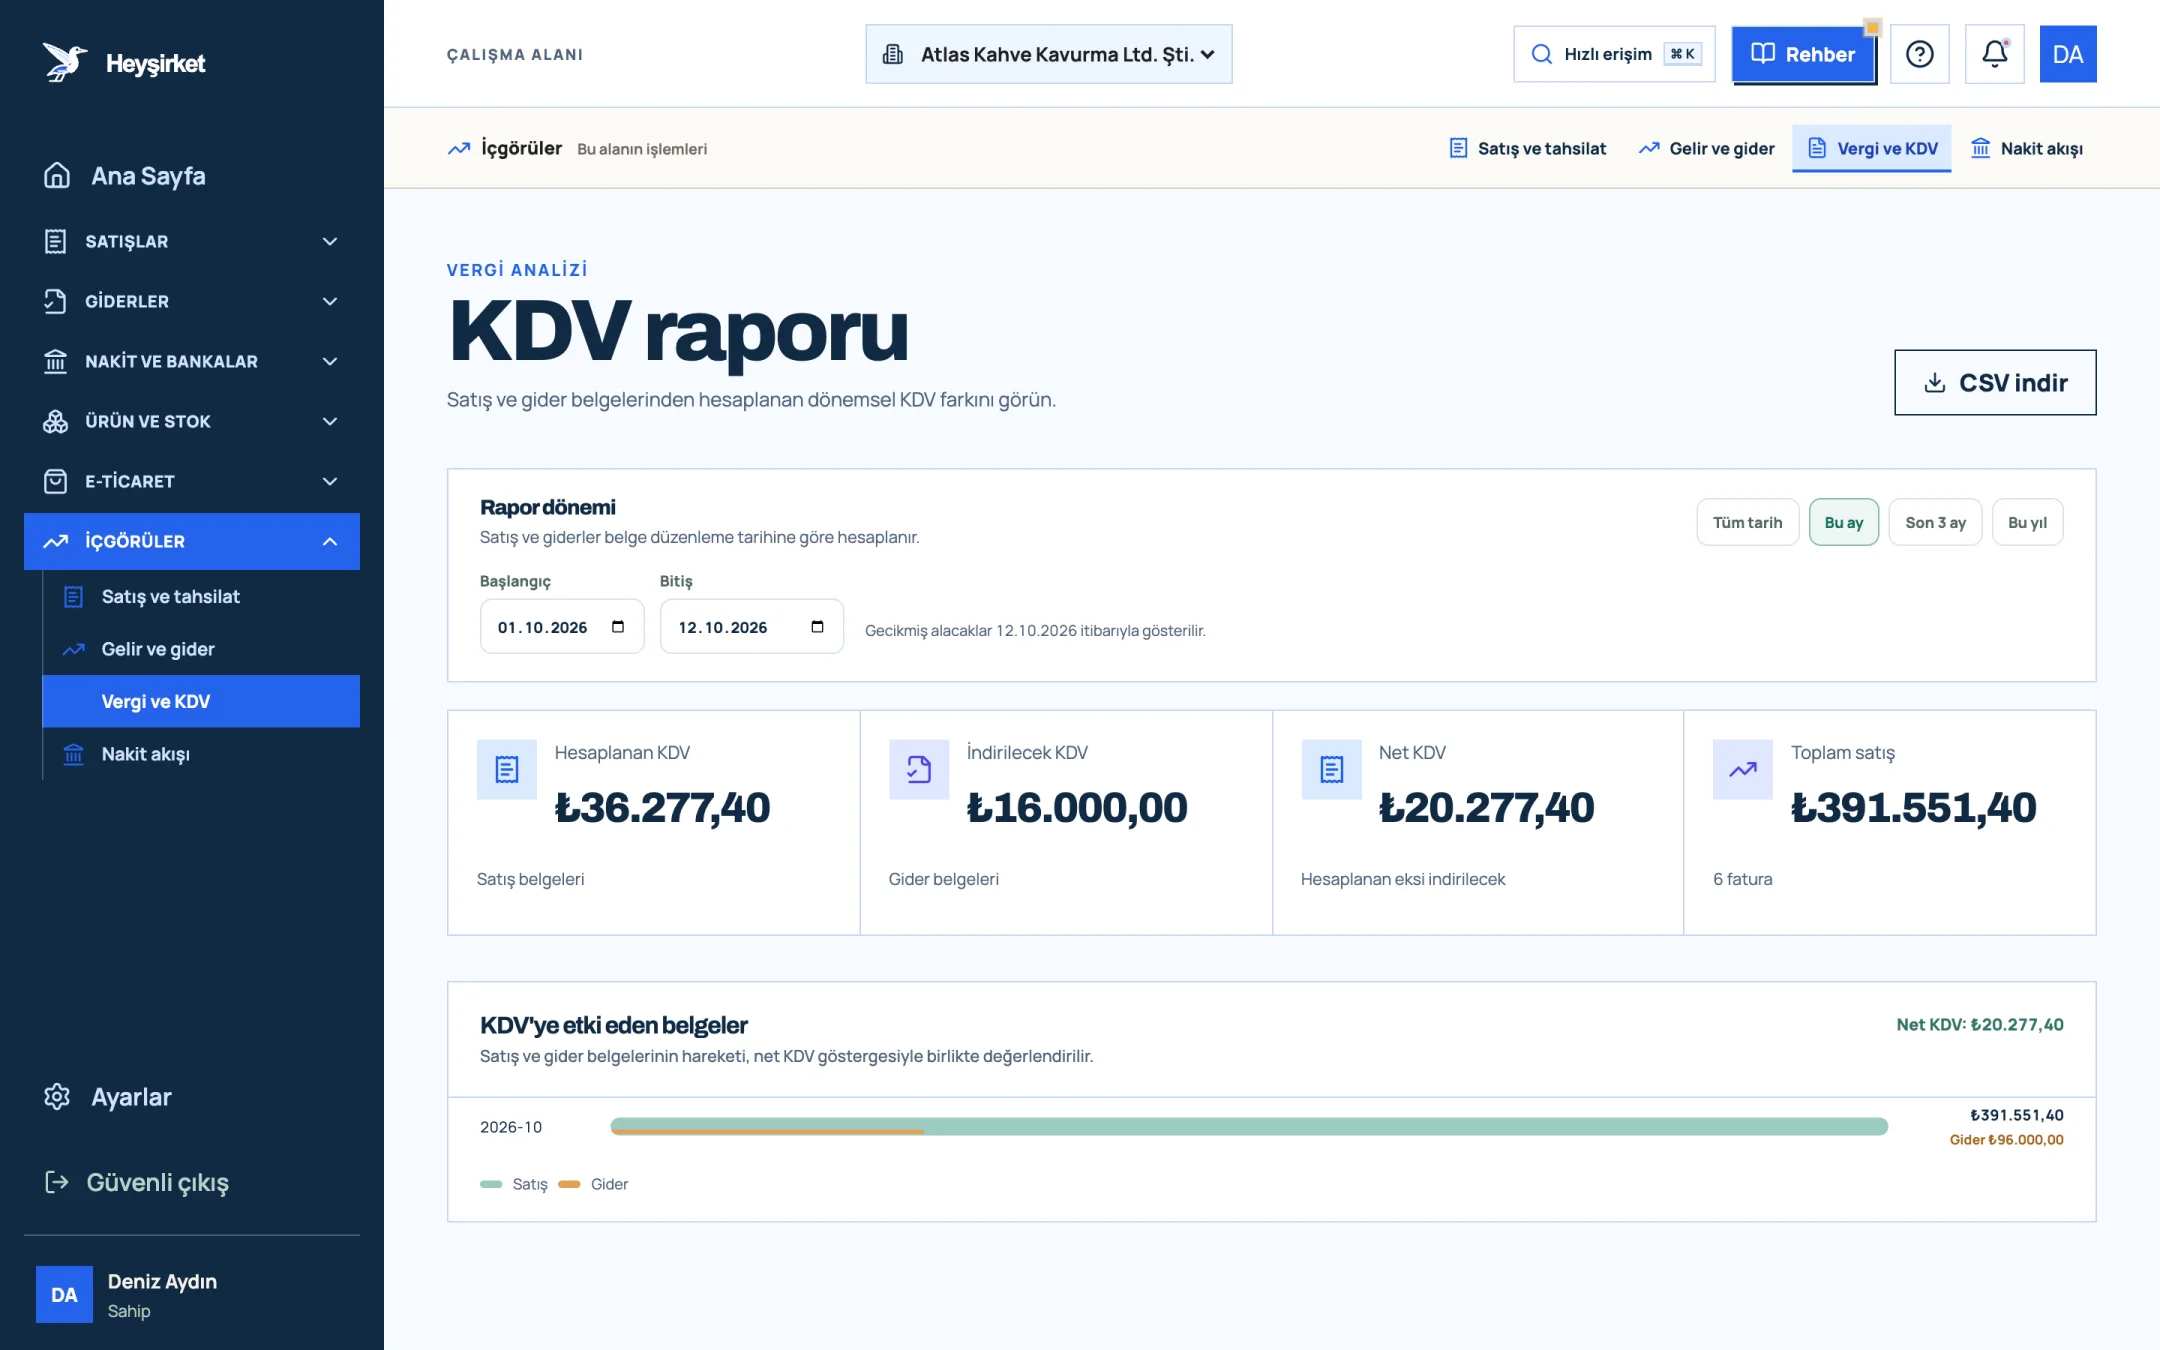
- 1. Hesaplanan KDV
- 2. İndirilecek KDV
- 3. Net KDV
| Hesaplanan KDV (satış belgeleri) | 36.277,40 TL |
|---|---|
| İndirilecek KDV (gider belgeleri) | − 16.000,00 TL |
| Rapordaki Net KDV | 20.277,40 TL |
| Önceki dönemden devreden KDV (mali müşavirden) | − 0,00 TL |
| 28 Kasım için ayrılacak tahmini tutar | ≈ 20.300 TL ve artacak |
Ay daha bitmediği için tutar ayın kalanındaki satış ve giderlerle değişecek. Rapor devreden KDV'yi, tevkifatı ve indirilemeyen KDV'yi ayrıca ayıklamaz; bu yüzden sonuç bir tahmindir, kesin tutarı beyanname belirler.
Raporun ekran ekran anlatımı için KDV raporu rehberi sayfasına bakabilirsiniz. Bu tahmini nakit planınıza eklemek için ise nakit akışı raporu iyi bir tamamlayıcıdır.
Bölüm 8 · Sistem Son günü kaçırmamak için hangi düzeni kurmalısınız?
Vergi son gününü kaçırmamanın yolu, beyannameyi değil, belgeleri zamanında hazır etmektir. Mali müşavirler beyannameyi genellikle son birkaç günde hazırlar; geciken bir gider belgesi, sizin için indirilmemiş KDV ya da düzeltme beyannamesi demektir.
Beyanname zamanında verilmezse usulsüzlük cezası, vergi zamanında ödenmezse gecikme zammı doğar. Ayrıca süresinde verilmeyen bir KDV beyannamesi, kimi durumlarda indirim hakkının kullanılmasını tartışmalı hâle getirebilir. Kısacası gecikmenin maliyeti, ödenecek vergiden fazla olabilir.
Her ay tekrar eden vergi hazırlık listesi
- Ayın son günü itibarıyla tüm satış faturaları kesildi, iptal ve iadeler ayrıldı mı?
- Gider belgeleri ve fişler doğru KDV oranıyla Giderler ekranına girildi mi?
- Gelen e-Faturalar listesi tedarikçi faturalarıyla karşılaştırıldı mı?
- Tevkifatlı alışlar ve stopajlı ödemeler (kira, serbest meslek) mali müşavire ayrıca bildirildi mi?
- Personel giriş-çıkışları ve ücret bilgileri ayın ilk haftasında iletildi mi?
- KDV raporundaki Net KDV tahmini ile mali müşavirin rakamı karşılaştırıldı mı?
- 24'ü, 26'sı ve 28'i için ayrılan tutar bankada hazır mı?
- Çeyrek sonu aylarında (mart, haziran, eylül, aralık) geçici vergi tahmini istendi mi?
Belgeleri mali müşavirinize hangi düzende ve ne zaman göndereceğinizi mali müşavirle çalışma yazısında, ayın kapanış adımlarını ise ay sonu kapanış kontrol listesi yazısında ayrıntılı anlattık.
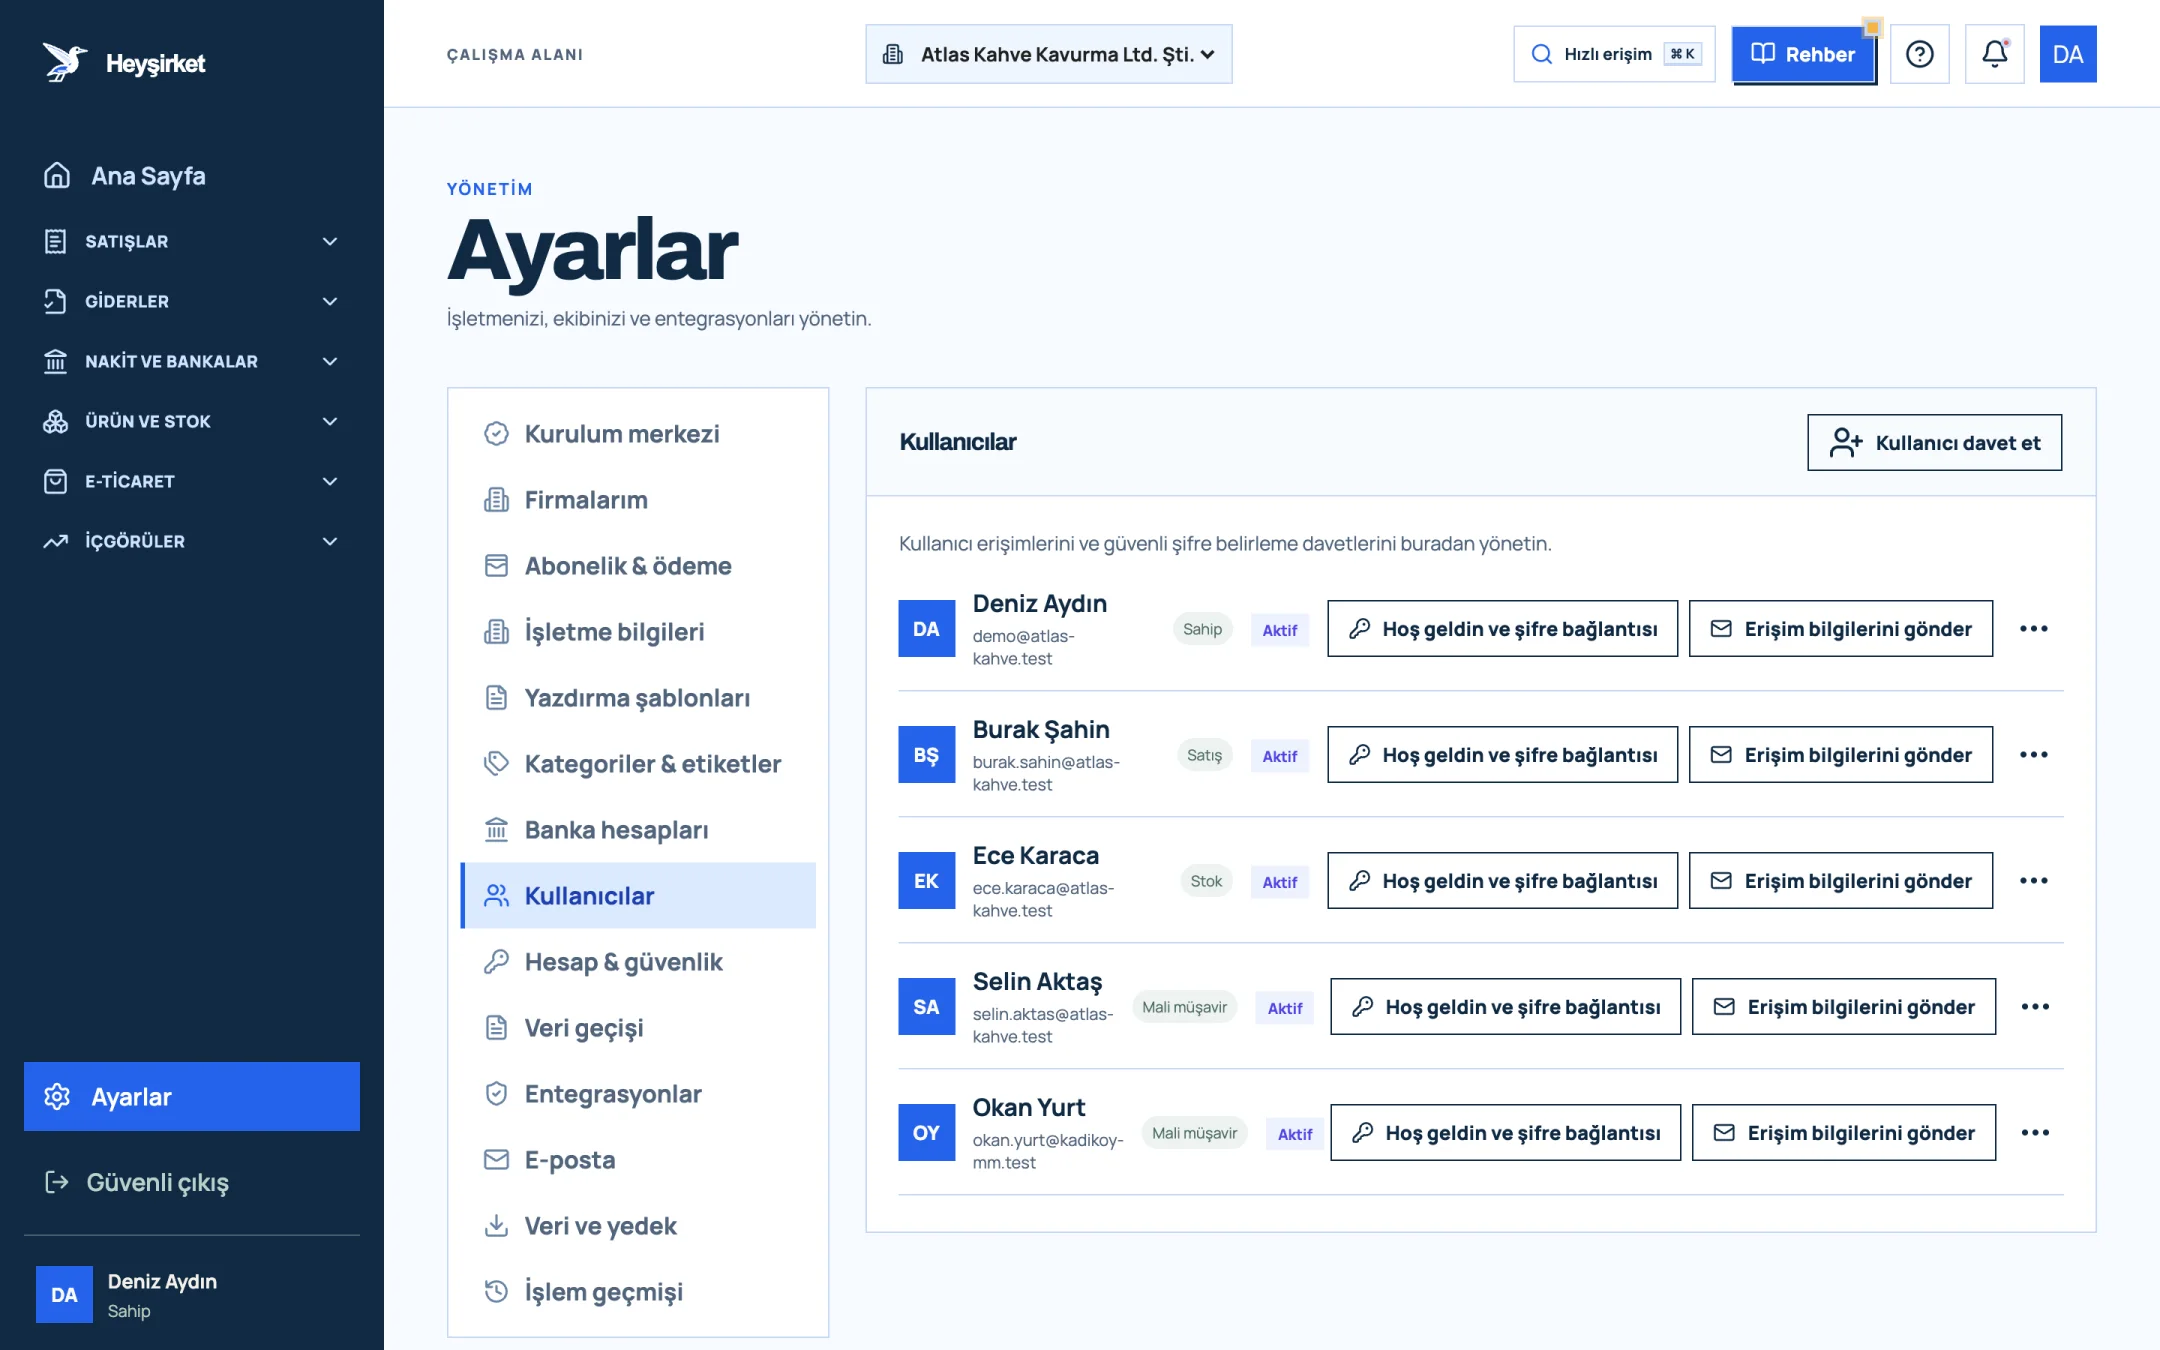
- 1. Kullanıcı davet et
- 2. Kullanıcı rolü (Sahip, Satış, Stok, Mali müşavir)
- 3. Erişim bilgilerini gönder
Vergi takvimi bir yük listesi değil, nakit planının iskeletidir. Tarihleri bilen işletme, parasını da önceden ayırır.
Heyşirket bilgi merkezi
KDV beyannamesi her ay mı verilir, hiç satış olmasa da?
Evet. KDV mükellefleri için vergilendirme dönemi kural olarak aylıktır ve o ay hiç işlem olmasa bile 1 No.lu KDV beyannamesi izleyen ayın 28'ine kadar verilir. Ödenecek tutar çıkmayabilir, ama beyanname verilmezse usulsüzlük cezası doğar.
Muhtasar ve prim hizmet beyannamesindeki SGK primi de 26'sında mı ödenir?
Hayır. Beyanname ve gelir vergisi kesintisinin ödemesi izleyen ayın 26'sındadır; SGK primleri ise izleyen ayın son gününe kadar ödenir. İki ödemeyi nakit planınızda ayrı satırlar olarak izleyin.
Dördüncü dönem geçici vergi kaldırılmamış mıydı?
2021'de 7338 sayılı Kanunla kaldırılmıştı. 19 Aralık 2025 tarihli Resmî Gazete'de yayımlanan 7566 sayılı Kanunla yeniden getirildi; 2025'in son çeyreği için beyanname 17 Şubat 2026'da verildi. 2026'nın son çeyreği için de genel kurala göre 17 Şubat 2027'de beyan beklenir.
Son gün hafta sonuna denk gelirse ne olur?
VUK 18. madde gereği süre, izleyen ilk iş gününün mesai bitimine uzar. Örneğin 17 Mayıs 2026 pazar olduğu için birinci dönem geçici vergi 18 Mayıs'ta verildi. Bakanlık ayrıca sirkülerle süre uzatabilir; bu yüzden ay sonuna doğru GİB duyurularını kontrol etmek iyi bir alışkanlıktır.
Ba-Bs formunu vermediğim için ceza gelir mi?
Eylül 2024 ve sonrası dönemler için Ba-Bs bildirimi kaldırıldığından ceza söz konusu olmaz. Eylül 2024 öncesine ait eksik bildirimler ise zamanaşımı süresi içinde hâlâ önem taşıyabilir; bu dönemleri mali müşavirinizle kontrol edin.
Heyşirket bana vergi son günlerini hatırlatır mı?
Heyşirket'te vergi takvimi hatırlatıcısı bulunmuyor. Bunun yerine Vergi ve KDV raporuyla ödenecek KDV'yi önceden tahmin edebilir, mali müşavirinizi ekibe ekleyerek belgelerin zamanında görünmesini sağlayabilirsiniz. Tarih hatırlatmaları için takvim uygulamanızı kullanın.
Bu ayın KDV tahminini şimdi görün Vergi ve KDV raporunu Bu ay aralığıyla açın; Net KDV kartı, ayın 28'inde ayırmanız gereken tutarın ilk tahminini verir. KDV raporunu aç
Yazar: Heyşirket Editör Ekibi