Cari · 10 dk okuma · Güncellendi:
Müşteri risk limiti nasıl belirlenir? Kredi limiti hesabı ve cari risk takibi
Vadeli satış, müşterinize faizsiz kredi vermektir. Risk limiti bu kredinin tavanıdır ve ne kadar olacağına satış heyecanı değil ödeme geçmişi karar vermelidir.
Kısaca
- Müşteri risk limiti, bir müşterinin aynı anda size borçlu olabileceği en yüksek tutardır; vade ise tek bir faturanın kaç gün sonra ödeneceğidir.
- Limit belirlerken aylık alım hacmi, vade süresi, ödeme geçmişi, müşterinin cirodaki payı ve varsa teminat birlikte değerlendirilir.
- Yeni müşteriye küçük bir limitle başlayıp düzenli ödeme geldikçe limiti kademeli artırmak, en düşük riskli yöntemdir.
- Cari risk takibinde açık bakiye, vadesi geçen tutar, ortalama ödeme gecikmesi ve limit kullanım oranı düzenli izlenir.
- Heyşirket her müşteriye 0-100 arası bir risk puanı verir ve nedenlerini yazar; puan uyarısı işlemi engellemez, ama müşteri kartına risk limiti yazdıysanız limiti aşan fatura kesilmez.
Bir müşteri iyi sipariş veriyor, siz de memnunsunuz. Sonra bir gün fark ediyorsunuz ki bu müşterinin size olan borcu, iki aylık kiranızı aşmış. Ödemeler biraz yavaşlamış ama siparişler gelmeye devam etmiş. Kimse “dur” dememiş, çünkü durması gereken bir çizgi hiç çizilmemiş. O çizginin adı müşteri risk limiti.
Bu yazıda risk limitinin vadeyle farkını, kredi limiti belirleme için üç pratik yöntemi, limitin ne zaman gözden geçirileceğini ve cari risk takibi için izlenmesi gereken göstergeleri anlatıyoruz. Son bölümde Heyşirket'in risk puanının nasıl hesaplandığını ve limit aşıldığında ne olduğunu açıkça yazdık.
Bölüm 1 · Tanım Müşteri risk limiti nedir, vadeden farkı ne?
Risk limiti (kredi limiti de denir), bir müşterinin aynı anda size borçlu olabileceği en yüksek tutardır. Vade ise tek bir faturanın kesimden kaç gün sonra ödeneceğini söyler. İkisi birlikte çalışır: vade “ne zaman”, limit “en fazla ne kadar” sorusunun cevabıdır.
30 gün vadeli çalışan ve 100.000 TL limiti olan bir müşteri, açık bakiyesi 100.000 TL'ye ulaştığında vadesi gelmemiş faturaları olsa bile yeni vadeli satış almaz. Önce ödeme yapar, limitte yer açılır, sonra yeni sipariş vadeli kesilir. Limit, tek bir müşterinin ödeme sorununun sizin nakit sorununuza dönüşmesini engeller.
| Vade | Risk limiti | |
|---|---|---|
| Neyi sınırlar? | Tek faturanın ödeme süresini | Müşterinin toplam açık borcunu |
| Birimi | Gün | TL |
| Aşıldığında | Fatura gecikmiş sayılır | Yeni vadeli satış bekletilir |
| Kim belirler? | Sözleşme ve ticari teamül | Sizin kredi politikanız |
Bölüm 2 · Girdiler Kredi limiti belirlerken hangi bilgilere bakılır?
İyi bir limit tahmine değil verilere dayanır. Küçük bir işletme için beş bilgi yeterlidir:
- Aylık alım hacmi: Müşteri son üç ya da altı ayda ortalama ne kadar aldı?
- Vade süresi: Vade uzadıkça aynı anda açık duran fatura sayısı artar, limit ihtiyacı da büyür.
- Ödeme geçmişi: Son faturalarını zamanında mı, kaç gün gecikmeyle mi ödedi? Gecikme artıyor mu?
- Cirodaki payı: Tek bir müşteri toplam satışınızın beşte birinden fazlasını oluşturuyorsa, o müşterinin sorunu sizin sorununuzdur.
- Teminat ve belge: Çek, senet ya da imzalı sözleşme var mı? Geçmişte karşılıksız çıkan bir çeki oldu mu?
Yeni bir kurumsal müşteride ödeme geçmişi yoktur. Bu durumda ticaret sicilindeki kuruluş tarihi, sektördeki referanslar ve ilk siparişlerin peşin ya da kısa vadeli ilerlemesi en sağlam bilgidir.
Bölüm 3 · Hesap Kredi limiti nasıl hesaplanır? Üç yöntem
1. Alım hacmi ve vade formülü
En yaygın başlangıç formülü şudur: aylık ortalama alım × (vade günü ÷ 30) × güvenlik payı. Güvenlik payı, sipariş dalgalanmalarına yer bırakmak için genellikle 1,2 alınır. Bu formül “müşteri normal düzende çalışırsa en fazla ne kadar borçlu olur?” sorusunu cevaplar.
| Son 6 ayın aylık ortalama alımı | 80.000 TL |
|---|---|
| Vade | 45 gün (45 ÷ 30 = 1,5) |
| Ham ihtiyaç: 80.000 × 1,5 | 120.000 TL |
| Güvenlik payı | × 1,2 |
| Önerilen risk limiti | 144.000 TL |
Rakamlar örnektir. Müşteri son aylarda geç ödüyorsa güvenlik payını 1,0'a indirin ya da vadeyi kısaltın.
2. Puan tablosu
Formül hacmi ölçer ama davranışı ölçmez. Bunu dengelemek için basit bir puan tablosu kullanabilirsiniz. Her başlığa 0-3 puan verin, toplam puana göre formülün sonucunu düzeltin.
| Başlık | 3 puan | 1 puan | 0 puan |
|---|---|---|---|
| Ödeme geçmişi | Zamanında | 15 güne kadar gecikme | 30 günü aşan gecikme |
| Çalışma süresi | 2 yıldan uzun | 6 ay - 2 yıl | 6 aydan kısa |
| Cirodaki pay | %10'un altında | %10-20 | %20'nin üstünde |
| Teminat | Çek/senet veya sözleşme | Yazılı sipariş | Yok |
Örneğin 10-12 puan alan müşteriye formül sonucunun tamamını, 6-9 puana yüzde 70'ini, 5 ve altına yüzde 40'ını limit olarak verebilirsiniz. Oranları kendi işinize göre belirleyin; önemli olan kuralın yazılı ve herkese aynı uygulanmasıdır.
3. Kademeli limit (yeni müşteri için)
Geçmişi olmayan bir müşteriye ilk günden büyük limit vermek yerine merdiven kullanın: ilk siparişler peşin ya da kısa vadeli, ardından tek bir aylık alım kadar küçük bir limit, üç ay düzenli ödemeden sonra formülün önerdiği tutar. Limit artışı satış ekibinin isteğiyle değil, ödeme geçmişiyle gelir.
Bölüm 4 · Güncelleme Risk limiti ne zaman gözden geçirilmeli?
Limit bir kez yazılıp unutulacak bir sayı değildir. Üç ya da altı ayda bir tüm müşterileri gözden geçirin. Bunun dışında şu durumlardan biri olduğunda hemen bakın:
- Müşteri art arda iki faturayı 15 günden fazla gecikmeyle ödedi.
- Bir çeki ya da senedi karşılıksız çıktı.
- Siparişleri bir anda iki katına çıktı; bu bazen büyüme, bazen nakit sıkışmasıdır.
- Yetkili kişi, unvan ya da ortaklık yapısı değişti.
- Müşteri, toplam cironuzun beşte birini geçti.
Limit düşürmek de bir karardır. Ödemeleri bozulan müşterinin limitini indirmek, onu kaybetmek demek değildir; yeni satışı peşin ya da kısmi peşin ödemeye bağlamak demektir.
Bölüm 5 · Takip Cari risk takibinde hangi göstergeler izlenir?
Limit bir tavandır; cari risk takibi ise müşterinin o tavana nasıl yaklaştığını izlemektir. Aşağıdaki dört gösterge çoğu sorunu haftalar önceden haber verir.
| Gösterge | Nasıl hesaplanır? | Uyarı işareti |
|---|---|---|
| Açık bakiye | Kesilen faturalar − tahsilatlar | Limitin %90'ına yaklaştı |
| Vadesi geçen tutar | Vadesi dolmuş ve ödenmemiş kısım | Açık bakiyenin önemli bir kısmı gecikmede |
| Ortalama ödeme gecikmesi | Ödeme günü − vade günü ortalaması | Son üç ayda öncekine göre belirgin artış |
| Limit kullanım oranı | Açık bakiye ÷ limit | Sürekli %100'e yakın |
Bu göstergeleri her müşteri için ayrı ayrı izlemek zaman alır; bu yüzden ayda bir en riskli beş müşteriye odaklanmak yeterlidir. Vadesi geçen faturalar için haftalık rutini fatura vade takibi yazısında anlattık.
Bölüm 6 · Uygulama Heyşirket'te risk limiti ve risk puanı nasıl çalışır?
Müşteri kartında Ticari tercihler bölümünde iki alan vardır: Varsayılan vade (gün) ve Risk limiti (₺). Limit alanını boş bırakırsanız müşteri için sınır yoktur; müşteri sayfasında limit “Sınırsız” görünür.
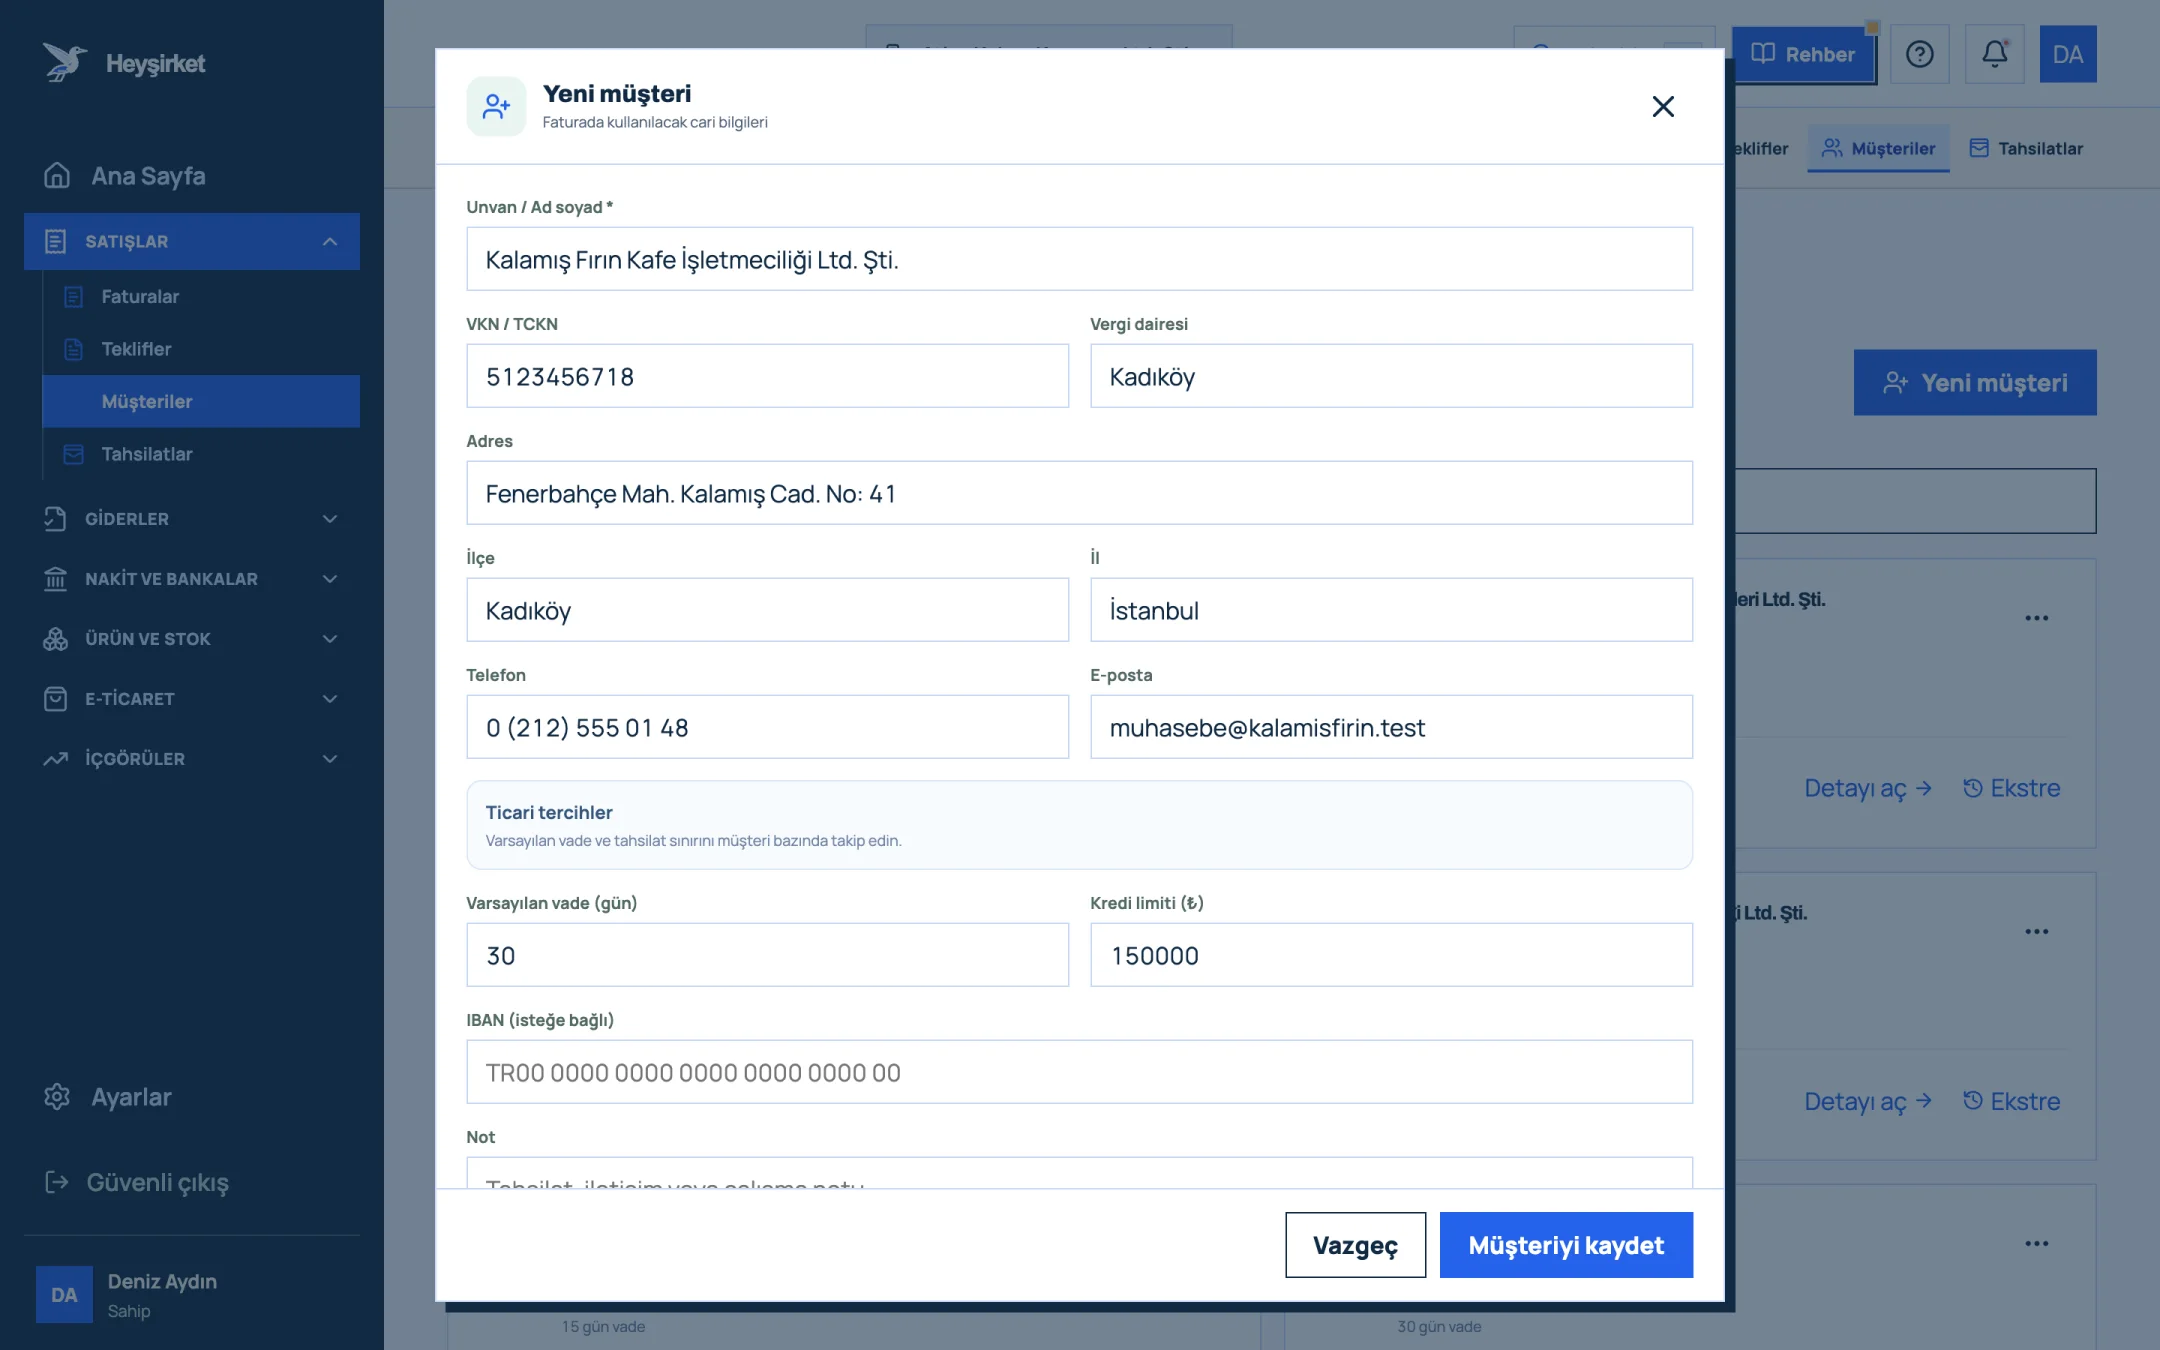
- 1. Unvan alanı
- 2. VKN / TCKN ve vergi dairesi
- 3. Vade ve kredi limiti
- 4. Kaydet düğmesi
Heyşirket ayrıca her müşteri için 0-100 arası bir risk puanı hesaplar. Puan 30'un altındaysa Düşük, 30-59 arası Orta, 60 ve üstü Yüksek risk sayılır. Puanın yanında nedenleri de düz bir cümleyle yazar, örneğin “Son 3 faturasını ortalama 47 gün geç ödedi”.
| Bileşen | Ne zaman puan ekler? |
|---|---|
| Gecikmiş tutar | Vadesi geçmiş açık fatura varsa; gecikme günü arttıkça puan artar |
| Ödeme geçmişi | Son üç ödenmiş faturanın ortalama gecikmesi 3 günü aşıyorsa |
| Yavaşlama | Son üç aydaki gecikme öncekine göre 10 gün veya daha fazla arttıysa |
| Ciroda yoğunlaşma | Müşteri son 12 aylık cironuzun %20'sinden fazlasını oluşturuyorsa |
| İade ve iptal | Son 12 ayda belgelerinin en az beşte biri iade veya iptal olduysa |
| Karşılıksız çek / senet | Müşterinin karşılıksız çıkan çeki veya senedi varsa |
| Risk limiti | Açık bakiye limitin %90'ına ulaştıysa ya da limiti aştıysa |
Başka bir programdan içe aktardığınız faturalar gerçek ödeme tarihleri olmadığı için gecikme hesabına girmez. Puan her gün yeniden hesaplanır; fatura ya da tahsilat girdiğinizde o müşterinin puanı kısa süre içinde güncellenir.
Uyarı ile engel arasındaki fark
Orta ya da yüksek riskli bir müşteriye fatura, teklif ya da irsaliye hazırlarken ekranda nedenleri, açık bakiyeyi ve vadesi geçen tutarı gösteren bir uyarı kartı çıkar. Bu kart bilgi amaçlıdır ve işleminizi engellemez; peşin ya da kısmi ödeme istemeyi hatırlatır.
Risk limiti ise fatura kesiminde gerçekten kontrol edilir. Müşterinin cari bakiyesi ile yeni faturanın tutarı (faturayla birlikte aldığınız peşin tahsilat düşülerek) limiti aşıyorsa fatura kesilmez; ekranda “Bu fatura müşterinin risk limitini aşıyor” uyarısı ve kullanılabilir limit görünür. Girdiğiniz bilgiler taslak olarak saklanır; tahsilat geldikten ya da limiti güncelledikten sonra kaldığınız yerden devam edersiniz. Teklif ve irsaliyede limit yalnız uyarı olarak gösterilir.
- En riskli müşteriler: Ana sayfadaki kart, puanı en yüksek beş müşteriyi ana nedeniyle listeler. Buradan Hatırlatma gönder ile en eski gecikmiş fatura için ödeme hatırlatması, Ekstre gönder ile güncel cari ekstresi gönderilir.
- Müşteri risk paneli: Müşteri sayfasında puan, nedenler, açık bakiye, vadesi geçen tutar, ortalama ödeme gecikmesi, cirodaki payı ve son altı ayın ödeme gecikmesi grafiği yer alır.
- Telefon bildirimi: Bir müşteri yüksek riske geçtiğinde firma sahiplerine Heyşirket mobil uygulamasından bildirim gider.
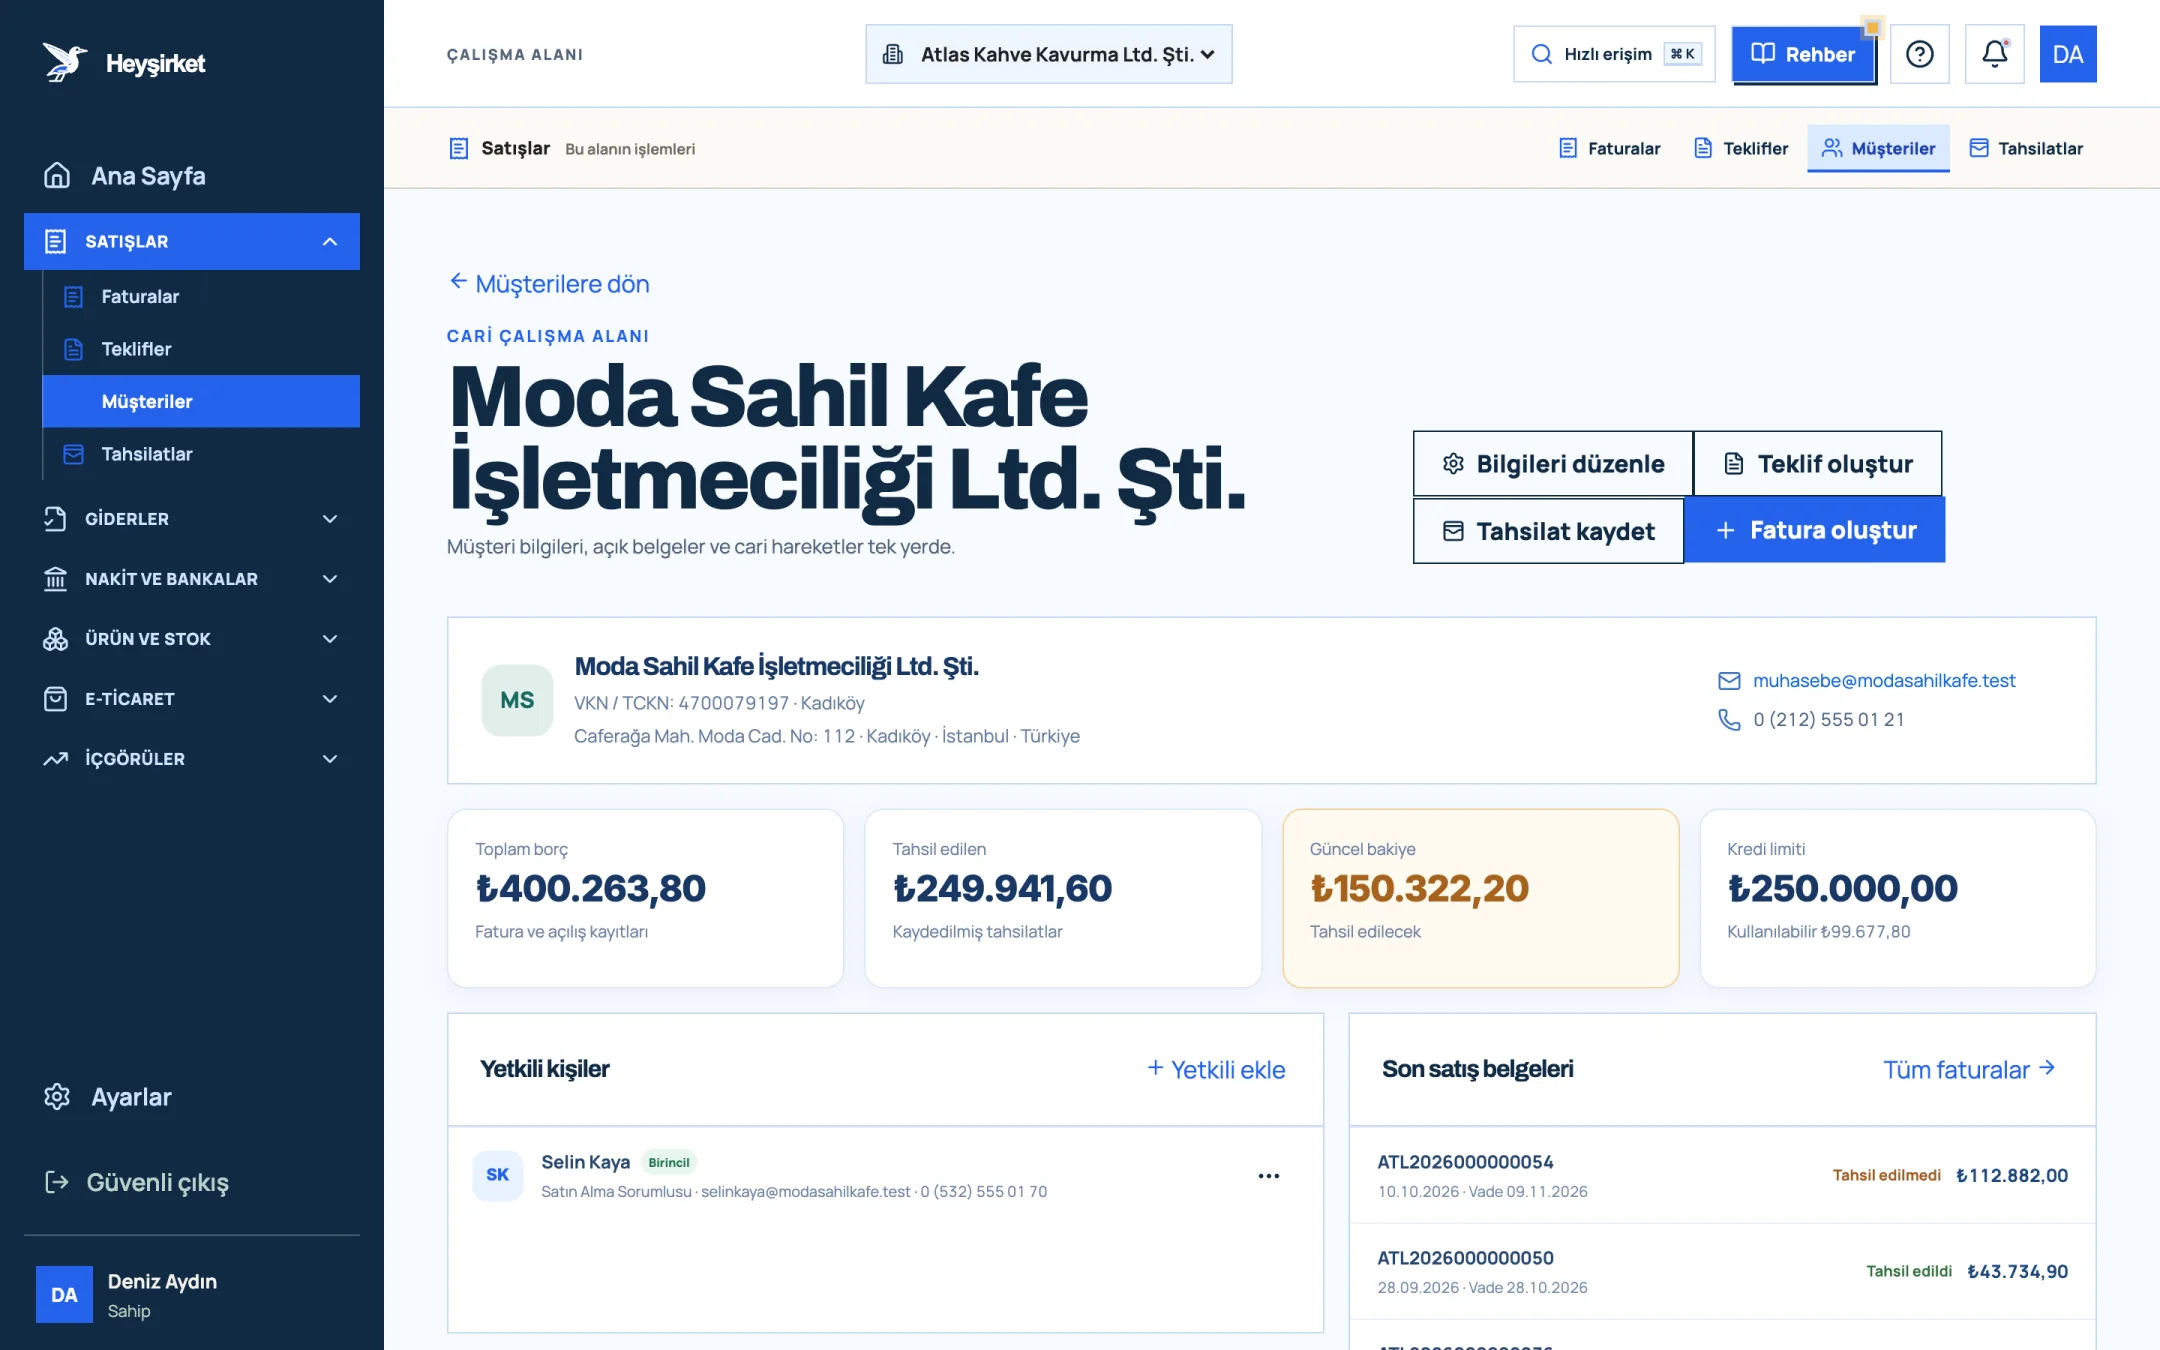
- 1. Hızlı işlemler (Fatura oluştur, Tahsilat kaydet)
- 2. Güncel bakiye
- 3. Kredi limiti
- 4. Son satış belgeleri
Müşteri sayfasının tüm bölümleri cari çalışma alanı rehberinde. Cari kartlar, ekstre ve mutabakatın bütününü cari takibi sayfasında bulabilirsiniz.
Bölüm 7 · Karar Müşteri limiti aştığında ne yapılmalı?
Limit aşımında dört adım
Önce rakama bakın
Açık bakiyenin ne kadarının vadesi geçmiş, ne kadarının henüz vadesi gelmemiş olduğunu ayırın. Vadesi gelmemiş faturalarla limit dolduysa bu bir büyüme işareti olabilir.
Müşteriyle konuşun
Vadesi geçen tutar için net bir ödeme tarihi isteyin. Yeni siparişi bu ödemeye bağlayın.
Kısmi ya da peşin ödeme önerin
Yeni siparişin bir kısmını peşin almak, satışı kaybetmeden riski sınırlar. Faturayla birlikte kaydedilen peşin tahsilat limit hesabından düşülür.
Limiti bilinçli değiştirin
Ödeme geçmişi iyiyse ve hacim kalıcı olarak arttıysa limiti formülle yeniden hesaplayıp yükseltin. Kararı ve gerekçeyi müşteri kartının notuna yazın.
Risk limiti ile kredi limiti aynı şey mi?
Ticari hayatta iki terim çoğunlukla aynı anlamda kullanılır: bir müşterinin aynı anda size borçlu olabileceği en yüksek tutar. Bankacılıktaki kredi limitiyle karıştırılmamalıdır; burada krediyi veren sizsiniz.
Yeni bir müşteriye ne kadar limit verilmeli?
Geçmişi olmayan müşteriye ilk siparişleri peşin ya da kısa vadeli çalışmak, ardından yaklaşık bir aylık alımı kadar küçük bir limit vermek ve düzenli ödeme geldikçe kademeli artırmak en güvenli yoldur.
Kredi limiti hesaplama formülü nedir?
Yaygın başlangıç formülü aylık ortalama alım × (vade günü ÷ 30) × 1,2 güvenlik payıdır. Sonuç, ödeme geçmişi ve müşterinin cirodaki payına göre aşağı ya da yukarı düzeltilir.
Heyşirket risk puanı yüksek müşteriye fatura kesmemi engeller mi?
Hayır. Risk puanı ve uyarı kartı bilgi amaçlıdır, fatura, teklif ve irsaliye kesmeyi engellemez. Engelleyen tek şey sizin müşteri kartına yazdığınız risk limitidir: cari bakiye ile yeni fatura bu limiti aşıyorsa fatura kesilmez ve bilgiler taslak olarak saklanır.
Risk limitini boş bırakırsam ne olur?
Müşteri için limit kontrolü yapılmaz ve müşteri sayfasında limit Sınırsız görünür. Risk puanı yine hesaplanır; yalnız limitle ilgili bileşen puana eklenmez.
Risk limitini ne sıklıkla güncellemeliyim?
Üç ya da altı ayda bir tüm müşterileri gözden geçirin. Art arda gecikmeler, karşılıksız çek, ani sipariş artışı veya ortaklık değişikliği gibi bir işaret görürseniz beklemeden güncelleyin.
Müşterilerinize vade ve limit tanımlayın Müşteri kartında varsayılan vadeyi ve risk limitini girin; risk puanı ve nedenleri müşteri sayfasında görünsün. Müşterileri aç
Yazar: Heyşirket Editör Ekibi