Nakit yönetimi · 12 dk okuma · Güncellendi:
Çek ve senet yönetimi: karekod, ciro, vade ve karşılıksız çek riskine karşı rehber
Çek, Türkiye'de ticaretin hâlâ en yaygın vadeli ödeme aracı. Doğru yönetildiğinde nakit planınızı güçlendirir; yanlış yönetildiğinde en büyük alacak riskinize dönüşür.
Kısaca
- Çek görüldüğünde ödenen bir ödeme aracıdır; ancak üzerinde ileri bir düzenleme tarihi yazan çek, 5941 sayılı Çek Kanunu'na göre o tarihten önce ödenmek üzere bankaya ibraz edilemez.
- Aynı yerde ödenecek çek düzenleme tarihinden itibaren 10 gün, ayrı yerde ödenecek çek bir ay içinde bankaya ibraz edilmelidir; süre kaçırılırsa hamilin bazı hakları zayıflar.
- Karşılıksız çıkan her çek yaprağı için muhatap banka, TCMB'nin belirlediği tutara kadar hamile ödeme yapmakla yükümlüdür; 2026'da yeni basılan yapraklar için bu tutar 16.350 TL'dir.
- Karşılıksız çek, hamilin şikâyeti üzerine her çek için 1.500 güne kadar adli para cezası ile çek düzenleme ve çek hesabı açma yasağı doğurabilir.
- Çek almadan önce karekodu Findeks üzerinden sorgulamak ve portföyü keşideci ile vade bazında izlemek, karşılıksız çek riskini azaltmanın en pratik iki yoludur.
Cuma öğleden sonra, Atlas Kahve'nin muhasebe masasında bir zarf açılıyor. İçinde, üç ay önce bir otel müşterisinden alınıp kahve tedarikçisine ciro edilen bir çek var. Üzerinde bankanın kaşesi: karşılıksızdır.
Çek, tedarikçiden geri döndü; yani o borç şimdi yeniden Atlas Kahve'nin. Üstelik oteli aramak için artık geç. Bu yazının sonunda, aynı zarfı bir daha açmamak için çeki elinize almadan önce yapmanız gereken beş kontrolü ve portföyünüzü haftalık nasıl izleyeceğinizi bileceksiniz.
Bölüm 1 · Temeller Çek ve senet nedir, aralarındaki fark ne?
Çek, düzenleyenin bankasına, belirtilen tutarı çeki ibraz edene ödemesi için verdiği yazılı ödeme talimatıdır. Senet (bono), düzenleyenin belirli bir tutarı belirli bir vadede lehtara ödemeyi kayıtsız şartsız taahhüt ettiği belgedir.
Aradaki en önemli fark, ödemeyi kimin yapacağıdır. Çekte bir banka araya girer ve karşılıksız çıkması özel yaptırımlara bağlanmıştır. Senette ise doğrudan borçluya güvenirsiniz; ödenmezse yolunuz icra takibidir.
| Özellik | Çek | Senet (bono) |
|---|---|---|
| Hukuki niteliği | Bankaya verilen ödeme talimatı | Düzenleyenin ödeme vaadi |
| Ödeyen | Muhatap banka, keşidecinin hesabından | Doğrudan borçlu |
| Vade | Görüldüğünde ödenir; ileri tarihli düzenlenebilir | Üzerinde yazılı vade tarihinde |
| Ödenmezse | Banka sorumluluk tutarı, adli para cezası ve yasaklar gündeme gelebilir | Kambiyo senetlerine özgü icra takibi |
| Ön kontrol | Karekod ile Findeks sorgusu | Borçlunun genel kredi ve ödeme geçmişi |
Bilmeniz gereken beş terim
- Keşideci: çeki ya da senedi düzenleyen ve imzalayan kişi veya firma.
- Muhatap banka: çekin üzerinde adı yazan ve ödemeyi yapacak banka.
- Lehtar ve hamil: lehtar, çekin ilk kime düzenlendiğidir; hamil, çeki o an elinde bulunduran kişidir.
- Ciro: çekin arkasını imzalayarak başkasına devretmek. Ciro eden, çek karşılıksız çıkarsa sonraki hamillere karşı sorumlu olur.
- Keşide tarihi: çekin üzerinde yazan düzenleme tarihi. Uygulamada "vadeli çek" denen şey, ileri bir keşide tarihi taşıyan çektir.
Ciro maddesinin altını çizin. Zarftaki çekin Atlas Kahve'ye geri dönmesinin nedeni tam olarak budur: kendi tedarikçinize verdiğiniz müşteri çeki, siz ciro ettiğiniz için hâlâ sizin riskinizdir.
Bölüm 2 · Vade ve ibraz Çek ne zaman bankaya ibraz edilmeli?
İbraz, çekin ödenmesi için muhatap bankaya sunulmasıdır. Türk Ticaret Kanunu'na göre aynı yerde ödenecek çek düzenleme tarihinden itibaren 10 gün, ayrı yerde ödenecek çek bir ay içinde bankaya ibraz edilmelidir; düzenleme ve ödeme yerleri farklı kıtalardaysa süre üç aydır.
- Teslim alma — Karekod sorgusu
- Portföy — Vadesiyle kayıt
- Ciro veya tahsile verme — Tedarikçi ya da banka
- İbraz — Keşide tarihinden itibaren
- Tahsil ya da karşılıksız — Hesaba giriş veya takip
Bu yolculuğun her adımı bir tarih taşır ve kaçırılan tarih para kaybettirebilir. Peki çeki portföye almadan önce ne kontrol edilmeli?
Bölüm 3 · Ön kontrol Karekodlu çek nedir, nasıl sorgulanır?
Karekodlu çek, üzerinde keşidecinin bankası, şubesi, hesap numarası ve çek numarasını taşıyan bir karekod bulunan çek yaprağıdır. Türkiye'de çek yapraklarının karekodlu basılması Merkez Bankası düzenlemesiyle zorunlu hâle getirilmiştir.
Karekod, Kredi Kayıt Bürosu'nun Findeks hizmetinde okutulduğunda Karekodlu Çek Raporu elde edilir. Bu rapor çek yaprağının gerçekten o bankaya ait olup olmadığını ve keşidecinin geçmiş çek ödeme performansını gösterir. Sorgu için Findeks'e ticari üye olmak ve kullanım paketi almak gerekir; koşulları Findeks'ten ya da bankanızdan teyit edin.
Çeki elinize almadan önce beş kontrol
- Karekodu Findeks ile okutun; çek yaprağının geçerli olduğunu ve keşidecinin ödeme geçmişini görün.
- Tutarın rakam ve yazıyla aynı olduğunu, keşide tarihi ve yerinin yazılı olduğunu kontrol edin.
- Keşideci müşteriniz değilse ciro zincirinin kesintisiz olduğuna bakın.
- Vadenin, müşteriyle anlaştığınız vadeyi aşmadığını doğrulayın.
- Çekin tutarını müşterinin açık bakiyesiyle karşılaştırın; çek bir faturayı mı, birkaçını mı kapatıyor, not edin.
Bölüm 4 · Mevzuat Karşılıksız çek çıkarsa ne olur?
Karşılıksız çek, süresinde bankaya ibraz edildiği hâlde keşidecinin hesabında yeterli para bulunmadığı için ödenmeyen çektir. Bu durumda banka çekin arkasına karşılıksız olduğunu yazar ve hamil hem bankaya hem keşideciye hem de cirantalara karşı haklarını kullanmaya başlar.
İlk güvence muhatap bankadır. Süresinde ibraz edilen ve karşılığı hiç ya da kısmen bulunmayan her çek yaprağı için banka, Merkez Bankası'nın belirlediği tutara kadar hamile ödeme yapmakla yükümlüdür. 30 Ocak 2026'dan itibaren basılan çek yapraklarında bu tutar 16.350 TL'dir; daha önce basılmış yapraklarda daha düşük bir tutar uygulanır.
| Çek tutarı | 100.000 TL |
|---|---|
| Keşidecinin hesabındaki bakiye | 5.000 TL |
| Bankanın tamamlama yükümlülüğü (16.350 − 5.000) | 11.350 TL |
| Hamilin bankadan aldığı toplam | 16.350 TL |
| Takibi gereken karşılıksız tutar | 83.650 TL |
Banka sorumluluğu yeni basılmış bir çek yaprağı ve 2026 tutarı üzerinden hesaplanmıştır. Çekinizin basım tarihine göre uygulanacak tutarı bankanızdan teyit edin.
Senette durum farklıdır: karşılıksız senet diye özel bir suç tipi yoktur. Ödenmeyen bir senet için alacaklının ana yolu, kambiyo senetlerine özgü icra takibidir. Bu yüzden senet alırken borçlunun genel ödeme gücüne çekten bile daha dikkatli bakmak gerekir.
Geçerli bir senette neler bulunmalı?
Türk Ticaret Kanunu'nun 776. maddesi bononun taşıması gereken unsurları sayar. Bunlardan biri eksikse belge bono sayılmayabilir ve kambiyo senetlerine özgü hızlı takip yolu kapanabilir; kanun vade ve ödeme yeri gibi bazı eksikler için tamamlayıcı kurallar da öngörür.
- Senet metninde "bono" ya da "emre muharrer senet" ifadesi.
- Belirli bir tutarı kayıtsız şartsız ödeme vaadi.
- Vade ve ödeme yeri.
- Lehtarın, yani kime ödeneceğinin adı.
- Düzenleme tarihi ve yeri.
- Düzenleyenin imzası.
Çek karşılıksız döndüğünde ilk hafta ne yapılır?
Karşılıksız çek dönünce ilk adımlar
Belgeyi ve banka kaydını saklayın
Çekin aslını ve arkasına yazılan karşılıksızdır kaydını güvenli bir yerde saklayın. Hukuki süreçte bu belge esastır; fotokopisini alıp aslını dosyalayın.
Bankanın ödediği tutarı kaydedin
Bankanın sorumluluk tutarı kadar yaptığı ödeme hesabınıza geçtiyse, Heyşirket'te ilgili banka hesabına Hareket ekle ile para girişi olarak kaydedin ve açıklamaya çek numarasını yazın.
Portföy kaydını kapatın
Çek kaydını İade ile işaretleyin ve neden olarak karşılıksız döndüğünü, banka ödemesini ve tarihi yazın. Böylece alınan portföy toplamınız gerçeği yansıtır.
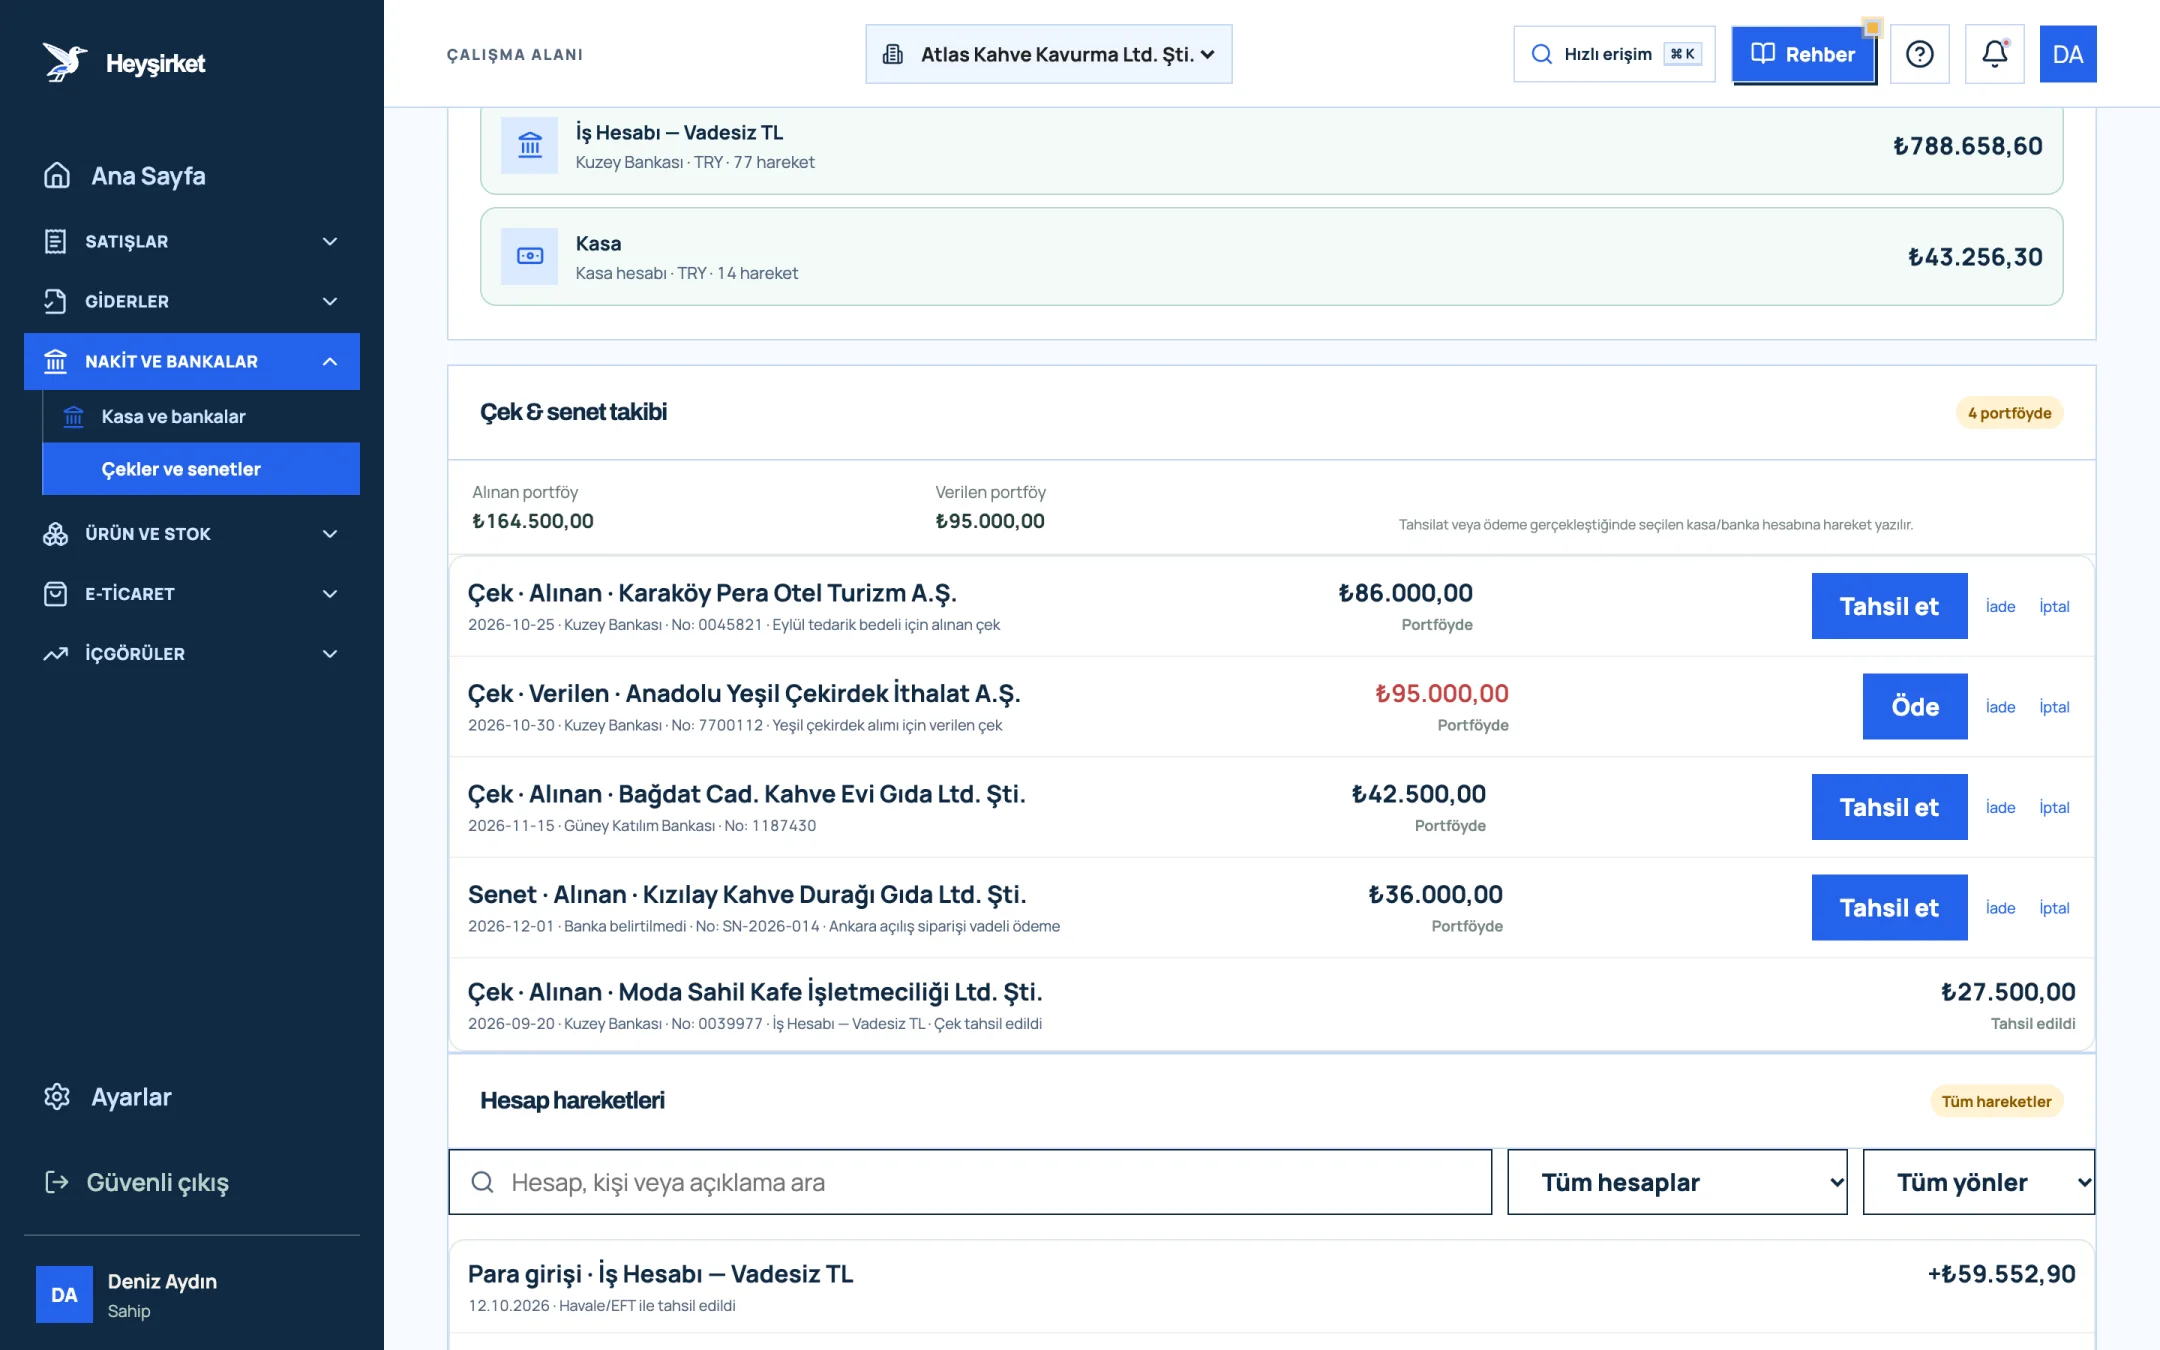
Portföy kaydını kapatın - 1. Alınan ve verilen portföy özeti
- 2. Portföydeki alınan çek ve Tahsil et
- 3. Verilen çek ve Öde
- 4. Tahsil edilmiş çek
Keşideciyle konuşun, süreyi kaçırmayın
Önce keşideciyle ödeme için doğrudan görüşün. Sonuç alamazsanız şikâyet ve takip için kanuni süreler işlediğinden, gecikmeden bir avukata başvurun.
Nakit planınızı güncelleyin
Karşılıksız kalan tutarı 13 haftalık nakit tablonuzdan çıkarın; tahsil ihtimalini en iyi ihtimalle kötümser senaryoya taşıyın.
Bölüm 5 · Risk takibi Çek portföyünün riski nasıl takip edilir?
Çek portföyü riski, elinizdeki alınan çeklerin bir kısmının vadesinde ödenmeme ihtimali ve bunun nakit planınıza etkisidir. Riski tek tek çeklerden çok, portföyün yapısı belirler: kime ne kadar bağlısınız ve vadeler hangi haftalarda yoğunlaşıyor.
- 1. Alınan ve verilen portföy özeti
- 2. Portföydeki alınan çek ve Tahsil et
- 3. Verilen çek ve Öde
- 4. Tahsil edilmiş çek
| Keşideci | Çek adedi | Toplam | Portföydeki payı |
|---|---|---|---|
| Karaköy Pera Otel | 3 | 180.000 TL | %50 |
| Nişantaşı Bistro | 2 | 72.000 TL | %20 |
| Moda Sahil Kafe | 2 | 54.000 TL | %15 |
| Kuzguncuk Fırın & Kahve | 3 | 54.000 TL | %15 |
| Toplam | 10 | 360.000 TL | %100 |
Tablo bir soruyu kendiliğinden sorar: portföyün yarısı tek bir otelin çeklerinden oluşuyorsa, o otelin bir ödeme sorunu Atlas Kahve'nin de sorunudur. Bu durumda yeni çek almadan önce otelin açık bakiyesini ve ödeme alışkanlığını tekrar değerlendirmek mantıklıdır.
- Keşideci yoğunlaşması: tek bir keşidecinin portföydeki payı arttıkça risk tek noktada toplanır. Kendinize bir üst sınır belirleyin.
- Vade yoğunlaşması: aynı haftaya düşen çok sayıda çek, o hafta karşılıksız bir çekle tüm planı bozabilir.
- Verilen portföy: verdiğiniz çekler sizin yükümlülüğünüzdür. Vade gününde hesabınızda karşılık bulunmazsa yaptırımlar sizin için işler.
- Ciro edilen çekler: elinizden çıksa da riski devam eder; ayrı bir listede vadesine kadar izleyin.
Çek yerine ne zaman havale istemeli?
Çek kabul etmek, aslında müşterinize ek bir vade ve bir miktar risk vermektir. Bu bir pazarlık konusudur ve her müşteri için aynı cevabı vermek zorunda değilsiniz.
Yeni bir müşteriyle ilk siparişlerde, sorgusu zayıf çıkan bir keşidecide ya da portföyde payı zaten yüksek bir firmada havale veya EFT ile ödeme istemek makul bir kuraldır. Uzun süredir dakik ödeyen bir müşteride ise çek, ilişkiyi güçlendiren bir esneklik olabilir. Kararı tek tek çeklere değil, yazılı bir müşteri politikasına bağlamak hem ekibinizin işini kolaylaştırır hem de müşteriye karşı tutarlı görünmenizi sağlar.
Erken ödemeyi teşvik etmek için havale ile peşin ödeyen müşteriye küçük bir indirim tanımak da bir seçenektir. İndirimin maliyetini, çekin vadesi boyunca bağlı kalacak paranın sizin için maliyetiyle karşılaştırarak karar verin.
Bölüm 6 · Uygulama Çek ve senetleri Heyşirket'te nasıl takip edersiniz?
Heyşirket'te çek ve senetler Nakit & Banka ekranındaki Çek & senet takibi bölümünde izlenir. Çek / senet düğmesiyle belge türü, yön, keşideci veya lehtar, vade, tutar, banka ve seri numarası girilerek portföye kayıt yapılır; bu kayıt bakiyeyi henüz etkilemez.
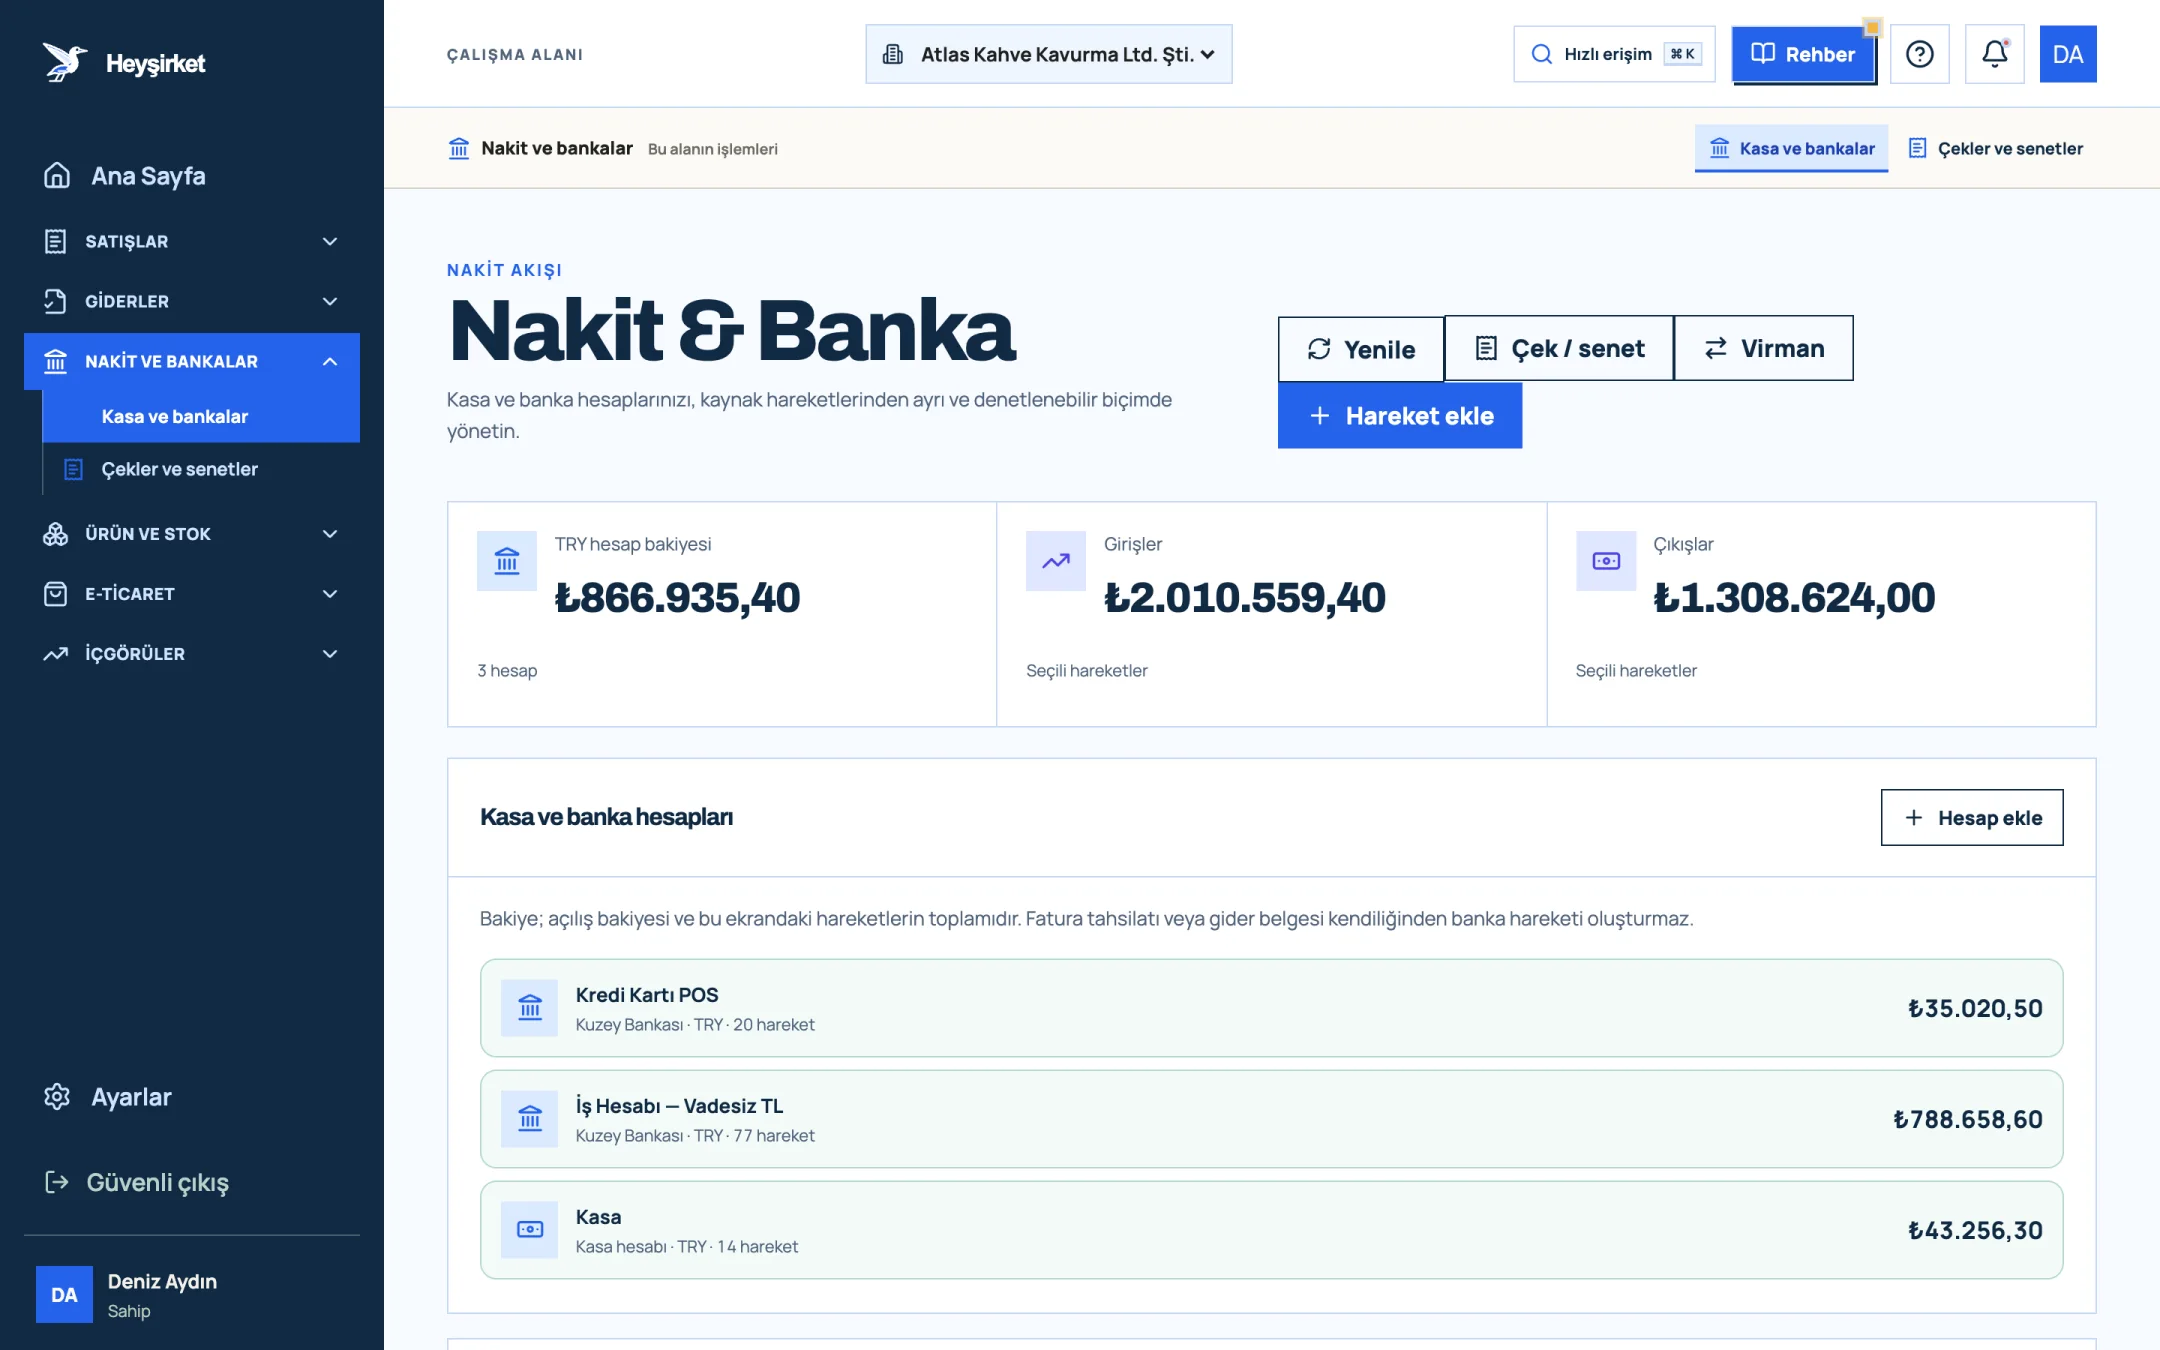
- 1. Hareket ekle düğmesi
- 2. Virman (hesaplar arası aktarım)
- 3. Toplam TRY bakiyesi
- 4. Kasa ve banka hesapları listesi
Vade geldiğinde alınan belgeler Tahsil et, verilen belgeler Öde ile işlenir ve seçtiğiniz hesaba otomatik hareket yazılır. Karşılıksız dönen ya da geri verilen bir belge İade, geçersiz sayılacak bir kayıt İptal ile kapatılır; her ikisi de bir neden notu ister. Heyşirket'te ayrı bir ciro adımı bulunmaz; ciro ettiğiniz çekleri bu nedenle ayrıca not etmeniz gerekir.
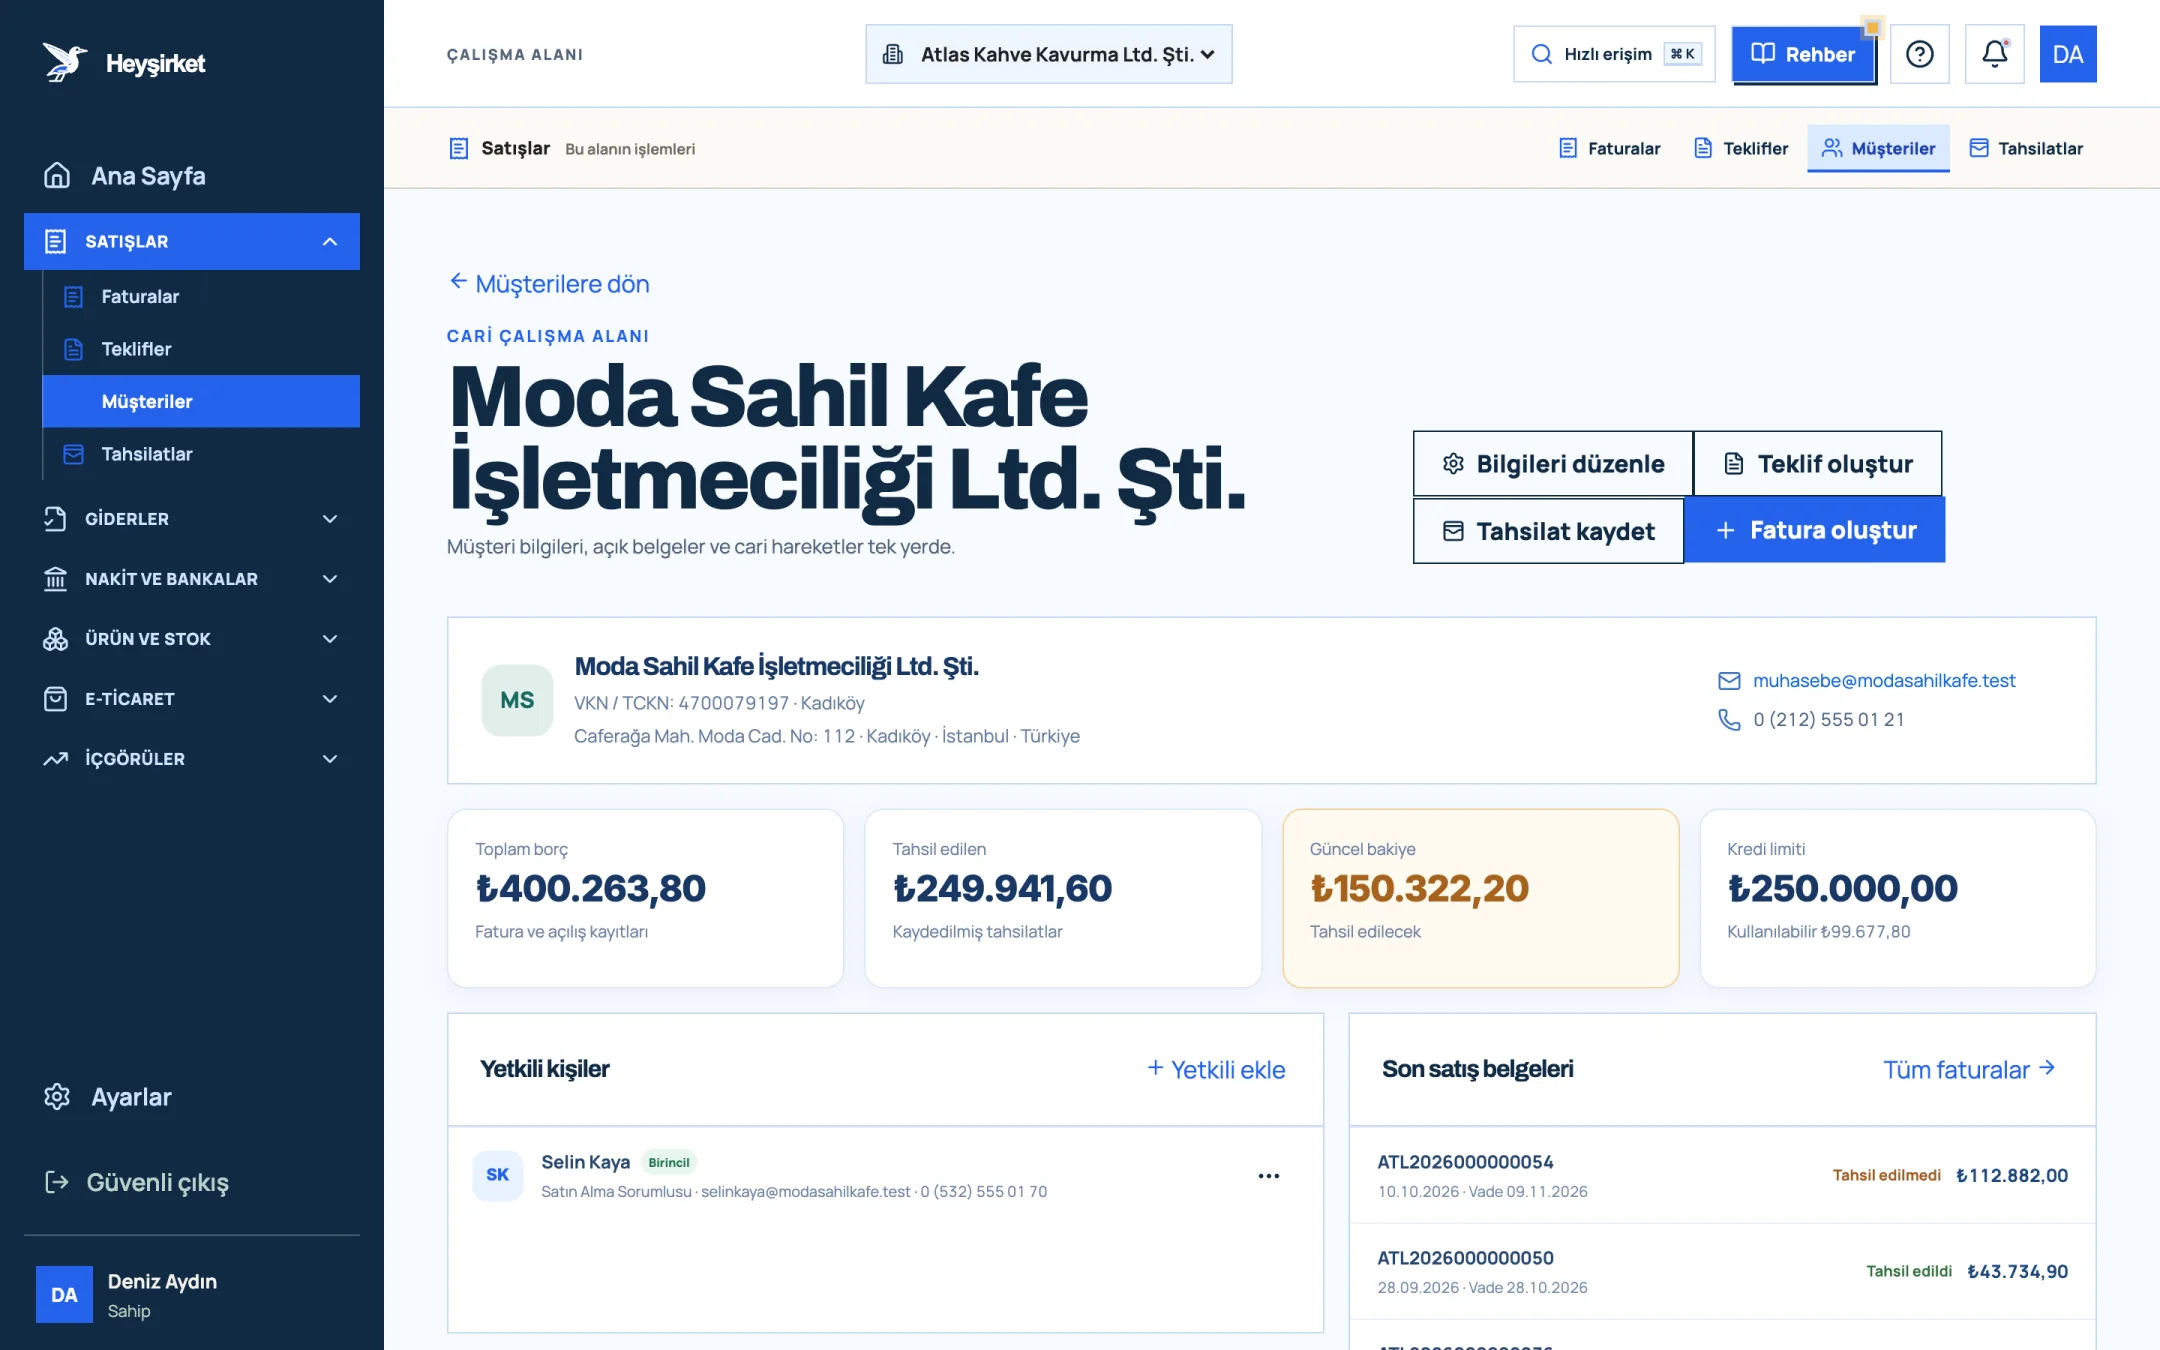
- 1. Hızlı işlemler (Fatura oluştur, Tahsilat kaydet)
- 2. Güncel bakiye
- 3. Kredi limiti
- 4. Son satış belgeleri
Ekran ekran anlatım için çek ve senet takibi rehberine, müşteri bakiyelerini karşı tarafla düzenli doğrulamak için cari hesap mutabakatı yazısına göz atın.
Zarftaki çeke dönelim. Atlas Kahve o günden sonra iki kural koydu: hiçbir çek Findeks sorgusu olmadan portföye girmez ve tek bir keşidecinin payı portföyün üçte birini geçemez. Otel hâlâ müşteri; ama artık çeklerinin bir kısmı yerine havale ile ödüyor.
Vadesi gelmeden çeki bankaya verebilir miyim?
Çeki tahsil için bankanıza önceden teslim edebilirsiniz, ancak 5941 sayılı Çek Kanunu'na göre üzerinde yazılı düzenleme tarihinden önce ödenmek üzere muhatap bankaya ibraz edilemez. Heyşirket'te de tahsil tarihi vade tarihinden önce seçilemez.
2026'da karşılıksız çekte banka ne kadar öder?
TCMB'nin Ocak 2026'da güncellediği tebliğe göre, 30 Ocak 2026'dan itibaren basılan her çek yaprağı için 16.350 TL'dir. Daha önce basılan yapraklarda daha düşük bir tutar uygulanır; çekinizin durumunu bankanızdan teyit edin.
Karşılıksız çek hapis cezası gerektirir mi?
Çek Kanunu'nun öngördüğü yaptırım, hamilin şikâyeti üzerine her çek için 1.500 güne kadar adli para cezası ile çek düzenleme ve çek hesabı açma yasağıdır. Cezanın infazı ve ödemenin etkisi gibi ayrıntılar için bir avukata danışın.
Findeks çek raporu ücretli mi?
Karekodlu çek sorgusu için Findeks'e ticari üyelik ve sorgu paketi gerekir; paket fiyatları değişebildiği için güncel koşulları Findeks'ten ya da bankanızdan öğrenin.
Çekle tahsilat yaptığımda faturayı kapalı sayabilir miyim?
Çek tahsil edilene kadar alacak gerçek anlamda kapanmış değildir. Bu nedenle çeki portföyde izleyin ve tahsilatı vadede para hesabınıza girdiğinde kaydedin; tahsilat süreci için alacak tahsilatını hızlandırma yazısına bakın.
Çek ve senet portföyünüzü Heyşirket'e taşıyın Çekmecedeki çekleri ve verdiğiniz senetleri vadeleriyle kaydedin; vadesi gelenleri tek adımda kasa ya da banka hesabınıza işleyin. Çekler ve senetlere git
Yazar: Heyşirket Editör Ekibi