Nakit yönetimi · 12 dk okuma · Güncellendi:
Alacak tahsilatını hızlandırmak: vade, limit ve hatırlatma ritmiyle parayı erken almak
Satış yapmak işin yarısıdır; diğer yarısı parayı zamanında almaktır. Bir mali müşavirin müşterilerine yıllardır anlattığı tahsilat disiplinini, rakamlarla ve sırayla anlatıyoruz.
Kısaca
- DSO (alacak tahsil süresi), ticari alacakların ortalama kaç günde nakde döndüğünü gösterir ve ticari alacak ÷ dönem satışı × dönem gün sayısı ile hesaplanır.
- TTK 1530'a göre işletmeler arası mal ve hizmet tedarikinde sözleşmede vade yoksa borçlu, faturayı aldıktan 30 gün sonra temerrüde düşer; sözleşmeyle kararlaştırılan vade kural olarak 60 günü aşamaz.
- TCMB'nin 2026 için belirlediği geç ödeme temerrüt faizi yıllık %43, asgari tahsil masrafı giderimi 2.020 TL'dir.
- Hatırlatma ritmi nazik, net ve resmî olmak üzere üç tonda ilerlemeli; ihtarname ve icra son adımdır.
- Erken ödeme iskontosu, yıllıklandırılmış maliyeti finansman maliyetinizden düşükse mantıklıdır.
Atlas Kahve Kavurma'nın kurucusu ekim başında kârlı bir çeyrek kapattı. Satışlar yüzde 30 artmıştı. Yine de maaş gününden iki gün önce bankayı arayıp kredili hesap limitini sordu.
Para neredeydi? Kafelerin, otellerin ve bistroların cari hesaplarında. Tam 840.000 TL. Kâğıt üstünde zengindi, banka hesabında değil.
Bu tablo, büyüyen KOBİ'lerin en sık yaşadığı sıkıntıdır. Yazının sonunda, aynı satış hacmiyle cebinize yüz binlerce lira fazladan nakit bırakacak beş kolu ve hangisini ne zaman çekeceğinizi bileceksiniz.
Bölüm 1 · Ölçmek DSO nedir ve alacaklarınız kaç günde paraya dönüyor?
DSO (Days Sales Outstanding, alacak tahsil süresi), vadeli satışlarınızın ortalama kaç günde nakde döndüğünü gösteren göstergedir. Formülü basittir: dönem sonu ticari alacak ÷ dönem içindeki vadeli satış × dönemin gün sayısı.
Neden önemli? Çünkü “müşterilerim iyi öder” hissi ölçülmeden yönetilemez. DSO'nuz verdiğiniz ortalama vadeden belirgin biçimde uzunsa, sorun satışta değil tahsilattadır.
| Dönem sonu ticari alacak | 840.000 TL |
|---|---|
| Son 90 günün vadeli satışı | 1.260.000 TL |
| Hesap: 840.000 ÷ 1.260.000 × 90 | 60 gün |
| Müşterilere verilen ortalama vade | 30 gün |
| DSO'yu 45 güne indirmenin serbest bırakacağı nakit | 210.000 TL |
Günlük ortalama satış 1.260.000 ÷ 90 = 14.000 TL. DSO'dan kısaltılan her gün, kabaca bir günlük satış kadar nakit demektir: 15 gün × 14.000 TL = 210.000 TL.
Atlas Kahve 30 gün vade veriyor ama parayı ortalama 60 günde topluyor. Aradaki 30 gün, müşterilerine faizsiz kredi açtığı süredir. İyi haber: bu açığın büyük kısmı fiyat indirmeden, yalnızca süreçle kapanır.
Ortalamanın arkasına bakın: yaşlandırma
DSO bir ortalamadır ve ortalamalar saklar. Alacak yaşlandırma, açık faturaları vadesinden bu yana geçen süreye göre dilimlere ayırarak sorunun nerede yoğunlaştığını gösterir.
| Dilim | Tutar | Pay | Yapılacak iş |
|---|---|---|---|
| Vadesi gelmemiş | 462.000 TL | %55 | Nazik ön hatırlatma |
| 1-30 gün gecikmiş | 210.000 TL | %25 | Telefon, tarih sözü |
| 31-60 gün gecikmiş | 126.000 TL | %15 | Sevkiyat beklemeye, resmî yazı |
| 60 günden eski | 42.000 TL | %5 | İhtarname değerlendirmesi |
Bu tabloda asıl risk son iki dilimdedir. Bir alacak ne kadar yaşlanırsa tahsil olasılığı o kadar düşer; bu yüzden enerjinizi tutarı büyük olana değil, yaşı ilerleyene ayırın.
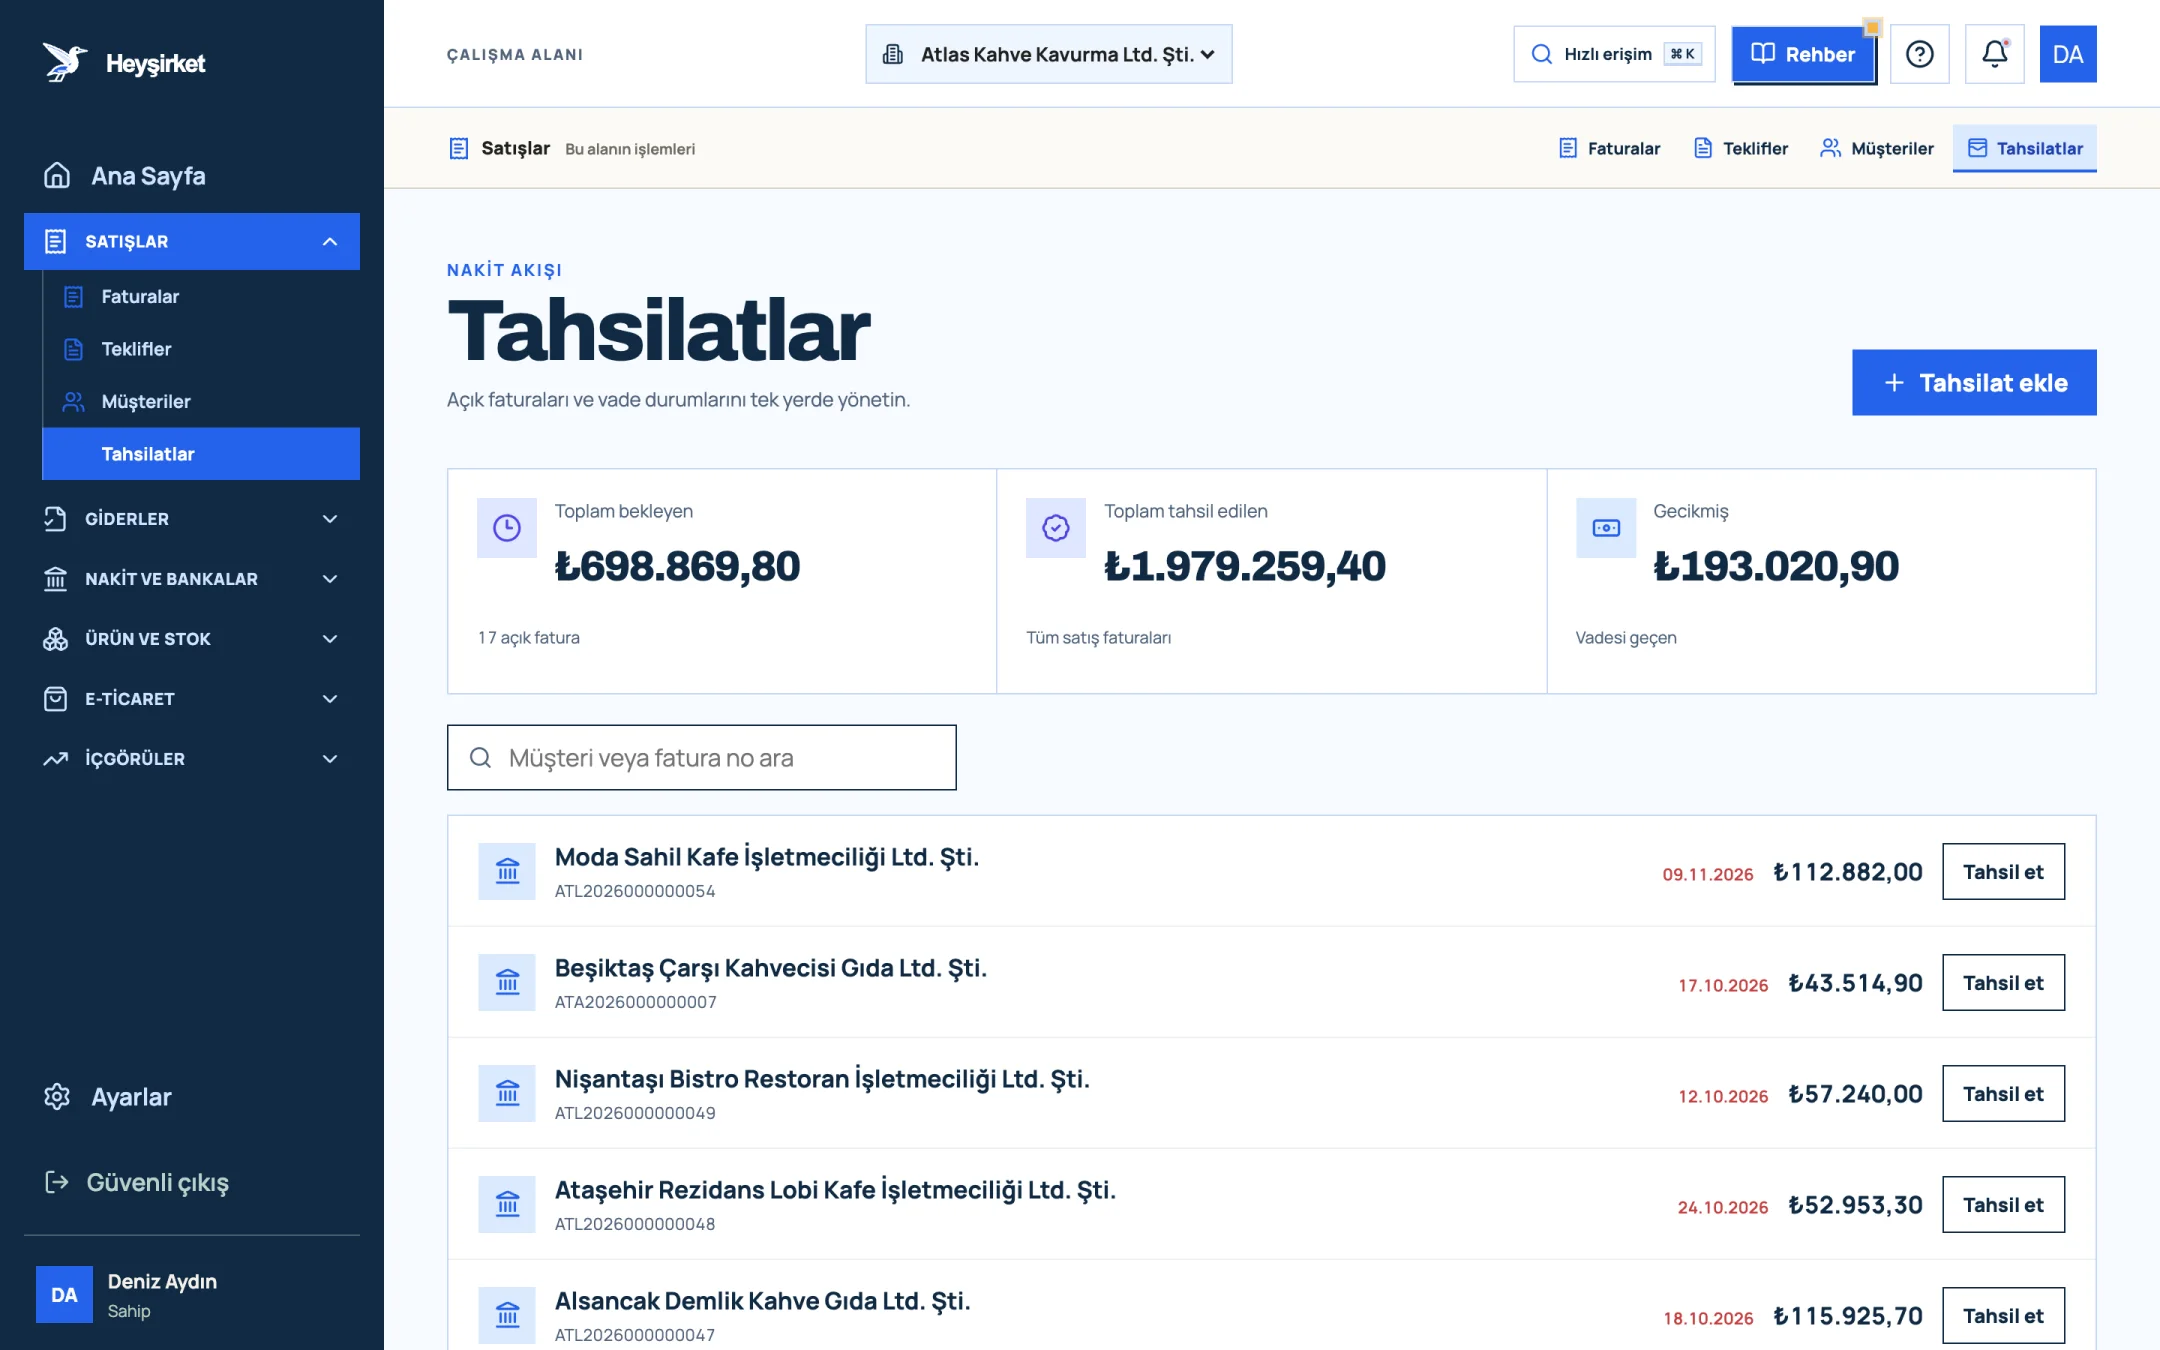
- 1. Tahsilat ekle düğmesi
- 2. Toplam bekleyen alacak
- 3. Gecikmiş alacak toplamı
- 4. Satır bazında Tahsil et düğmesi
Ölçmeyi öğrendik. Şimdi ilk kola geçelim: sorunun daha fatura kesilmeden başladığı yere.
Bölüm 2 · Kural koymak Vade politikası nasıl yazılır?
Vade politikası, hangi müşteriye hangi koşulla kaç gün ödeme süresi verileceğini önceden belirleyen yazılı kural setidir. Politikası olmayan işletmede vadeyi pazarlık gücü en yüksek müşteri belirler.
İyi bir politika üç soruya cevap verir: yeni müşteriye ne kadar vade verilir, vade hangi koşulda uzar, gecikmede ne olur? Atlas Kahve için örnek bir tablo şöyle olabilir:
| Müşteri segmenti | Vade | Kredi limiti | Koşul |
|---|---|---|---|
| Yeni kafe (ilk 3 ay) | Peşin veya 15 gün | 30.000 TL | İlk iki fatura zamanında ödenirse gözden geçirilir |
| Düzenli kafe | 30 gün | 75.000 TL | Son 6 ayda 15 günü aşan gecikme yok |
| Otel, zincir restoran | 45 gün | 200.000 TL | Yazılı sözleşme ve yetkili kişi kaydı |
| Barista eğitimi (bireysel) | Peşin | — | Kayıtta ödeme |
Bu kural size güçlü bir argüman verir: büyük bir otel zinciri 90 gün vade istediğinde, alacaklı KOBİ olduğunuz için yasanın 60 günü işaret ettiğini nazikçe hatırlatabilirsiniz.
Politikayı yazmak yetmez; sisteme işlemek gerekir. Heyşirket'te müşteri kartındaki Varsayılan vade (gün) alanı, yeni faturada vade tarihini kendiliğinden hesaplar. Böylece satış ekibi her faturada vadeyi yeniden pazarlık konusu yapmaz. Kartın nasıl açılacağı müşteri ekleme rehberinde.
Faturanın kendisi de bir tahsilat aracıdır
Geciken ödemelerin şaşırtıcı bir kısmı, müşterinin değil faturanın sorunudur. Unvanı yanlış yazılmış, sipariş numarası olmayan ya da yanlış kişiye giden bir fatura, müşterinin onay zincirinde haftalarca bekler.
- Aynı gün kesin: Teslimattan bir hafta sonra kesilen fatura, vadeyi fiilen bir hafta uzatır.
- Doğru alıcıya gönderin: Fatura e-postası satın almacıya değil, ödemeyi yapan muhasebe birimine gitmeli.
- Ödeme bilgisini görünür kılın: IBAN'ınızı ve fatura numarasının havale açıklamasına yazılması ricasını fatura notuna ekleyin.
- Müşterinin referansını yazın: Büyük müşteriler, sipariş numarası olmayan faturayı onaya göndermeyebilir.
Heyşirket'te Ayarlar'daki Fatura kesildiğinde müşteriye otomatik gönder seçeneği, e-posta adresi kayıtlı müşterilere faturayı kesildiği anda resmî PDF ekiyle iletir. Böylece “fatura bize hiç gelmedi” cümlesi tarihe karışır.
Bölüm 3 · Riski sınırlamak Müşteriye ne kadar risk limiti verilmeli?
Risk (kredi) limiti, bir müşterinin aynı anda size borçlu olabileceği en yüksek tutardır. Limit, tek bir müşterinin batmasının sizi batırmamasını sağlar.
Pratik bir başlangıç formülü: müşterinin aylık ortalama alımı × (vade gün sayısı ÷ 30) × 1,2 güvenlik payı. Ayda 50.000 TL alan, 30 gün vadeli bir kafe için bu 60.000 TL eder.
- Tek müşteri yoğunluğu: Bir müşterinin alacak toplamınızın %20'sinden fazlasını oluşturması, o müşterinin sorununun sizin sorununuz olması demektir.
- Limit artışı ödülle gelir: Limiti, satış ekibinin isteğiyle değil ödeme geçmişiyle büyütün.
- Limit aşımı bir sinyaldir: Müşteri limitine dayandığında önce tahsilat konuşulur, sonra yeni sevkiyat.
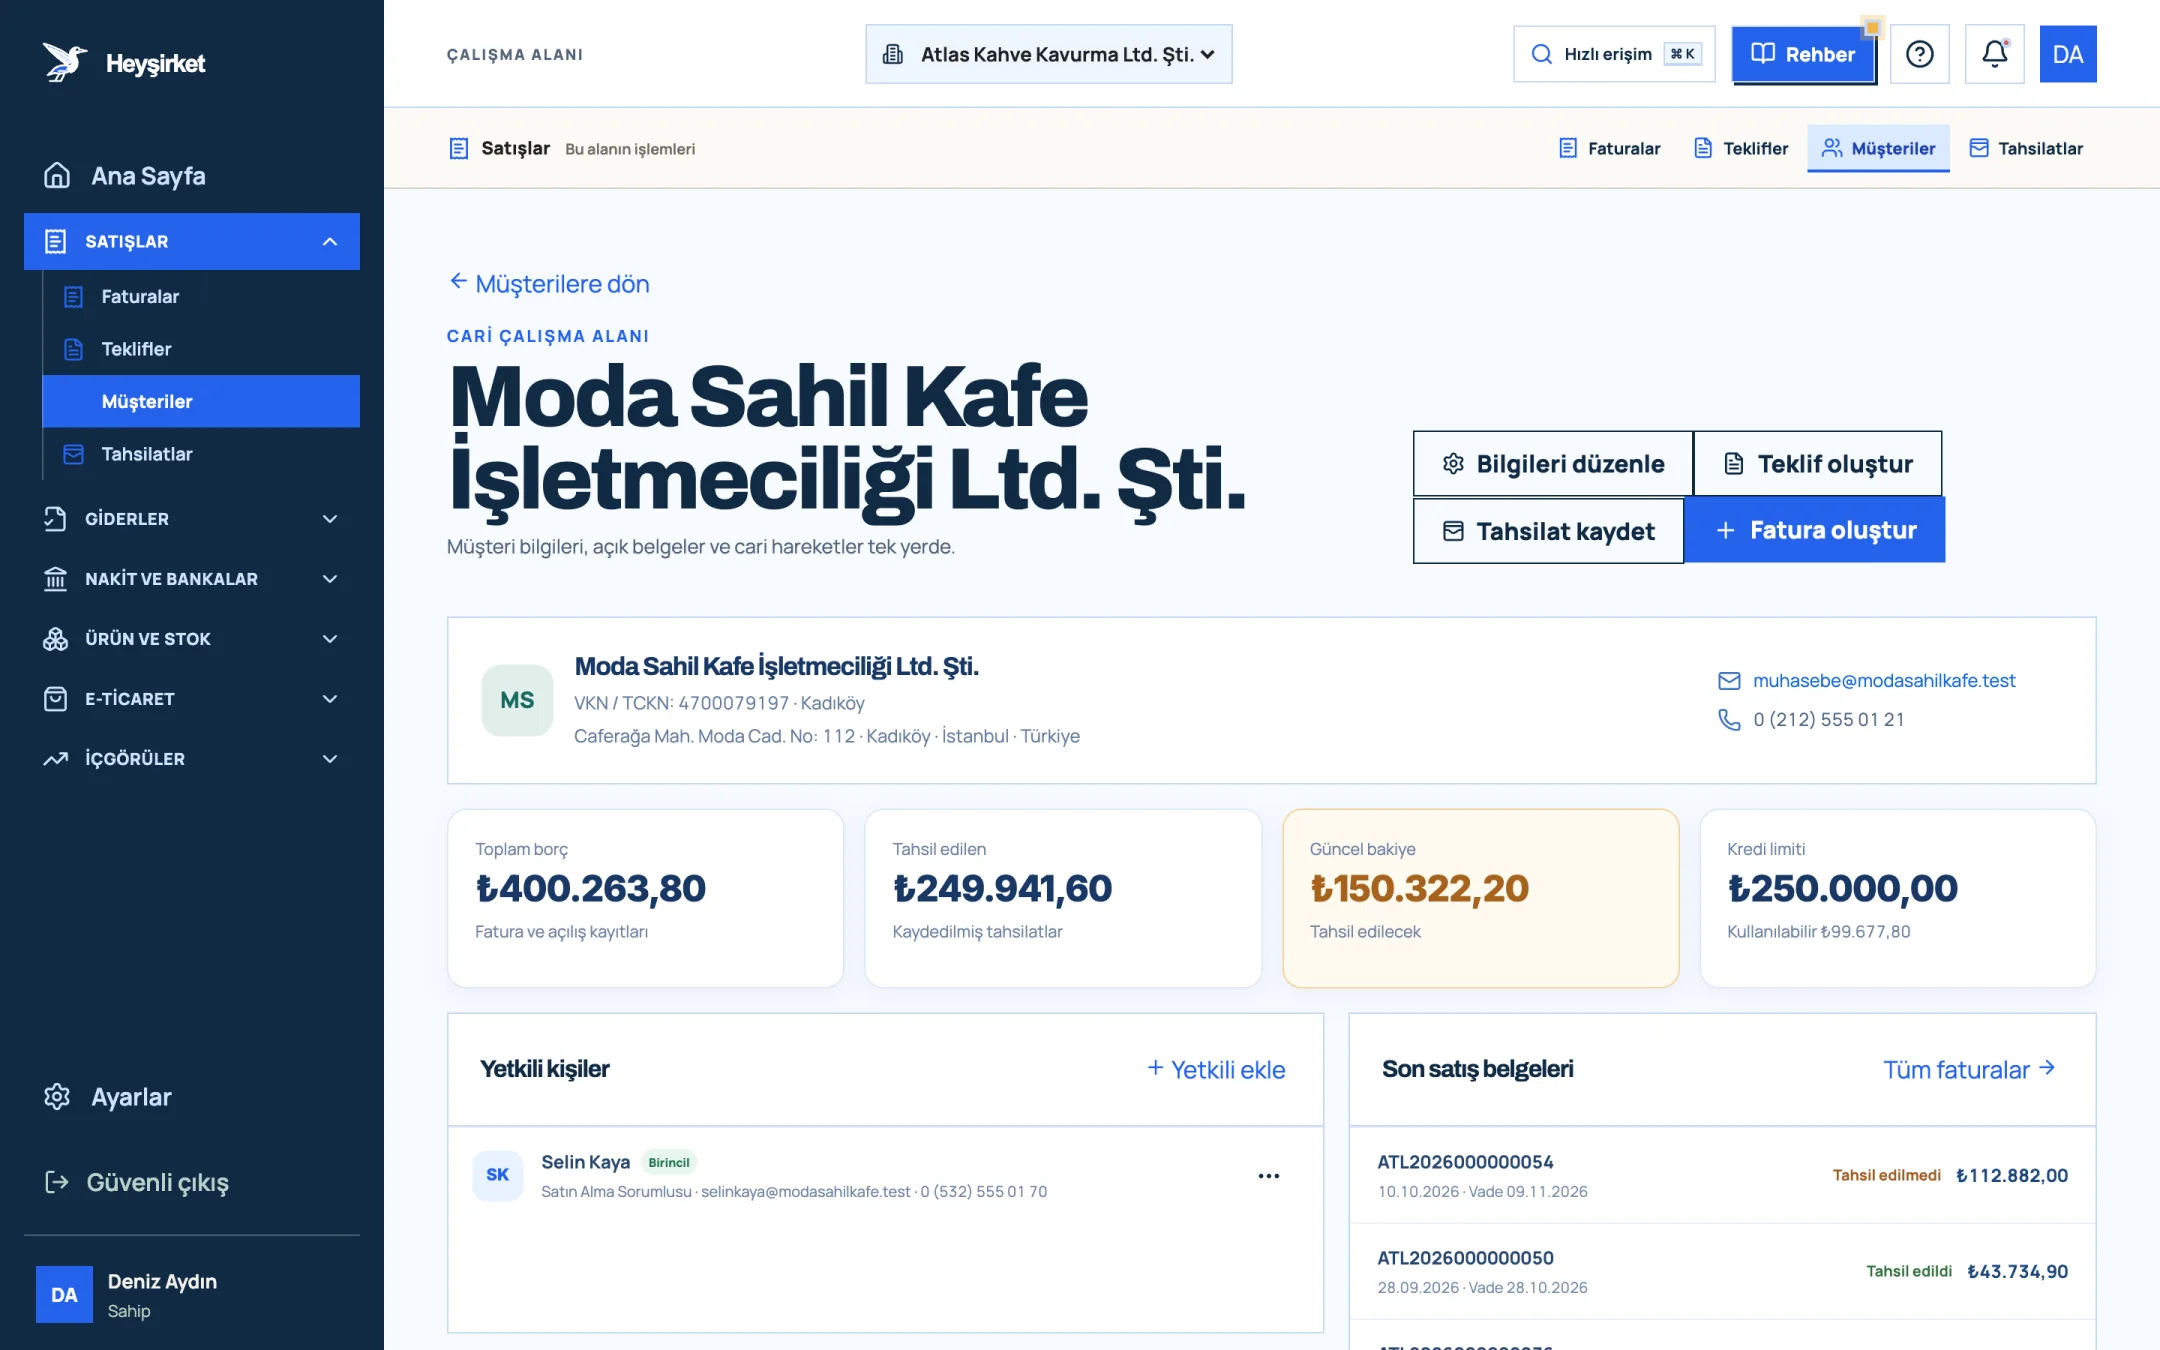
- 1. Hızlı işlemler (Fatura oluştur, Tahsilat kaydet)
- 2. Güncel bakiye
- 3. Kredi limiti
- 4. Son satış belgeleri
Limit, kapıdaki bekçidir. Ama kapıdan çoktan geçmiş, vadesi dolmuş faturalar ne olacak? İşte asıl farkı yaratan bölüm.
Bölüm 4 · Ritim Ödeme hatırlatması ne zaman ve hangi tonda gönderilmeli?
Hatırlatma ritmi, vadeden önce başlayıp gecikme büyüdükçe tonu nazikten resmîye doğru sertleştiren, önceden planlanmış iletişim takvimidir. Çoğu gecikme kötü niyetten değil, unutkanlık ve öncelik sırasından doğar; ritim sizi sıranın başına taşır.
- Vadeden 3 gün önce — Nazik: bilgi notu
- Vade + 3 gün — Nazik: hatırlatma
- Vade + 10 gün — Net: telefon ve tarih sözü
- Vade + 20 gün — Net: sevkiyat beklemeye
- Vade + 30 gün — Resmî: yazılı bildirim
- Vade + 45 gün — Resmî: ihtarname
Nazik ton: unutkanlığı çözer
İlk mesaj suçlamaz, kolaylaştırır: fatura numarası, tutar, IBAN ve “ödemeyi yaptıysanız dikkate almayın” cümlesi. Heyşirket'te fatura detayındaki Hatırlatma gönder düğmesi tam olarak bu tonda bir “Ödeme hatırlatması” e-postasını müşterinin adresine gönderir; müşteri faturayı bağlantıdan görüntüleyebilir.
Net ton: tarih sözü alır
İkinci aşamada telefon açılır ve tek bir hedef vardır: somut bir ödeme tarihi. “Bu hafta içinde” bir tarih değildir; “Perşembe öğlene kadar 18.000 TL” bir tarihtir. Sözü aynı gün e-postayla yazılı hale getirin.
Resmî ton: kayıt oluşturur
Üçüncü aşamada yazışma resmîleşir: kalan tutar, vade, gecikme gün sayısı ve uygulanabilecek gecikme faizi açıkça yazılır. Bu aşamada yeni sevkiyatı durdurmak çoğu zaman tek başına yeterli olur.
Ayrıca faturayı kesen kullanıcıya, fatura hâlâ açıksa bir hafta ve bir ay sonra “Bu faturanın ödemesi geldi mi?” e-postası gelir. Ödeme geldiyse tek tıkla kaydedilir; gelmediyse bu e-posta, ritmin sizin tarafınızdaki alarmıdır. Ayrıntılar tahsilat rehberinde.
Bölüm 5 · Hukuki kollar Geç ödemede gecikme faizi istenebilir mi?
Evet. İşletmeler arası mal ve hizmet tedarikinde vadesinde ödenmeyen bedel için, sözleşmede hüküm olmasa bile temerrüt faizi istenebilir. Faiz oranı sözleşmede yoksa TCMB'nin her yıl ilan ettiği oran uygulanır.
| Gecikmiş anapara | 100.000,00 TL |
|---|---|
| Yıllık faiz oranı (2026, TTK 1530) | %43 |
| Hesap: 100.000 × 0,43 × 45 ÷ 365 | 5.301,37 TL |
| Asgari tahsil masrafı giderimi | 2.020,00 TL |
| Talep edilebilecek toplam ek tutar | 7.321,37 TL |
Gerçekte faizi talep edip etmemek ticari bir karardır; ama rakamı bilmek, müşteriyle konuşurken masaya koyabileceğiniz somut bir argümandır.
İhtarname ve icra: son adımlar
İhtarname, borçluya noter aracılığıyla gönderilen resmî ödeme talebidir; tebliğ edildiği tarih ispatlanabilir. Vadesi belli borçlarda temerrüt için ihtar şart değildir, ancak ihtarname ciddiyeti belgeler ve çoğu zaman ödemeyi kendisi getirir.
Ödeme yine gelmezse ilamsız icra takibi başlatılabilir. Borçluya ödeme emri tebliğ edilir; genel haciz yolunda itiraz süresi tebliğden itibaren 7 gündür. Borçlu itiraz ederse süreç mahkemeye taşınır; konusu para olan ticari alacak davalarında dava açmadan önce arabulucuya başvurmak TTK 5/A uyarınca dava şartıdır.
Bölüm 6 · Havuç Erken ödeme iskontosu gerçekten kârlı mı?
Erken ödeme iskontosu, müşterinin vadeden önce ödemesi karşılığında fatura tutarından küçük bir indirim yapmaktır. Klasik örnek “2/10 net 30”: 10 gün içinde öderseniz %2 indirim, yoksa 30 günde tam tutar.
Kulağa küçük gelen %2, aslında yıllıklandırıldığında büyüktür. Kararı vermeden önce bu iskontonun size yıllık maliyetini, borçlanma maliyetinizle karşılaştırmanız gerekir.
| Fatura tutarı | 120.000,00 TL |
|---|---|
| %2 iskonto | 2.400,00 TL |
| Erken alınan süre | 30 − 10 = 20 gün |
| Dönemsel maliyet: 2 ÷ 98 | %2,04 |
| Yıllıklandırma: %2,04 × 365 ÷ 20 | ≈ %37,2 |
| İskontonun yıllık maliyeti | ≈ %37,2 |
Kısa vadeli kredi veya kredili hesap maliyetiniz %37'nin üzerindeyse iskonto size ucuz finansmandır. Altındaysa iskonto oranını düşürün (ör. %1) veya hiç vermeyin.
İskontoyu fatura kesildikten sonra uyguluyorsanız KDV matrahının düzeltilmesi gerekir. Bunu nasıl belgeleyeceğinizi (fiyat farkı veya iskonto faturası) mali müşavirinizle önceden konuşun; KDV rehberimiz çerçeveyi anlatır.
Bölüm 7 · Sistem Haftalık tahsilat rutini nasıl kurulur?
Haftalık tahsilat rutini, alacakları aynı gün ve aynı sırayla gözden geçirip her açık fatura için bir sonraki adımı belirlediğiniz 30 dakikalık toplantıdır. Disiplinin sırrı süre değil düzenliliktir.
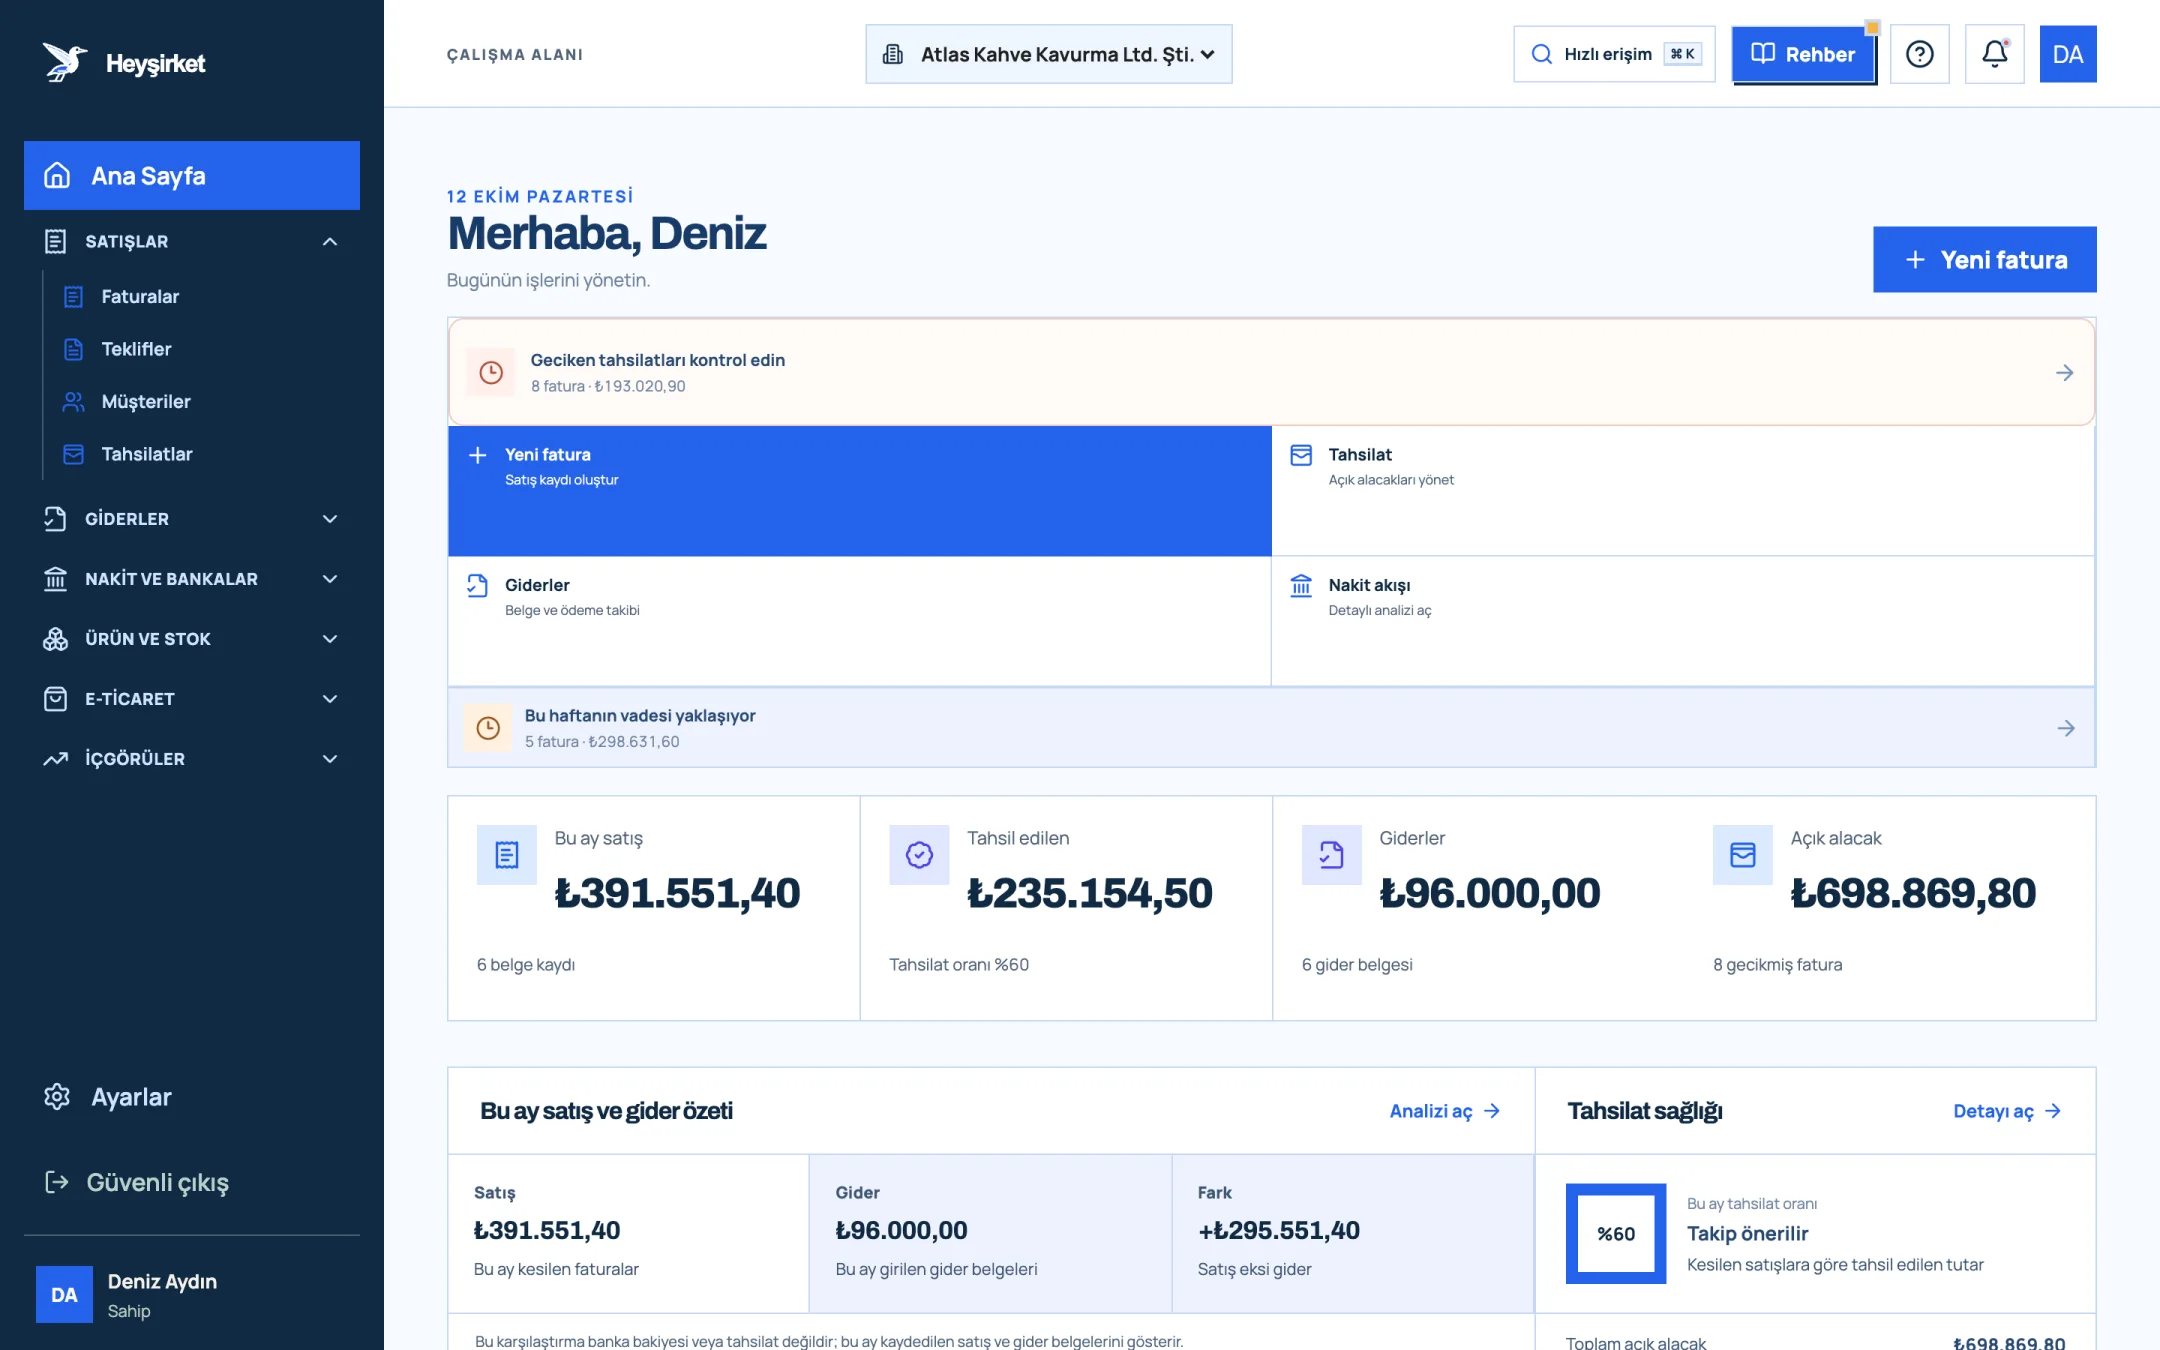
- 1. Yeni fatura oluşturma düğmesi
- 2. Geciken tahsilat uyarısı
- 3. Bu ay kesilen satış toplamı
- 4. Toplam açık alacak
Pazartesi 30 dakikalık tahsilat kontrol listesi
- Banka hesap hareketlerini açın; geçen haftanın gelen havalelerini Tahsilatlar ekranında Tahsil et ile kaydedin.
- Gecikmiş göstergesini geçen haftayla karşılaştırın; artıyorsa nedenini yazın.
- Bu hafta vadesi dolacak faturalar için nazik ön hatırlatmaları gönderin.
- Vade + 10 günü geçenleri telefonla arayın ve somut ödeme tarihi alın.
- Limitine dayanan müşterilerin yeni siparişlerini tahsilat konuşulana kadar bekletin.
- Vade + 30 günü geçen alacaklar için resmî yazıyı hazırlayın.
- Son DSO'yu not alın; aylık eğilimi izleyin.
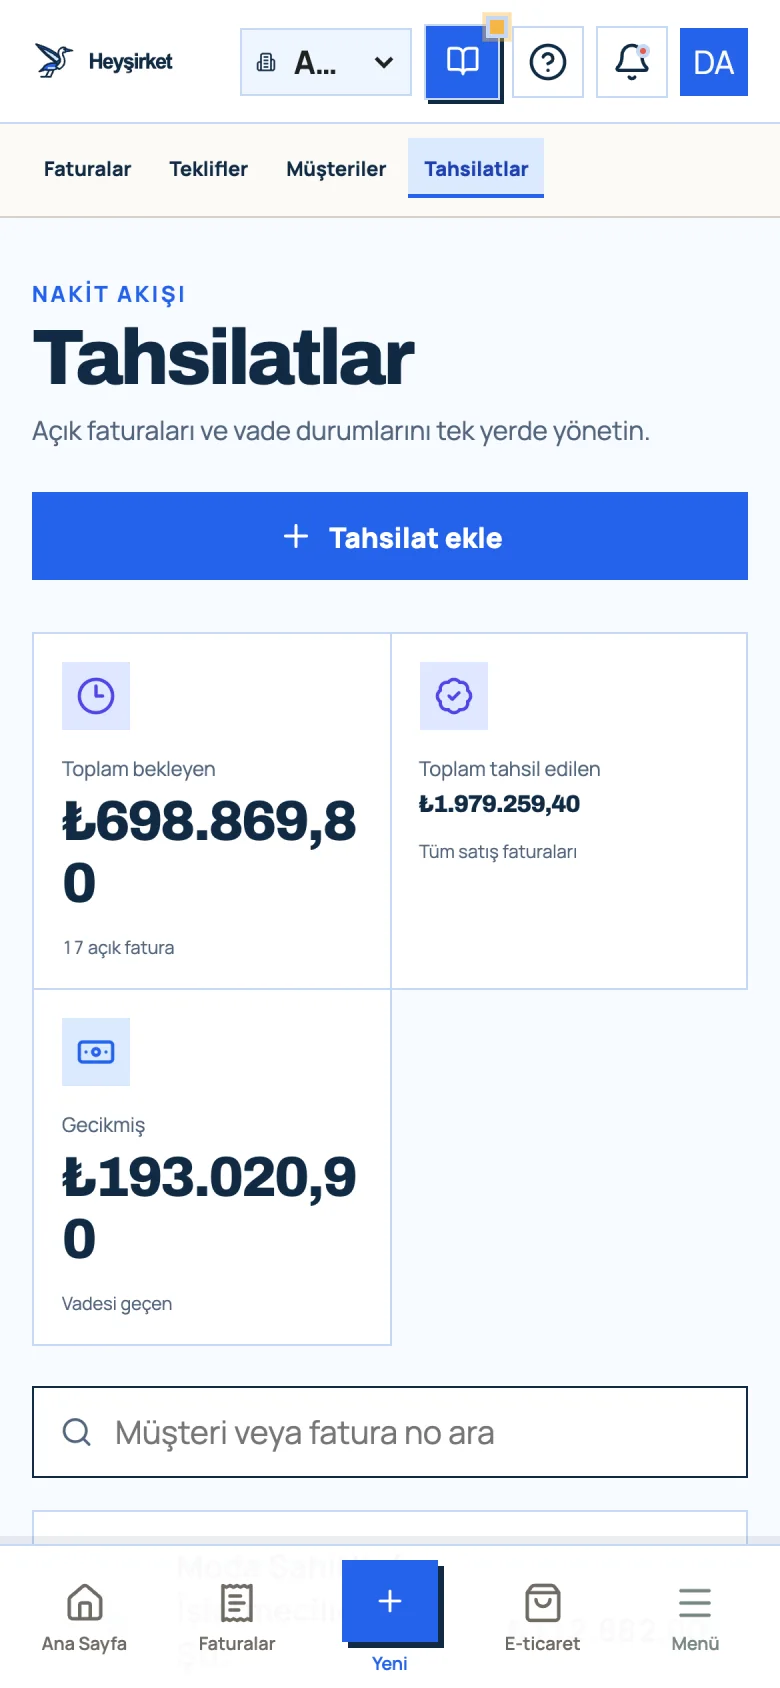
- 1. Tahsilat ekle
- 2. Toplam bekleyen
Bu rutinin çıktısı yalnızca daha erken tahsilat değildir. Ay sonunda müşterilerinizle yapacağınız cari hesap mutabakatı da kendiliğinden kolaylaşır; çünkü her ödeme doğru tarihle, doğru faturaya bağlanmıştır. Nakdin büyük resmi için nakit akışı yönetimi yazısına göz atın.
Satış ekibi müşteriyi kazanır, tahsilat disiplini şirketi ayakta tutar.
DSO kaç gün olmalı?
Tek bir doğru sayı yoktur; hedef, verdiğiniz ortalama vadeye olabildiğince yakın bir DSO'dur. 30 gün vade verip DSO'nuz 45 günün üzerindeyse tahsilat sürecinizde iyileştirme alanı vardır.
Sözleşmede vade yazmıyorsa müşteri ne zaman temerrüde düşer?
TTK 1530'a göre işletmeler arası mal ve hizmet tedarikinde ödeme günü kararlaştırılmamışsa borçlu, faturayı veya eşdeğer ödeme talebini aldıktan 30 gün sonra ihtara gerek olmaksızın temerrüde düşer.
2026'da geç ödeme faizi oranı nedir?
TCMB, mal ve hizmet tedarikinde geç ödemeler için 2026 yılı temerrüt faizini yıllık %43, asgari tahsil masrafı giderimini 2.020 TL olarak belirlemiştir. Sözleşmede farklı oran varsa o uygulanır.
İhtarname çekmeden icra takibi başlatılabilir mi?
Vadesi belli alacaklarda temerrüt için ihtar şart değildir ve ilamsız icra takibi başlatılabilir. Yine de ihtarname ciddiyeti belgeler ve çoğu zaman ödemeyi sağlar; somut dosya için avukatınıza danışın.
Heyşirket müşterilere otomatik ödeme hatırlatması gönderir mi?
Müşteriye hatırlatmayı fatura detayındaki Hatırlatma gönder düğmesiyle siz gönderirsiniz. Otomatik olarak ise faturayı kesen kullanıcıya bir hafta ve bir ay sonra kontrol e-postası, firma sahiplerine de açılırsa her pazartesi geciken tahsilat özeti gelir.
Erken ödeme iskontosu ne zaman verilmeli?
İskontonun yıllıklandırılmış maliyeti, kredi veya kredili hesap maliyetinizden düşükse vermek mantıklıdır. 2/10 net 30 koşulunun yıllık maliyeti yaklaşık %37'dir.
Bu haftanın tahsilat listesini açın Tahsilatlar ekranında toplam bekleyen ve gecikmiş tutarınızı görün, gelen ödemeleri hemen kaydedin. Tahsilatları aç
Yazar: Heyşirket Editör Ekibi