e-Belge · 12 dk okuma · Güncellendi:
e-SMM rehberi: serbest meslek makbuzunda stopaj, KDV ve net-brüt hesabı
Avukatınız 20.000 TL'lik bir makbuz kesiyor ama hesabınıza 16.000 TL mi gönderiyorsunuz, 20.000 TL mi? e-SMM'yi hem kesen hem de alan taraftan anlamak, hem nakit hem de vergi hatalarını önler.
Kısaca
- e-SMM, serbest meslek erbabının düzenlediği serbest meslek makbuzunun elektronik hâlidir ve vergiden muaf olmayan serbest meslek erbabı için zorunludur.
- Hizmeti alan şirket veya tacir, Gelir Vergisi Kanunu'nun 94. maddesine göre brüt ücret üzerinden %20 gelir vergisi stopajı keser ve bunu muhtasar ve prim hizmet beyannamesiyle beyan eder.
- Serbest meslek hizmetleri kural olarak %20 KDV'ye tabidir; KDV brüt ücret üzerinden hesaplanır ve stopajdan etkilenmez.
- Nihai tüketiciye verilen serbest meslek hizmetinde stopaj yapılmaz, çünkü gerçek kişi tüketici tevkifat sorumlusu değildir.
- e-SMM, GİB'in e-Arşiv Portalı üzerinden ücretsiz ya da özel entegratör üzerinden düzenlenebilir; Heyşirket e-SMM düzenlemez.
Atlas Kahve yeni bayilik sözleşmesi için bir avukatla çalıştı. Ay sonunda avukatın e-SMM'si geldi: brüt ücret 20.000 TL, KDV 4.000 TL, stopaj 4.000 TL. Deniz Hanım bir süre makbuza baktı ve sordu: “Peki ben şimdi kime, ne kadar ödüyorum?”
Bu soru her ay binlerce şirkette soruluyor. Cevap basit ama sezgiye ters: avukata 20.000 TL gönderilir, 4.000 TL'yi ise Atlas Kahve devlete öder. Yazının sonunda, “elime şu kadar geçsin” diyen bir serbest meslek erbabı için brüt ücreti tek satırda nasıl bulacağınızı da göreceksiniz.
Bölüm 1 · Tanım e-SMM nedir, kimler kesmek zorunda?
e-SMM (elektronik serbest meslek makbuzu), avukat, mali müşavir, doktor, mimar, mühendis, tasarımcı veya danışman gibi serbest meslek erbabının verdiği hizmet karşılığında düzenlediği serbest meslek makbuzunun elektronik ortamda oluşturulan hâlidir. Hukuken kâğıt makbuzla aynı nitelikte bir belgedir.
e-SMM, vergiden muaf olmayan serbest meslek erbabı için zorunludur. Uygulama 2020'de başladı: o tarihte faaliyette olanlar 1 Haziran 2020'ye kadar sisteme geçti; sonradan işe başlayanlar ise işe başlamalarını izleyen kısa bir süre içinde, hasılat sınırı aranmaksızın e-SMM'ye geçer.
| Konu | Kural |
|---|---|
| Kimler düzenler? | Vergiden muaf olmayan serbest meslek erbabı (GVK md. 65 kapsamındaki faaliyetler) |
| Hasılat sınırı | Yok; serbest meslek faaliyeti yeterlidir |
| Nereden düzenlenir? | GİB e-Arşiv Portalı (ücretsiz) veya özel entegratör |
| Alıcıya iletim | Elektronik ortamda (ör. e-posta) ya da alıcı isterse kâğıt çıktı olarak |
| İmza | e-imza veya mali mühür |
| Saklama | VUK'a göre 5 yıl; TTK kapsamında 10 yıl |
| Dayanak | 509 Sıra No.lu VUK Genel Tebliği |
Tanım net. Asıl karışıklık, makbuzun üzerinde iki ayrı verginin aynı anda yer almasından doğar.
Bölüm 2 · Stopaj Serbest meslek makbuzunda stopajı kim keser?
Serbest meslek stopajı, hizmeti alan şirket veya tacirin, serbest meslek erbabına yaptığı ödemeden gelir vergisi peşinatı olarak kestiği ve onun adına vergi dairesine yatırdığı tutardır. Gelir Vergisi Kanunu'nun 94/2-b maddesine göre oran, brüt ücretin %20'sidir.
- Stopajı hizmeti alan keser. Atlas Kahve bir limited şirket olduğu için tevkifat sorumlusudur; avukata yaptığı ödemeden %20 stopaj keser.
- Stopaj brüt ücret üzerinden hesaplanır. KDV, stopaj matrahına dahil edilmez.
- Kesilen stopaj muhtasar ve prim hizmet beyannamesiyle beyan edilir. Beyan ve ödeme, kural olarak ödemenin yapıldığı ayı izleyen ayın 26'sına kadar yapılır.
- Serbest meslek erbabı stopajı yıllık beyannamesinde mahsup eder. Kesilen tutar onun yıllık gelir vergisinden düşülür; kaybolmaz.
- Nihai tüketiciye stopaj yok. Bir kişi kendi adına avukat tuttuğunda tevkifat sorumlusu olmadığı için stopaj yapılmaz; makbuz stopajsız düzenlenir.
Stopaj ödenecek tutarı düşürür. Ama makbuzda bir de KDV vardır ve o, aynı tutarı geri ekler.
Bölüm 3 · KDV e-SMM'de KDV nasıl hesaplanır?
Serbest meslek hizmetleri kural olarak %20 genel orana tabidir ve KDV, brüt ücret üzerinden hesaplanır. Stopaj KDV'yi etkilemez; KDV, stopaj kesilmeden önceki brüt tutara uygulanır.
| Brüt ücret | 20.000 TL |
|---|---|
| Gelir vergisi stopajı (%20) · Atlas keser | −4.000 TL |
| Net ücret | 16.000 TL |
| KDV (%20, brüt ücret üzerinden) | +4.000 TL |
| Atlas'ın muhtasarla devlete ödeyeceği stopaj | 4.000 TL |
| Avukatın hesabına gönderilecek tutar (16.000 + 4.000) | 20.000 TL |
Stopaj ve KDV aynı oranda olduğu için ödeme tutarı tesadüfen brüt ücrete eşit çıkar. Atlas, 4.000 TL KDV'yi genel kurallar çerçevesinde indirilecek KDV olarak dikkate alabilir. KDV tevkifatı uygulanan hâllerde rakamlar değişir.
İşte Deniz Hanım'ın sorusunun cevabı: avukata 20.000 TL gönderilir, ayrıca Atlas 4.000 TL stopajı ertesi ayın 26'sına kadar vergi dairesine yatırır. Atlas'ın bu hizmet için toplam nakit çıkışı 24.000 TL'dir; 4.000 TL'lik KDV'yi ise indirim yoluyla geri kazanır.
KDV tevkifatı ne zaman devreye girer?
Bazı serbest meslek hizmetleri, belirli alıcılara verildiğinde KDV tevkifatına da tabi olabilir. Örneğin KDV Genel Uygulama Tebliği, belirlenmiş alıcılara verilen etüt, plan-proje, danışmanlık ve denetim gibi hizmetlerde KDV'nin bir kısmının alıcı tarafından beyan edilmesini öngörür. Bu durumda makbuzda gösterilen KDV'nin bir bölümü serbest meslek erbabına değil, alıcının 2 No.lu KDV beyannamesine gider.
Bölüm 4 · Net-brüt “Elime net şu kadar geçsin” diyen için brüt nasıl bulunur?
Net ücretten brüt ücrete ulaşmak için net tutar, 1 eksi stopaj oranına bölünür. %20 stopajda bu, net tutarın 0,80'e bölünmesi demektir: Brüt = Net ÷ 0,80.
| Eğitmenin istediği net ücret | 12.000 TL |
|---|---|
| Brüt ücret (12.000 ÷ 0,80) | 15.000 TL |
| Stopaj (%20) · Atlas keser | 3.000 TL |
| KDV (%20, brüt üzerinden) | 3.000 TL |
| Eğitmene ödenecek (12.000 + 3.000) | 15.000 TL |
| Atlas'ın toplam nakit çıkışı (15.000 + 3.000 stopaj) | 18.000 TL |
Atlas, 3.000 TL KDV'yi indirim konusu yapabilir; bu durumda hizmetin net maliyeti 15.000 TL olur. Rakamlar KDV tevkifatı olmadığı varsayımıyla hesaplanmıştır.
Hesap tamam. Şimdi bu makbuz şirketinize geldiğinde onu nereye ve nasıl kaydedeceğinize bakalım.
Bölüm 5 · Hizmet alan taraf Gelen e-SMM'yi nasıl kaydedersiniz?
Hizmet alan bir şirket için e-SMM, KDV'si indirilebilen bir gider belgesidir. Ön muhasebede amaç, hem borcu (serbest meslek erbabına ödenecek tutar) hem de belgeyi (KDV indirimi ve stopaj beyanı için) eksiksiz tutmaktır.
Heyşirket'te bir e-SMM'yi gider olarak kaydetmek
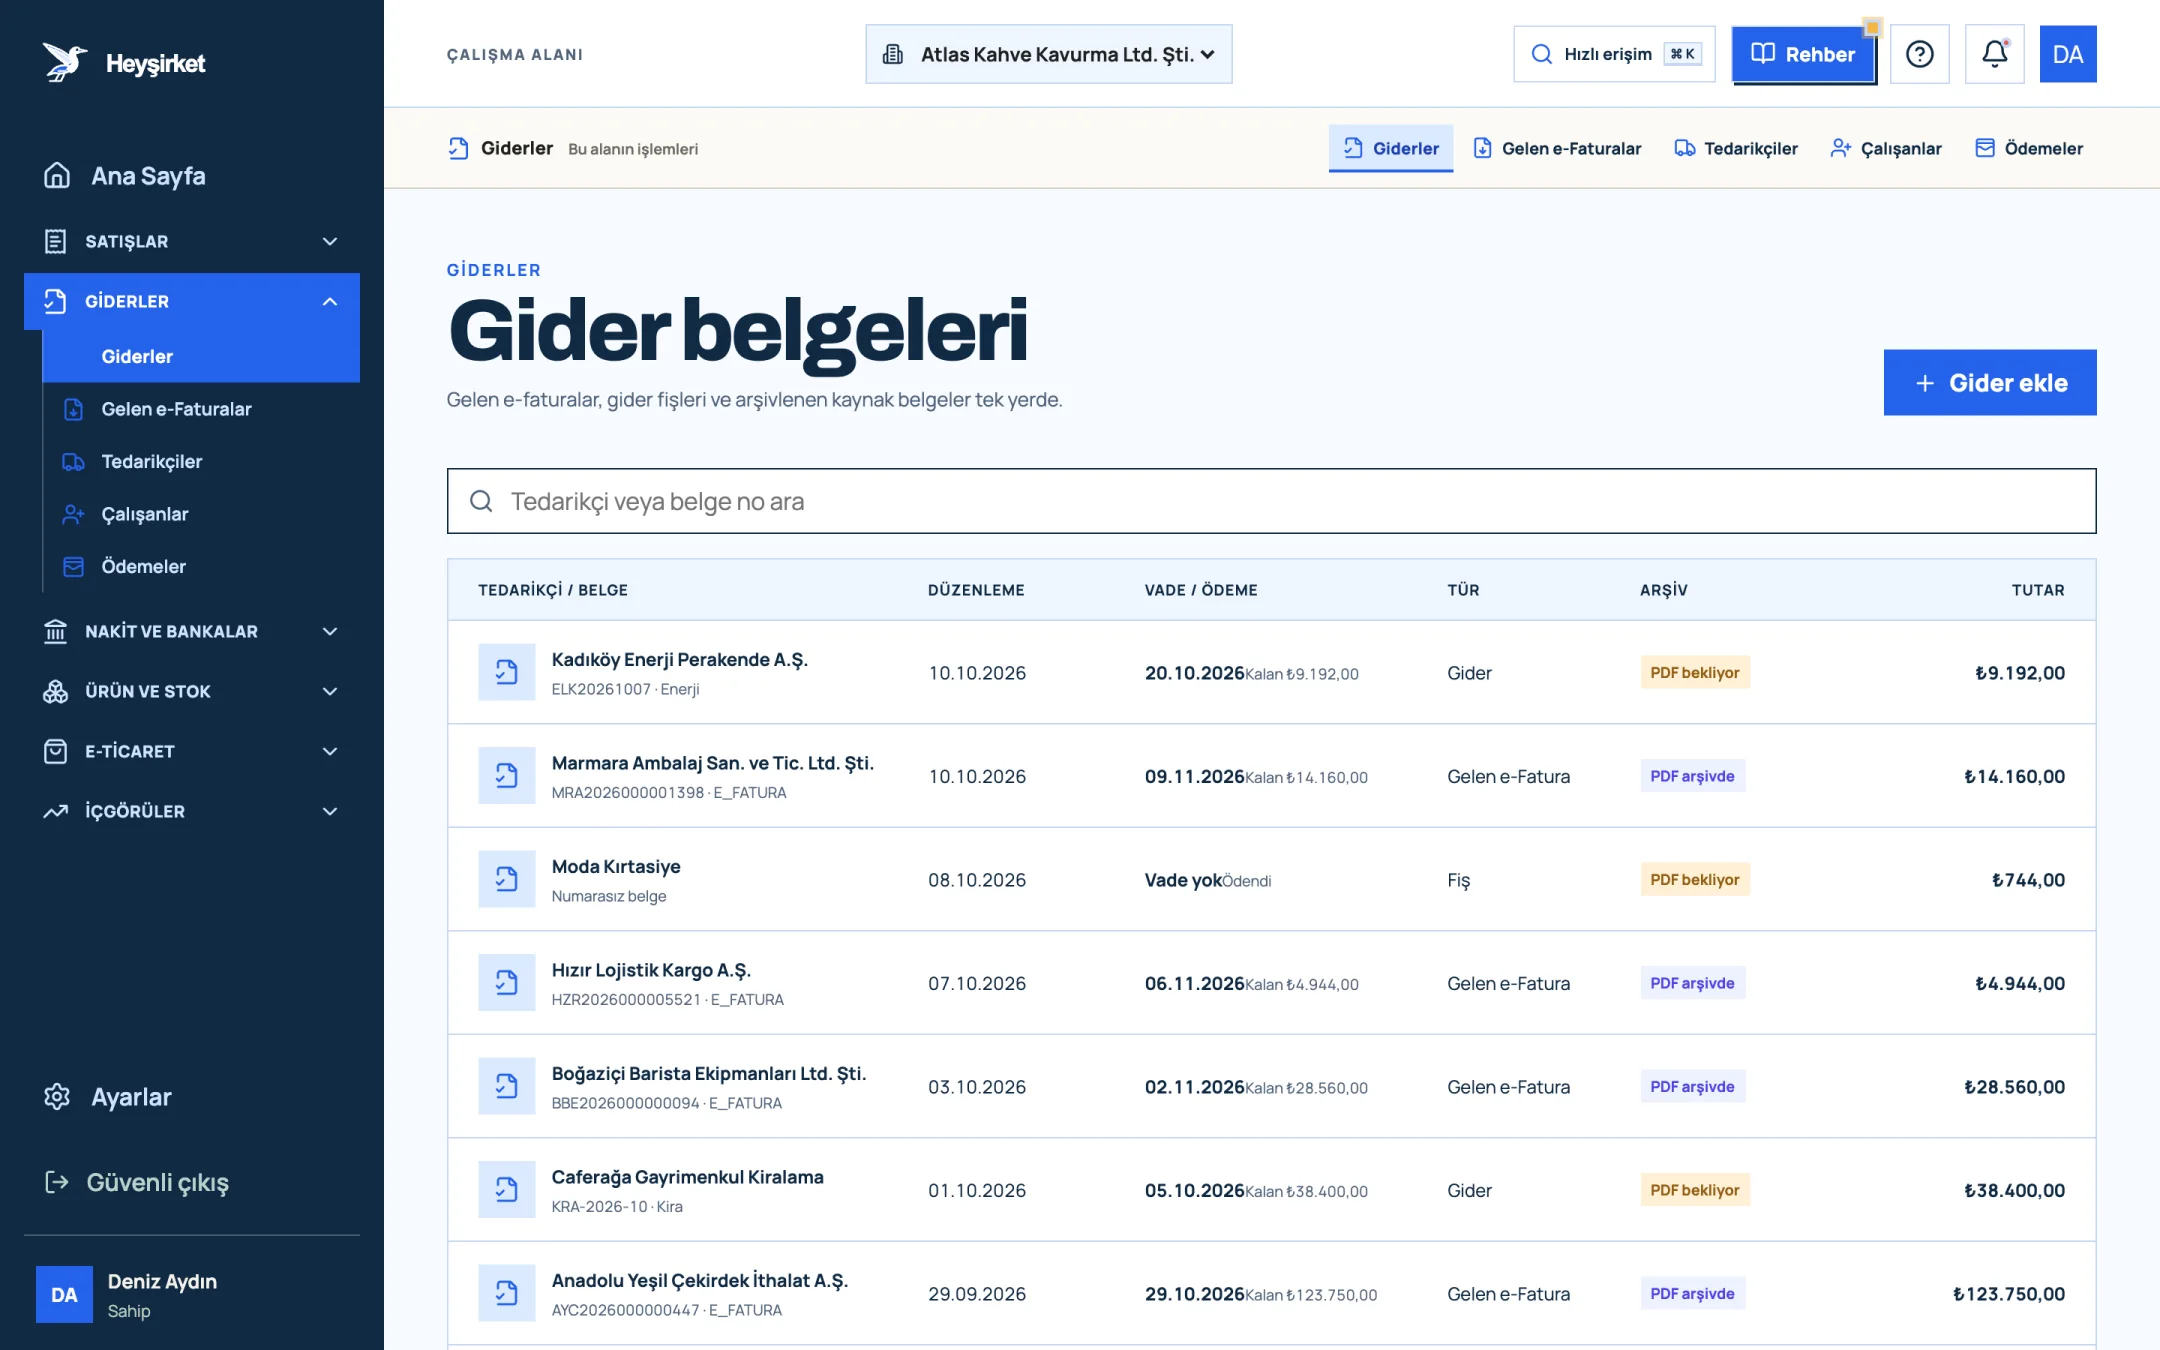
Gider ekranını açın
Giderler bölümünde sağ üstteki Gider ekle düğmesine basın. Açılan pencere gider borcunu, vadesini ve ödeme durumunu izlemenizi sağlar; mali e-belge oluşturmaz.
Gider ekranını açın - 1. Gider ekle düğmesi
- 2. Vade ve kalan ödeme
- 3. Belge türü (Gider, Gelen e-Fatura, Fiş)
- 4. Gider belgesi satırı
Hizmet vereni ve belgeyi girin
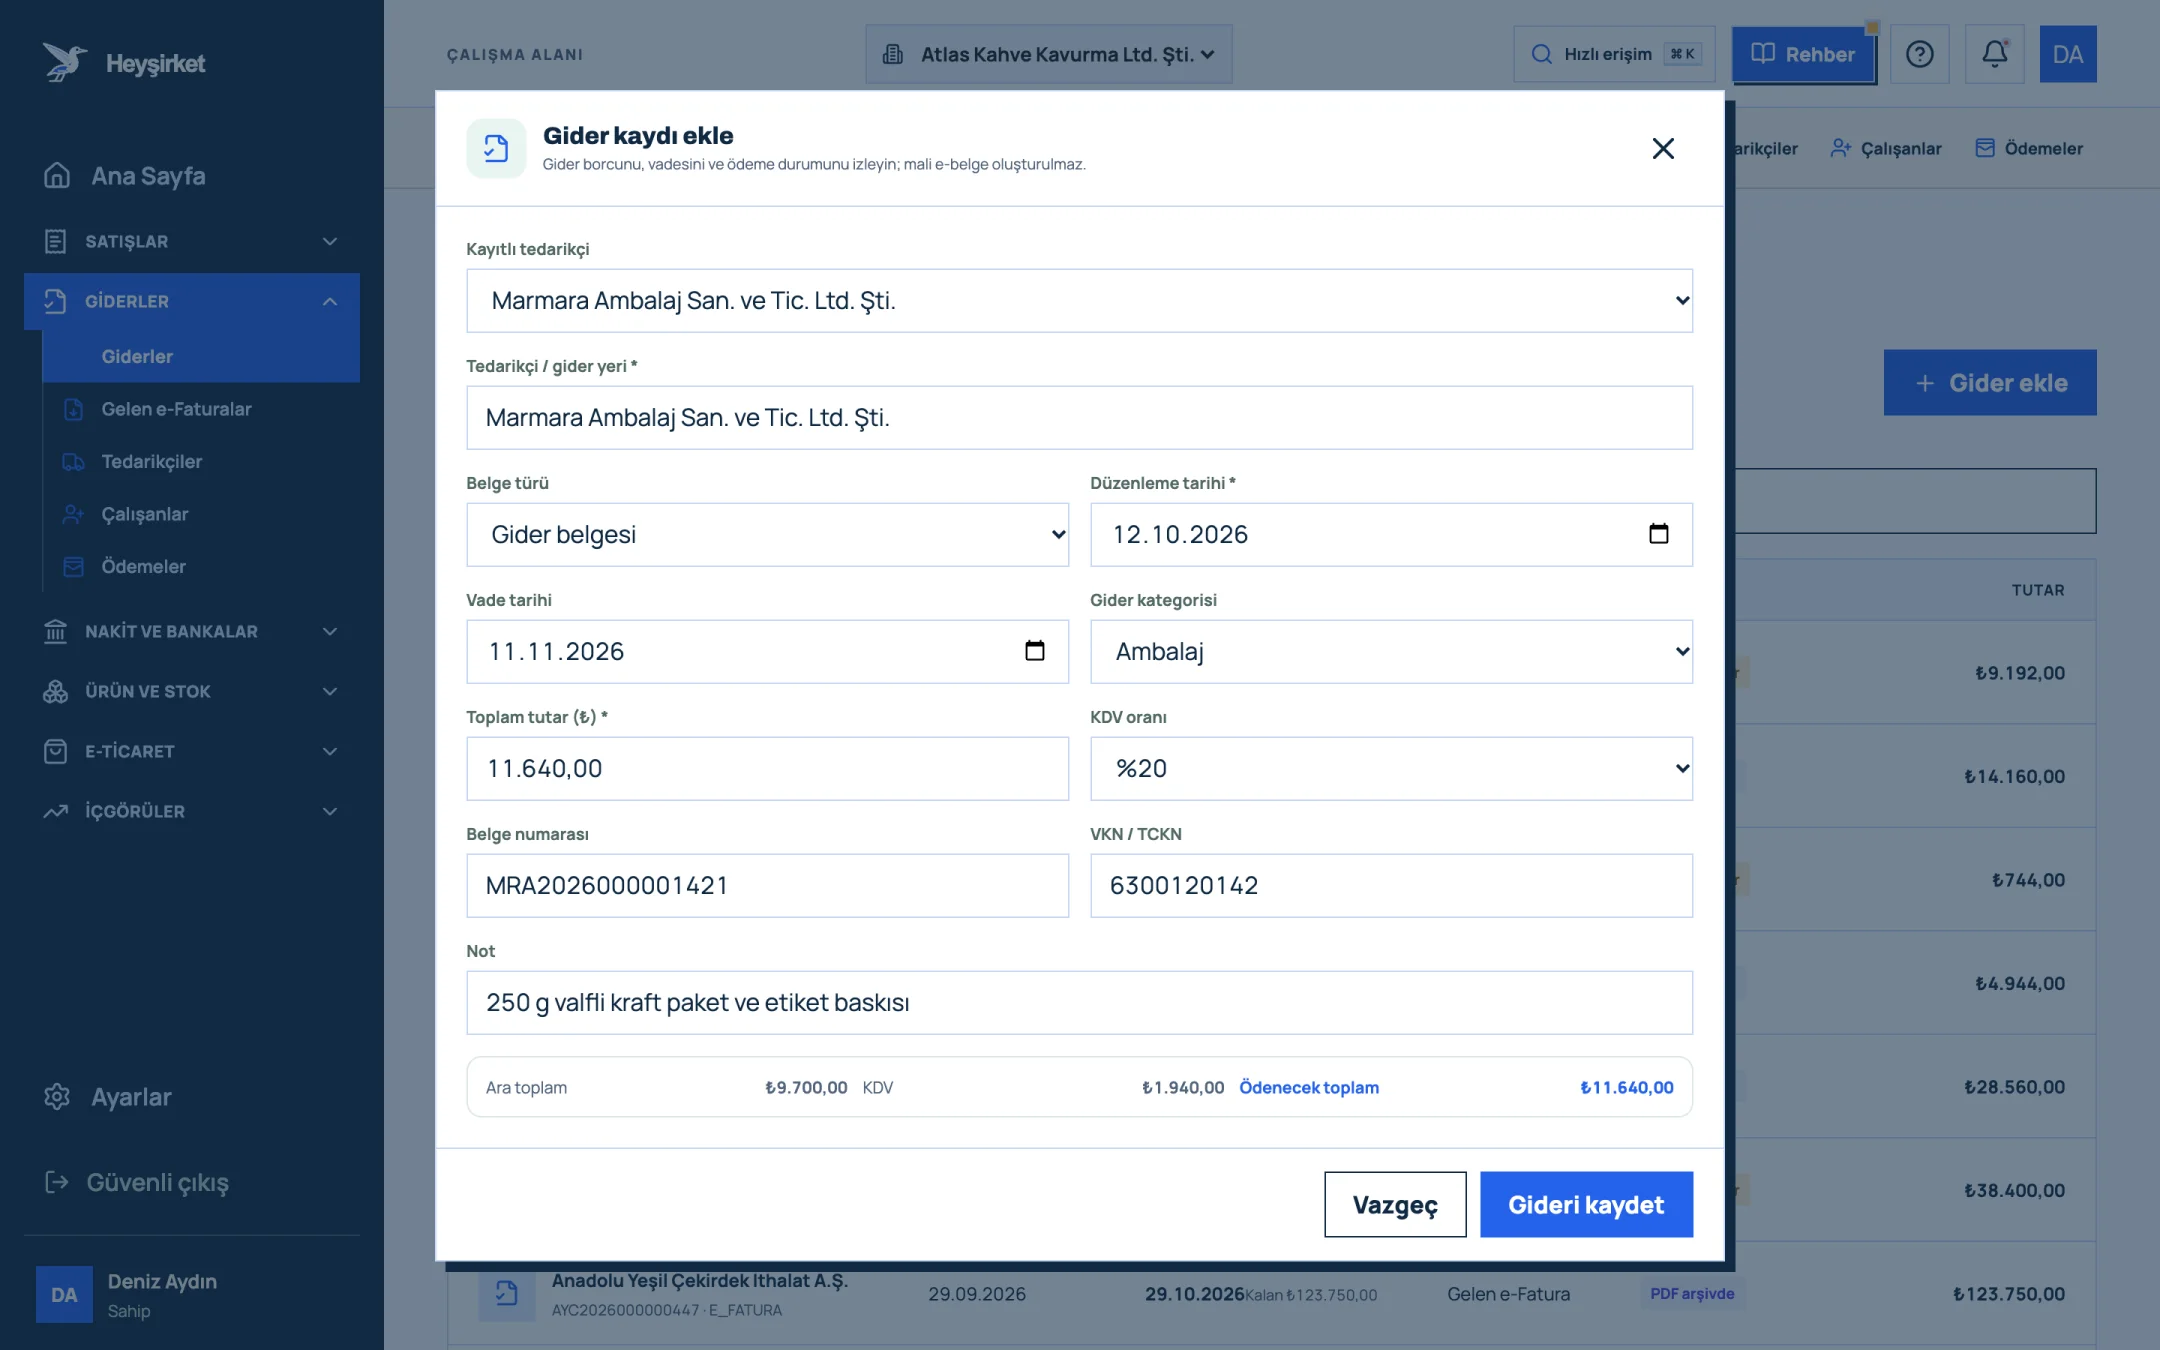
Kayıtlı tedarikçi listesinden serbest meslek erbabını seçin; Belge türü alanında Gider belgesi seçeneğini kullanın ve makbuz numarasını Belge numarası alanına yazın. Uygun bir Gider kategorisi seçin.
Hizmet vereni ve belgeyi girin - 1. Tedarikçi seçimi
- 2. Gider kategorisi
- 3. Tutar ve KDV oranı
- 4. Ara toplam, KDV ve ödenecek toplam
- 5. Gideri kaydet
Tutarı ve KDV oranını yazın
Toplam tutar (₺) ve KDV oranı (%20) alanlarını doldurun; pencerenin altında Ara toplam, KDV ve Ödenecek toplam görünür. Stopaj bu formda ayrı bir alan olarak yer almaz; kesilen stopajı Not alanına yazın ve mali müşavirinize ayrıca bildirin. Gideri kaydet ile kaydı tamamlayın.
Tutarı ve KDV oranını yazın - 1. Tedarikçi seçimi
- 2. Gider kategorisi
- 3. Tutar ve KDV oranı
- 4. Ara toplam, KDV ve ödenecek toplam
- 5. Gideri kaydet
Ödemeyi kaydedin
Ödemeyi yaptığınızda gider belgesinin detayını açın ve Ödeme ekle ile ödeme tutarını, tarihini ve kasa / banka hesabını girin. Listede vade sütunu Ödendi olarak güncellenir; makbuzun kendisini mali müşavirinize iletmeyi unutmayın.
Ödemeyi kaydedin - 1. Gider ekle düğmesi
- 2. Vade ve kalan ödeme
- 3. Belge türü (Gider, Gelen e-Fatura, Fiş)
- 4. Gider belgesi satırı
Belge düzeninin genel kurallarını gider yönetimi ve belge düzeni yazımızda, gider ekranının ayrıntılarını gider nasıl girilir rehberinde bulabilirsiniz.
Bölüm 6 · Makbuzu kesen taraf Serbest meslek erbabıysanız işinizi nasıl düzenlersiniz?
Serbest meslek erbabı için e-SMM, kazancın belgelendiği tek resmî belgedir; ama işin tamamı değildir. Teklif, sözleşme, tahsilat takibi ve müşteri bakiyesi makbuzun etrafında döner ve çoğu zaman en çok vakit alan kısım budur.
| Aşama | Ne yapılır? | Nerede? |
|---|---|---|
| Teklif | Hizmet kapsamı, brüt ücret ve geçerlilik süresi yazılır | Teklif belgesi |
| Hizmet | İş yapılır, tahsilat zamanı gelir | - |
| e-SMM | Tahsilat anında makbuz düzenlenir | GİB e-Arşiv Portalı veya entegratör |
| Tahsilat | Net ücret ve KDV hesaba geçer; stopajı müşteri yatırır | Banka hesabı |
| Kayıt ve beyan | Makbuzlar kazanç defterine yansır; KDV ve yıllık gelir vergisi beyan edilir | Defter-Beyan Sistemi ve mali müşavir |
Burada önemli bir ayrıntı var: serbest meslek kazancında makbuz, kural olarak tahsilat anında düzenlenir. Bu yüzden tahsilatı izlemek, makbuzu zamanında kesmenin ön koşuludur.
Kazancın kaydı ise ayrı bir sistemde tutulur. Serbest meslek erbabı, kazanç defterini kural olarak GİB'in Defter-Beyan Sistemi üzerinden tutar; e-Defter, bilanço esasında defter tutan şirketlere özgüdür. Hangi defterin size uyduğunu ve e-Dönüşüm'deki yerinizi e-Defter ve e-Dönüşüm yazımızda bulabilirsiniz.
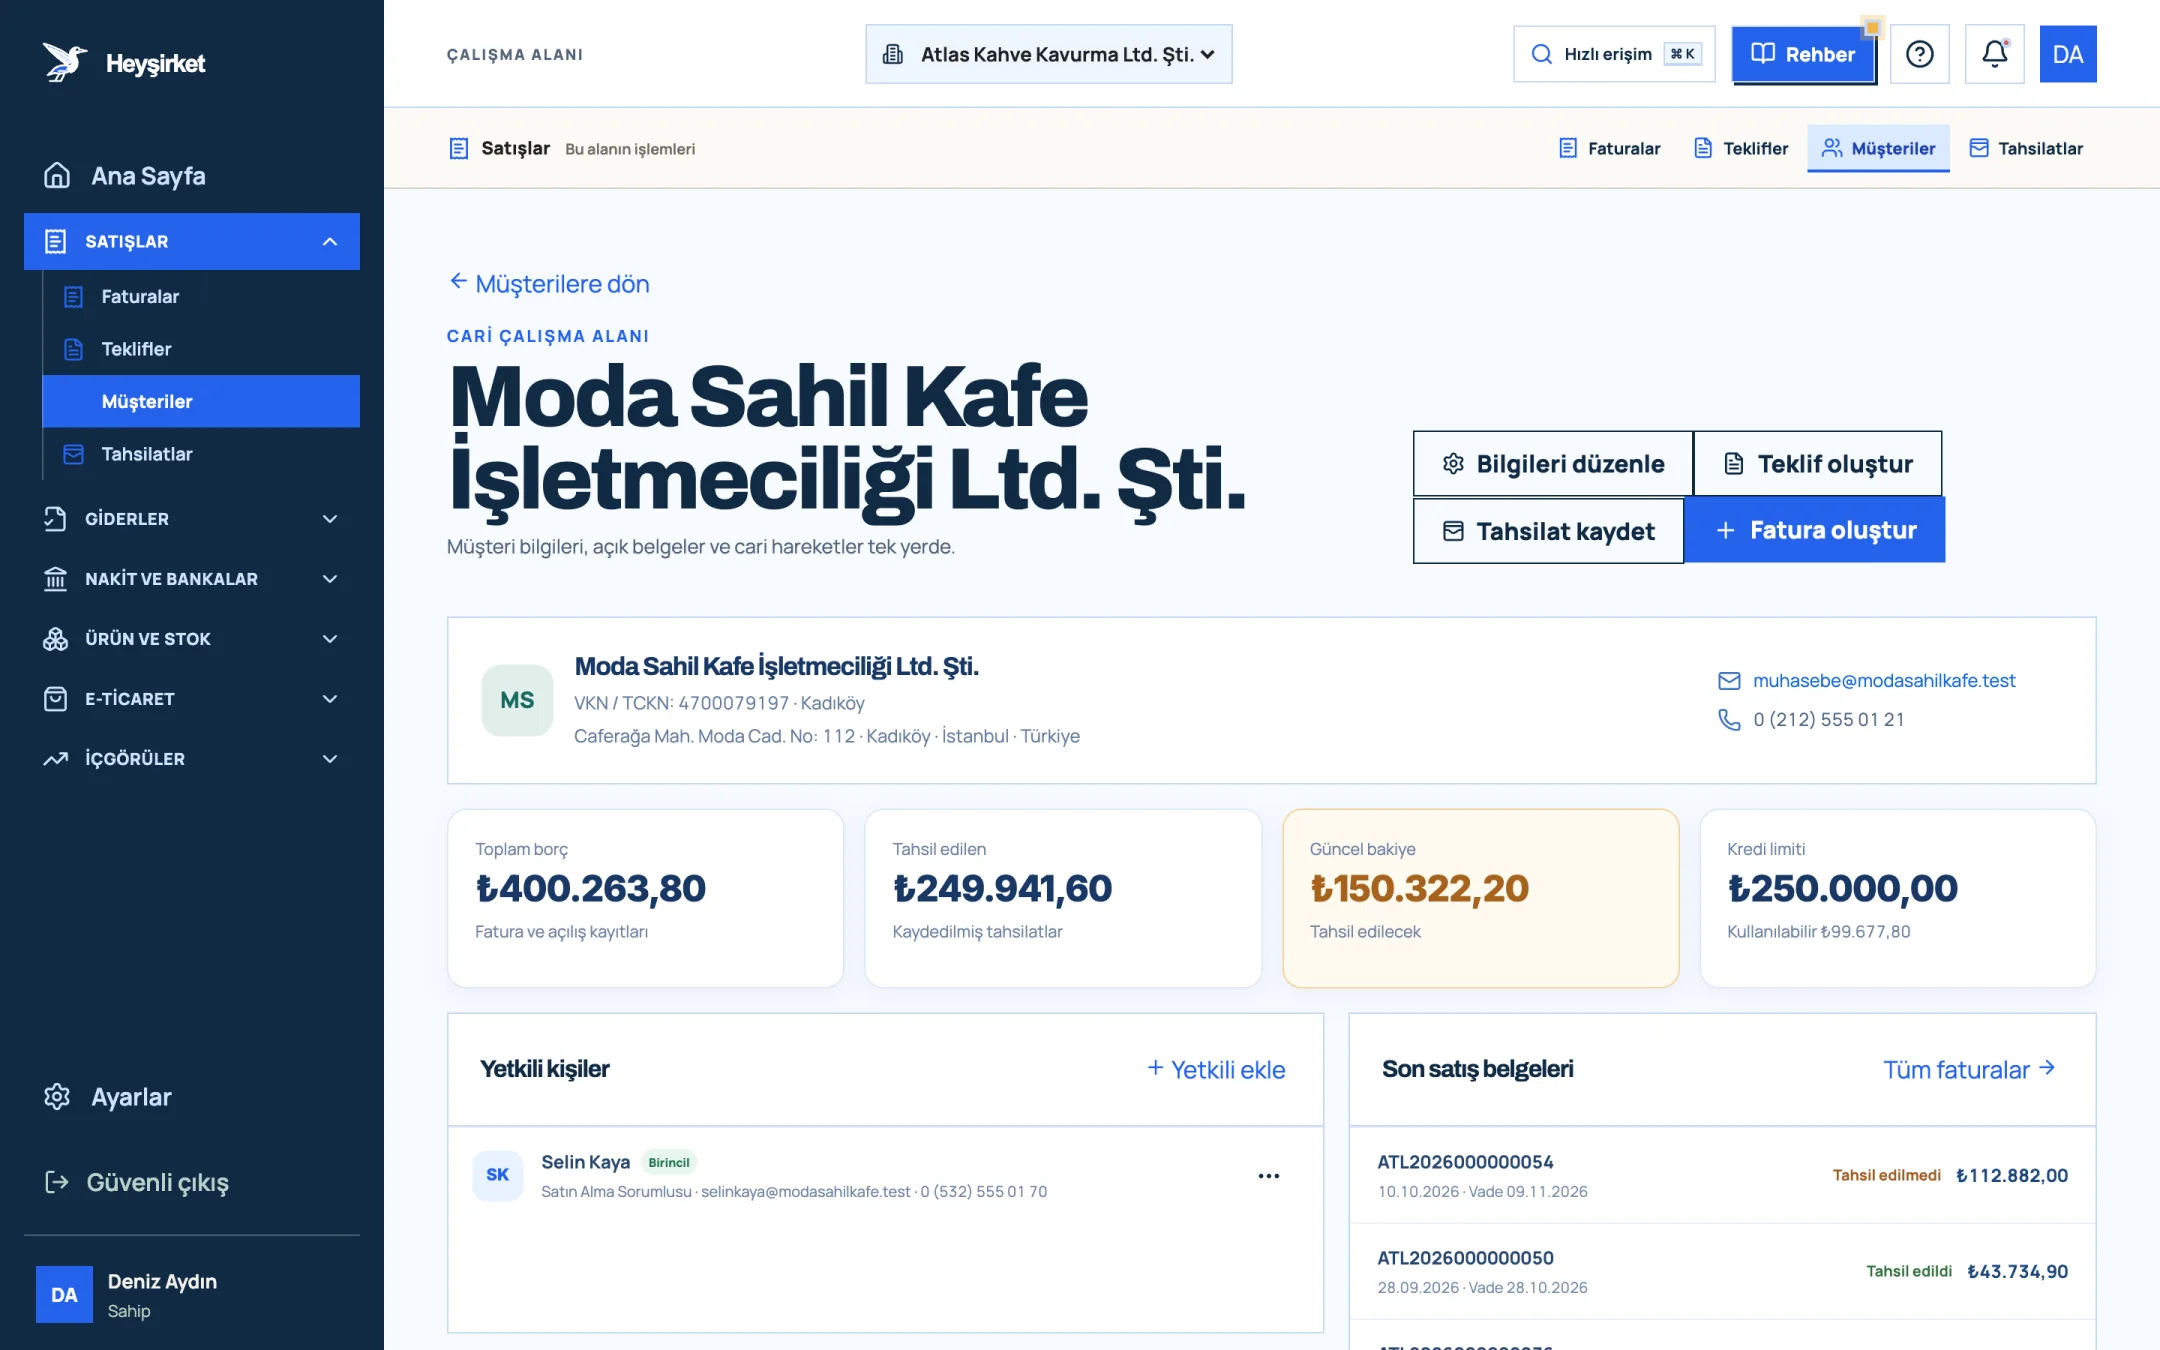
Heyşirket e-SMM düzenlemez; makbuzu GİB e-Arşiv Portalı veya bir özel entegratör üzerinden kesmeniz gerekir. Heyşirket'ten kesilen satış faturaları da e-SMM yerine geçmez. Ancak makbuzun etrafındaki müşteri, teklif ve tahsilat düzenini Heyşirket'te tutabilirsiniz.
- 1. Hızlı işlemler (Fatura oluştur, Tahsilat kaydet)
- 2. Güncel bakiye
- 3. Kredi limiti
- 4. Son satış belgeleri
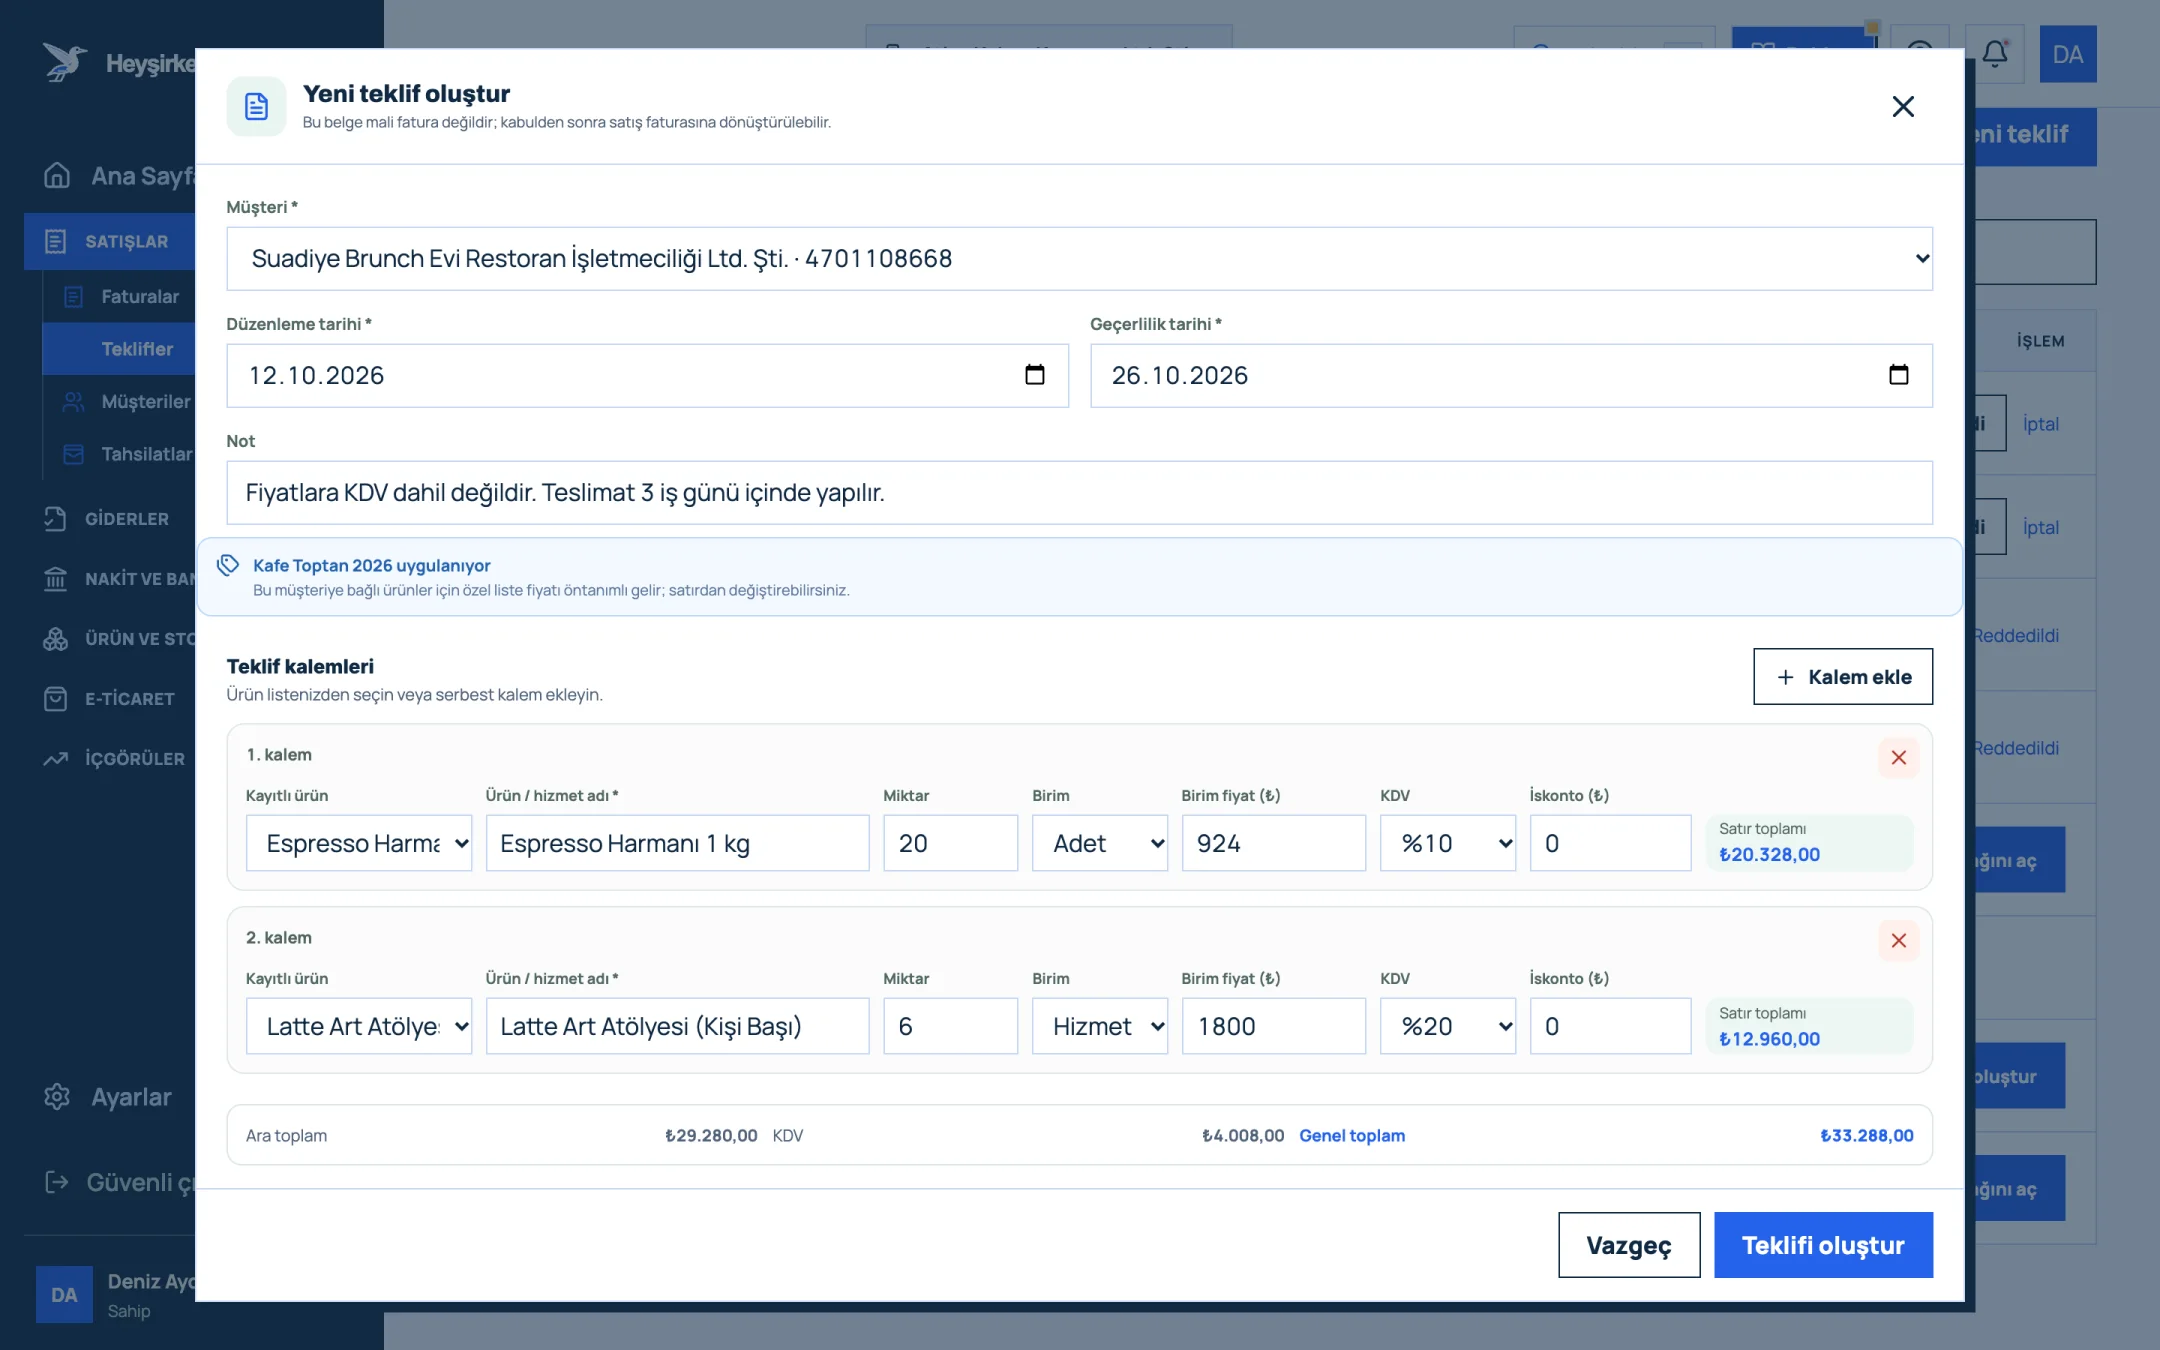
- 1. Müşteri ve tarih alanları
- 2. Teklif kalemleri
- 3. Kalem ekle
- 4. Teklif toplamı
- 5. Teklifi oluştur düğmesi
Bölüm 7 · Kontrol e-SMM'de ay sonu kontrolü nasıl yapılır?
e-SMM'de ay sonu kontrolü, alınan ve düzenlenen makbuzların stopaj, KDV ve ödeme açısından tutarlı olduğunu doğrulamak demektir. Aşağıdaki liste, iki tarafın da kullanabileceği kısa bir kontroldür.
e-SMM ay sonu kontrol listesi
- Bu ay hizmet aldığım bütün serbest meslek erbabından e-SMM'yi teslim aldım mı?
- Her makbuzda stopaj ve KDV, brüt ücret üzerinden doğru oranla hesaplanmış mı?
- Serbest meslek erbabına net ücret artı KDV ödedim mi, stopajı ayrı bir kenara ayırdım mı?
- Kesilen stopajlar mali müşavire muhtasar beyanname için bildirildi mi?
- KDV tevkifatına tabi bir hizmet aldıysam bu durum ayrıca işaretlendi mi?
- Makbuzlar Heyşirket'te gider olarak kaydedildi ve PDF'leri arşivde mi?
- Serbest meslek erbabıysam bu ayki her tahsilat için e-SMM düzenledim mi?
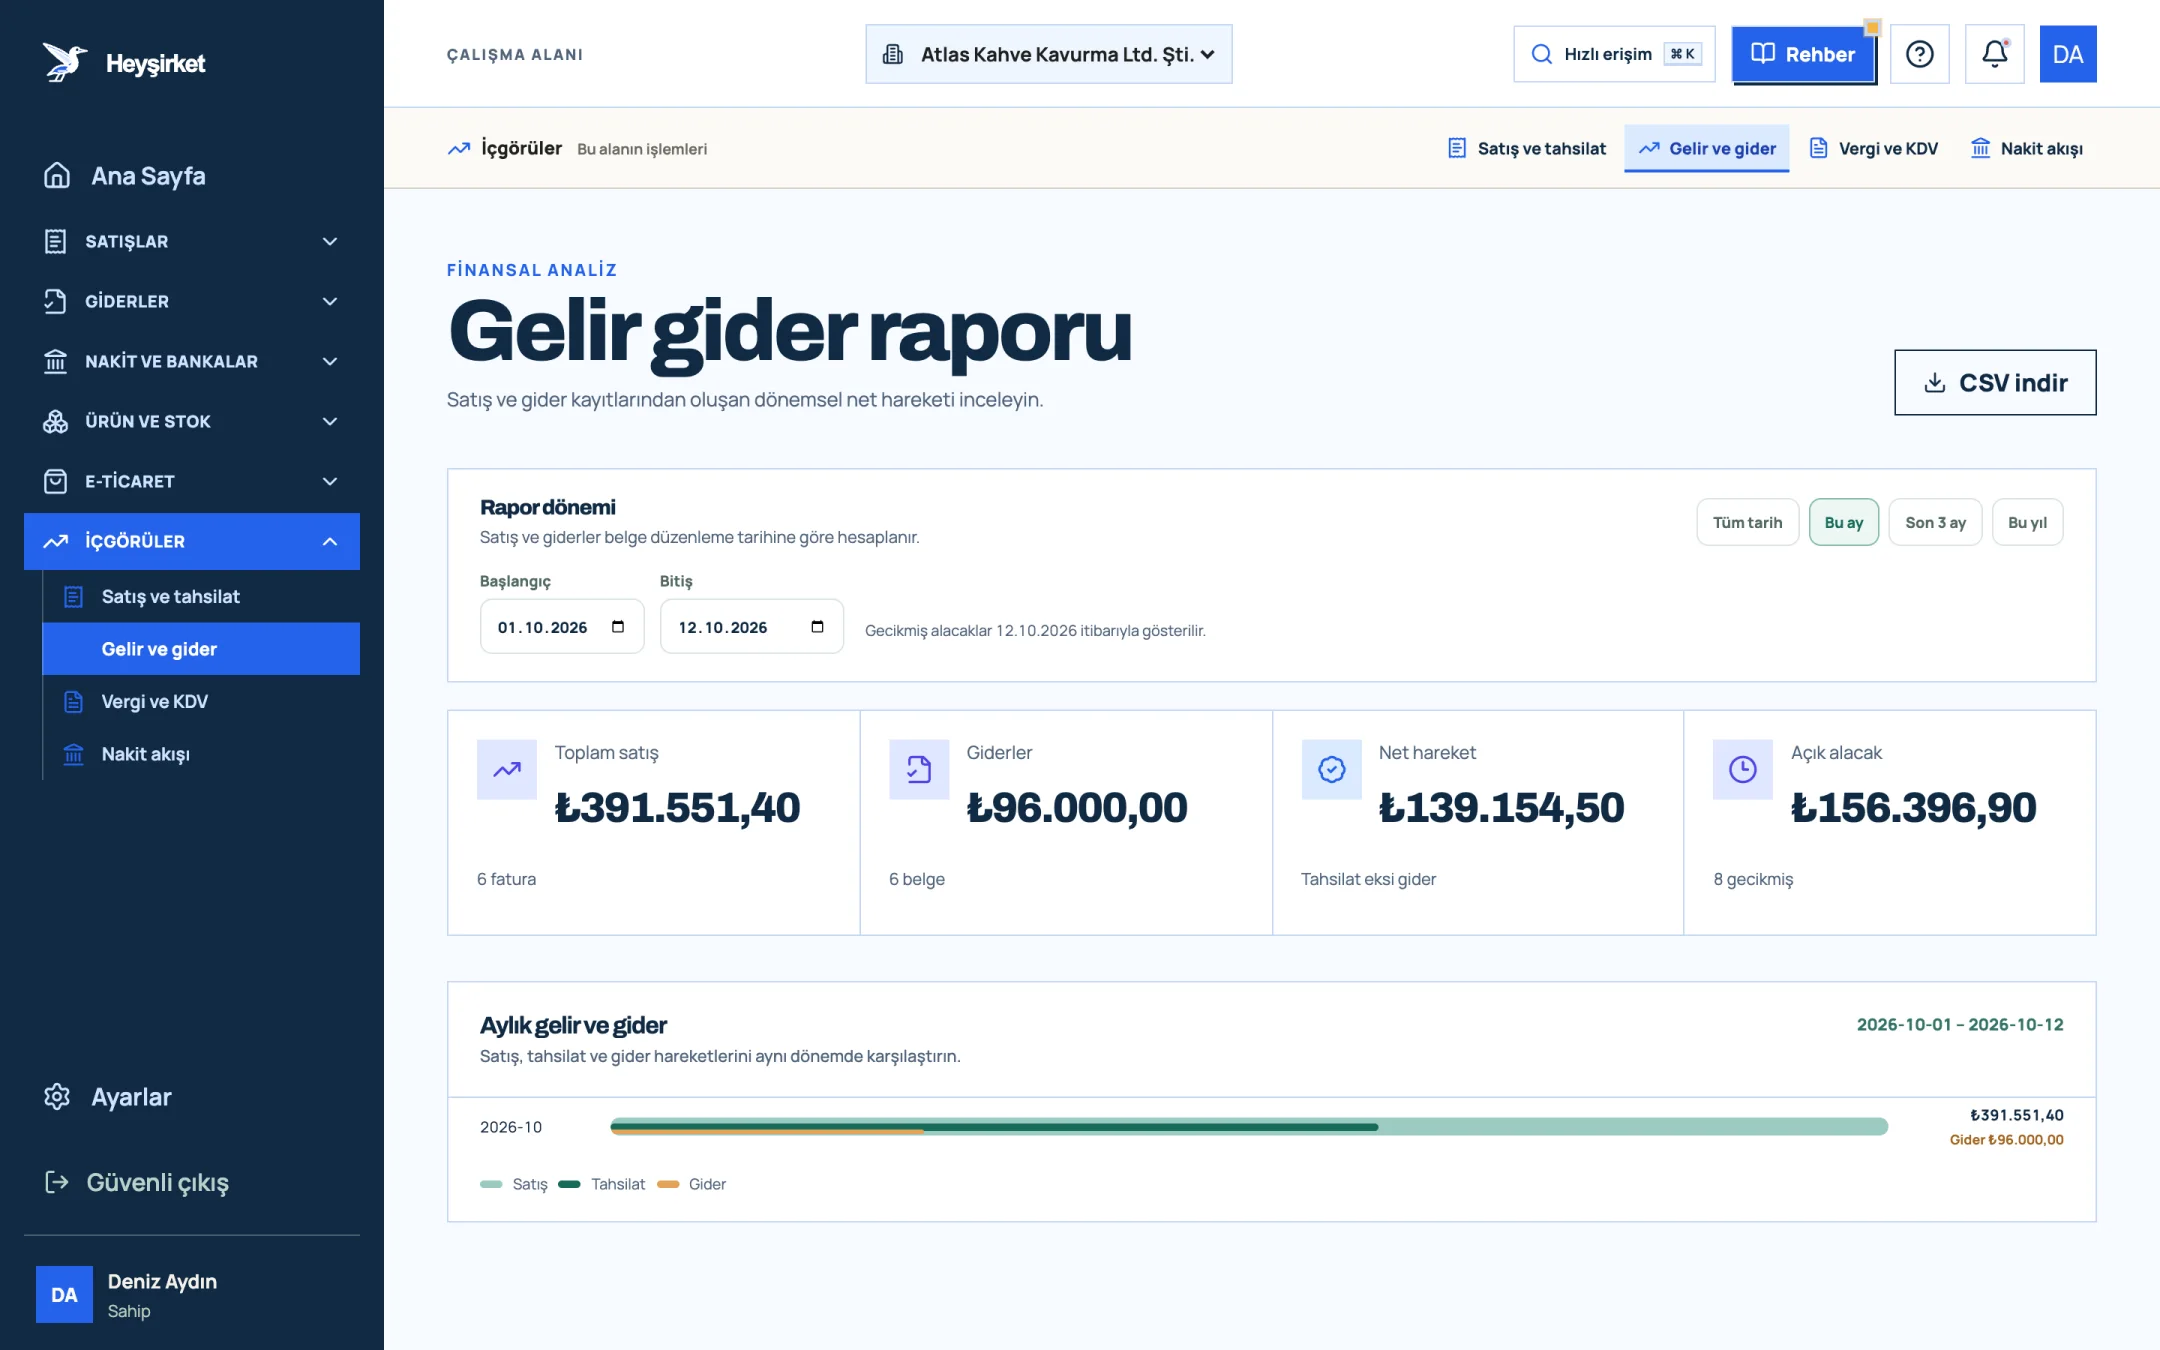
- 1. Toplam satış ve giderler
- 2. Aylık gelir ve gider grafiği
e-SMM'yi kimler kesmek zorunda?
Vergiden muaf olmayan tüm serbest meslek erbabı; ör. avukat, mali müşavir, doktor, mimar, mühendis, danışman ve benzeri meslek sahipleri. e-SMM için hasılat sınırı yoktur. Yeni işe başlayanlar da kısa bir geçiş süresi içinde sisteme dahil olur; kendi tarihinizi mali müşavirinizle teyit edin.
e-SMM'yi ücretsiz kesebilir miyim?
Evet. GİB'in e-Arşiv Portalı üzerinden e-SMM ücretsiz düzenlenebilir; bunun için e-imza veya mali mühür gerekir. Portal belgeleri sınırlı süre saklar; kalıcı arşivi kendiniz tutmalısınız. Özel entegratörler ise ücret karşılığında otomasyon ve arşiv hizmeti sunar.
Bireysel bir müşteriye hizmet verdiğimde stopaj olur mu?
Hayır. Gerçek kişi bir tüketici tevkifat sorumlusu olmadığı için stopaj yapmaz. Bu durumda makbuz stopajsız düzenlenir; KDV ise hizmet bedeli üzerinden hesaplanır ve tahsil edilir.
Serbest meslek stopajı ne zaman ödenir?
Hizmeti alan şirket veya tacir, kestiği stopajı muhtasar ve prim hizmet beyannamesiyle beyan eder ve öder. Beyan ve ödeme, kural olarak ödemenin yapıldığı ayı izleyen ayın 26'sına kadar yapılır; tatil ve uzatmalar için güncel duyuruları kontrol edin.
Heyşirket e-SMM düzenliyor mu?
Hayır. Heyşirket e-SMM düzenlemez ve satış faturaları e-SMM yerine geçmez. Hizmet aldığınız serbest meslek erbabının e-SMM'lerini Giderler bölümünde gider olarak kaydedebilir, ödemelerini ve belge arşivini izleyebilirsiniz; stopaj hesabı mali müşavirinizde kalır.
e-SMM iptal edilebilir mi?
Hatalı düzenlenen bir e-SMM, düzenlendiği portal veya entegratör üzerinden iptal edilebilir; ancak stopaj ve KDV beyanına girmiş bir makbuzun iptali beyanname düzeltmesi gerektirebilir. İptalden önce müşterinizle ve mali müşavirinizle konuşun. Fatura tarafındaki benzer kurallar için iade ve iptal faturası yazımıza bakın.
Serbest meslek giderlerinizi düzene sokun Gelen makbuzları gider olarak kaydedin, ödeme durumunu ve PDF arşivini tek listede izleyin. Giderleri aç
Serbest meslek makbuzunu bir kez satır satır okuduğunuzda, üzerindeki iki vergi birbirini karıştırmaz: biri sizin yerinize ödediğiniz gelir vergisi, diğeri indirebileceğiniz KDV'dir.
Yazar: Heyşirket Editör Ekibi