e-Belge · 12 dk okuma · Güncellendi:
e-Fatura ile e-Arşiv fatura arasındaki fark: 2026 kuralları
Aynı ürünü aynı gün iki müşteriye satıp iki farklı türde fatura kesmeniz gerekebilir. Belirleyici olan sizin tercihiniz değil, alıcının kim olduğudur.
Kısaca
- e-Fatura, GİB e-Fatura sistemine kayıtlı iki mükellef arasında düzenlenir; alıcı kayıtlı değilse aynı satış için e-Arşiv fatura düzenlenir.
- Brüt satış hasılatı 3 milyon TL ve üzerinde olan mükellefler, ilgili yılı izleyen yılın 1 Temmuz'undan itibaren e-Fatura uygulamasına geçmek zorundadır.
- Ticari senaryodaki e-Faturaya alıcı 8 gün içinde sistem üzerinden kabul veya red yanıtı verebilir; temel senaryoda sistem içinden red yanıtı yoktur.
- e-Arşiv uygulamasına dahil olmayan basit usul ve işletme hesabı mükellefleri için 3.000 TL sınırı 31 Aralık 2026'ya kadar sürer; 1 Ocak 2027'den itibaren tutara bakılmaksızın e-Arşiv düzenlenir.
- Fatura, teslim veya hizmetten itibaren en geç 7 gün içinde düzenlenir ve elektronik belgeler de VUK'a göre en az 5 yıl saklanır.
Atlas Kahve Kavurma aynı sabah iki satış yapıyor. Karaköy Pera Otel'e 30 kilo kahve, kafesine ekipman almak isteyen bir bireysel müşteriye de bir el değirmeni. İki fatura da aynı ekrandan çıkıyor; ama biri e-Fatura, diğeri e-Arşiv fatura oluyor.
Bu fark bir yazılım tercihi değil, mevzuatın sonucu. Yanlış türde belge kesmek, faturanın alıcıya hiç ulaşmaması ya da düzenlenmemiş sayılması gibi sonuçlar doğurabilir.
Bu yazıda iki belge türünün farkını, 2026 itibarıyla geçerli eşikleri, itiraz ve düzenleme sürelerini sırasıyla açacağız. Sonunda da en sık yapılan beş hatayı tek tek kontrol edebileceğiniz bir liste bulacaksınız.
Bölüm 1 · Tanımlar e-Fatura nedir?
e-Fatura, Gelir İdaresi Başkanlığı'nın (GİB) e-Fatura sistemine kayıtlı iki mükellef arasında, elektronik ortamda düzenlenip yine elektronik ortamda iletilen faturadır. Kâğıt fatura ile aynı hukuki niteliğe sahiptir; ama kâğıda basılarak teslim edilmez.
e-Fatura, alıcının sistemdeki posta kutusuna GİB üzerinden iletilir. Alıcı belgeyi kendi muhasebe yazılımına elektronik olarak alır; tarama, yeniden yazma ya da kargo gerekmez.
Bölüm 1 · Tanımlar e-Arşiv fatura nedir?
e-Arşiv fatura, e-Fatura sistemine kayıtlı olmayan alıcılara, yani nihai tüketicilere veya e-Fatura mükellefi olmayan işletmelere düzenlenen elektronik faturadır. Satıcı belgeyi elektronik olarak oluşturur ve saklar; alıcıya e-posta ile ya da talep ederse kâğıt çıktı olarak iletir.
Kısacası soru şudur: Alıcı e-Fatura sistemine kayıtlı mı? Evetse e-Fatura, hayırsa e-Arşiv. Belge türünü satıcının tercihi değil, alıcının mükellefiyet durumu belirler.
| Özellik | e-Fatura | e-Arşiv fatura |
|---|---|---|
| Alıcı kim? | e-Fatura sistemine kayıtlı mükellef | Kayıtlı olmayan işletme veya nihai tüketici |
| Nasıl iletilir? | GİB üzerinden alıcının e-Fatura posta kutusuna | E-posta, internet satışında elektronik ortam veya kâğıt çıktı |
| Senaryo | Temel veya ticari | Senaryo seçimi yok |
| Sistem üzerinden kabul / red | Yalnız ticari senaryoda, 8 gün içinde | Yok |
| Raporlama | Belge GİB üzerinden iletilir | Belge bilgileri GİB'e raporlanır |
| Saklama | Elektronik ortamda, yasal süre boyunca | Elektronik ortamda, yasal süre boyunca |
Peki bir işletme ne zaman bu sisteme girmek zorunda kalır? Cevap, geçen yılki cironuzda saklı.
Bölüm 2 · Eşikler Kimler e-Faturaya geçmek zorunda?
509 sıra no.lu Vergi Usul Kanunu Genel Tebliği'ne göre, 2022 ve sonraki hesap dönemlerinde brüt satış hasılatı 3 milyon TL ve üzerinde olan mükellefler, ilgili hesap dönemini izleyen yılın yedinci ayının başından itibaren e-Fatura uygulamasına geçmek zorundadır.
Pratikte bu şu anlama gelir: 2025 cirosu 3 milyon TL'yi aşan bir işletme 1 Temmuz 2026'dan itibaren e-Fatura kullanıyor olmalıydı. 2026 cirosu bu eşiği aşan bir işletme ise 1 Temmuz 2027'ye kadar geçişini tamamlamalıdır.
| 2025 yılı brüt satış hasılatı | 2.700.000 TL |
|---|---|
| Eşik | 3.000.000 TL |
| 2026 yılı brüt satış hasılatı (yıl sonu tahmini) | 3.400.000 TL |
| Eşik aşılan hesap dönemi | 2026 |
| e-Fatura'ya geçiş için son tarih | 1 Temmuz 2027 |
Eşik brüt satış hasılatına göre hesaplanır; maliyet ve giderler düşülmez. Rakamlar örnektir.
Genel eşiğin yanında bazı sektörler için daha düşük, özel eşikler vardır. İnternet üzerinden mal veya hizmet satanlar, gayrimenkul ve motorlu taşıt alım satımı veya kiralaması yapanlar gibi gruplar bu kapsamdadır. Pazaryerinde veya kendi sitenizde satış yapıyorsanız, eşiğin sizin için daha düşük olabileceğini mali müşavirinizle mutlaka kontrol edin.
Eşiğin altında kalan işletmeler de isterlerse e-Fatura sistemine gönüllü olarak geçebilir. Büyük müşterilerle çalışan KOBİ'ler için bu çoğu zaman bir zorunluluktan önce ticari bir beklentiye dönüşür.
Bölüm 3 · e-Arşiv sınırları e-Arşiv faturada tutar sınırı 2026'da kaç TL?
e-Arşiv fatura sınırı, e-Arşiv uygulamasına henüz dahil olmayan mükelleflerin hangi tutarın üzerindeki faturaları e-Arşiv olarak düzenlemek zorunda olduğunu belirleyen eşiktir. 2026 itibarıyla bu sınır mükellefin defter tutma usulüne göre farklılaşır.
| Dönem | Kimler için? | Kural |
|---|---|---|
| 1 Ocak 2025 – 31 Aralık 2025 | e-Arşiv uygulamasına dahil olmayan mükellefler | Vergiler dahil 3.000 TL'yi aşan faturalar e-Arşiv olarak düzenlenir |
| 1 Ocak 2026'dan itibaren | Genel kural (basit usul ve işletme hesabı esası dışındakiler) | Tutarına bakılmaksızın e-Arşiv fatura |
| 1 Ocak 2025 – 31 Aralık 2026 | Basit usulde vergilendirilenler ve işletme hesabı esasına göre defter tutanlar | 3.000 TL sınırı devam eder |
| 1 Ocak 2027'den itibaren | Basit usul ve işletme hesabı esasına göre defter tutanlar | Tutarına bakılmaksızın e-Arşiv fatura |
Eski kaynaklarda gördüğünüz 5.000 TL ve 30.000 TL gibi sınırlar, önceki dönemlere aittir. 573 sıra no.lu tebliğ bu yapıyı değiştirdi; 31 Aralık 2025'te yayımlanan 589 sıra no.lu tebliğ ise basit usul ve işletme hesabı mükellefleri için geçişi bir yıl erteledi.
Bu tablo bir şeyi açıkça gösteriyor: kâğıt fatura dönemi Türkiye'de fiilen sona eriyor. Soru artık “elektronik faturaya geçmeli miyim?” değil, “hangi elektronik belgeyi kime keseceğim?” sorusudur. Bu sorunun cevabında bir ayrıntı daha var: senaryo.
Bölüm 4 · Senaryolar Temel ve ticari senaryo arasındaki fark nedir?
Senaryo, bir e-Faturanın alıcı tarafından sistem içinden yanıtlanıp yanıtlanamayacağını belirleyen profildir. Temel senaryoda alıcı faturayı sistem üzerinden kabul veya reddedemez; ticari senaryoda ise alıcı 8 gün içinde sistem üzerinden kabul veya red yanıtı verebilir.
| Temel fatura | Ticari fatura | |
|---|---|---|
| Sistem üzerinden kabul / red | Yok | Var |
| İtiraz yolu | Sistem dışı yollar ve GİB'in iptal / itiraz bildirimleri | 8 gün içinde sistem üzerinden red yanıtı veya sistem dışı yollar |
| Belgenin kesinleşmesi | İletildiği anda | Kabul yanıtıyla ya da süre içinde red gelmezse |
| Uygun olduğu durum | Sorunsuz, rutin ticari ilişkiler | Alıcının onayının kayıt altına alınması istenen satışlar |
Ticari senaryo, alıcının faturayı açıkça kabul etmesini kayıt altına aldığı için anlaşmazlıkları erken yüzeye çıkarır. Temel senaryo daha sade işler; ama itiraz sistem dışında, örneğin noter veya KEP yoluyla gelebilir.
Senaryo yalnız e-Fatura için geçerlidir. e-Arşiv faturalarda senaryo seçimi yoktur.
Bölüm 5 · Ürün Heyşirket'te belge türünü kim seçer?
Heyşirket'te belge türünü siz seçmezsiniz; fatura gönderilirken alıcının VKN/TCKN'si ile mükellefiyet kontrolü yapılır. Alıcı e-Fatura sistemine kayıtlıysa belge e-Fatura, değilse e-Arşiv fatura olarak düzenlenir. Bu, yanlış türde belge kesme riskini ortadan kaldırır.
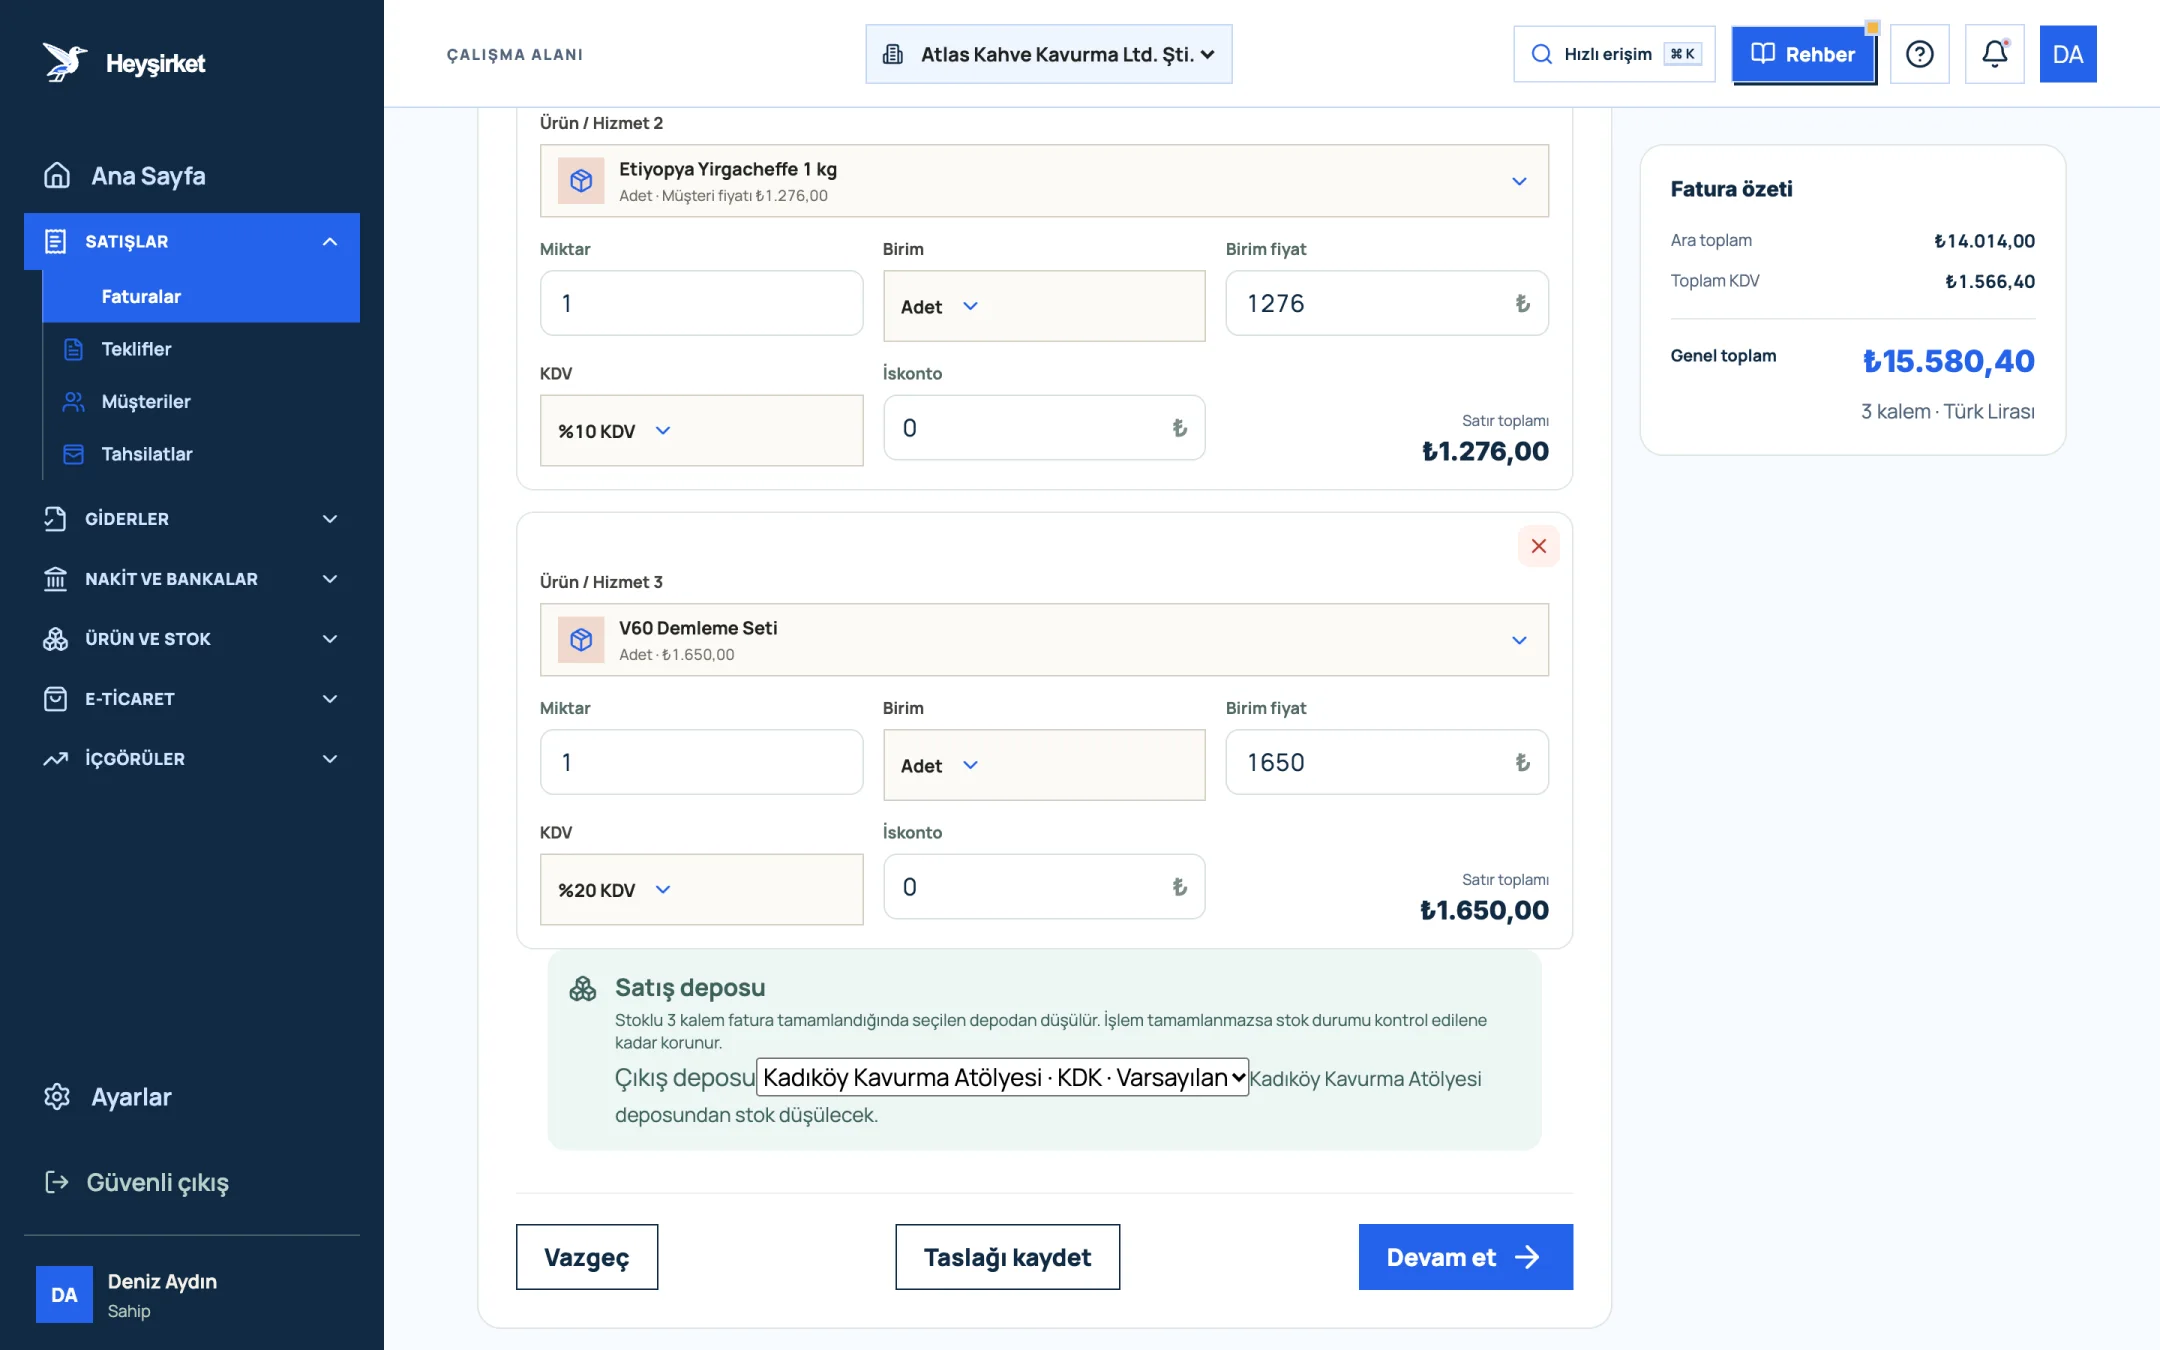
- 1. Genel toplam
- 2. Devam et düğmesi
- 3. Taslağı kaydet düğmesi
- 4. Stoktan düşülecek satış deposu
e-Fatura senaryonuz ise bir kez, Ayarlar'daki e-belge bölümünde belirlenir. E-Fatura senaryosu alanında Ticari Fatura ve Temel Fatura seçenekleri bulunur; varsayılan seçim Ticari Fatura'dır. Bu tercih yalnız e-Fatura olarak düzenlenen belgeleri etkiler.
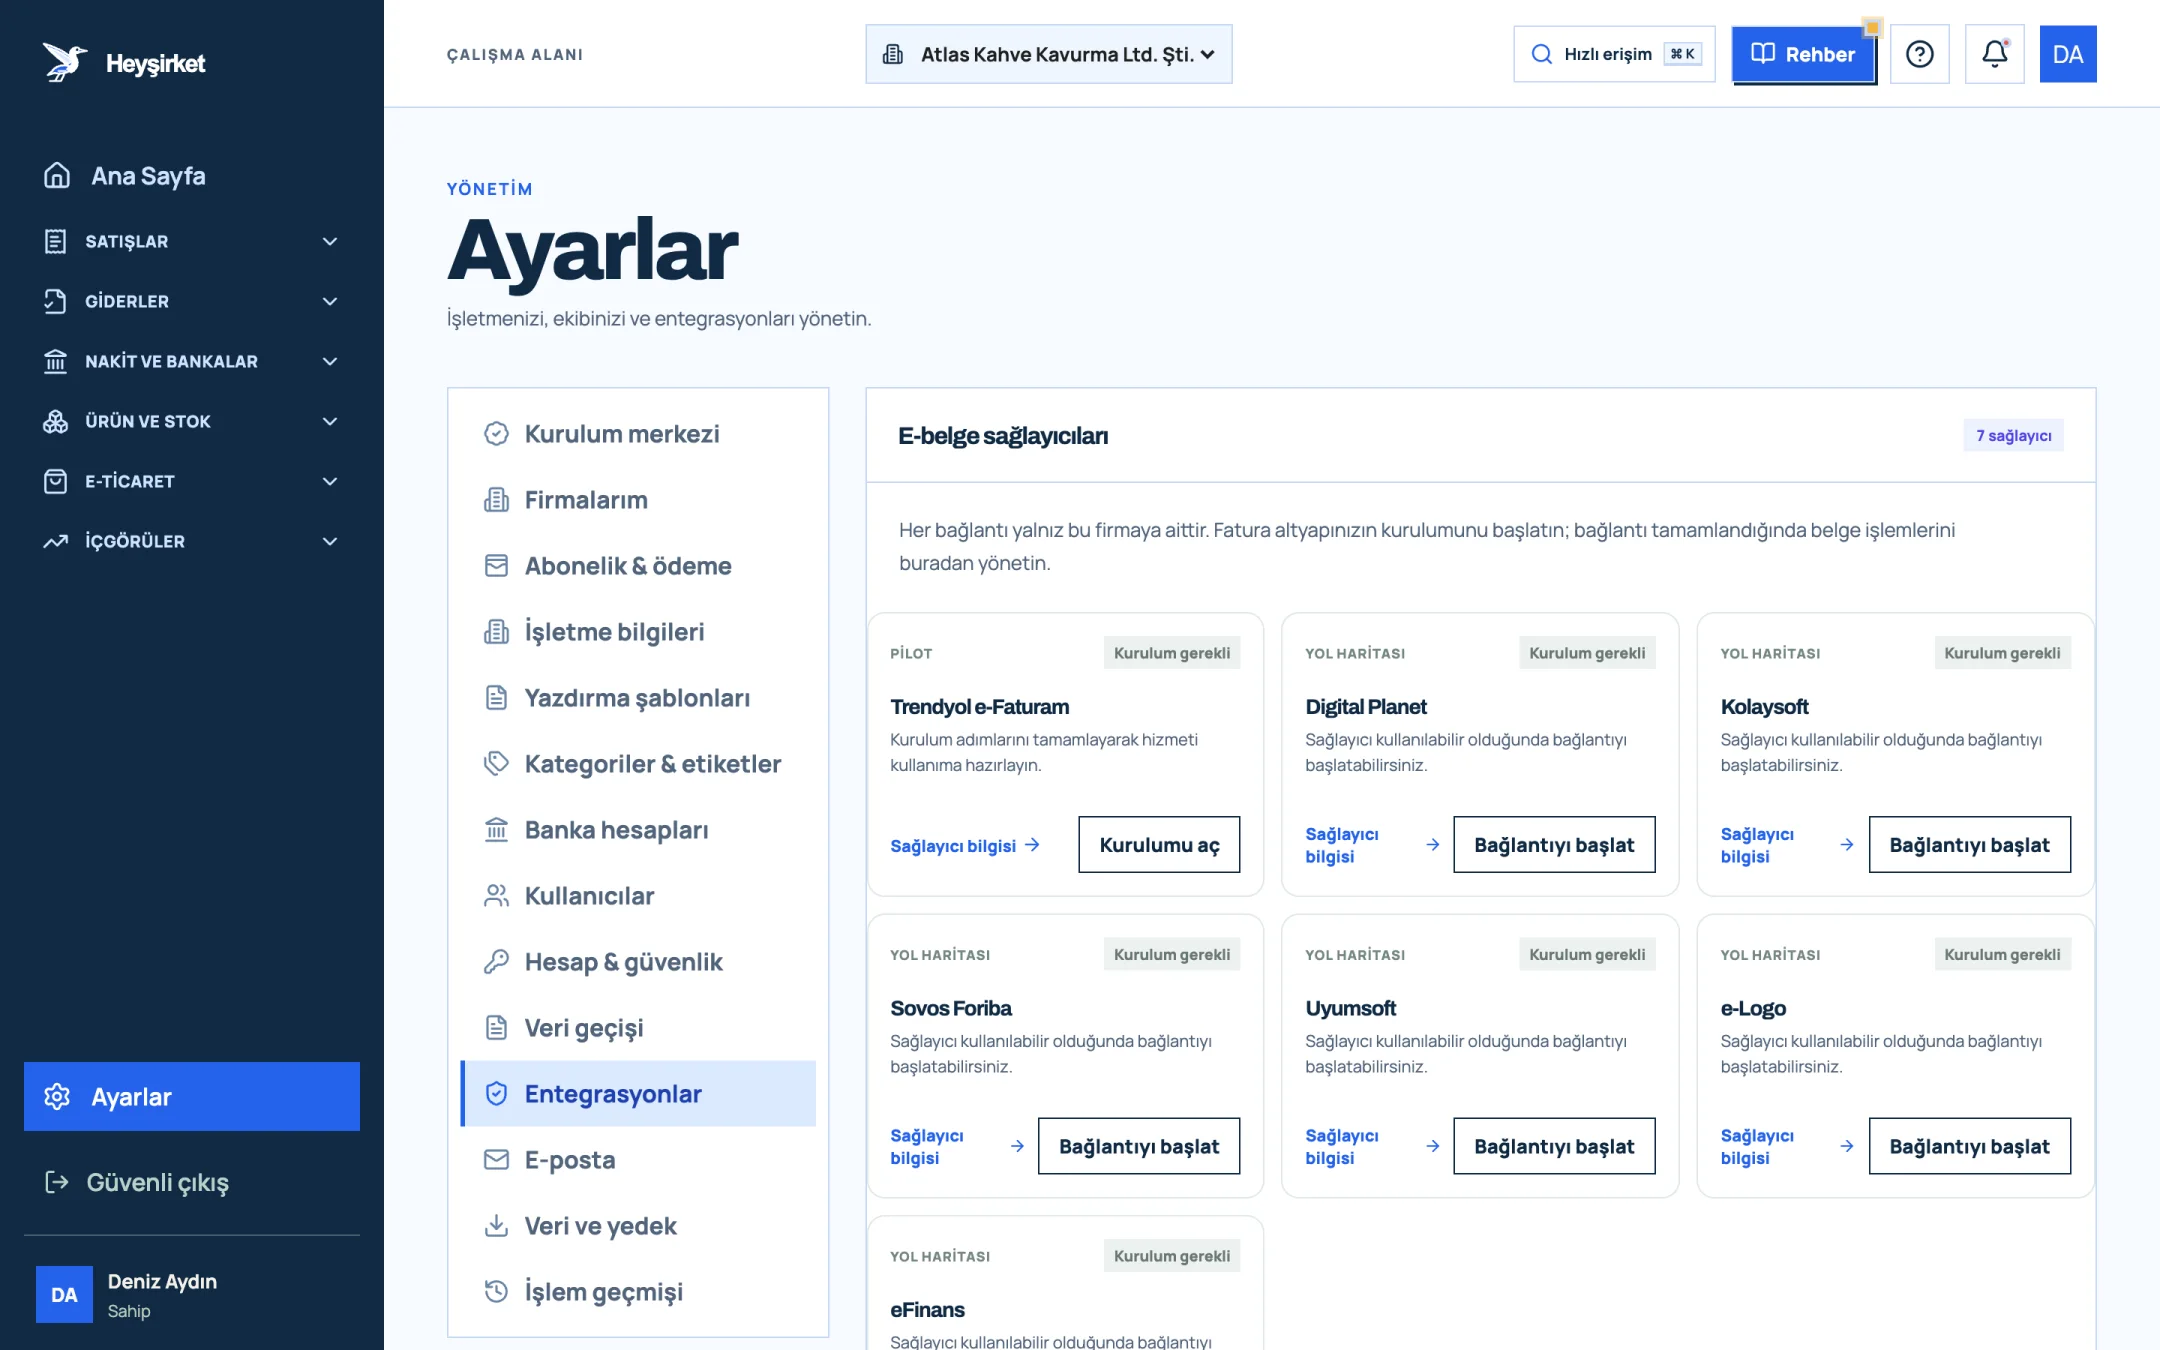
- 1. Entegrasyonlar sekmesi
- 2. Trendyol e-Faturam kartı
- 3. Kurulumu aç düğmesi
- 4. Diğer e-Belge sağlayıcıları
e-Belge bağlantınız tamamlanmadan fatura kesim düğmesi kapalı kalır; faturayı yine de önizleyip taslak olarak saklayabilirsiniz. Bağlantı adımları için e-belge bağlantısı rehberine, kesim adımları için fatura nasıl kesilir rehberine bakın.
Bölüm 6 · Süreler Fatura kaç gün içinde düzenlenmelidir?
Vergi Usul Kanunu'nun 231. maddesine göre fatura, malın teslimi veya hizmetin yapıldığı tarihten itibaren azami yedi gün içinde düzenlenir. Bu süre e-Fatura ve e-Arşiv fatura için de geçerlidir.
Süresinde düzenlenmeyen fatura, kanun açısından hiç düzenlenmemiş sayılabilir ve özel usulsüzlük cezası gündeme gelebilir. Bu yüzden ay sonuna biriktirilen toplu faturalama, özellikle sevkiyatın ayın başında yapıldığı durumlarda risklidir.
Bölüm 7 · Düzeltme Elektronik faturada iade ve iptal nasıl yapılır?
Elektronik ortamda düzenlenen bir fatura, kâğıt fatura gibi yırtılıp yeniden yazılamaz. Hatalı bir belge, belge türüne ve senaryoya göre iptal, itiraz ya da iade faturası yoluyla düzeltilir.
- Ticari senaryodaki e-Fatura: Alıcı 8 gün içinde sistem üzerinden red yanıtı verebilir. Reddedilen fatura için satıcı, doğru bilgilerle yeni bir fatura düzenler.
- Temel senaryodaki e-Fatura: Sistem içinden red yoktur; itiraz ve iptal, mevzuatta tanımlı sistem dışı yollarla ve GİB'in ilgili bildirim süreçleriyle yürütülür.
- Malın geri gelmesi (iade): Alıcı bir e-Fatura mükellefiyse, malı iade ederken iade faturasını genellikle alıcı düzenler. Alıcı nihai tüketiciyse iade işleminin belgelendirilmesi farklı kurallara tabidir.
- e-Arşiv fatura: İptal ve düzeltme koşulları sağlayıcınızın arayüzü ve mevzuattaki sürelerle sınırlıdır.
Bu alan, ayrıntıların sıkça değiştiği ve küçük farkların vergisel sonuç doğurduğu bir alandır. Hatalı bir belge fark ettiğinizde yeni fatura kesmeden önce mali müşavirinizle konuşun; iki geçerli faturanın aynı satışı göstermesi, ikinci bir sorun yaratır.
Bölüm 8 · Arşiv Elektronik faturalar ne kadar süre saklanmalı?
Vergi Usul Kanunu'nun 253. maddesine göre defter ve belgeler, ilgili oldukları yılı izleyen takvim yılından başlayarak beş yıl süreyle saklanır. Türk Ticaret Kanunu'nun 82. maddesi ise ticari defter ve belgeler için on yıllık saklama süresi öngörür. Elektronik belgelerin de bu süreler boyunca elektronik ortamda saklanması gerekir.
Pratik sonuç şudur: 2026'da kestiğiniz bir faturanın en az 2031 sonuna kadar vergi denetimi için, ticari uyuşmazlıklar açısından ise daha uzun süre erişilebilir kalması gerekir. Faturayı yalnız sağlayıcının panelinde bırakmak, sağlayıcı değiştirdiğinizde erişim sorununa yol açabilir.
Heyşirket, sağlayıcının oluşturduğu resmî fatura PDF'ini kesimden sonra firmanıza özel arşive otomatik aktarır; Fatura detayı penceresinde Kalıcı PDF arşivi hazır notunu ve Faturayı görüntüle düğmesini görürsünüz. Size gelen e-Faturalar ise Gelen e-Faturalar ekranında listelenir.
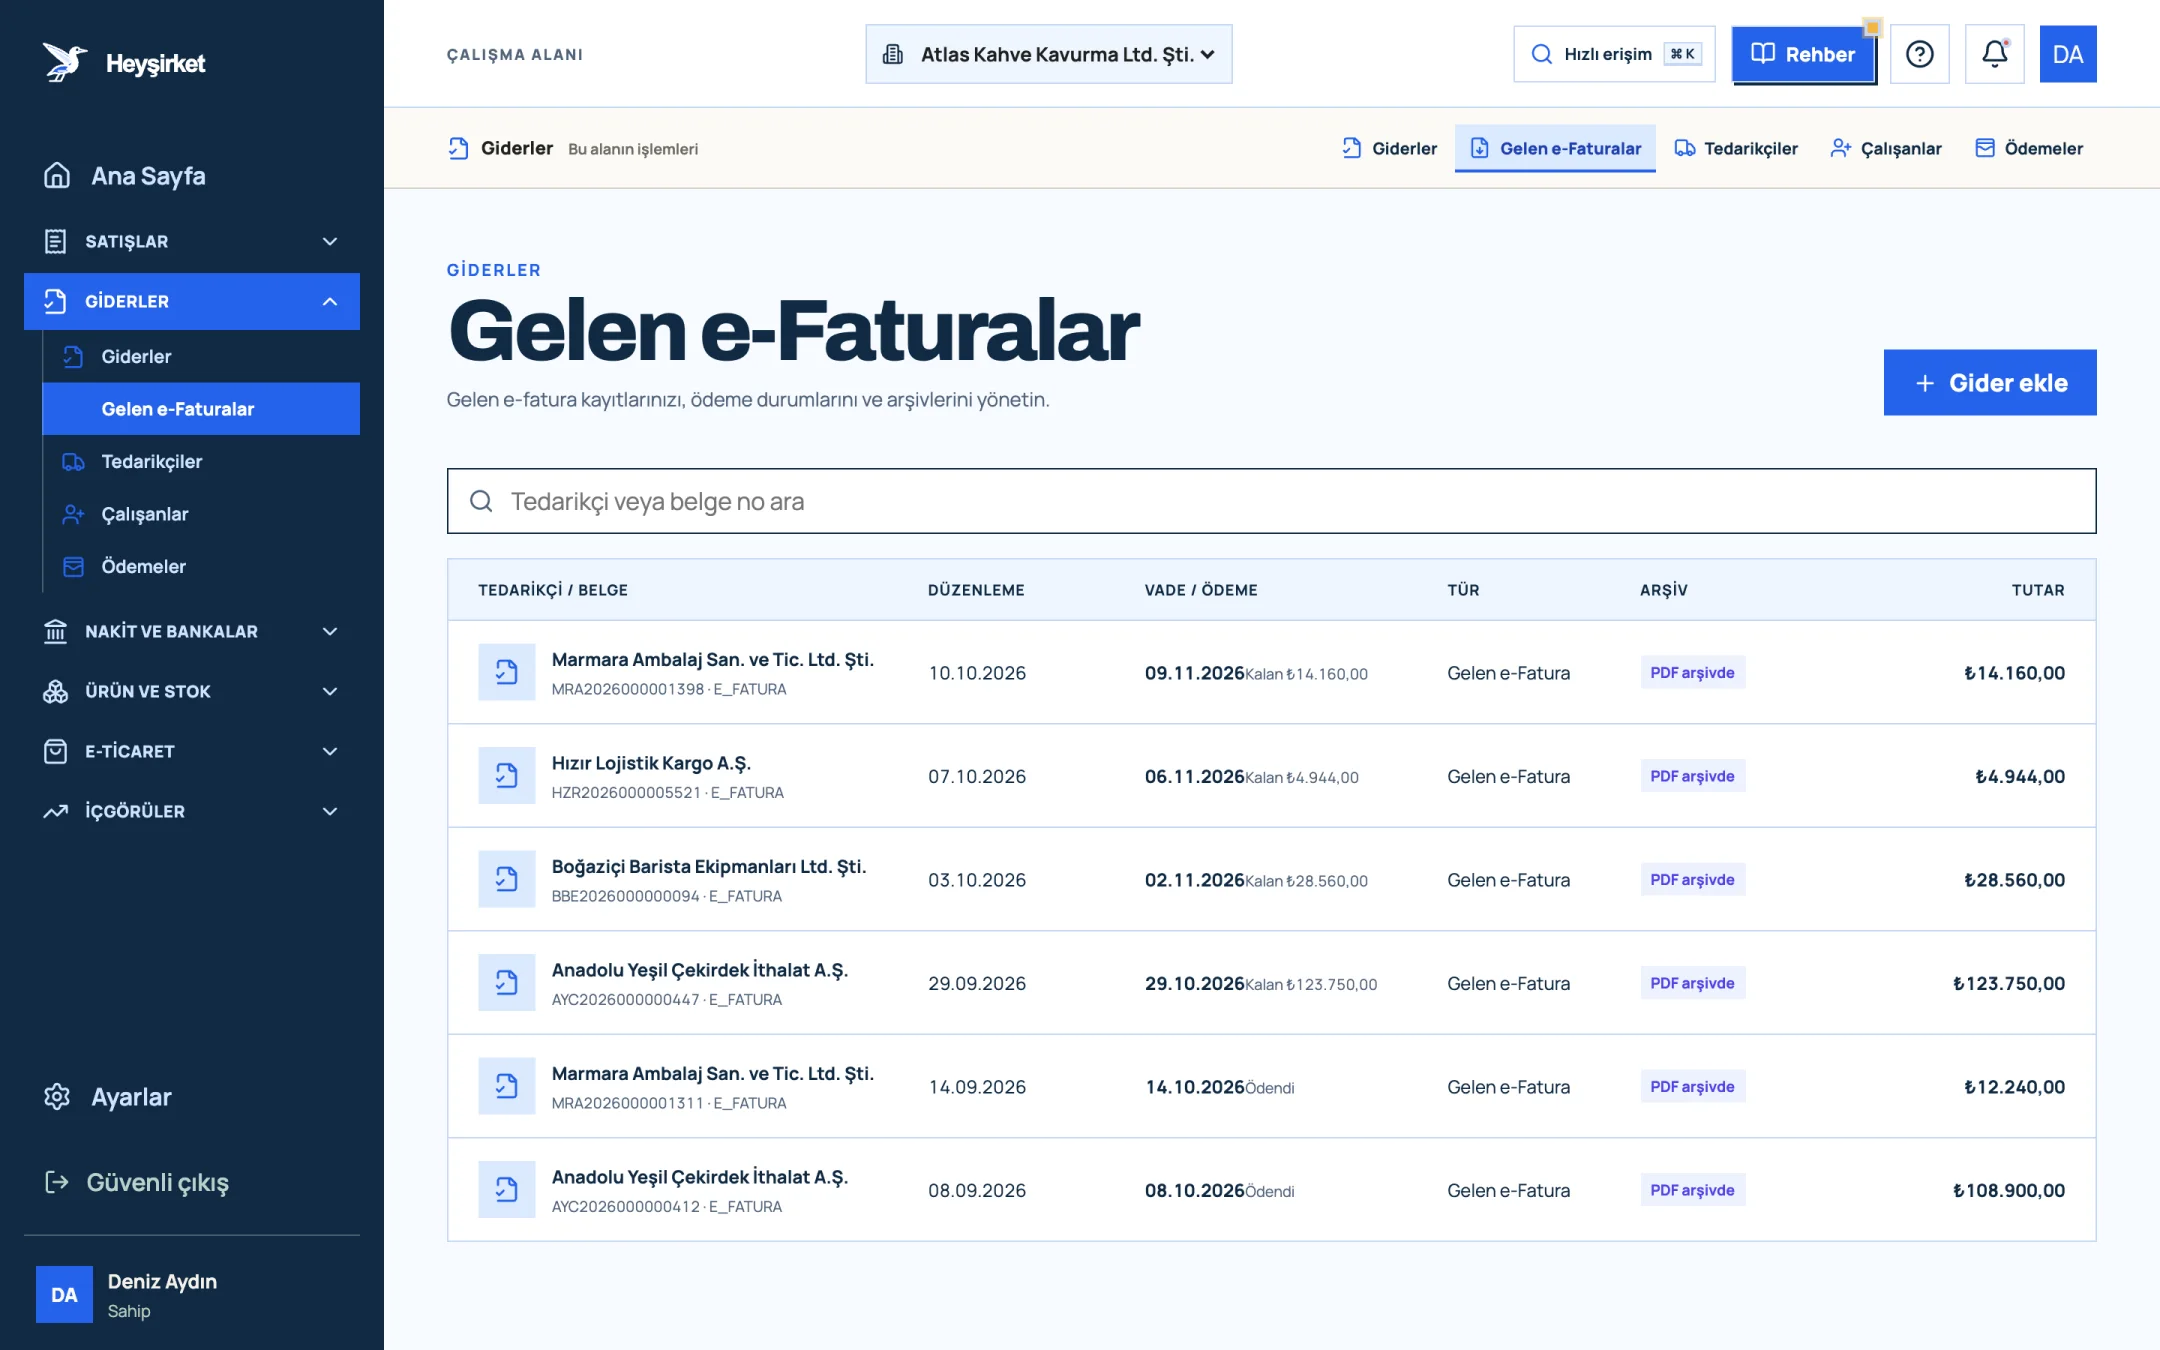
- 1. Gelen e-Faturalar sekmesi
- 2. Tedarikçi ve belge numarası
- 3. Kalan ödeme tutarı
- 4. PDF arşiv durumu
Gelen faturaları kontrol etmenin ve gidere işlemenin adımları gelen e-faturalar rehberinde anlatılıyor.
Bölüm 9 · Uygulama Beş hatayı önleyen kontrol listesi
Yazının başında söz verdiğimiz liste aşağıda. Her faturalama döneminden önce bir kez üzerinden geçmeniz yeterli.
e-Fatura ve e-Arşiv kontrol listesi
- Geçen yılın brüt satış hasılatını 3 milyon TL eşiğiyle ve sektörünüze özgü eşiklerle karşılaştırdım.
- Defter tutma usulüme göre e-Arşiv tutar kuralının bana hangi tarihten itibaren uygulandığını mali müşavirimle teyit ettim.
- Müşteri kartlarımda VKN/TCKN, vergi dairesi ve adres bilgileri eksiksiz.
- E-Fatura senaryomu (ticari veya temel) bilinçli olarak seçtim.
- Faturaları teslim veya hizmetten itibaren en geç 7 gün içinde kesiyorum.
- Ticari senaryodaki faturalarımın kabul veya red durumunu haftalık izliyorum.
- Hatalı belgeler için yeni fatura kesmeden önce mali müşavirime danışıyorum.
- Kestiğim ve aldığım elektronik faturaların yasal süre boyunca erişilebilir bir arşivde saklandığından eminim.
Karaköy Pera Otel'e kesilen e-Fatura ile bireysel müşteriye kesilen e-Arşiv fatura arasındaki fark artık net: biri alıcının e-Fatura kutusuna, diğeri e-postasına gitti. İkisinin de düzenleme süresi, saklama yükümlülüğü ve vergisel sonucu aynı ciddiyettedir.
e-Fatura mükellefi bir firmaya e-Arşiv fatura kesebilir miyim?
Hayır. Alıcı e-Fatura sistemine kayıtlıysa düzenlenmesi gereken belge e-Faturadır. Heyşirket bu kontrolü gönderim anında otomatik yapar ve belge türünü buna göre belirler.
Bir firmanın e-Fatura mükellefi olup olmadığını nasıl öğrenirim?
GİB'in kayıtlı kullanıcı listesi üzerinden VKN ile sorgulanabilir. Heyşirket fatura gönderilirken bu kontrolü sizin yerinize yapar; ayrıca sorgulamanız gerekmez.
e-Faturaya geçiş eşiğini aştım ama geçiş tarihini kaçırdım. Ne yapmalıyım?
Vakit kaybetmeden bir e-belge sağlayıcısıyla başvurunuzu başlatın ve mali müşavirinizle konuşun. Süresinde geçiş yapmamak özel usulsüzlük cezası gibi sonuçlar doğurabilir; geçmiş döneme ilişkin belgelerin durumunu birlikte değerlendirin.
Ticari faturada alıcı 8 gün içinde yanıt vermezse ne olur?
Alıcı süre içinde red yanıtı vermez veya sistem dışı yollarla itiraz etmezse fatura içeriği kabul edilmiş sayılır. Bu, TTK'nın 21. maddesindeki sekiz günlük itiraz ilkesiyle uyumludur.
e-Arşiv faturayı müşteriye nasıl iletirim?
e-Arşiv fatura alıcıya e-posta ile ya da talep ederse kâğıt çıktı olarak iletilir. Heyşirket'te Ayarlar'daki otomatik gönderim açıksa resmî PDF müşterinin e-posta adresine kendiliğinden gider; ayrıca Fatura detayı penceresinden Faturayı gönder düğmesiyle elle de iletebilirsiniz.
Elektronik faturaları kâğıda basıp saklamam gerekir mi?
Hayır. Elektronik faturalar elektronik ortamda saklanır; kâğıt çıktı, belgenin aslı yerine geçmez. Önemli olan belgenin yasal süre boyunca bozulmadan ve erişilebilir biçimde saklanmasıdır.
Doğru belge türünü sisteme bırakın Müşterinizi seçin, kalemleri girin; Heyşirket alıcının mükellefiyetine göre e-Fatura ya da e-Arşiv faturayı otomatik düzenlesin. Yeni fatura oluştur
e-Belge bağlantınızla ilgili sorularınız için info@heysirket.com adresine yazabilir ya da WhatsApp'tan 0530 681 36 16 numarasıyla bize ulaşabilirsiniz.
Yazar: Heyşirket Editör Ekibi