Vergi · 13 dk okuma · Güncellendi:
KDV rehberi: hesaplanan, indirilecek ve devreden KDV'yi gerçekten anlamak
KDV sizin paranız değildir; ama nakit akışınızın her ayına dokunur. Hangi KDV'nin ödeneceğini, hangisinin indirileceğini ve neden bazen devrettiğini öğrendiğinizde ayın 28'i sürpriz olmaktan çıkar.
Kısaca
- Ödenecek KDV, dönemde satışlar üzerinden hesaplanan KDV'den alışlarda ödenen indirilecek KDV'nin ve önceki dönemden devreden KDV'nin düşülmesiyle bulunur.
- 2026'da genel KDV oranı %20, indirimli oranlar %10 ve %1'dir.
- 1 No.lu KDV beyannamesi, dönemi izleyen ayın 28'i akşamına kadar verilir ve aynı süre içinde ödenir; 2 No.lu KDV beyannamesi ise izleyen ayın 24'üne kadar verilir.
- Kısmi tevkifatta alıcı, KDV'nin bir bölümünü satıcıya ödemek yerine sorumlu sıfatıyla kendisi beyan edip öder.
- İndirim hakkı, vergiyi doğuran olayın yılını izleyen takvim yılının sonuna kadar kullanılabilir; ancak kanunen kabul edilmeyen giderlerin ve binek otomobil alımının KDV'si indirilemez.
Atlas Kahve'nin ilk yılında, Ekim ayının 27'sinde mali müşavirden bir mesaj geldi: "Bu ay 38.000 TL KDV ödemeniz var." Deniz Hanım şaşırdı; ay boyunca kârlı satış yaptıklarını biliyordu ama hesabında bu kadar ayrılmış para yoktu.
Sorun matematikte değil, bakış açısındaydı. Müşteriden tahsil edilen KDV, işletmenin kasasına girdiği için "bizim para" gibi görünüyordu. Oysa o para, devlet adına geçici olarak tutulan bir emanetti.
Bu yazıda KDV'nin üç temel kavramını, 2026 oranlarını, beyan takvimini, tevkifatı ve iade faturasını sade bir dille anlatacağız. Yazının sonunda, ayın 28'ini sürpriz olmaktan çıkaran basit bir ay içi kontrol yöntemini de bulacaksınız.
Bölüm 1 · Temel KDV nedir ve neden sizin paranız değildir?
Katma değer vergisi (KDV), mal ve hizmet tesliminin her aşamasında yalnızca o aşamada eklenen değer üzerinden alınan, yükü nihai tüketiciye ait bir tüketim vergisidir. İşletmeler bu vergiyi tahsil eder ve devlete aktarır; kendi cebinden ödemez.
Mekanizma bir zincir gibi çalışır. Her işletme, sattığı mal veya hizmet üzerine KDV ekler ve aldığı mal veya hizmet için ödediği KDV'yi bundan düşer. Aradaki farkı devlete öder. Böylece zincirin sonunda toplanan vergi, tüketicinin ödediği tutara eşit olur.
- İthalatçı — Çekirdeği satar, KDV ekler
- Atlas Kahve — Alışta KDV öder, satışta KDV ekler
- Moda Sahil Kafe — Aynısını yapar
- Tüketici — Toplam KDV'yi taşır
Bu zincirde üç kavram öne çıkar: hesaplanan, indirilecek ve devreden KDV. Sırayla bakalım.
Bölüm 2 · Üç kavram Hesaplanan, indirilecek ve devreden KDV ne demek?
Hesaplanan KDV, işletmenin dönem içinde yaptığı satışlar üzerinden müşterilerine fatura ettiği KDV'dir. İndirilecek KDV, aynı dönemde işletmenin alışlarında tedarikçilerine ödediği ve beyannamede düşmeye hakkı olan KDV'dir. Devreden KDV ise indirilecek KDV'nin hesaplanan KDV'yi aştığı dönemlerde ortaya çıkan ve bir sonraki döneme aktarılan farktır.
| Kavram | Nereden gelir? | Beyannamede ne olur? |
|---|---|---|
| Hesaplanan KDV | Satış faturalarınız | Ödenecek tutarı artırır |
| İndirilecek KDV | Alış ve gider belgeleriniz | Hesaplanan KDV'den düşülür |
| Devreden KDV | Önceki dönemde indirimin hesaplanandan fazla olması | Sonraki dönemde indirim olarak kullanılır |
| Ödenecek KDV | Hesaplanan − indirilecek − devreden | Pozitifse dönemi izleyen ayın 28'ine kadar ödenir |
Formül basittir: Ödenecek KDV = Hesaplanan KDV − İndirilecek KDV − Önceki dönemden devreden KDV. Sonuç eksiye düşerse ödeme çıkmaz; fark bir sonraki aya devreder. Bir örnekle bakalım.
| Ekipman ve eğitim satışları (KDV hariç) | 250.000 TL |
|---|---|
| Hesaplanan KDV (%20) | 50.000 TL |
| Kavurma makinesi yedek parça alımı (KDV hariç 150.000 TL) · KDV | 30.000 TL |
| Atölye kirası (KDV hariç 40.000 TL) · KDV | 8.000 TL |
| Elektrik ve doğalgaz (KDV hariç 10.000 TL) · KDV | 2.000 TL |
| Toplam indirilecek KDV | 40.000 TL |
| Eylül'den devreden KDV | 3.500 TL |
| Ekim için ödenecek KDV | 6.500 TL |
50.000 − 40.000 − 3.500 = 6.500 TL. Örnek basitleştirilmiştir; tüm satışlar %20 oranlı kabul edilmiştir. Gerçek oranlar mal ve hizmetin cinsine göre değişir.
Aynı ay Atlas Kahve yeni bir kavurma makinesi alsaydı ve indirilecek KDV 70.000 TL'ye çıksaydı, sonuç 50.000 − 70.000 − 3.500 = −23.500 TL olurdu. Bu durumda Ekim'de KDV ödenmez, 23.500 TL Kasım'a devreder.
Bölüm 3 · Oranlar 2026'da KDV oranları kaç?
2026 yılında Türkiye'de üç KDV oranı uygulanmaktadır: genel oran %20, indirimli oranlar %10 ve %1. Bu oranlar 10 Temmuz 2023'ten bu yana değişmemiştir; o tarihte genel oran %18'den %20'ye, indirimli oran %8'den %10'a yükseltilmişti.
- %20 Genel oran · çoğu mal ve hizmet
- %10 İndirimli · ör. yeme-içme hizmetleri, bazı tekstil ürünleri
- %1 İndirimli · ör. bazı temel gıdalar, gazete ve dergiler
Hangi mal veya hizmetin hangi orana tabi olduğu, KDV Kanunu'na ekli listelerle ve Cumhurbaşkanı kararlarıyla belirlenir. Aynı sektörde bile ürüne göre oran değişebilir: Atlas Kahve'nin bir kafeye sattığı espresso makinesi ile kafenin müşterisine sattığı bir fincan kahve farklı oranlara tabidir.
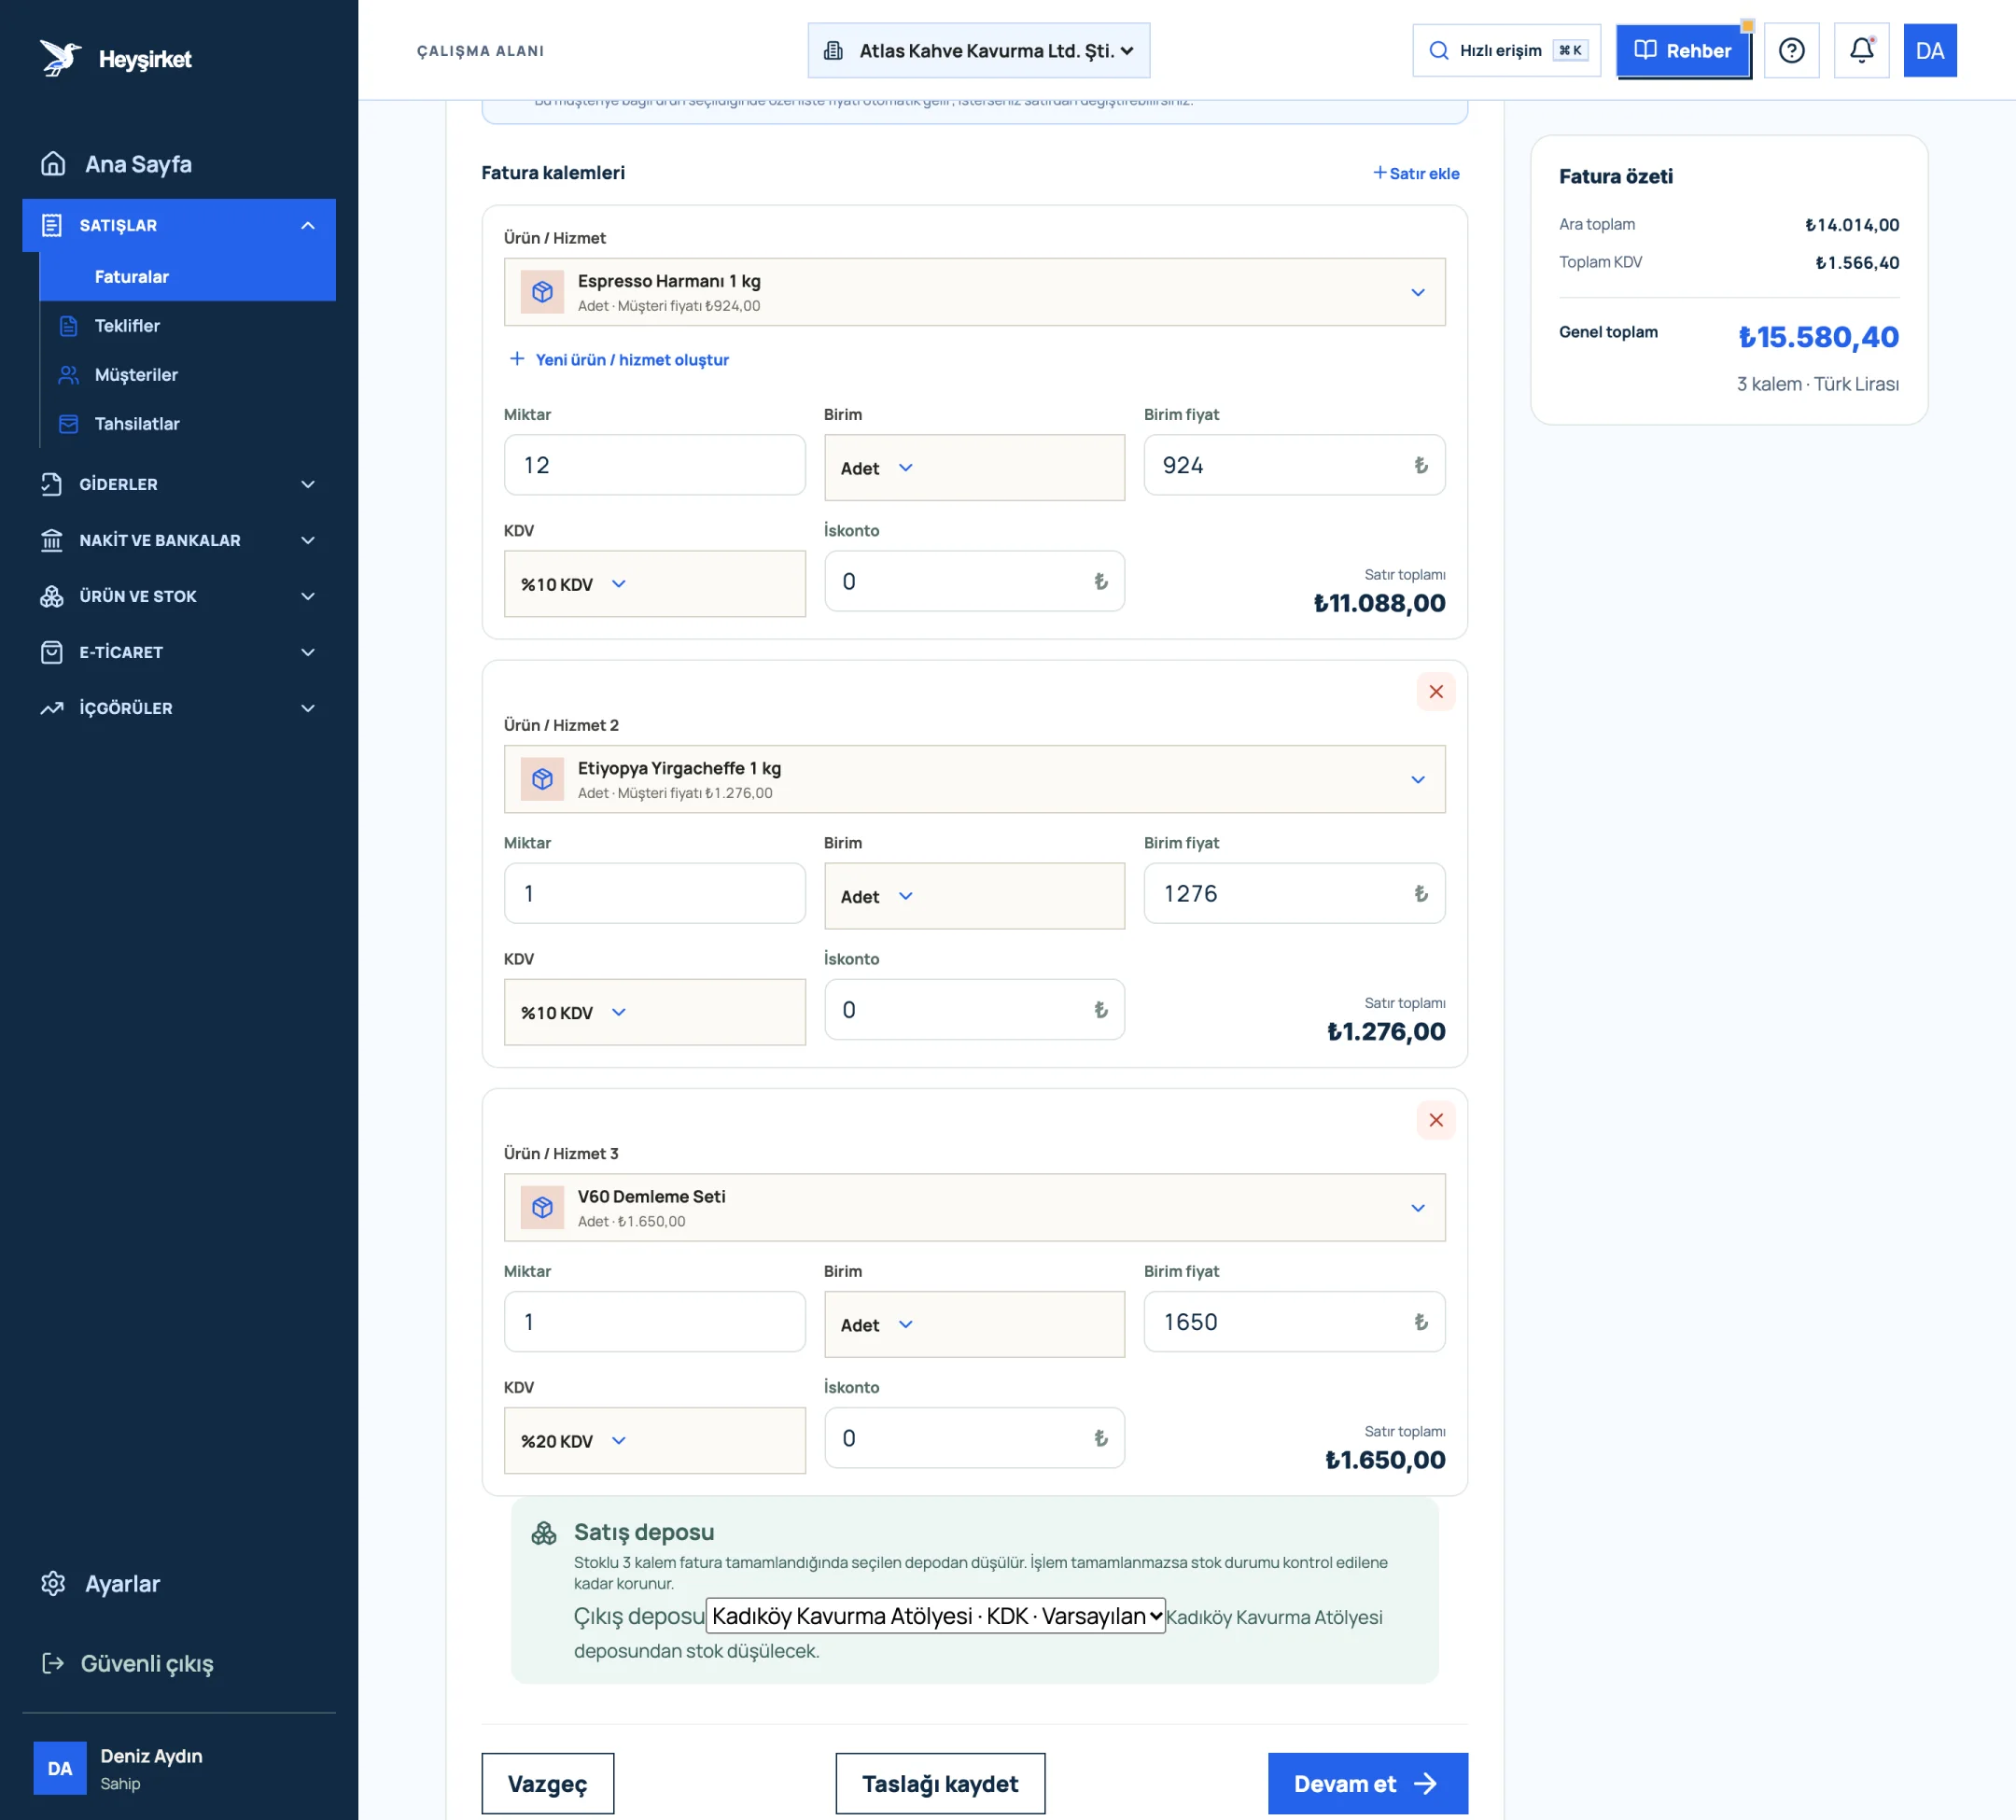
- 1. İlk fatura kalemi
- 2. KDV oranı seçimi
- 3. Satır ekle
- 4. Fatura özeti ve KDV toplamı
Oranı doğru seçtiniz. Peki bu hesabı devlete ne zaman bildireceksiniz?
Bölüm 4 · Takvim KDV beyannamesi ne zaman verilir?
1 No.lu KDV beyannamesi, aylık vergilendirme döneminde, dönemi izleyen ayın 28'inci günü akşamına kadar verilir ve tahakkuk eden vergi aynı gün içinde ödenir. Örneğin Ağustos 2026 dönemine ait KDV, 28 Eylül 2026 akşamına kadar beyan edilip ödenir.
| Beyanname | Kim verir? | Son gün |
|---|---|---|
| 1 No.lu KDV | KDV mükellefleri | Dönemi izleyen ayın 28'i (ödeme de aynı gün) |
| 2 No.lu KDV | Tevkifat yapan alıcılar (sorumlu sıfatıyla) | Dönemi izleyen ayın 24'ü |
Beyannameyi genellikle mali müşaviriniz hazırlar. Sizin işiniz, belgelerin ona ay bitmeden, en geç sonraki ayın ilk haftasında ulaşmasıdır. Geç gelen bir alış faturası o ayın indirilecek KDV'sini kaçırabilir.
Bölüm 5 · Tevkifat KDV tevkifatı nedir, kimi ilgilendirir?
KDV tevkifatı, belirli mal ve hizmet alımlarında hesaplanan KDV'nin tamamının veya bir kısmının satıcı yerine alıcı tarafından beyan edilip ödenmesi demektir. Alıcı bu durumda "vergi sorumlusu" olur ve tevkif ettiği tutarı 2 No.lu KDV beyannamesiyle bildirir.
Kısmi tevkifat oranları onda bir cinsinden ifade edilir. Örneğin yapım işlerinde belirlenmiş alıcılar için 4/10, yemek servis ve organizasyon hizmetlerinde 5/10 gibi oranlar uygulanır. Hangi işin hangi oranla ve hangi alıcılar için tevkifata tabi olduğu KDV Genel Uygulama Tebliği'nde tek tek sayılmıştır.
| Hizmet bedeli (KDV hariç) | 20.000 TL |
|---|---|
| Hesaplanan KDV (%20) | 4.000 TL |
| Tevkif edilen KDV (4.000 × 5/10) | 2.000 TL |
| Satıcıya ödenen KDV | 2.000 TL |
| Satıcıya ödenen toplam (20.000 + 2.000) | 22.000 TL |
| Atlas'ın 2 No.lu beyanla ödeyeceği | 2.000 TL |
Atlas, bu işlemin 4.000 TL KDV'sinin tamamını 1 No.lu beyannamede indirilecek KDV olarak dikkate alabilir. Tevkifat, işlemin KDV dahil bedeli 2026 için 12.000 TL'yi aştığında uygulanır. Oran ve alıcı kapsamını mali müşavirinizle teyit edin.
Tevkifatın en sık yapılan hatası, satıcıya KDV'nin tamamını ödemektir. Bu durumda satıcı fazla tahsil etmiş, siz de 2 No.lu beyannamede aynı tutarı bir kez daha ödemiş olursunuz. Tevkifatlı bir fatura geldiğinde ödeme tutarını faturanın "ödenecek tutar" satırından alın.
Bölüm 6 · İade İade faturasında KDV nasıl işler?
İade faturası, satın alınan bir malın satıcıya geri gönderilmesi durumunda alıcının düzenlediği faturadır; KDV açısından işlemi tersine çevirir. Malı iade alan satıcı, iade edilen malın KDV'sini iade döneminde indirim konusu yaparak daha önce beyan ettiği vergiyi düzeltir.
Bir örnek: Nişantaşı Bistro, Atlas Kahve'den aldığı 10.000 TL + 2.000 TL KDV'lik bir öğütücüyü kusurlu olduğu için iade ediyor. Bistro bir iade faturası düzenler. Atlas Kahve, bu 2.000 TL'yi iade ayında indirilecek KDV olarak dikkate alır; Bistro ise daha önce indirdiği 2.000 TL'yi düzeltir.
- İade faturası alıcı tarafından düzenlenir. Alıcı nihai tüketiciyse, iade satıcının düzenlediği bir belgeyle (gider pusulası veya iade bölümü bulunan belgeyle) belgelenir.
- İade, malın fiziken geri dönmesini gerektirir. Yalnızca fiyat farkı ya da indirim için düzenlenen belgeler farklı kurallara tabidir.
- Kısmi iade mümkündür. Yalnız iade edilen miktar ve onun KDV'si düzeltilir.
Bölüm 7 · Sınırlar Hangi KDV indirilemez?
Her alış belgesindeki KDV indirilebilir değildir. KDV Kanunu'nun 30. maddesi, bazı durumlarda ödenen KDV'nin indirim konusu yapılmasını yasaklar; bu KDV maliyete veya gidere eklenir.
| Durum | Neden? |
|---|---|
| Kanunen kabul edilmeyen giderlerin KDV'si | KDV Kanunu md. 30/d |
| İşletmeye ait binek otomobillerin alış KDV'si | KDV Kanunu md. 30/b; işi binek otomobil kiralamak veya işletmek olanlar hariç |
| Vergiye tabi olmayan veya istisna işlemlere ait alışların KDV'si | KDV Kanunu md. 30/a (istisnaların kendi özel hükümleri saklı) |
| Belgesiz ya da işletmeyle ilgisiz harcamaların KDV'si | Tevsik edilemez veya işletmeyle ilgili değildir |
Bu yüzden belge düzeni ile KDV birbirinden ayrılamaz: kişisel bir harcamayı gider olarak yazdığınızda yalnızca gider değil, KDV indirimi de sorgulanır. Ayrıntılar için Gider yönetimi ve belge düzeni yazımıza bakabilirsiniz.
Bölüm 8 · Ay içi kontrol Ayın 28'ini sürpriz olmaktan nasıl çıkarırsınız?
Ay içi KDV takibi, beyanname dönemini beklemeden satış ve alış belgelerinizden hesaplanan net KDV'yi düzenli olarak izlemek demektir. Amaç beyannameyi kendiniz hazırlamak değil, ayın 28'inde ödenecek tutarı önceden tahmin edebilmektir.
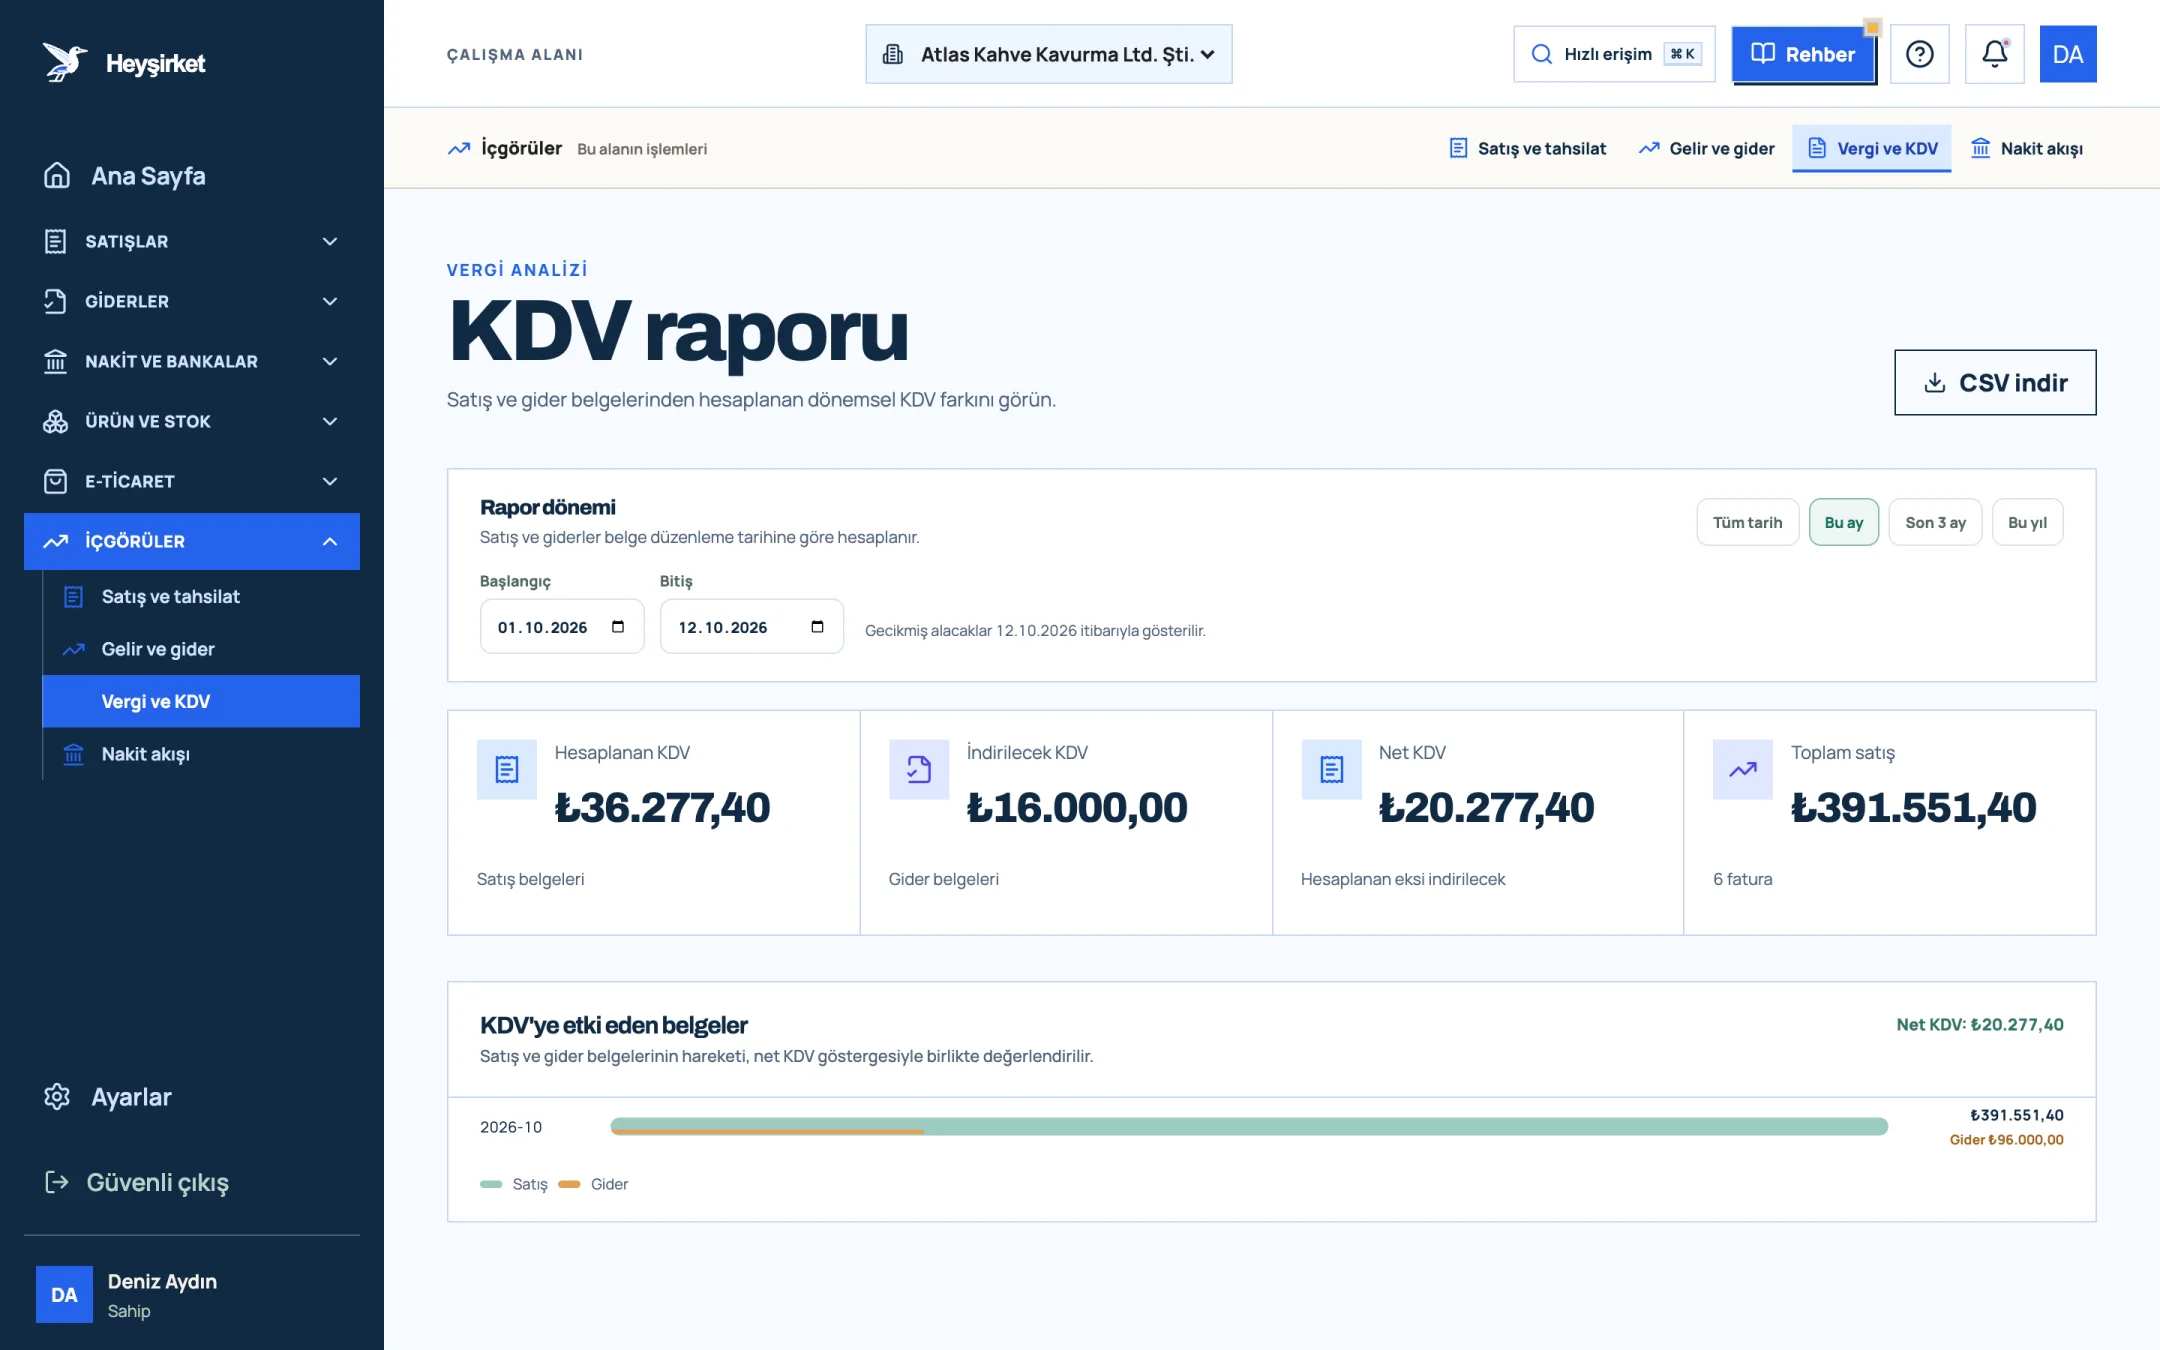
- 1. Hesaplanan KDV
- 2. İndirilecek KDV
- 3. Net KDV
Heyşirket'te sol menüdeki İçgörüler grubunda Vergi ve KDV satırı bu raporu açar. Bu ay, Son 3 ay gibi hazır aralıklarla veya özel tarihlerle dönemi seçersiniz; satış ve giderler belge düzenleme tarihine göre hesaplanır. İptal edilmiş faturalar hesaba girmez, iade niteliğindeki satış belgeleri ise eksi yönde sayılır.
Ayda iki kez, beş dakikalık KDV kontrolü
Ayın 15'inde ara kontrol
İçgörüler › Vergi ve KDV ekranını açın, Bu ay düğmesine basın ve Net KDV kartına bakın. Bu rakam, ay ortasındaki birikmiş yükümlülüğünüzdür.
Ayın 15'inde ara kontrol - 1. Hesaplanan KDV
- 2. İndirilecek KDV
- 3. Net KDV
Eksik gider belgelerini tamamlayın
İndirilecek KDV beklediğinizden düşükse, girilmemiş gider belgesi olabilir. Giderler ekranında Gider ekle ile eksikleri kaydedin; doğru KDV oranını seçmeyi unutmayın.
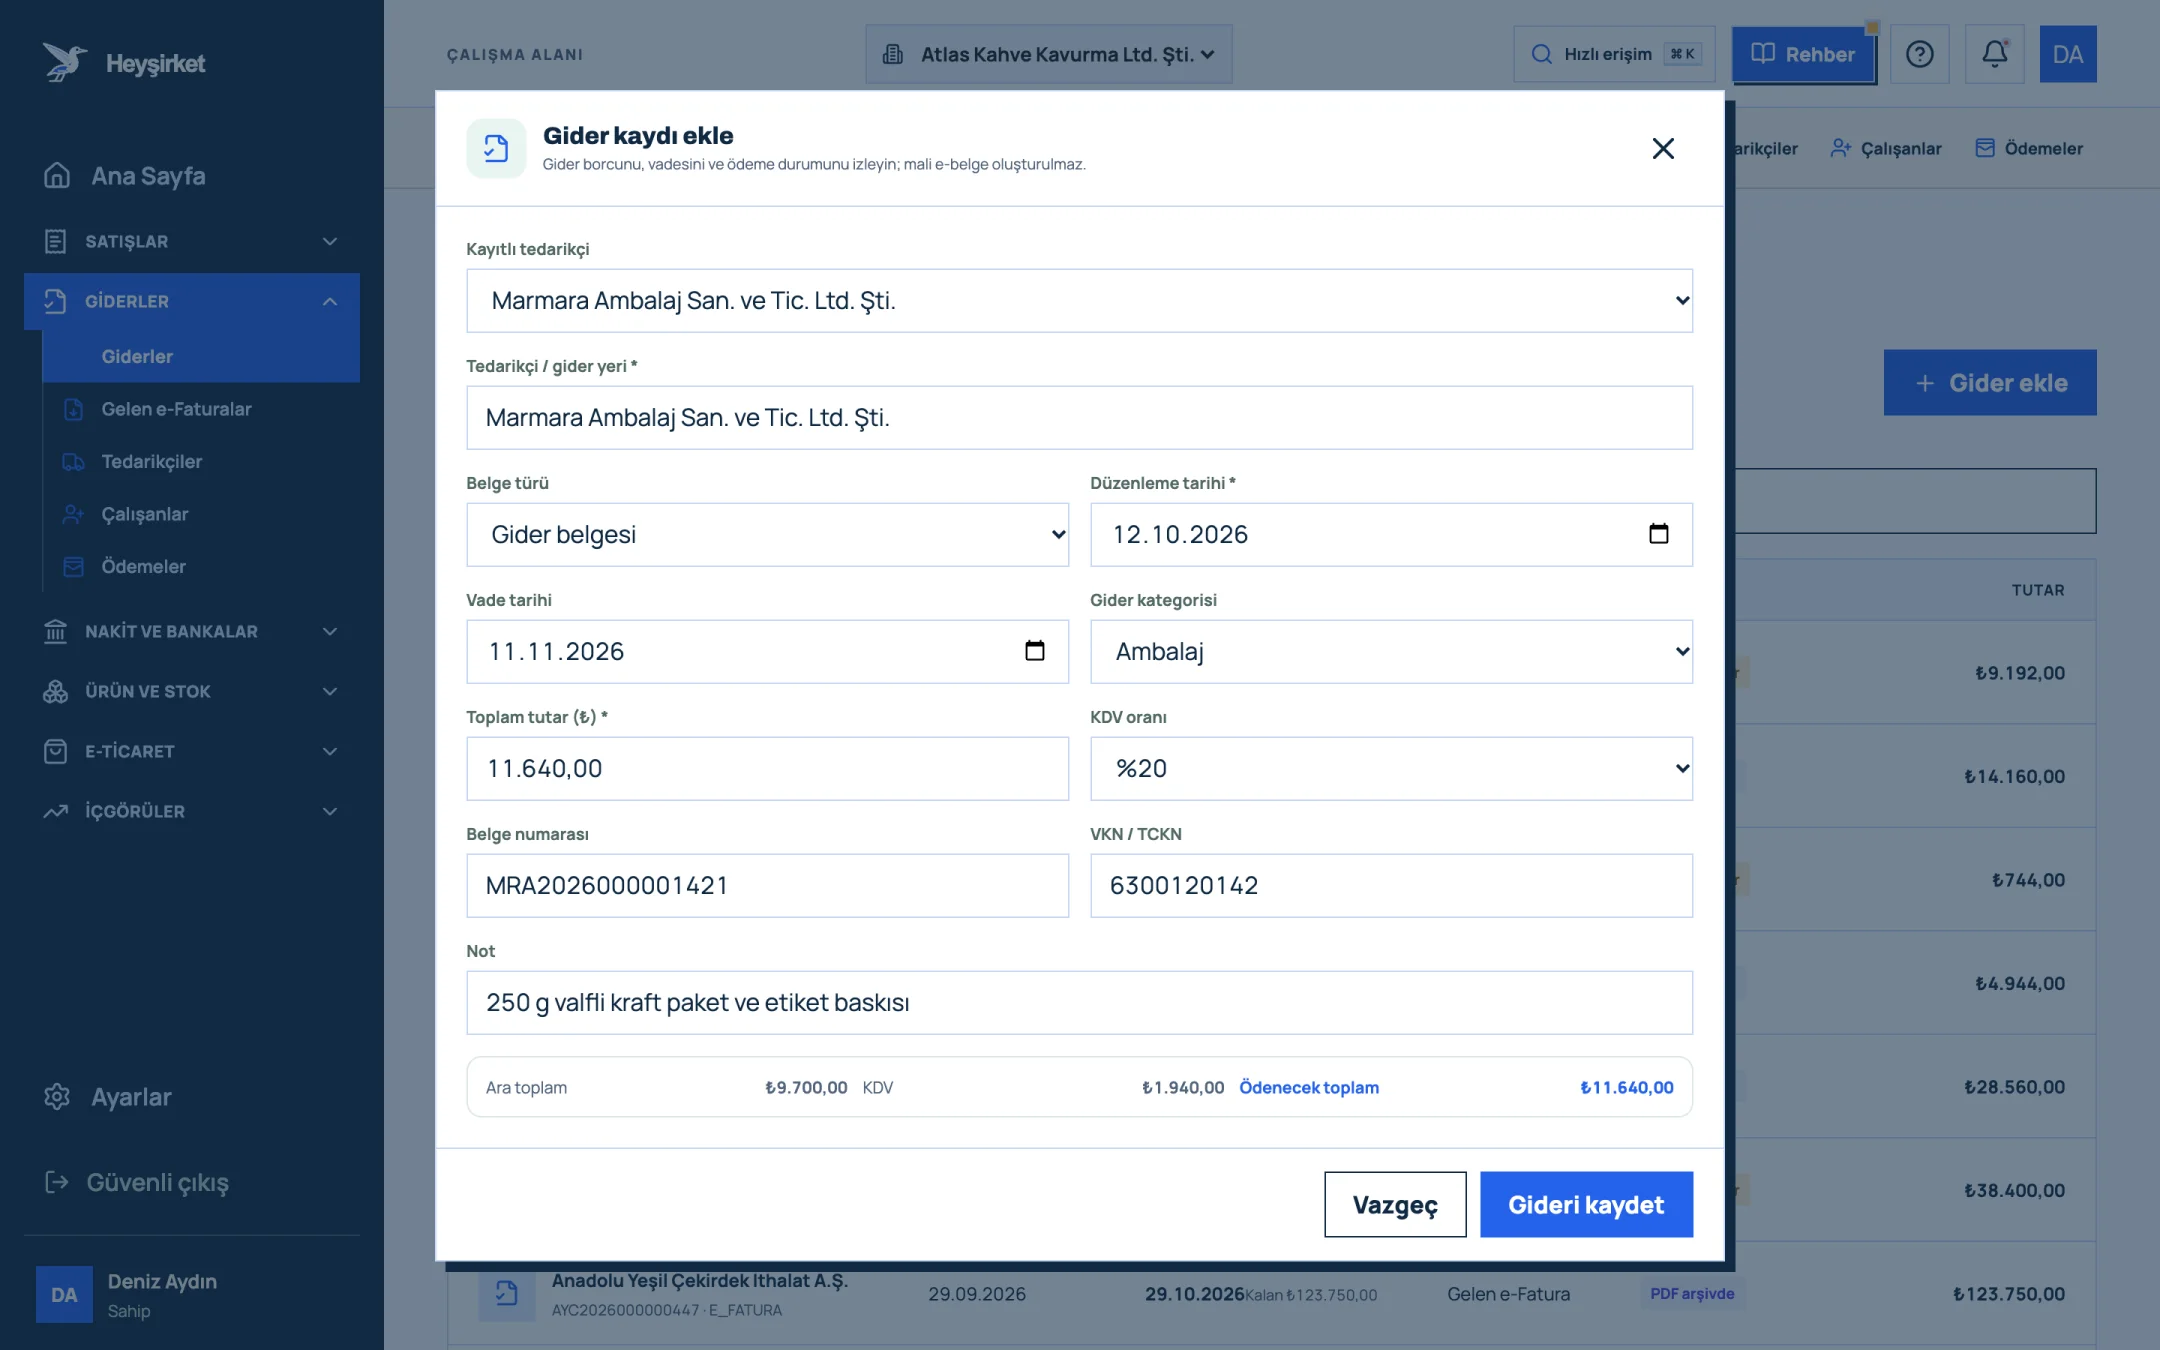
Eksik gider belgelerini tamamlayın - 1. Tedarikçi seçimi
- 2. Gider kategorisi
- 3. Tutar ve KDV oranı
- 4. Ara toplam, KDV ve ödenecek toplam
- 5. Gideri kaydet
Gelen e-faturaları kontrol edin
Tedarikçi faturalarınızın listede olduğunu Gelen e-Faturalar ekranından doğrulayın; aynı faturayı ikinci kez elle girmeyin.
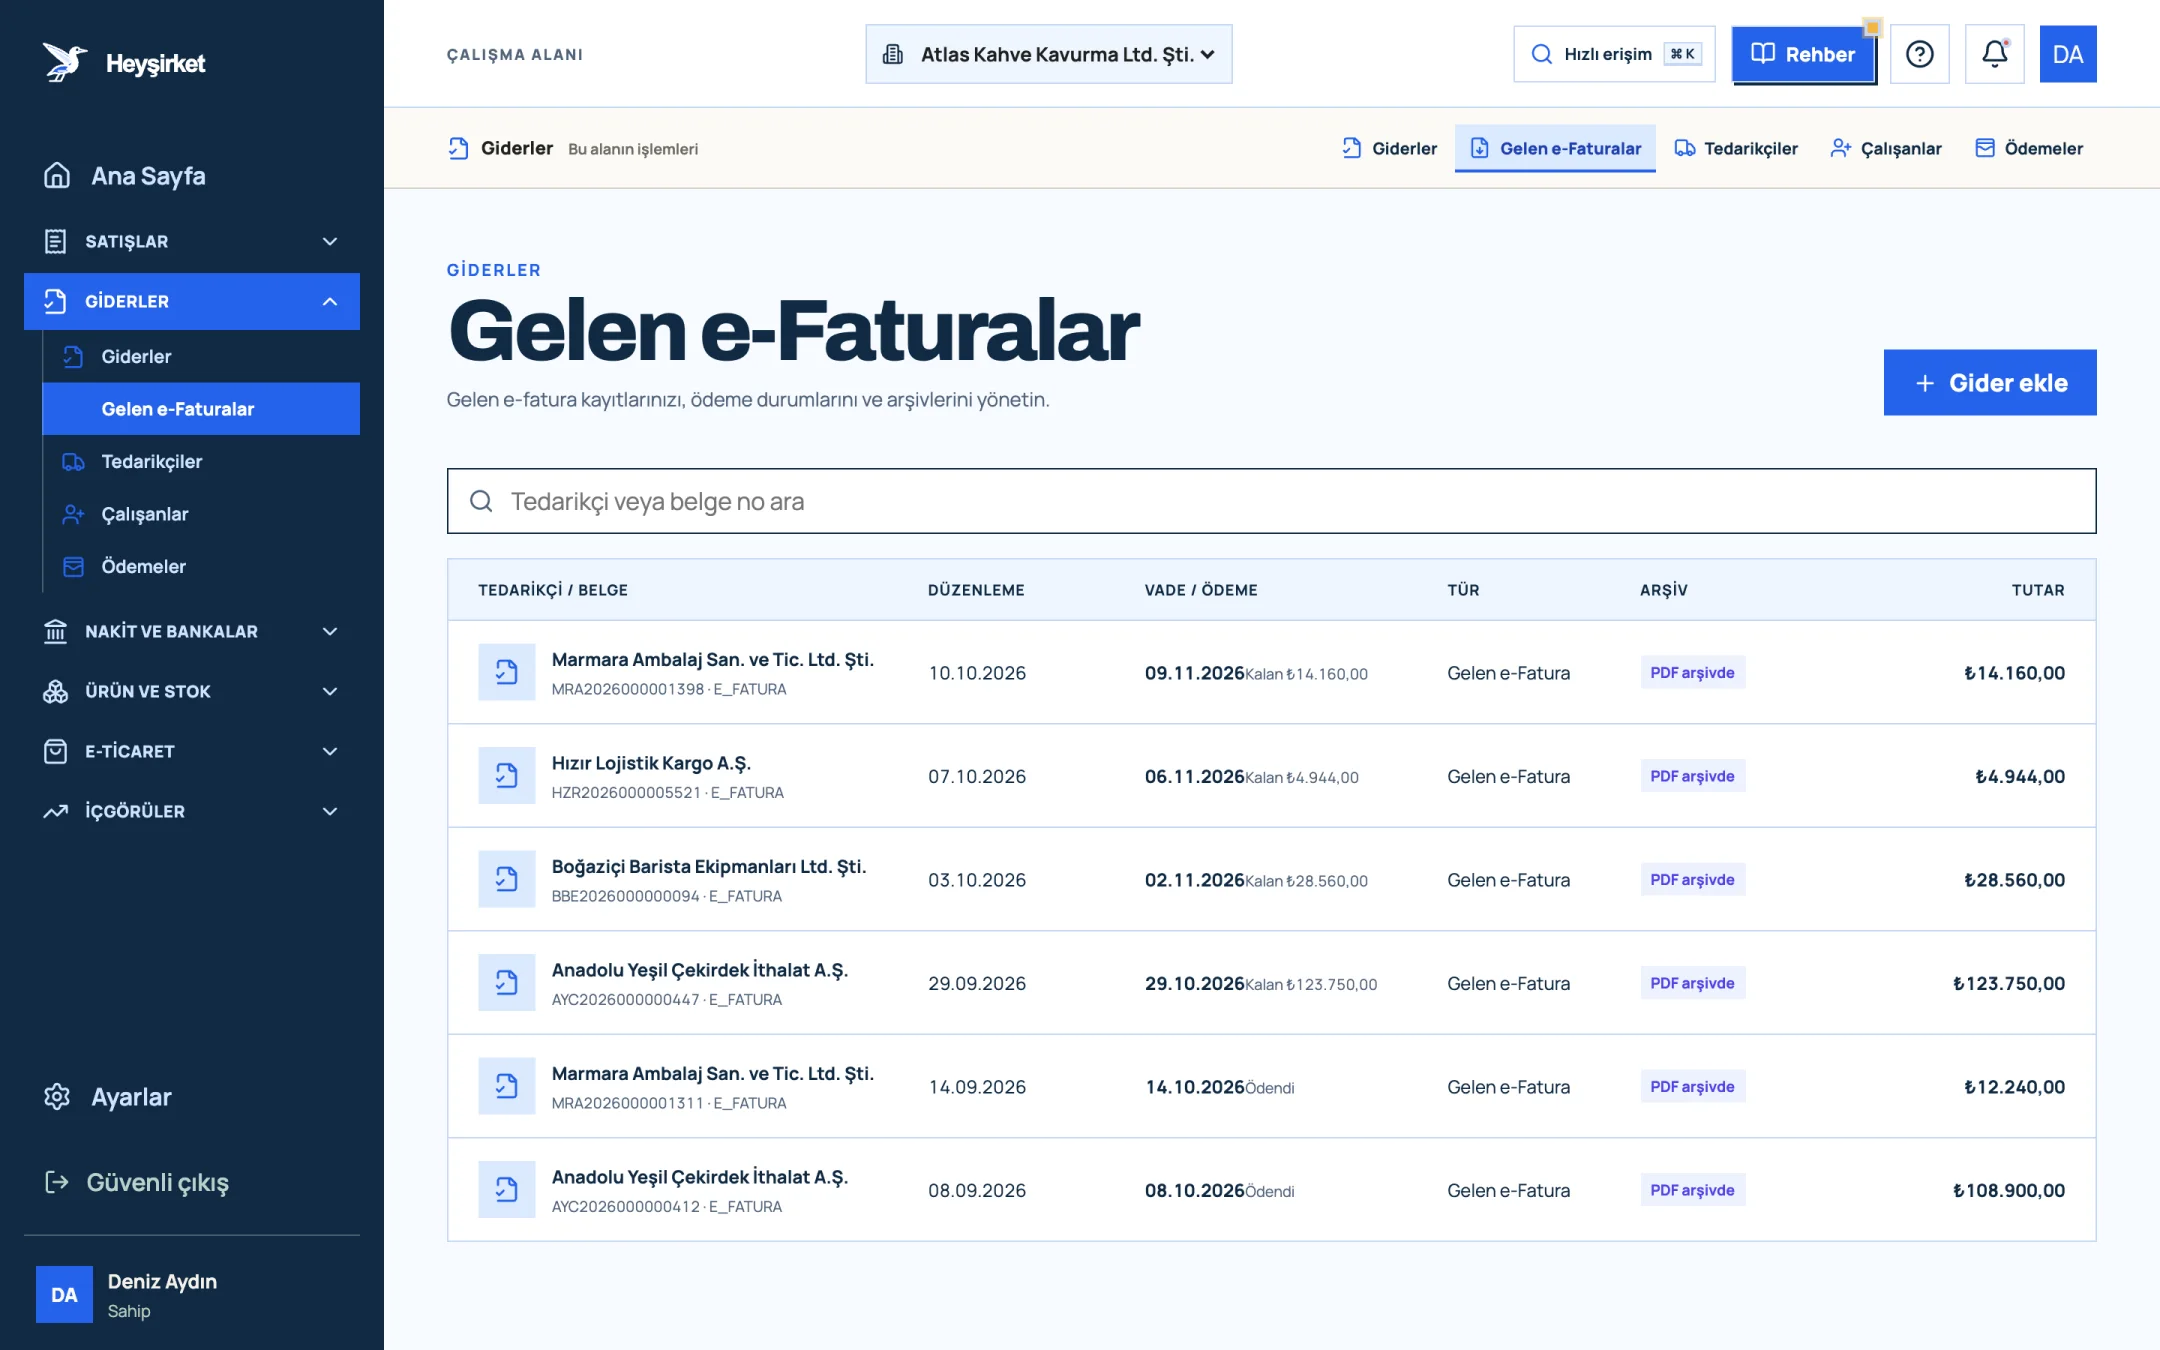
Gelen e-faturaları kontrol edin - 1. Gelen e-Faturalar sekmesi
- 2. Tedarikçi ve belge numarası
- 3. Kalan ödeme tutarı
- 4. PDF arşiv durumu
Ay sonunda son tahmin
Ayın son günü raporu tekrar açın; Net KDV'den bir önceki aydan devreden tutarı düşerek ödeme tahmininizi çıkarın ve bu tutarı ayırın. CSV indir ile özeti mali müşavirinize gönderebilirsiniz.
Ay sonunda son tahmin - 1. Hesaplanan KDV
- 2. İndirilecek KDV
- 3. Net KDV
KDV dönemi kapanış kontrol listesi
- Dönemin tüm satış faturaları kesildi ve iptal edilenler ayrıldı mı?
- Tüm alış ve gider belgeleri doğru KDV oranıyla kaydedildi mi?
- Tevkifatlı faturalar mali müşavire ayrıca bildirildi mi?
- Binek otomobil ve KKEG kapsamındaki giderler işaretlendi mi?
- İade faturaları dönemin içinde kayda alındı mı?
- Önceki dönemden devreden KDV tutarı mali müşavirle teyit edildi mi?
- Tahmini ödenecek KDV ayrı bir hesapta hazır mı?
Bu kontrolleri ay sonu kapanışınızın bir parçası yapmak için Ay sonu kapanış kontrol listesi yazısına, raporun ekran ekran anlatımı için KDV raporu rehberine göz atın. Belgeleri mali müşavirinize hangi düzende ileteceğiniz ise mali müşavirle çalışma yazısında.
Devreden KDV nakit olarak geri alınabilir mi?
Genel kural olarak hayır; devreden KDV sonraki dönemlerin hesaplanan KDV'sinden düşülerek kullanılır. İhracat, bazı istisnalar ve indirimli orana tabi işlemler gibi kanunda sayılan özel durumlarda iade talep edilebilir; bu durumları mali müşavirinizle değerlendirin.
KDV beyannamesini her ay vermek zorunda mıyım?
KDV mükellefleri için vergilendirme dönemi kural olarak aylıktır ve o ay hiç işlem olmasa bile beyanname verilir. Dönem içinde satış yoksa beyanname yine verilir, ödenecek tutar çıkmaz.
Müşteri faturayı ödemediyse KDV'yi yine ödemem gerekir mi?
Evet. KDV, tahsilatla değil fatura düzenlenmesi veya teslimle doğar. Müşteriniz ödemese bile faturanın KDV'si, düzenlendiği dönemin beyannamesinde yer alır. Bu yüzden tahsilat takibi KDV açısından da önemlidir.
Fişle yaptığım alışların KDV'si indirilebilir mi?
İşletmeyle ilgili ve fatura sınırını aşmayan alışlarda ÖKC fişinde ayrıca gösterilen KDV, genel olarak indirim konusu yapılabilir. Harcamanın işletmeyle ilgisini kanıtlayabilmeniz ve belgenin usulüne uygun olması gerekir.
Heyşirket KDV beyannamemi hazırlıyor mu?
Hayır. Heyşirket'in KDV raporu, kayıtlı satış ve gider belgelerinizden hesaplanan net KDV'yi gösteren bir ön kontrol aracıdır. Beyanname, devreden KDV ve tevkifat gibi kalemleri de dikkate alan mali müşaviriniz tarafından hazırlanır.
Tevkifatlı faturayı nasıl anlarım?
Tevkifatlı faturalarda KDV satırının altında "tevkif edilen KDV" ve tevkifat oranı (ör. 5/10) ayrıca yazılır; ödenecek tutar, KDV dahil toplamdan tevkif edilen kısmın düşülmesiyle bulunur.
Bu ayki KDV'nize şimdi bakın Hesaplanan, indirilecek ve net KDV'yi tek ekranda görün. Ayın 28'ine sürprizsiz girin. KDV raporunu aç
KDV'yi anladığınızda geriye tek bir alışkanlık kalıyor: her belgeyi zamanında ve doğru oranla kaydetmek. Gerisi, ay sonunda bir rakama bakmaktan ibaret.
Yazar: Heyşirket Editör Ekibi