Fiyatlandırma · 12 dk okuma · Güncellendi:
Fiyatlandırma stratejisi: maliyet artı, katkı payı, marj ve enflasyonda fiyat güncelleme
“Üstüne yüzde 30 koyuyoruz” cümlesi, çoğu işletmenin sandığından daha az kâr bıraktığını gizler. Bu yazı fiyatı bir alışkanlık olmaktan çıkarıp hesaplanmış bir karara dönüştürür.
Kısaca
- Markup (maliyet üstü kâr oranı) maliyete, kâr marjı ise satış fiyatına göre hesaplanır; maliyetin üstüne %30 eklemek %30 marj değil, yaklaşık %23,1 marj verir.
- Hedef marjla fiyat bulmak için maliyet (1 − hedef marj) değerine bölünür: 600 TL maliyet ve %30 marj için fiyat 857,14 TL'dir.
- Katkı payı, satış fiyatından değişken maliyetler düşüldükten sonra sabit giderleri karşılamaya kalan tutardır ve başabaş noktasını belirler.
- %30 brüt marjlı bir üründe %10 indirim, aynı brüt kârı korumak için satış hacminin %50 artmasını gerektirir.
- Enflasyon döneminde fiyat, son alış maliyetine göre ve önceden belirlenmiş bir tetikleyici kuralla düzenli olarak güncellenmelidir.
Atlas Kahve'nin kurucusu bir kilo espresso harmanına 600 TL maliyet hesapladı, “üstüne yüzde 30 koyalım” dedi ve fiyatı 780 TL yaptı. Yıl sonunda mali müşaviri brüt marjı sordu. Kurucu emin bir sesle “%30” dedi. Cevap %23,1 idi.
Aradaki 7 puan, bir yılda yüz binlerce liralık bir farka dönüşebilir. Bu yazıda o farkın nereden geldiğini, fiyatı hangi yöntemle kurmanız gerektiğini ve enflasyon dönemindeki güncelleme ritmini göreceksiniz. Sonunda, kendi en çok satan ürününüzün gerçek marjını bir kalem kağıtla hesaplayabileceksiniz.
Bölüm 1 · Karışıklık Kâr marjı ile markup arasındaki fark nedir?
Markup (maliyet üstü kâr oranı), kârın maliyete oranıdır; kâr marjı ise kârın satış fiyatına oranıdır. Aynı kâr tutarı, maliyete bölündüğünde büyük, satış fiyatına bölündüğünde küçük görünür.
| Birim maliyet (KDV hariç) | 600,00 TL |
|---|---|
| Markup %30 → kâr (600 × 0,30) | 180,00 TL |
| Satış fiyatı (KDV hariç) | 780,00 TL |
| Kâr marjı (180 / 780) | %23,1 |
| Gerçek kâr marjı | %23,1 |
Hesaplar KDV hariç tutarlarla yapılır. KDV satıcının kârı değildir; tahsil edip devlete aktardığınız bir vergidir.
Hedef bir marjla fiyat bulmak istiyorsanız formül farklıdır: fiyat = maliyet / (1 − hedef marj). 600 TL maliyetli üründen %30 marj istiyorsanız 600 / 0,70 = 857,14 TL fiyat koymalısınız. 780 TL ile arasındaki 77 TL, her satışta masada bıraktığınız paradır.
| Markup (maliyete göre) | Kâr marjı (fiyata göre) | 600 TL maliyetle fiyat |
|---|---|---|
| %20 | %16,7 | 720,00 TL |
| %25 | %20,0 | 750,00 TL |
| %30 | %23,1 | 780,00 TL |
| %42,9 | %30,0 | 857,14 TL |
| %50 | %33,3 | 900,00 TL |
| %100 | %50,0 | 1.200,00 TL |
Ekibinizde biri “marj”, diğeri “kâr oranı” derken farklı şeyleri kastediyor olabilir. İlk iş, işletmede tek bir dil seçmektir. Ama doğru dili konuşmak, doğru fiyatı bulmak için yetmez; önce maliyetin kendisini doğru kurmak gerekir.
Bölüm 2 · Yöntem Maliyet artı fiyatlandırma nasıl yapılır?
Maliyet artı fiyatlandırma, ürünün birim maliyetini hesaplayıp üzerine hedeflenen kârı ekleyerek fiyat belirleme yöntemidir. Basittir ve KOBİ'lerin çoğu bu yöntemle başlar; zayıf noktası, maliyeti eksik hesaplamaktır.
Bir kilo espresso harmanının maliyeti yalnız yeşil çekirdek değildir. Kavurmadaki ağırlık kaybı, paket, etiket, kargo, pazaryeri komisyonu ve ödeme komisyonu da maliyetin parçasıdır.
| Kalem | Tutar (KDV hariç) | Not |
|---|---|---|
| Yeşil çekirdek (1,18 kg) | 472,00 TL | Kavurmada yaklaşık %15 ağırlık kaybı nedeniyle 1 kg için daha fazla çekirdek gerekir |
| Paket ve etiket | 28,00 TL | Valfli paket, etiket baskısı |
| Kavurma enerjisi | 22,00 TL | Gaz ve elektrik, kg başına dağıtılmış |
| Kargo (B2B ortalama) | 38,00 TL | Sipariş başına tutarın paket sayısına bölünmüşü |
| Ödeme komisyonu | 15,00 TL | Kartla ödemelerde |
| Toplam değişken maliyet | 575,00 TL | Satılan her paketle birlikte oluşan maliyet |
Fire kalemi özellikle gözden kaçar. 1 kg kavrulmuş kahve için 1 kg değil, yaklaşık 1,18 kg yeşil çekirdek gerekir. Firenin maliyete nasıl yansıdığını stok yönetimi temelleri yazısında da ele aldık.
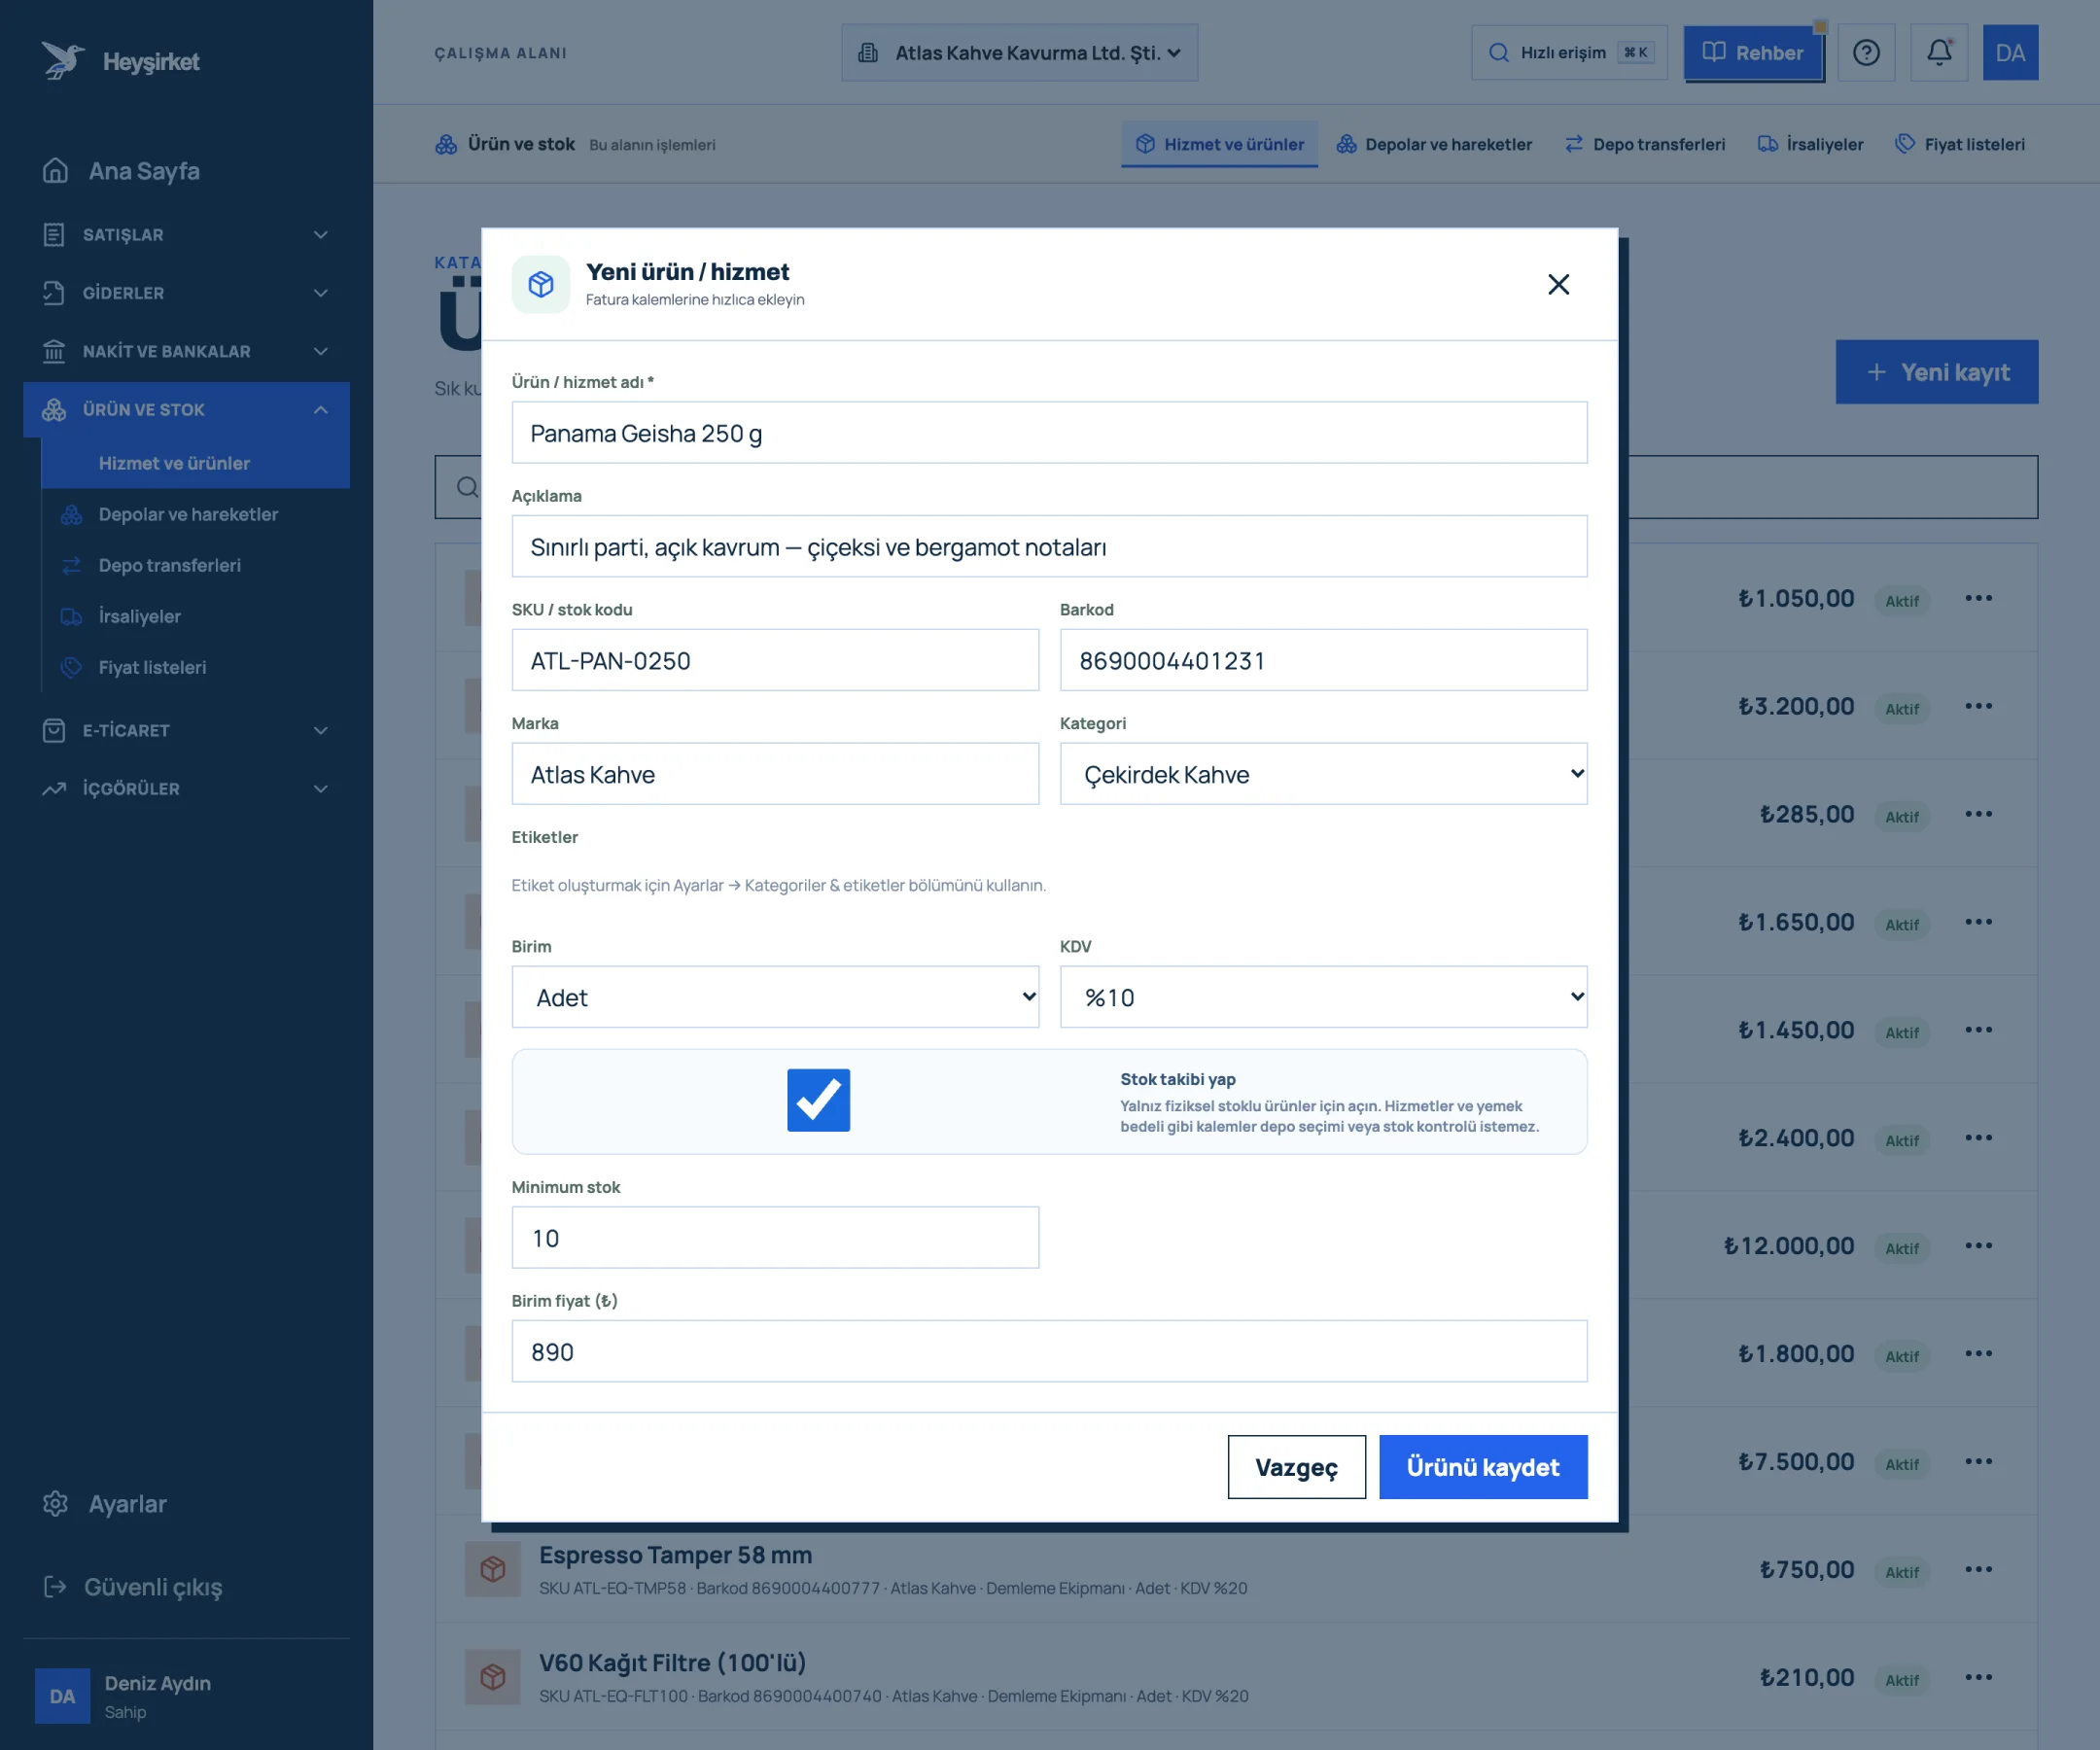
- 1. Ürün / hizmet adı
- 2. SKU ve barkod
- 3. Kategori seçimi
- 4. Stok takibi yap seçeneği
- 5. Ürünü kaydet
Maliyet artının sınırı: müşteri maliyetinizi değil, değeri görür
Maliyet artı yöntem fiyatın altına inilmemesi gereken tabanı verir; tavanı ise müşterinin algıladığı değer ve rakiplerin fiyatı belirler. İkisi arasındaki aralık, fiyat kararınızın gerçek oyun alanıdır.
Atlas Kahve'nin tek köken Etiyopya kahvesi ile standart espresso harmanının maliyeti birbirine yakındır. Ama bir üçüncü dalga kafe, tek kökenin hikâyesi, tadım notları ve sınırlı partisi için belirgin biçimde daha fazla ödemeye hazırdır. Aynı markup'ı iki ürüne uygulamak, tek kökende masada para bırakmak demektir.
Rakip fiyatı ise bir referanstır, hedef değil. Rakibiniz sizden ucuzsa önce iki soruyu sorun: Maliyet yapısı sizinkiyle aynı mı, ve aynı hizmeti veriyor mu? Teslim hızı, eğitim desteği veya ekipman servisi gibi farklar, fiyat farkını haklı çıkarabilir. Fiyatı rakibe eşitlemek yerine farkı müşteriye anlatmayı deneyin.
Maliyet artı yöntem size bir taban fiyat verir. Ama hangi fiyatın işletmenizi ayakta tutacağını görmek için bir adım daha atmak gerekir: katkı payı.
Bölüm 3 · Katkı Katkı payı nedir, başabaş noktası nasıl bulunur?
Katkı payı, satış fiyatından değişken maliyetler düşüldükten sonra kalan ve sabit giderleri karşılamaya “katkı” yapan tutardır. Başabaş noktası ise toplam katkı payının sabit giderlere eşit olduğu satış miktarıdır.
| Satış fiyatı (KDV hariç) | 850,00 TL |
|---|---|
| Değişken maliyet | 575,00 TL |
| Birim katkı payı (850 − 575) | 275,00 TL |
| Aylık sabit giderler (kira, maaşlar, sigorta, yazılım) | 165.000,00 TL |
| Başabaş satış miktarı (165.000 / 275) | 600 paket / ay |
601. paketten itibaren her satış 275 TL kâr bırakır. Fiyatı 50 TL düşürürseniz katkı payı 225 TL'ye iner ve başabaş 734 pakete çıkar.
Bu hesap, indirim kararlarının neden tehlikeli olduğunu gösterir. Katkı payı üzerinden bakınca küçük bir fiyat indirimi, başabaş noktasını büyük oranda yukarı iter.
| İndirim | Yeni brüt marj | Aynı brüt kâr için gereken hacim artışı |
|---|---|---|
| %5 | %26,3 | %20 |
| %10 | %22,2 | %50 |
| %15 | %17,6 | %100 |
| %20 | %12,5 | %200 |
Okuma şekli şudur: 100 TL'ye satılan, 70 TL maliyetli bir üründe kâr 30 TL'dir. %10 indirimle fiyat 90, kâr 20 TL olur. Aynı 30 TL'lik toplam kârı korumak için 1,5 kat ürün satmanız gerekir. İndirim pazarlıkta verilen küçük bir jest değil, büyük bir hacim taahhüdüdür.
Bölüm 4 · Segment Her müşteriye aynı fiyat mı verilmeli?
Müşteri segmentli fiyatlandırma, aynı ürünü hacim, ödeme koşulu ve hizmet maliyeti farklı müşteri gruplarına farklı fiyattan sunmaktır. Haklı bir fiyat farkının dayanağı, o müşteriye hizmet vermenin size maliyetidir.
- Hacim: Ayda 200 kilo alan otel ile ayda 5 kilo alan kafeye aynı kargo ve hazırlık maliyetiyle hizmet vermezsiniz.
- Ödeme vadesi: 60 gün vadeyle ödeyen müşteri, peşin ödeyene göre sizin paranızı daha uzun süre kullanır. Enflasyon döneminde bu fark ciddi bir maliyettir.
- Hizmet yoğunluğu: Ekipman kurulumu, eğitim ve sık teslimat isteyen müşteriye verilen hizmetin bedeli fiyata yansımalıdır.
Vadenin maliyetini somutlaştırmak için basit bir varsayımla hesaplayın. Paranın size aylık maliyeti %3 ise, 850 TL'lik bir satışı 60 gün vadeyle yapmak yaklaşık 850 × 0,03 × 2 = 51 TL'lik bir finansman maliyeti demektir. Bu, 275 TL'lik katkı payının neredeyse beşte biridir. Vadeli müşteriye verilen indirim, bu maliyetin üstüne biner.
Bu yüzden segment indirimini tek bir rakam olarak değil, bir koşul paketi olarak tasarlayın: hacim taahhüdü, ödeme vadesi ve teslimat sıklığı birlikte yazılsın. Koşul bozulursa, örneğin müşteri taahhüt ettiği hacmin altında kalırsa, liste değiştirme hakkınız baştan konuşulmuş olsun. Vadeli satışların tahsilat tarafını alacak tahsilatını hızlandırma yazısında ele aldık.
| Segment | Örnek müşteri | İndirim | Liste fiyatı | Koşul |
|---|---|---|---|---|
| Katalog | Online mağaza, yeni kafeler | %0 | 850,00 TL | Peşin veya kısa vade |
| Kafe ortakları | Kuzguncuk Fırın & Kahve | %8 | 782,00 TL | Aylık en az 20 kg |
| Otel ve restoran | Karaköy Pera Otel, Nişantaşı Bistro | %12 | 748,00 TL | Aylık en az 60 kg, 30 gün vade |
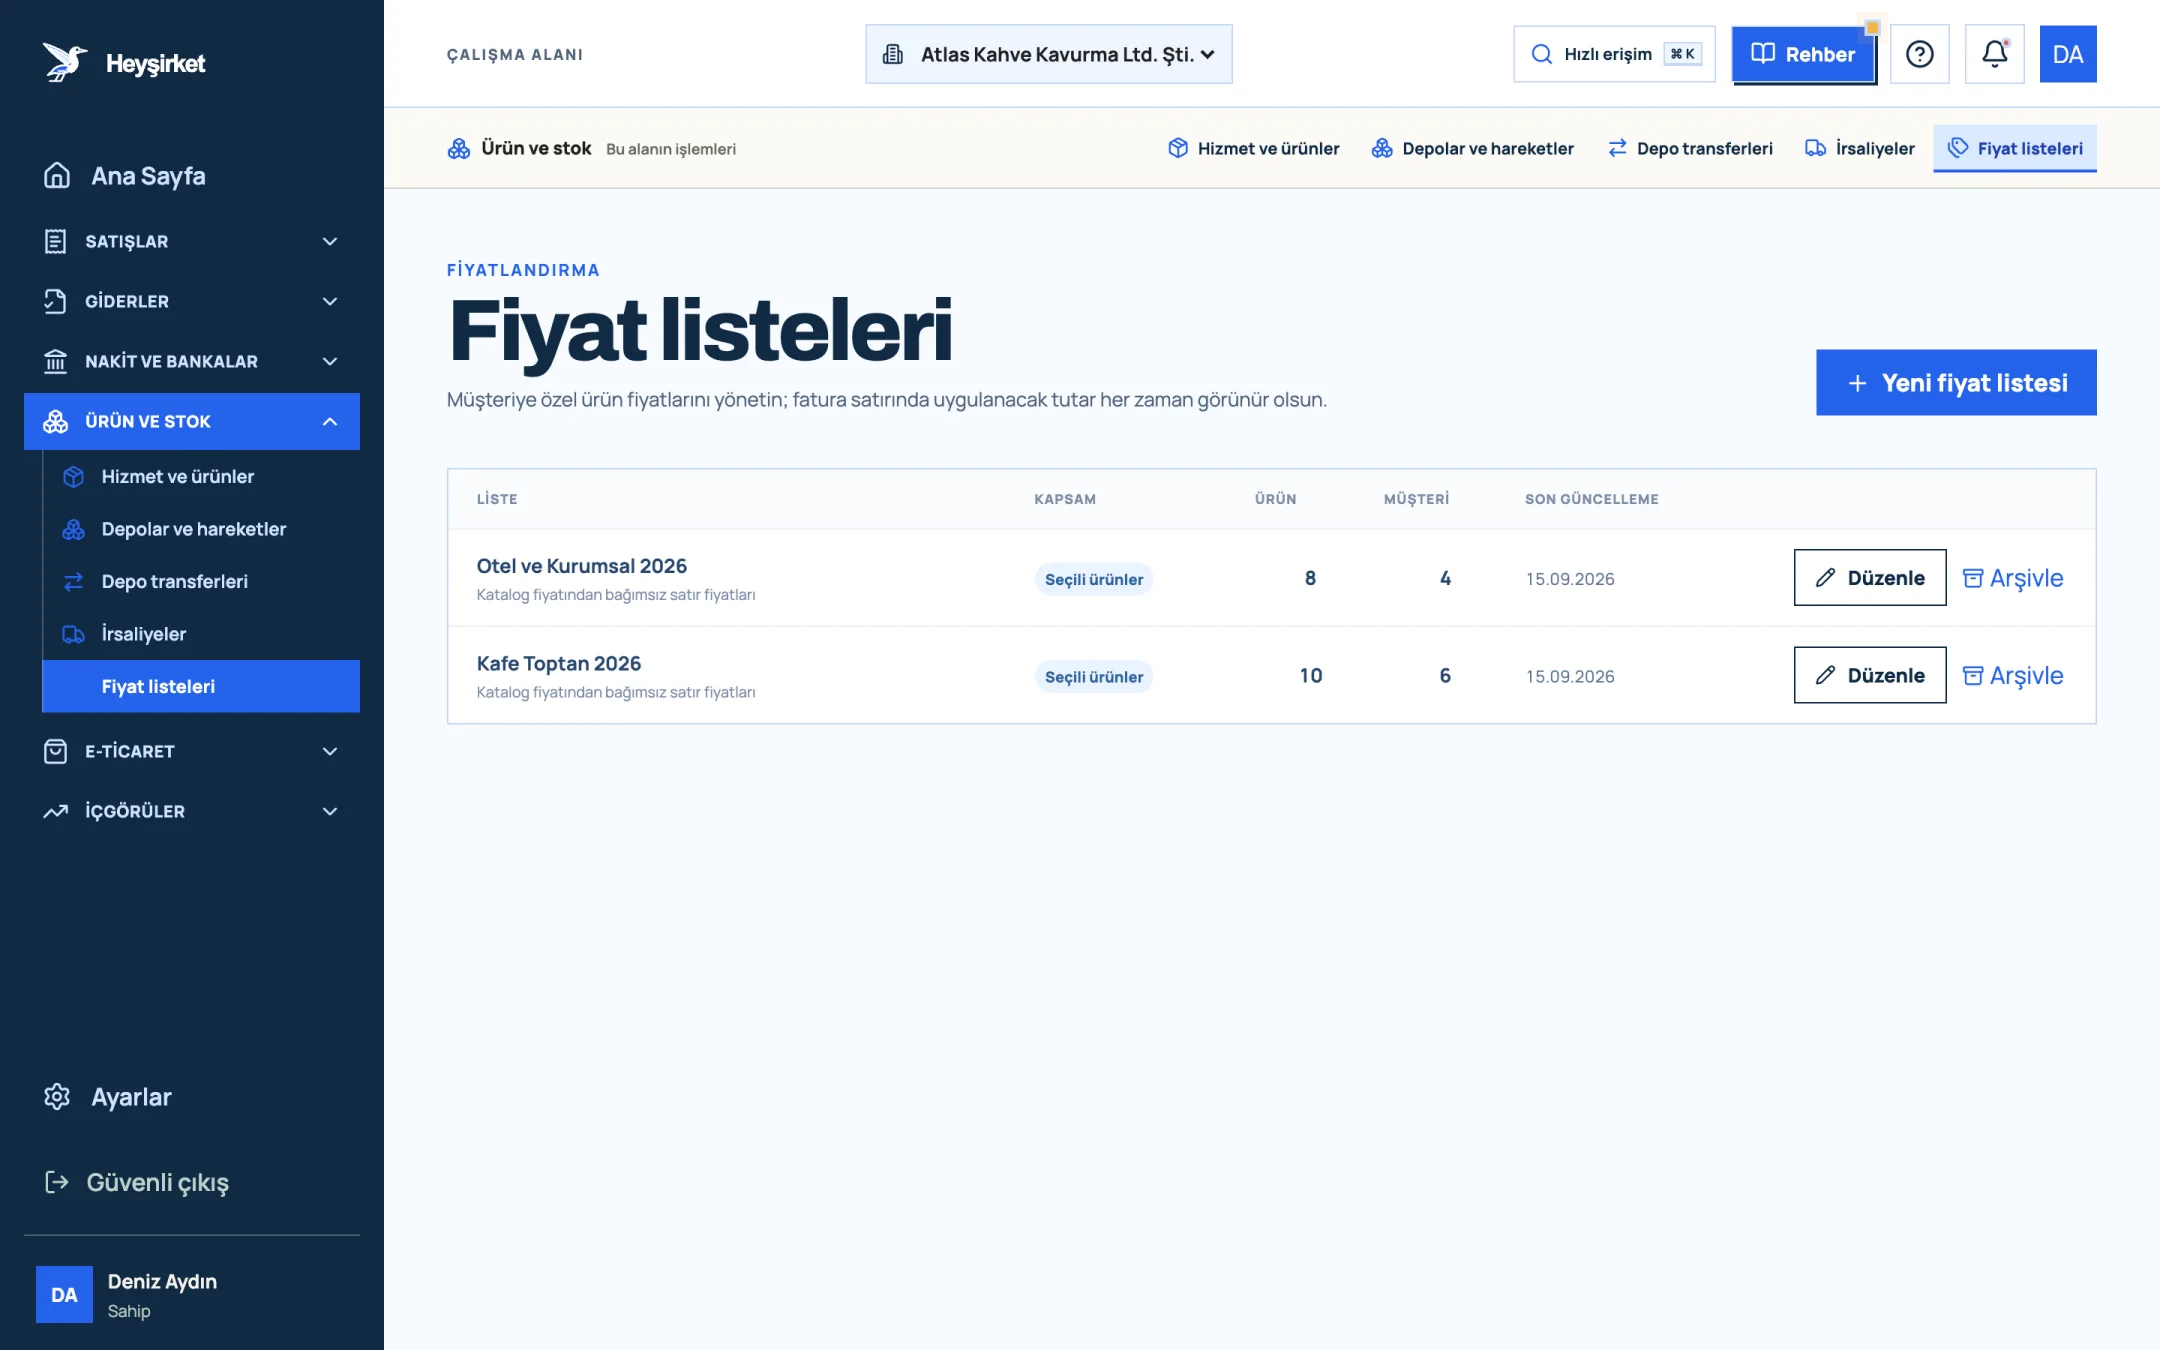
- 1. Yeni fiyat listesi
- 2. Kafe Toptan 2026 listesi
- 3. Atanan müşteri sayısı
Müşteri bir listeye atandığında, fatura ekranında liste adıyla birlikte “uygulanıyor” notu çıkar ve listedeki ürünler özel fiyatla gelir. Böylece satış ekibinin hafızasına değil, kayda dayanan bir fiyat düzeniniz olur. Kurulum adımları fiyat listesi oluşturma rehberinde.
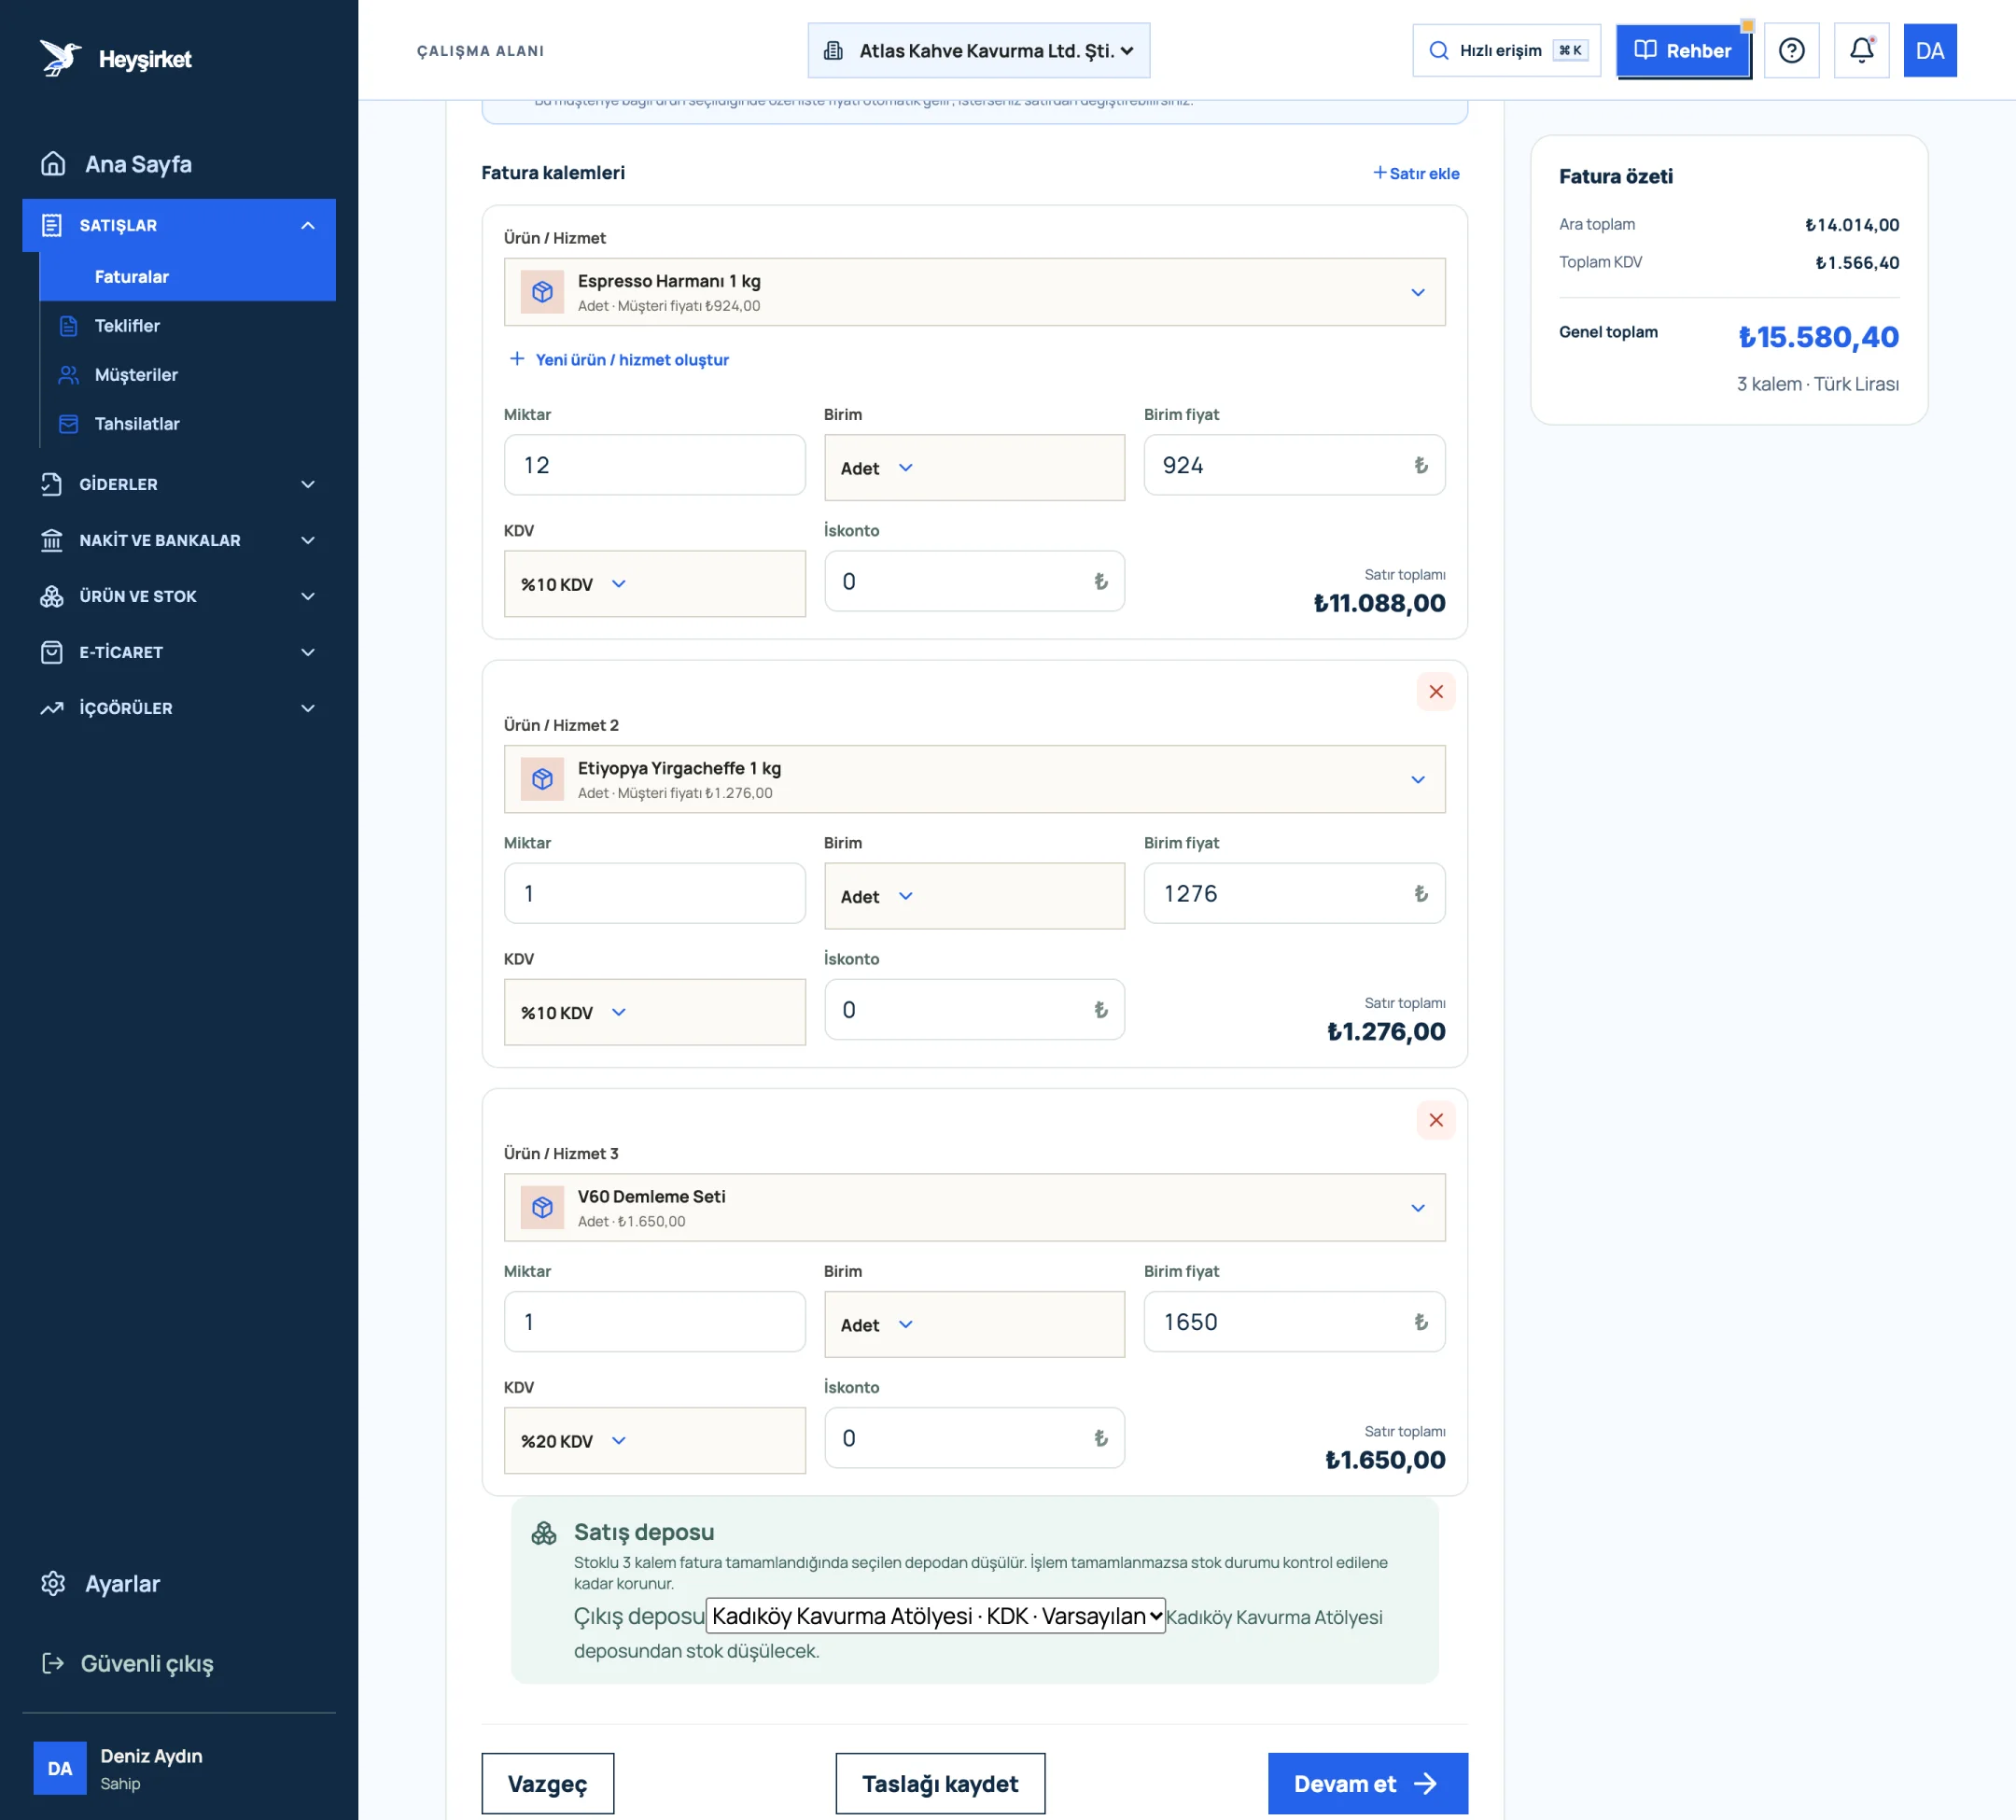
- 1. İlk fatura kalemi
- 2. KDV oranı seçimi
- 3. Satır ekle
- 4. Fatura özeti ve KDV toplamı
Bölüm 5 · Ritim Enflasyon döneminde fiyatlar ne sıklıkla güncellenmeli?
Enflasyonist ortamda fiyat güncelleme, takvime değil maliyet değişimine bağlı, önceden yazılmış bir kuralla yapılmalıdır. “Yılbaşında bir zam yaparız” yaklaşımı, maliyetlerin yıl içinde arttığı bir ortamda marjı ay ay eritir.
Temel hata, satış fiyatını stoktaki malın eski alış maliyetine göre belirlemektir. Rafta 400 TL'den alınmış çekirdek duruyorsa ama yenisini 460 TL'ye alacaksanız, fiyatı yenileme maliyetine göre kurmazsanız sattığınız her paketle bir sonraki alımı finanse etme gücünüz azalır.
- Maliyeti izle — Son alış faturaları
- Tetikleyiciyi kontrol et — Maliyet %5 arttı mı?
- Yeni fiyatı hesapla — Hedef marjla
- Kartı ve listeleri güncelle — Aynı gün
- Müşteriye bildir — Önceden, yazılı
- Tetikleyici belirleyin. Örneğin “A grubu ürünlerde birim maliyet son fiyat güncellemesinden bu yana %5 artarsa fiyat güncellenir.”
- Kontrol ritmi koyun. Tetikleyiciyi en az ayda bir kontrol edin; maliyetler hızlı değişiyorsa iki haftada bir.
- Hedef marjla hesaplayın. Yeni fiyatı eski fiyata yüzde ekleyerek değil, yeni maliyeti (1 − hedef marj) ile bölerek bulun.
- Bildirimi planlayın. B2B müşterilere değişikliği yürürlük tarihinden önce yazılı bildirin; sürpriz zam, ilişkiye fiyattan daha çok zarar verir.
- Teklif sürelerini kısaltın. Maliyetler hızlı değişiyorsa tekliflerin geçerlilik süresini buna göre kısa tutun.
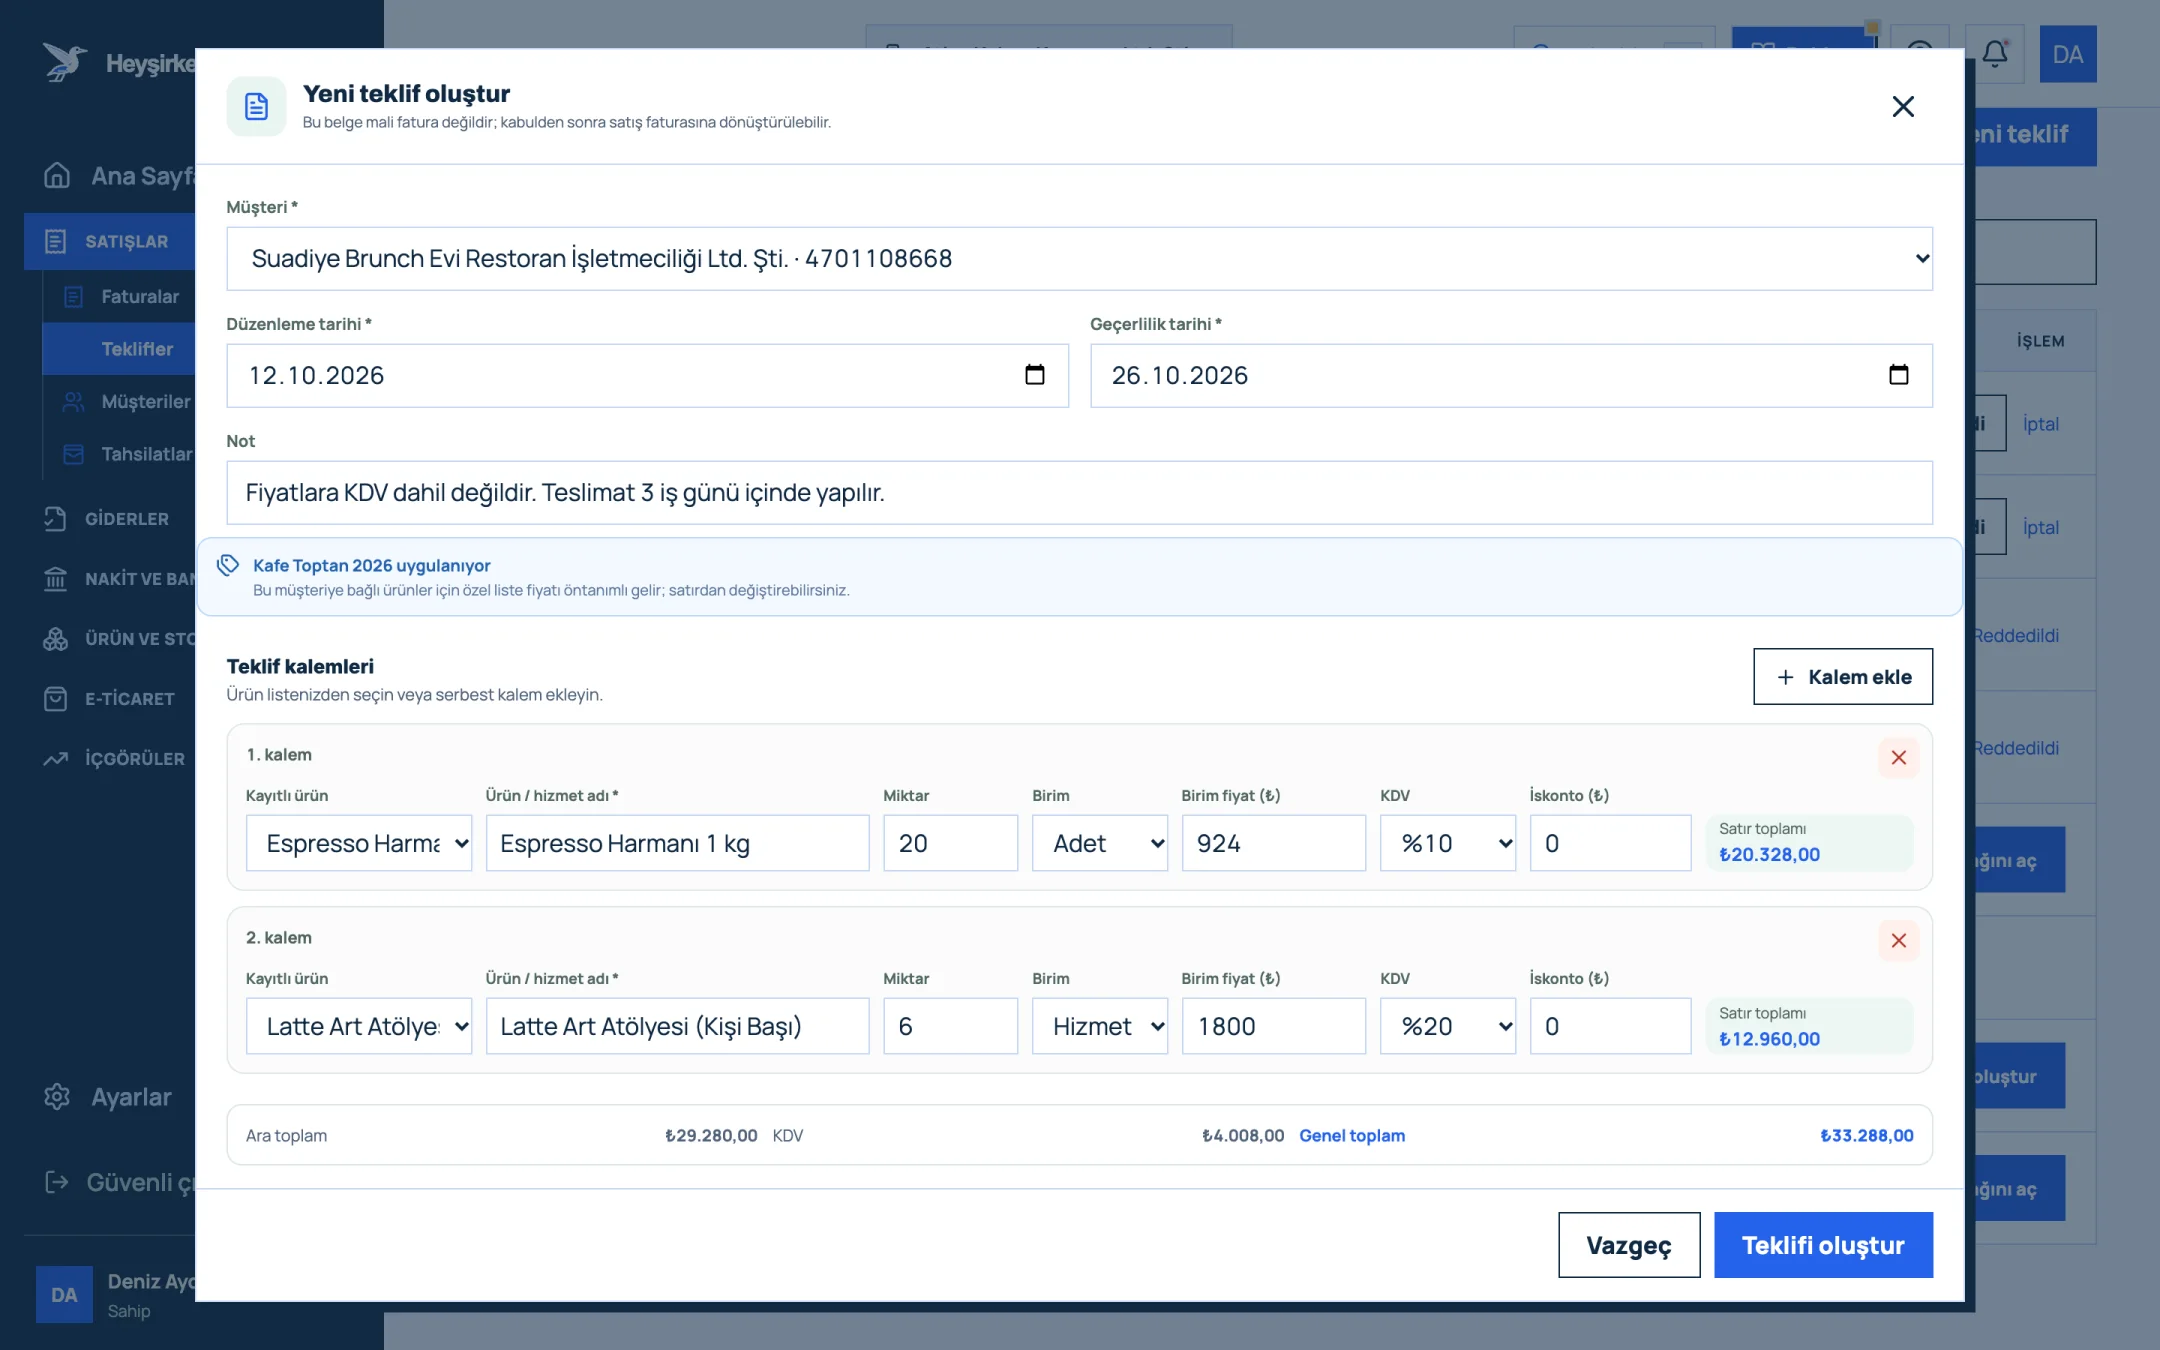
- 1. Müşteri ve tarih alanları
- 2. Teklif kalemleri
- 3. Kalem ekle
- 4. Teklif toplamı
- 5. Teklifi oluştur düğmesi
Genel enflasyon göstergelerini takip etmek için TCMB yayınlarına bakabilirsiniz; ama fiyat kararınız için asıl gösterge, kendi alış faturalarınızdaki maliyet değişimidir. Sektörünüzün girdileri genel enflasyondan çok farklı hareket edebilir.
Bölüm 6 · Uygulama Fiyatlarınızı bu ay nasıl gözden geçirirsiniz?
Fiyat stratejisini yeniden kurmak için büyük bir danışmanlık projesi gerekmez. En çok satan beş ürününüzle başlayan bir saatlik bir çalışma, en büyük kaçakları ortaya çıkarır.
Aylık fiyat kontrol listesi
- En çok satan beş ürününüzün değişken maliyetini fire, paket, kargo ve komisyon dahil yeniden hesaplayın.
- Her ürünün gerçek kâr marjını KDV hariç fiyat üzerinden hesaplayın; markup ile karıştırmayın.
- Birim katkı payını ve aylık başabaş satış miktarını çıkarın.
- Son fiyat güncellemesinden bu yana maliyet artışı tetikleyici eşiği aştıysa yeni fiyatı hedef marjla hesaplayın.
- Ürün kartındaki Birim fiyat (₺) ile birlikte tüm fiyat listelerini aynı gün güncelleyin.
- Segment indirimlerinin hâlâ hacim, vade ve hizmet maliyetiyle uyumlu olduğunu kontrol edin.
- Açık tekliflerin Geçerlilik tarihi değerlerini gözden geçirin.
- Fiyat değişikliğini B2B müşterilerinize yürürlükten önce yazılı bildirin.
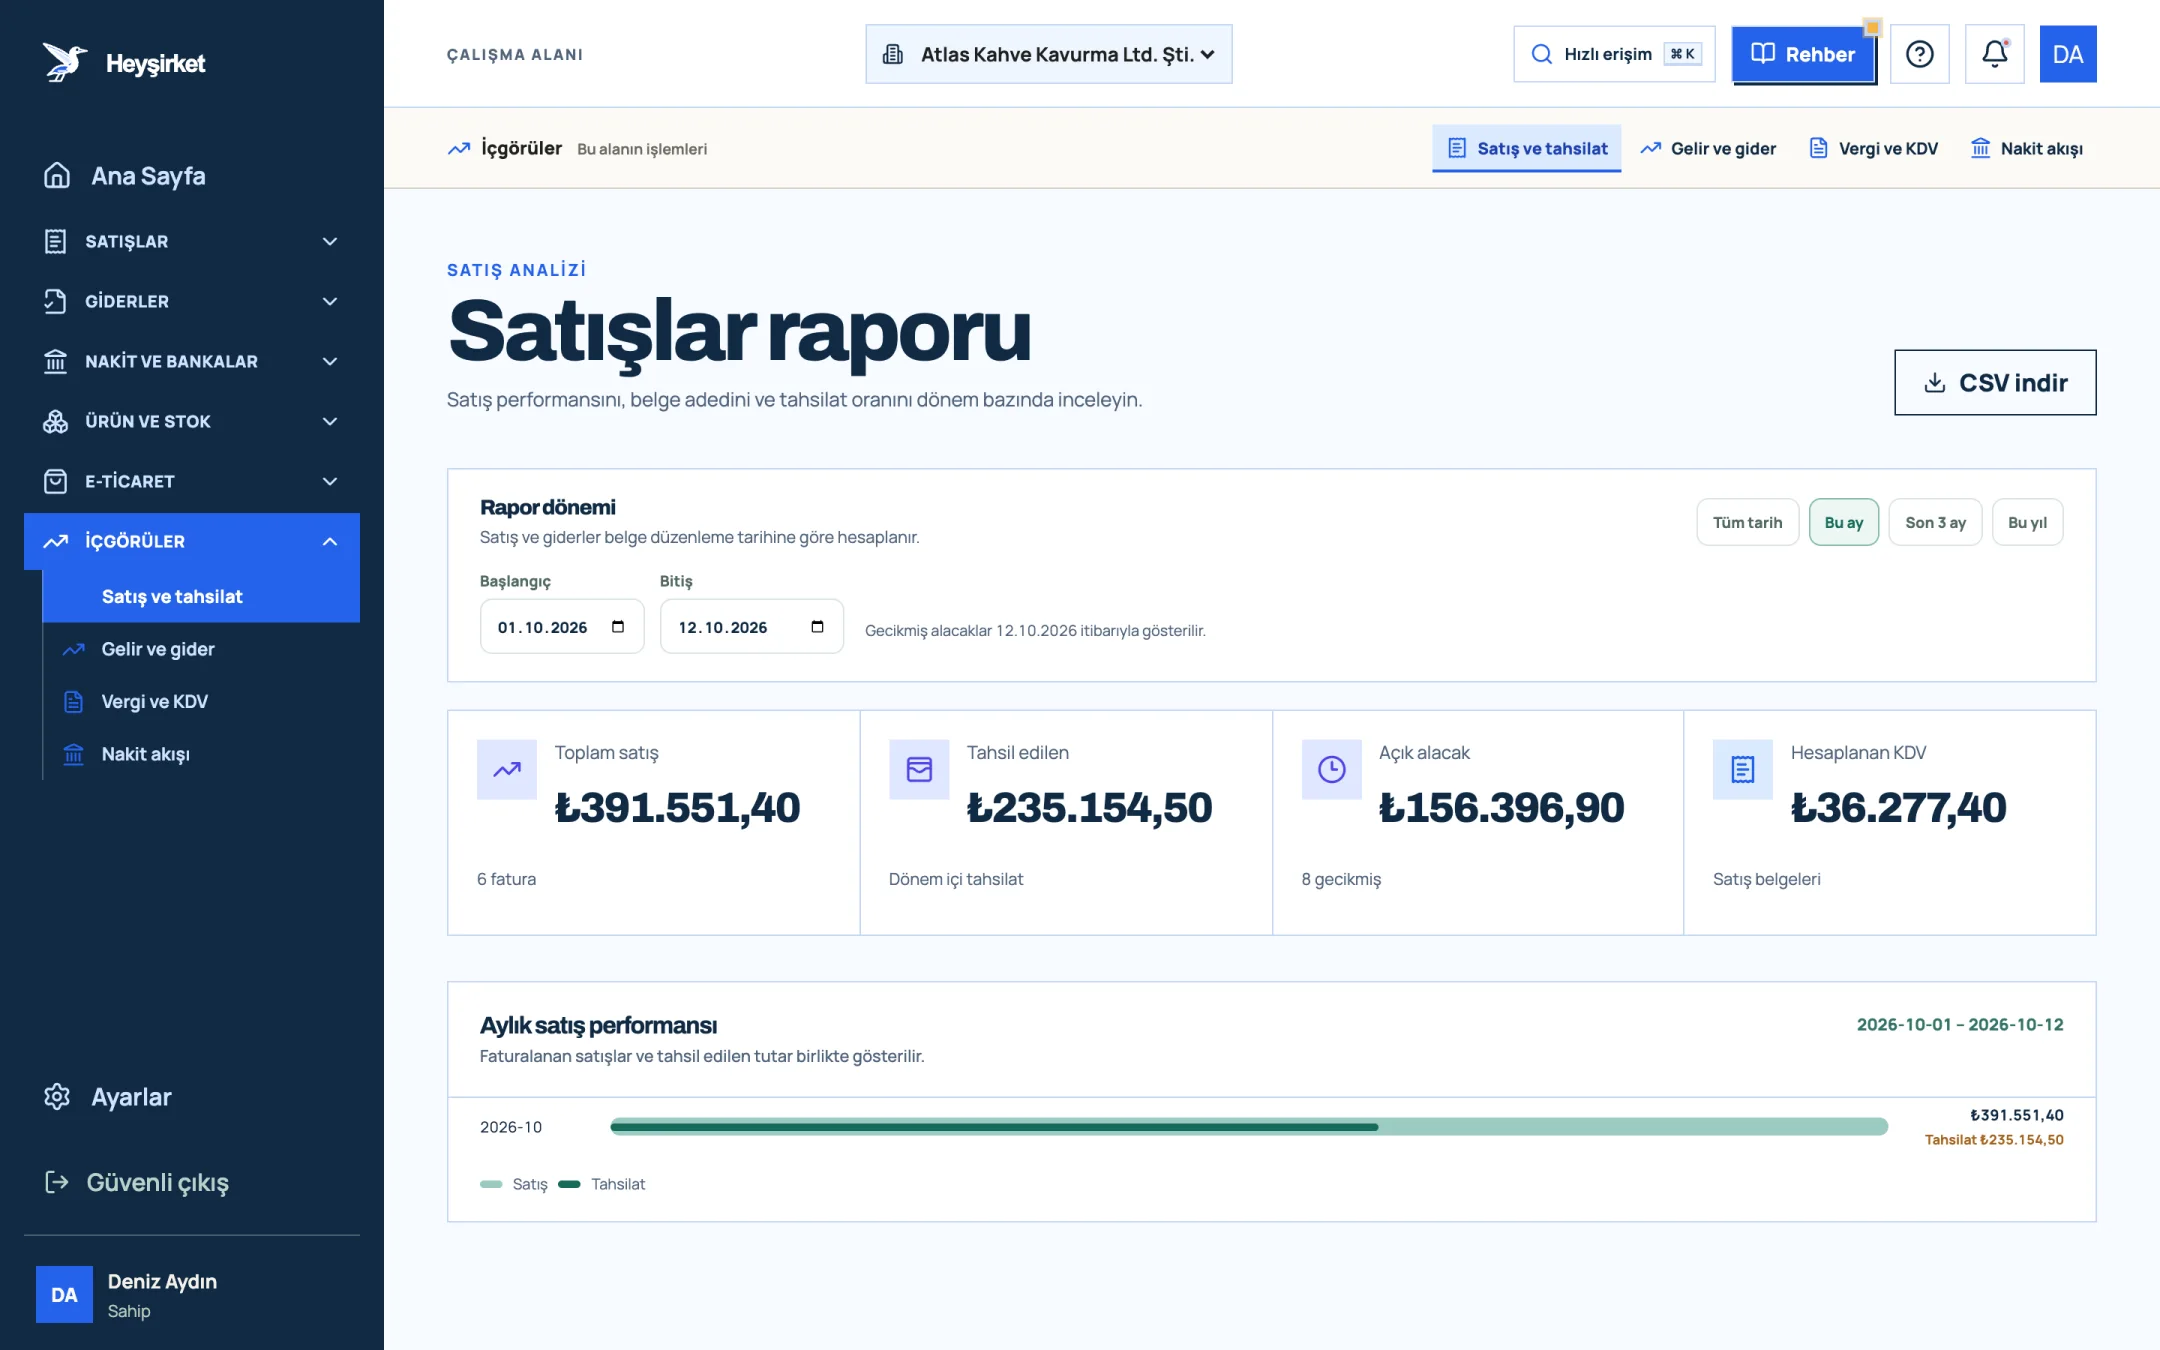
- 1. Rapor dönemi seçimi
- 2. Toplam satış
- 3. Tahsil edilen
- 4. Aylık satış performansı grafiği
- 5. CSV indir
Atlas Kahve'nin kurucusu bu listeyi ilk kez uyguladığında, 780 TL'lik espresso harmanının gerçek marjının %23 değil, kargo ve komisyonlar düşüldüğünde çok daha düşük olduğunu gördü. Fiyatı hedef marjla yeniden kurmak, satış adedi aynı kalsa bile yıl sonu tablosunu değiştirdi. Rakamları okumanın devamı için finansal raporları okumak yazısına geçebilirsiniz.
Kâr marjı ile markup arasındaki fark nedir?
Markup kârın maliyete, kâr marjı kârın satış fiyatına oranıdır. 600 TL maliyetli ürünü 780 TL'ye satarsanız markup %30, kâr marjı %23,1 olur.
Hedef kâr marjıyla satış fiyatı nasıl hesaplanır?
Fiyat = maliyet / (1 − hedef marj). 600 TL maliyet ve %30 hedef marj için 600 / 0,70 = 857,14 TL.
Katkı payı ile brüt kâr aynı şey mi?
Benzer ama aynı değildir. Katkı payı fiyattan yalnız değişken maliyetleri düşer ve sabit giderleri karşılama gücünü gösterir. Brüt kâr ise muhasebedeki satılan malın maliyeti tanımına göre hesaplanır.
Enflasyonda fiyatları ne sıklıkla güncellemeliyim?
Takvime değil maliyet değişimine bağlı bir kural koyun; örneğin maliyet %5 arttığında güncelleme. Tetikleyiciyi en az ayda bir kontrol edin.
Fiyatlar KDV dahil mi hesaplanmalı?
Marj ve markup hesapları KDV hariç tutarlarla yapılır. KDV satıcının geliri değildir; tahsil edilip beyan edilen bir vergidir. Heyşirket'te ürün kartı ve fiyat listesi fiyatları KDV hariçtir.
Müşteriye özel fiyatı nasıl kalıcı hale getiririm?
Segment bazında fiyat listesi oluşturup müşteriyi listeye atayın. Atanan müşteriye kesilen faturada liste fiyatı otomatik gelir; ayrıntılar fiyat listesi oluşturma rehberinde.
Segment fiyat listelerinizi kurun Katalog, kafe ortakları, otel ve restoran: üç listeyle başlayın, müşterilerinizi atayın. Fiyat listeleri'ni aç
Yazar: Heyşirket Editör Ekibi