Finansal yönetim · 12 dk okuma · Güncellendi:
Finansal raporları okumak: patronun bilmesi gereken 6 gösterge
Raporlar rakam doludur ama her rakam başka bir soruya cevap verir. Doğru soruyu doğru rapora sormayı öğrendiğinizde, ay sonu toplantıları on dakikaya iner.
Kısaca
- Ciro, kâr ve nakit üç ayrı sorudur; her biri farklı bir raporda ve farklı bir hesapla cevaplanır.
- Brüt kâr, KDV hariç satıştan satılan malın doğrudan maliyetinin düşülmesiyle bulunur ve fiyatlandırmanın sağlığını gösterir.
- Tahsilat oranı, bir dönemde kesilen faturaların ne kadarının tahsil edildiğini gösterir ve aynı ay farklı tarihlerde okunduğunda müşterilerin ödeme hızını ortaya çıkarır.
- Alacak yaşlandırma, açık alacakları vadesinden bu yana geçen süreye göre gruplar; 90 günü aşan alacak, tahsil edilme ihtimali en çok düşen kısımdır.
- Gider oranı, her gider kalemini satışın yüzdesi olarak izlemektir; tutar değil oran büyüyorsa verimlilik sorunu vardır.
Bir kahve kavurma atölyesi düşünün. Eylül, kuruluşundan beri en iyi ayı: 312.000 TL fatura kesilmiş. Ekim'in ilk haftasında ise kurucu, tedarikçiye ödeme yapmak için kredi kartının limitine bakıyor.
Bu çelişki küçük işletmelerin en sık yaşadığı finansal sürprizdir ve sebebi neredeyse hep aynıdır: tek bir rakama üç farklı soru sormak. "Ne kadar sattık?", "Ne kadar kazandık?" ve "Kasada ne kadar var?" aynı soru değildir.
Bu yazıda bir mali müşavirin ilk toplantıda anlattığı altı göstergeyi, gerçekçi TL rakamlarıyla tek tek açıyoruz. Yazının sonunda, her ay hangi rapora hangi soruyla bakacağınızı gösteren bir eşleştirme tablosu ve bir kontrol listesi bulacaksınız.
Bölüm 1 · Üç soru Ciro, kâr ve nakit neden aynı şey değil?
Ciro, bir dönemde kesilen satış faturalarının toplamıdır; kâr, bu satıştan maliyetler ve giderler düşüldükten sonra kalan kısımdır; nakit ise bankada ve kasada fiilen bulunan paradır. Üçü farklı zamanlarda ve farklı nedenlerle değişir.
Ciroyu fatura büyütür. Kârı fiyat, maliyet ve gider dengesi belirler. Nakdi ise vadeler belirler: müşteriniz 60 gün sonra öderken tedarikçinize 30 günde ödüyorsanız, kârlı bir ay bile kasanızı boşaltabilir.
- Teklif — Henüz hiçbir raporda yok
- Fatura — Ciroya ve KDV'ye girer
- Vade — Açık alacak olarak bekler
- Tahsilat — Tahsil edilen olur
- Banka — Nakit akışında görünür
Bu akıştaki her durak, Heyşirket'te ayrı bir ekranda izlenir. Fatura kesildiği gün Satışlar raporuna girer; tahsilat kaydedildiğinde Tahsil edilen tutarı artar; banka hareketi ise Kasa ve bankalar ekranında ayrı bir kayıt olarak tutulur.
Üç soruyu ayırdık. Şimdi ilk göstergeyle, en çok karıştırılanla başlayalım: brüt kâr.
Bölüm 2 · Gösterge 1 Brüt kâr nedir ve nasıl hesaplanır?
Brüt kâr, KDV hariç net satıştan, satılan mal veya hizmetin doğrudan maliyetinin çıkarılmasıyla bulunan tutardır. Brüt kâr marjı ise bu tutarın net satışa oranıdır.
Doğrudan maliyet, satış olmasaydı katlanmayacağınız maliyettir: kahve kavurucusu için çiğ çekirdek, ambalaj ve kavurma enerjisi. Kira, muhasebe ücreti veya yazılım aboneliği ise satış olsun olmasın ödenir; bunlar faaliyet gideridir ve brüt kâra girmez.
| Toplam satış (KDV dahil, 42 fatura) | 312.000 TL |
|---|---|
| Satışlardaki KDV (Hesaplanan KDV) | −26.000 TL |
| Net satış (KDV hariç) | 286.000 TL |
| Satılan malın maliyeti (çiğ çekirdek, ambalaj, enerji, KDV hariç) | −171.600 TL |
| Brüt kâr | 114.400 TL |
| Brüt kâr marjı (114.400 / 286.000) | %40 |
| Faaliyet giderleri (kira, maaş, pazarlama, KDV hariç) | −82.000 TL |
| Faaliyet kârı (vergi ve amortisman öncesi, yaklaşık) | 32.400 TL |
| Faaliyet kâr marjı (32.400 / 286.000) | ≈ %11 |
Rakamlar örnektir. Resmî gelir tablosunda stok değişimi, amortisman ve dönemsellik düzeltmeleri de yer alır; bunları mali müşaviriniz hazırlar.
Brüt kâr marjı fiyatlandırmanızın sağlığını gösterir. Çiğ kahve fiyatı yüzde 15 arttığı halde satış fiyatınız yerinde duruyorsa, ciro aynı kalırken marj sessizce erir. Bu yüzden marjı tutardan önce izleyin. Fiyat kararlarını marja bağlamayı fiyatlandırma stratejisi yazımızda ayrıntılı anlattık.
Heyşirket raporları brüt kârı ayrı bir kart olarak göstermez; çünkü satılan malın maliyeti stok değerlemesine ve mali müşavirin kayıtlarına bağlıdır. Ama hesabın iki ucu hazırdır: Toplam satış ve Hesaplanan KDV, Satışlar raporunda; maliyet belgeleri ise gider belgelerinizde.
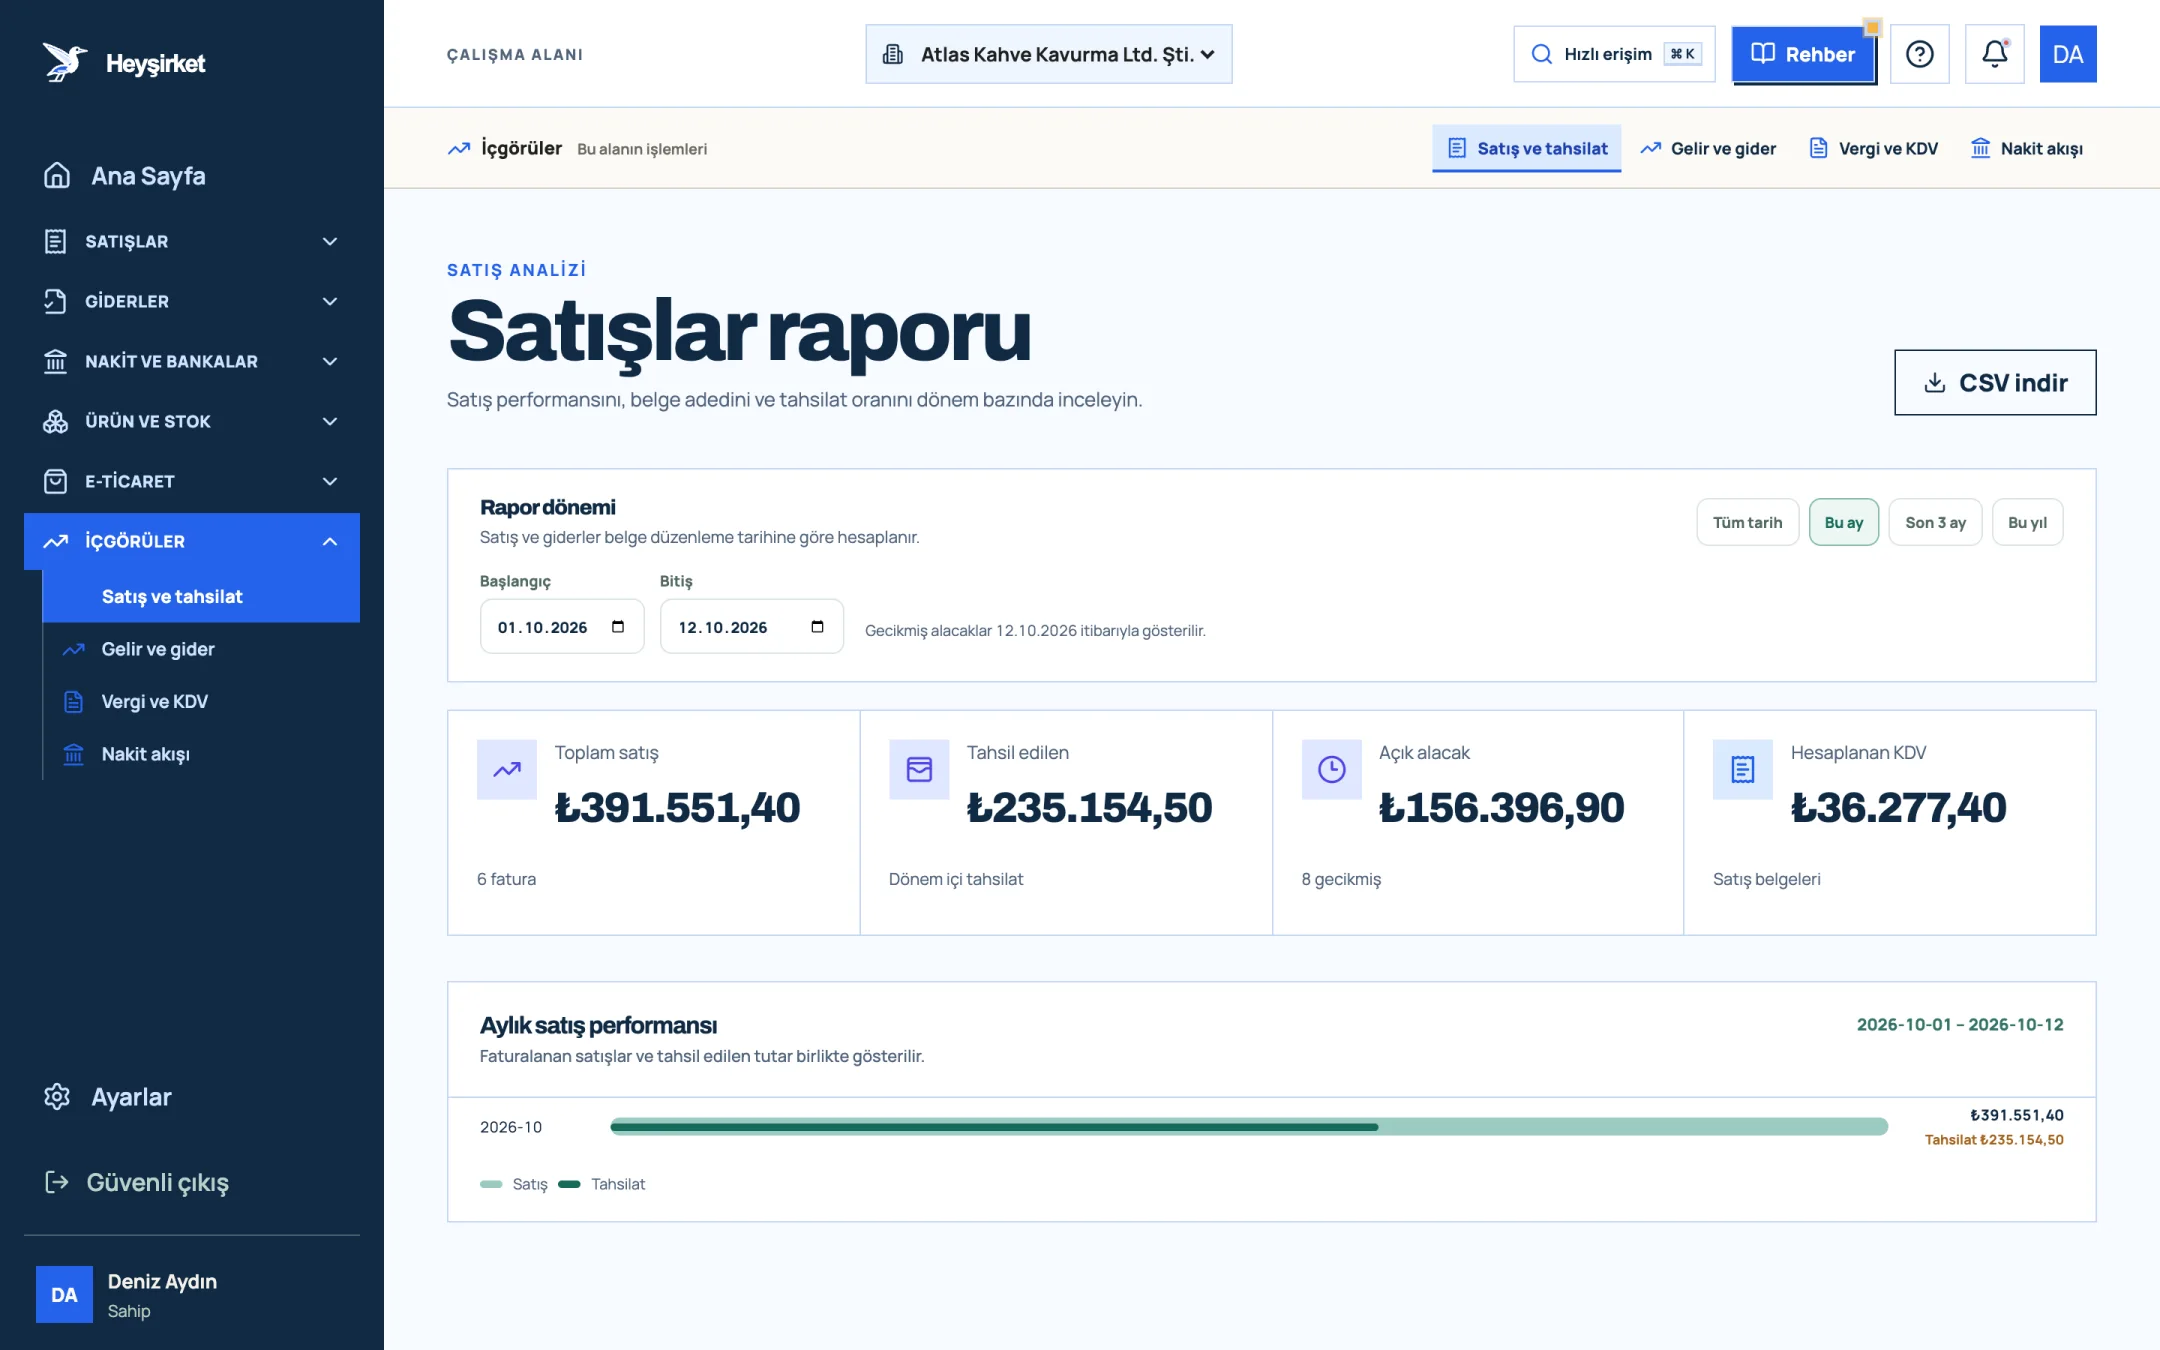
- 1. Rapor dönemi seçimi
- 2. Toplam satış
- 3. Tahsil edilen
- 4. Aylık satış performansı grafiği
- 5. CSV indir
Bölüm 3 · Gösterge 2 Net hareket kârla aynı şey mi?
Net hareket, bir dönemde kesilen faturalardan tahsil edilen tutardan, aynı dönemin gider belgelerinin toplamının çıkarılmasıyla bulunan farktır. Kâr değil, tahsilatın gideri karşılayıp karşılamadığını gösteren bir eğilim göstergesidir.
Atlas Kahve örneğinde eylül faturalarından 15 Ekim itibarıyla 228.000 TL tahsil edilmiş, eylülün gider belgeleri ise 241.000 TL. Net hareket −13.000 TL. Brüt kâr 114.400 TL iken net hareketin eksi olması çelişki değildir: aradaki fark büyük ölçüde müşterilerde bekleyen 84.000 TL'lik alacaktır.
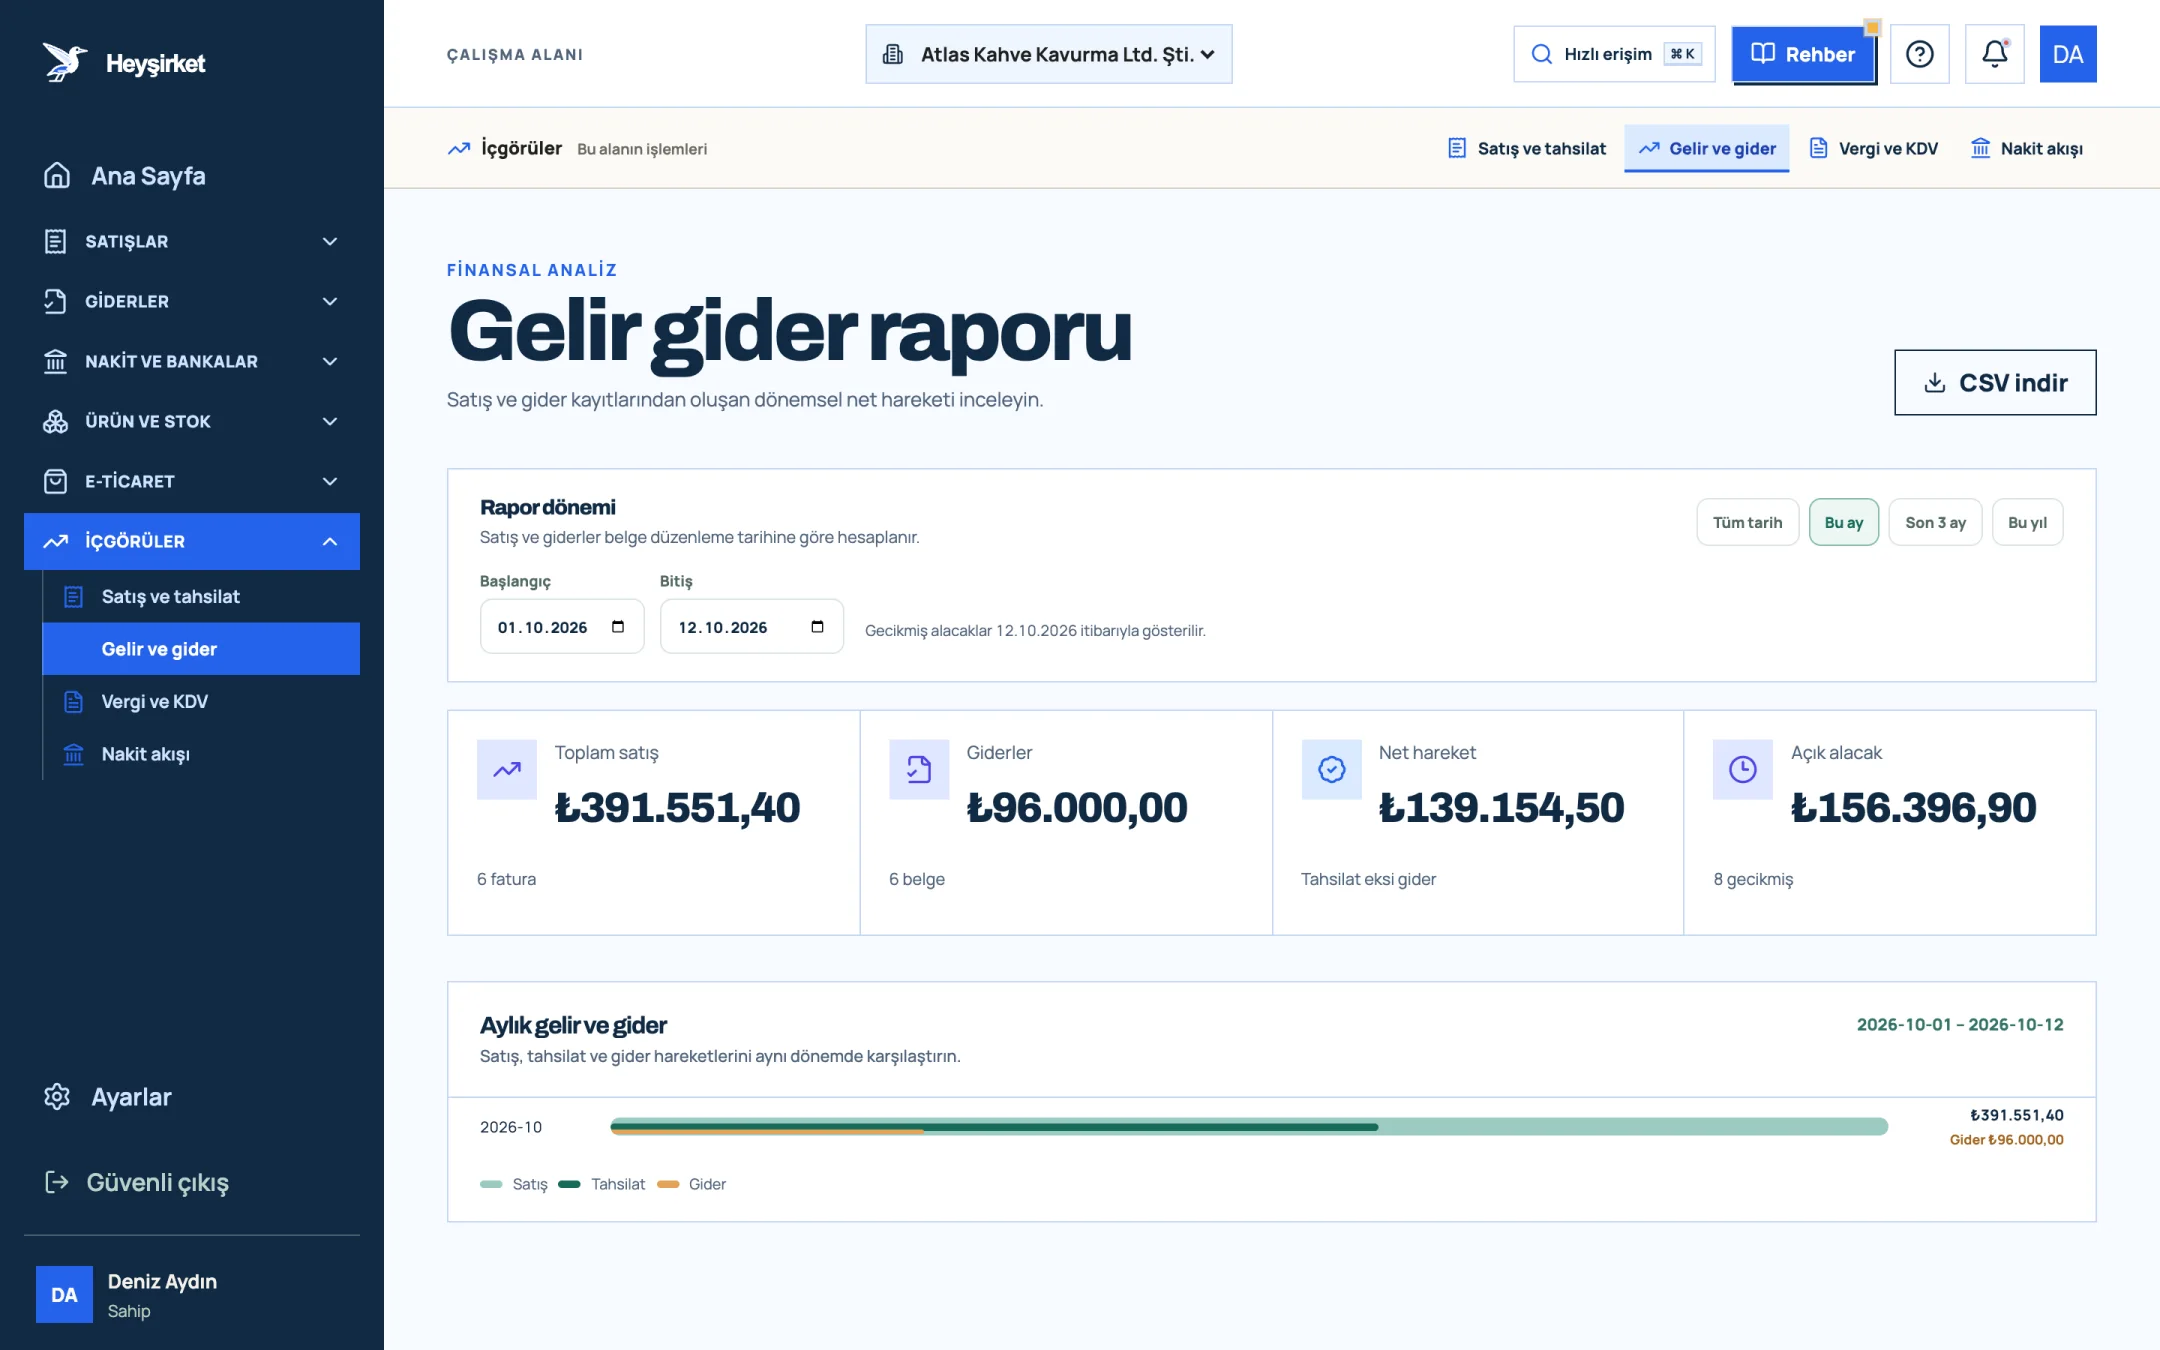
- 1. Toplam satış ve giderler
- 2. Aylık gelir ve gider grafiği
Net hareketi bir alarm lambası gibi okuyun. Brüt kâr sağlıklıyken net hareket üst üste iki ay eksiyse, sorun fiyatta değil tahsilattadır. Hem brüt kâr hem net hareket düşüyorsa, sorun daha derindedir.
Peki tahsilattaki sorunu nasıl ölçersiniz? Bir sonraki gösterge tam olarak bunun için var.
Bölüm 4 · Gösterge 3 Tahsilat oranı neyi gösterir?
Tahsilat oranı, bir dönemde kesilen faturaların tahsil edilen kısmının o faturaların toplamına oranıdır. Atlas Kahve'nin eylül oranı 228.000 / 312.000 ile yüzde 73'tür.
Bu oranın değeri, aynı ayı farklı tarihlerde okuduğunuzda ortaya çıkar. Eylül faturalarının oranı 1 Ekim'de yüzde 41, 15 Ekim'de yüzde 73, 31 Ekim'de yüzde 92 ise müşterileriniz ortalama 30-45 gün içinde ödüyor demektir. Vadeleriniz 30 günse, tablo kabul edilebilir.
| Okuma tarihi | Tahsil edilen | Tahsilat oranı | Yorum |
|---|---|---|---|
| 1 Ekim | 128.000 TL | %41 | Peşin ve kısa vadeli ödemeler gelmiş |
| 15 Ekim | 228.000 TL | %73 | 30 günlük vadeler kapanıyor |
| 31 Ekim | 287.000 TL | %92 | Kalan %8 gecikme takibine girer |
Ana Sayfa'daki Tahsilat sağlığı paneli bu oranı içinde bulunduğunuz ay için halka grafikle gösterir: yüzde 80 ve üzeri "Dengeli görünüm", yüzde 50-79 "Takip önerilir", altı "Önceliklendirin". Ayın ilk günlerinde oranın düşük görünmesi vadeli satışta normaldir; önemli olan aynı günü geçen ayın aynı günüyle kıyaslamaktır.
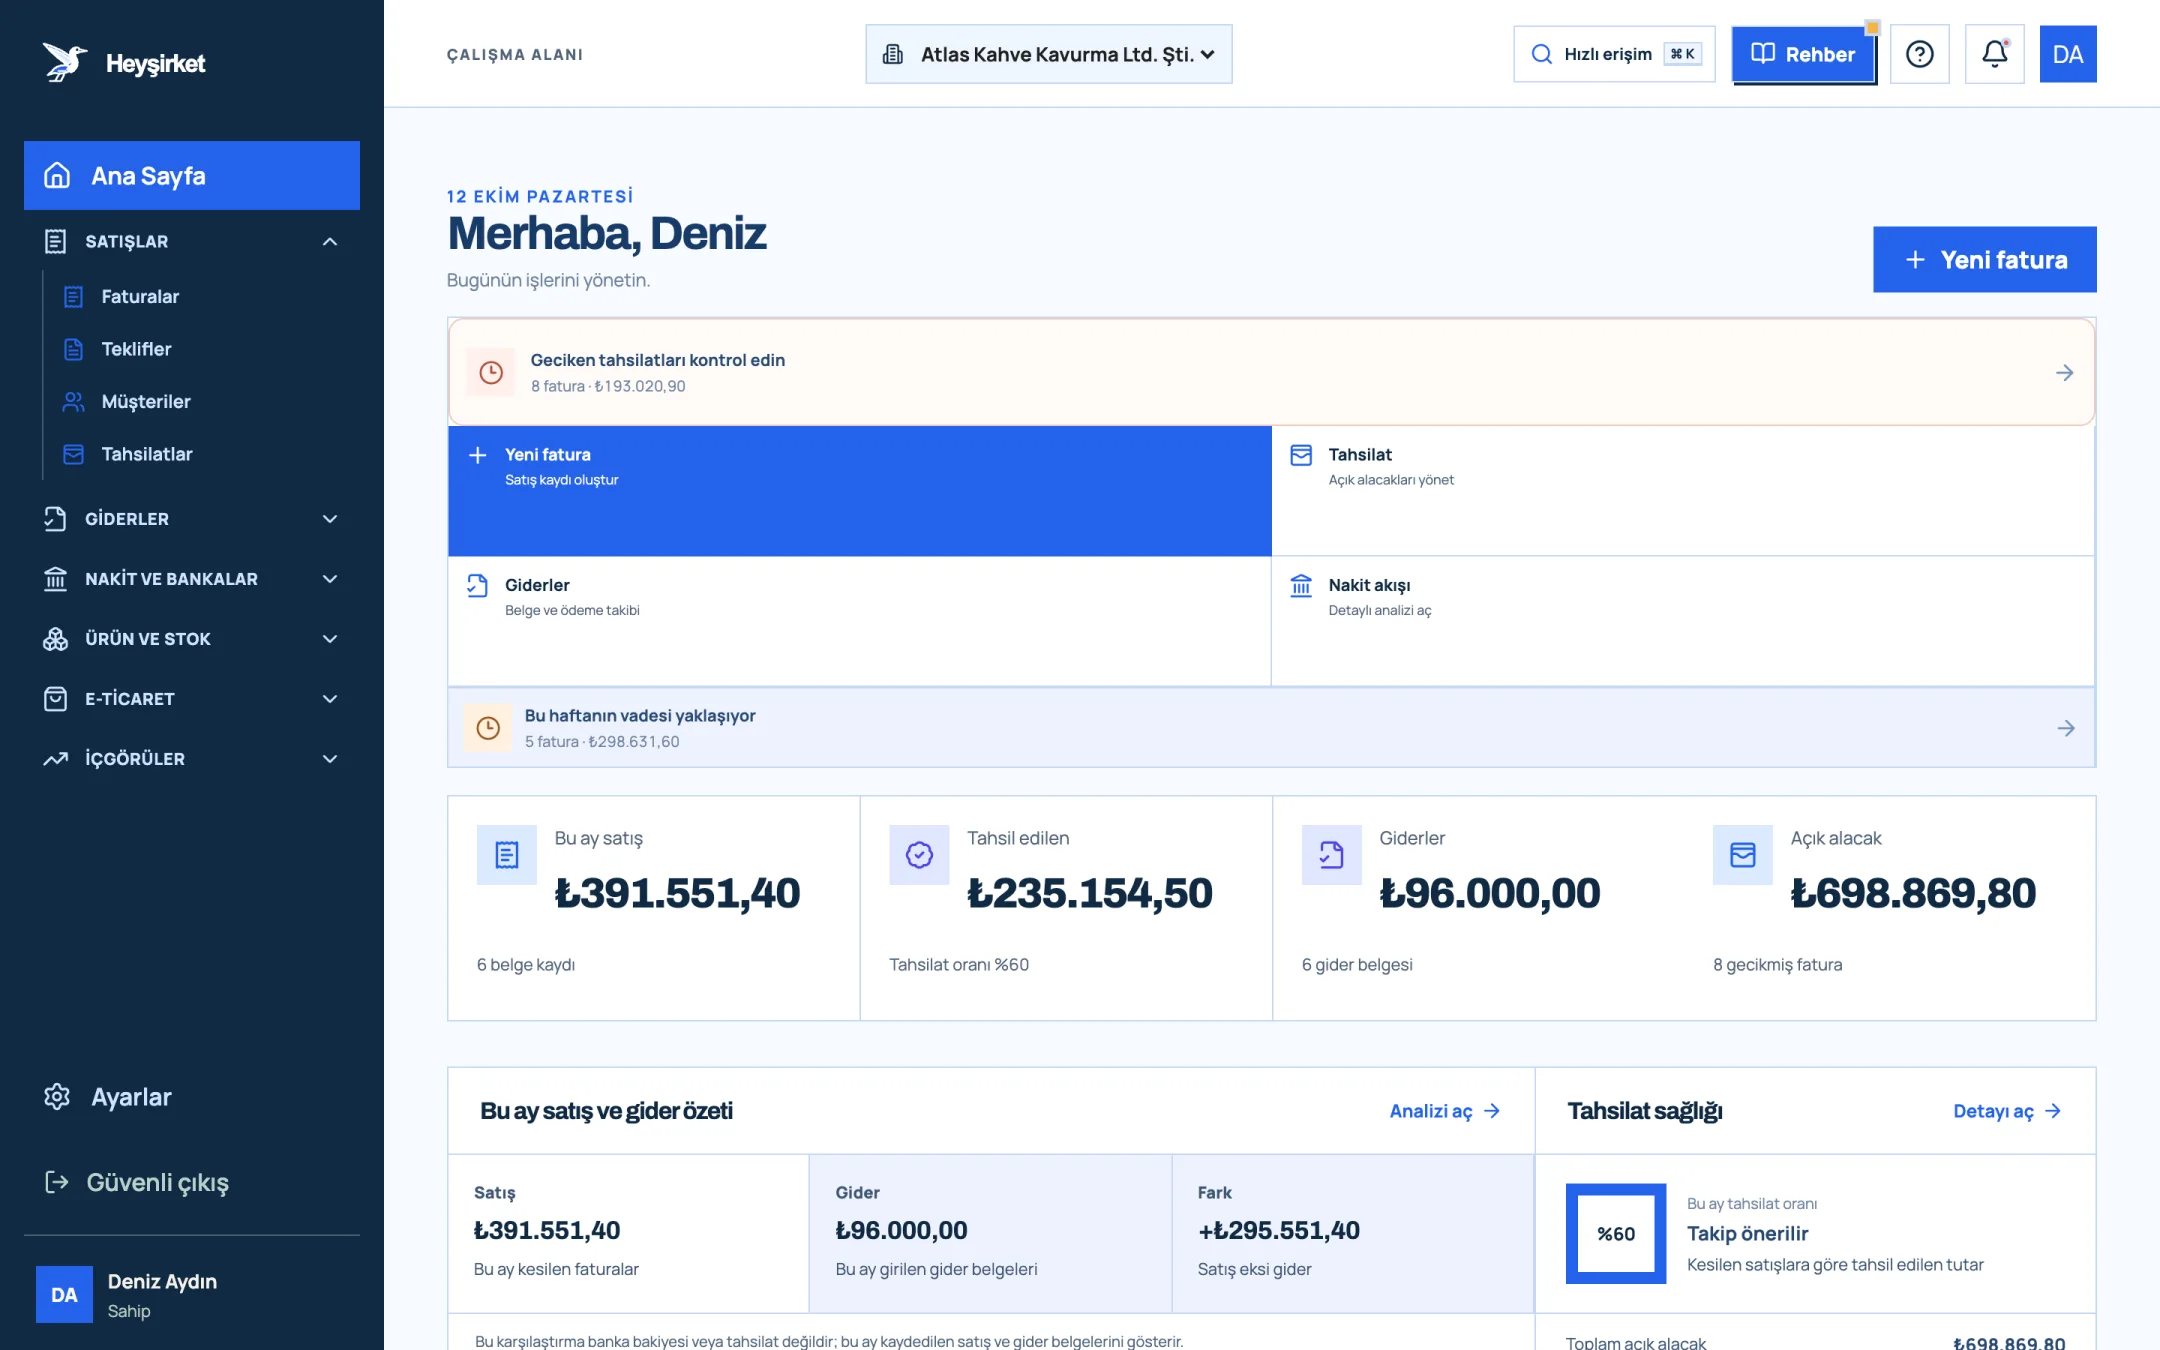
- 1. Yeni fatura oluşturma düğmesi
- 2. Geciken tahsilat uyarısı
- 3. Bu ay kesilen satış toplamı
- 4. Toplam açık alacak
Bölüm 5 · Gösterge 4 Alacak yaşlandırma nasıl yapılır?
Alacak yaşlandırma, açık alacakları vade tarihinden bu yana geçen süreye göre gruplara ayırmaktır. Klasik gruplar vadesi gelmemiş, 1-30 gün, 31-60 gün, 61-90 gün ve 90 günü aşan alacaklardır.
Neden önemli? Çünkü 500.000 TL'lik açık alacağın tamamı vadesi gelmemiş faturalardan oluşuyorsa sağlıklı bir büyümedir; aynı tutarın yarısı 90 günü aşmışsa ciddi bir tahsilat riski vardır. Toplam rakam aynı, anlamı tamamen farklı.
| Vadesinden bu yana | Tutar | Payı | Ne yapılır? |
|---|---|---|---|
| Vadesi gelmemiş | 96.000 TL | %52 | Vadeden 3 gün önce nazik hatırlatma |
| 1-30 gün | 52.000 TL | %28 | Telefonla arama, ödeme tarihi alma |
| 31-60 gün | 21.000 TL | %11 | Yeni sevkiyatı ödemeye bağlama |
| 61-90 gün | 9.000 TL | %5 | Yazılı ihtar, mutabakat |
| 90 günü aşan | 7.000 TL | %4 | Mali müşavir ve hukuk danışmanıyla değerlendirme |
| Toplam açık alacak | 185.000 TL | %100 |
Heyşirket'te hazır bir yaşlandırma tablosu yoktur ama tabloyu kurmak için gereken her şey vardır. Fatura listesindeki Vadesi geçmiş filtresi gecikmiş faturaları süzer, CSV indir düğmesi listeyi Vade ve Tahsilat durumu sütunlarıyla birlikte dışa aktarır. Excel'de bugünün tarihinden vade tarihini çıkaran tek bir sütun, tabloyu beş dakikada hazırlar. Dosyadaki tutar fatura toplamıdır; kısmen tahsil edilmiş faturaların kalan tutarını Tahsilatlar ekranından alıp düzeltin.
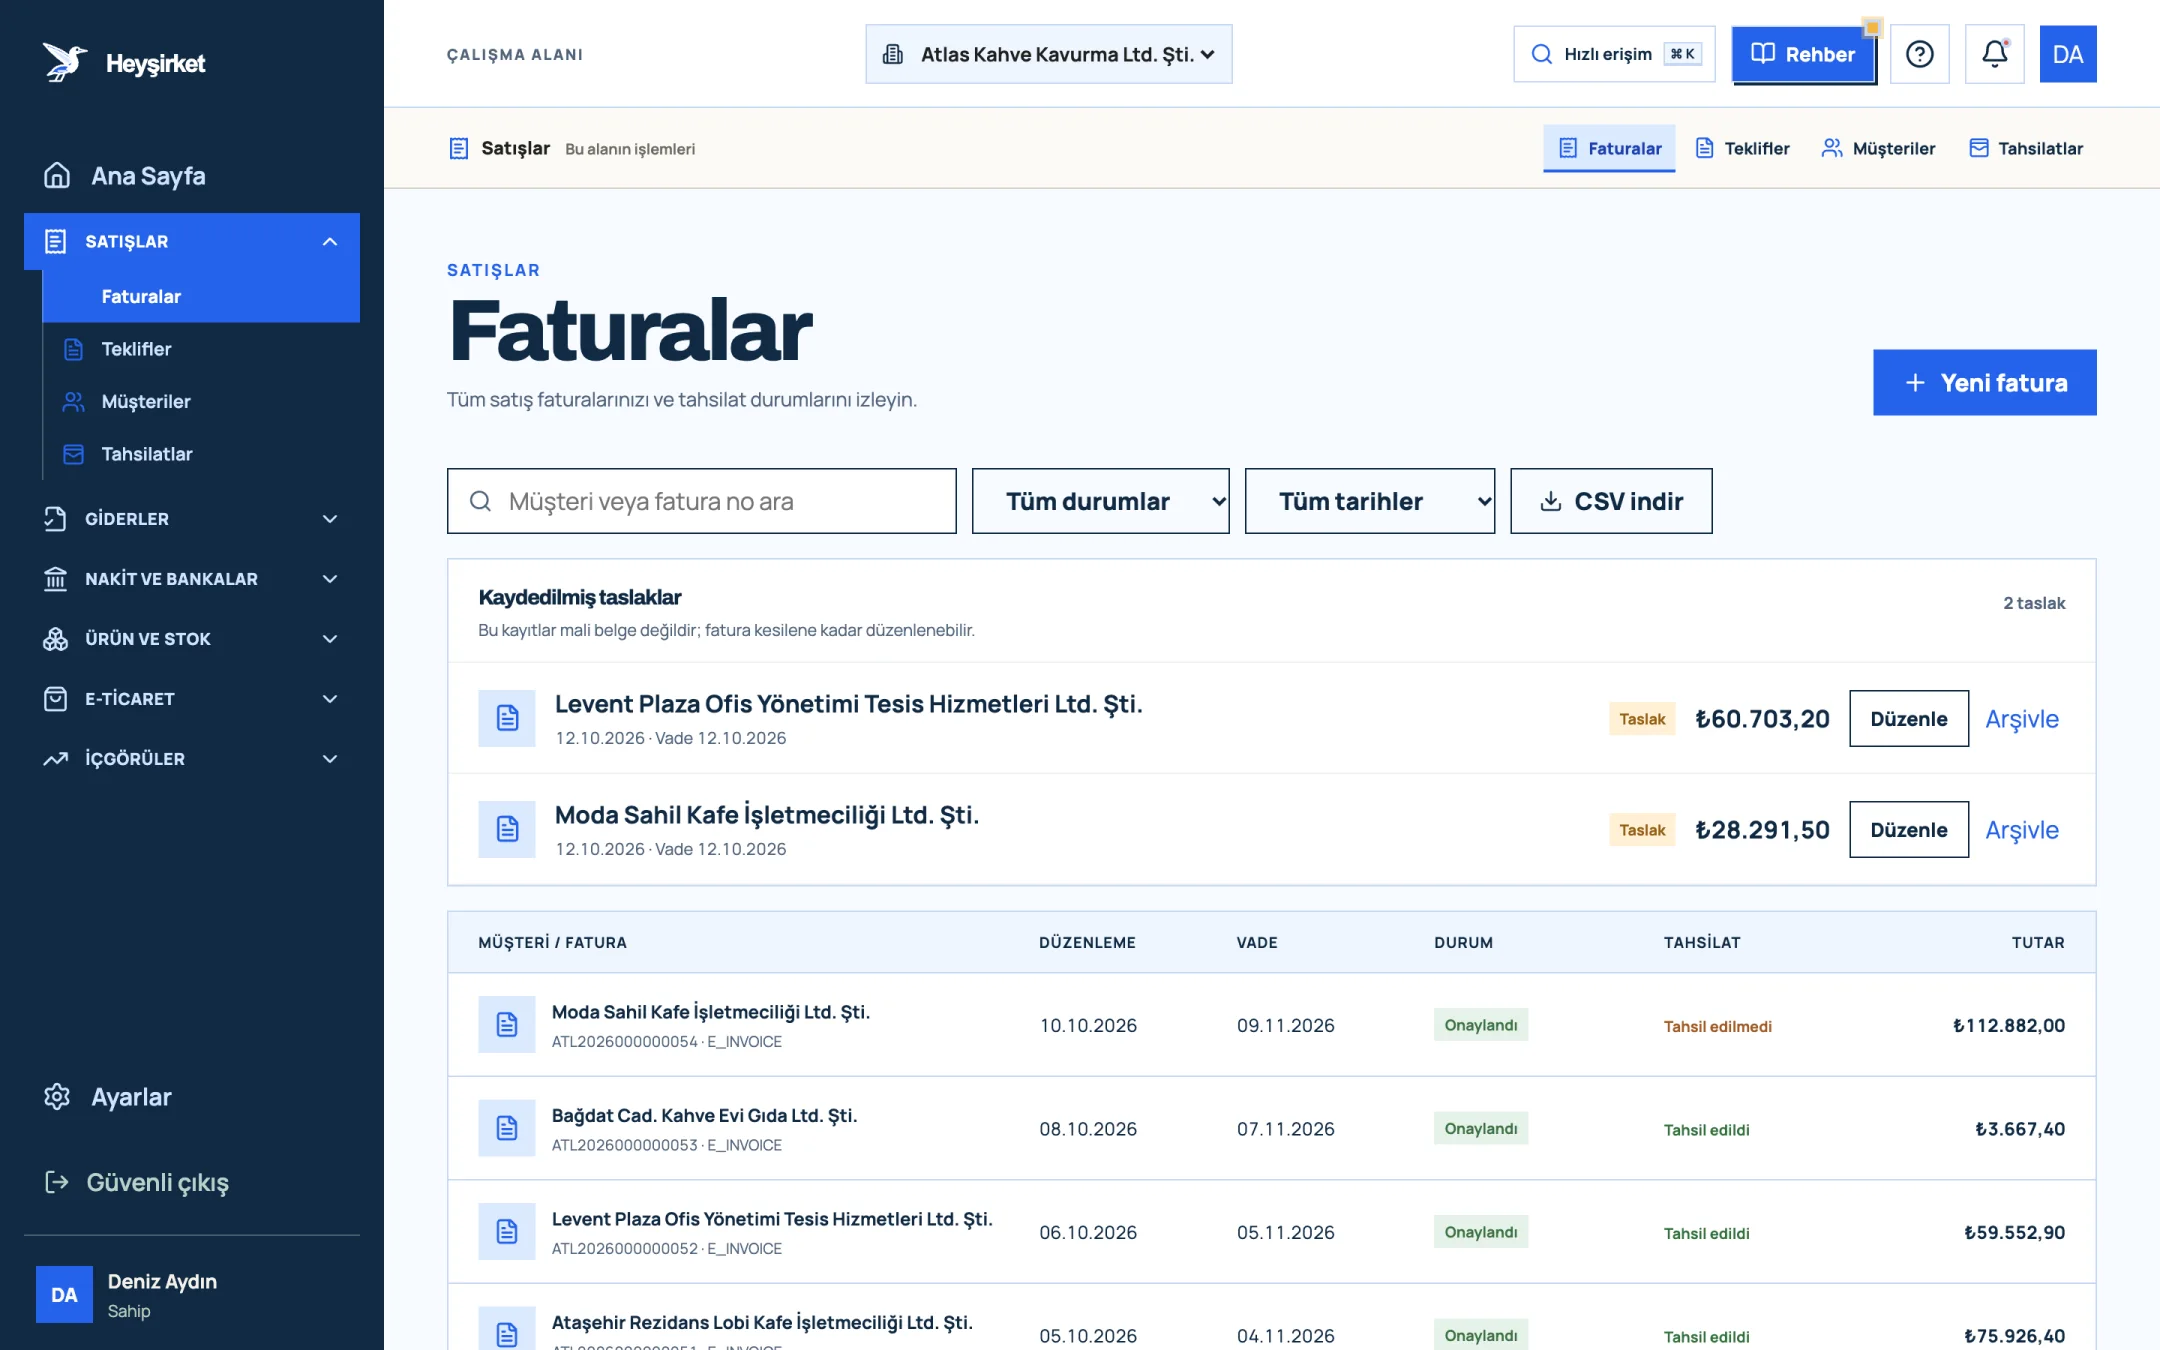
- 1. Yeni fatura düğmesi
- 2. Arama ve filtreler
- 3. Tahsilat durumu sütunu
- 4. Kaydedilmiş fatura taslağı
Ana Sayfa'daki Açık bakiye yoğunluğu paneli ise yaşlandırmanın tamamlayıcısıdır: en yüksek açık bakiyeye sahip dört müşteriyi sıralar. Bir müşteri hem bu listenin başında hem de 60 gün üstü grupta yer alıyorsa, ilk telefon ona açılmalıdır. Alacak takibinin pratik tarafını alacak tahsilatını hızlandırma yazımızda bulabilirsiniz.
Bölüm 6 · Gösterge 5 Gider oranları neden tutardan daha çok şey söyler?
Gider oranı, bir gider kaleminin aynı dönemin net satışına oranıdır. Kira 18.000 TL ve net satış 286.000 TL ise kira oranı yüzde 6,3'tür.
Giderin tutarı büyüyebilir; büyüyen bir işletmede bu doğaldır. Asıl soru, oranın büyüyüp büyümediğidir. Pazarlama gideri iki katına çıkarken satış da iki katına çıkıyorsa oran sabittir ve sorun yoktur. Satış yerinde sayarken pazarlama gideri artıyorsa, harcama karşılığını getirmiyor demektir.
| Gider kalemi | Temmuz | Ağustos | Eylül | Sinyal |
|---|---|---|---|---|
| Kira | %7,1 | %6,8 | %6,3 | Satış büyüdükçe oran düşüyor, iyi |
| Personel | %14,0 | %14,5 | %14,2 | Sabit |
| Kargo ve sevkiyat | %2,8 | %3,6 | %4,4 | Hızla artıyor, incelenmeli |
| Pazarlama | %3,0 | %3,1 | %2,9 | Sabit |
Bu tabloda kargo kalemi dikkat çekiyor. Atlas Kahve'nin pazaryeri satışları arttıkça küçük paket sayısı da artmış; kargo ücretleri ise satış fiyatına yansıtılmamış. Tek bir oran, fiyat listesinde düzeltilmesi gereken bir kalemi ortaya çıkardı.
Gider oranlarını izlemek için giderlerin kategoriye göre düzenli girilmesi gerekir. Belge düzeninin nasıl kurulacağını gider yönetimi ve belge düzeni yazımızda anlattık.
Bölüm 7 · Harita Hangi rapora hangi soruyla bakılır?
Rapor seçimi, sorduğunuz sorunun türüne göre yapılır: hacim sorusu Satışlar raporuna, dönem dengesi Gelir gider raporuna, vergi sorusu KDV raporuna, nakit sorusu Nakit akışı raporuna gider. Altıncı gösterge budur: doğru soruyu doğru ekrana sormak.
| Sorunuz | Bakılacak yer | Göstergeler |
|---|---|---|
| Bu ay ne kadar sattık? | İçgörüler › Satış ve tahsilat | Toplam satış, fatura adedi |
| Sattığımızın ne kadarı tahsil edildi? | Satış ve tahsilat; Ana Sayfa | Tahsil edilen, Tahsilat sağlığı |
| Tahsilat giderleri karşıladı mı? | İçgörüler › Gelir ve gider | Net hareket |
| Ayın 28'inde ne kadar KDV ödeyeceğiz? | İçgörüler › Vergi ve KDV | Net KDV |
| Para nereye gitti? | İçgörüler › Nakit akışı; Kasa ve bankalar | Tahsil edilen, Giderler, hesap bakiyeleri |
| Kim bize en çok borçlu? | Ana Sayfa | Açık bakiye yoğunluğu |
| Kimi bugün aramalıyız? | Ana Sayfa; Tahsilatlar | Gecikmiş alacak, Bu hafta vadesi gelen |
| Kâr ettik mi? | Mali müşavirin gelir tablosu | Brüt kâr, faaliyet kârı |
Tüm raporlar aynı Rapor dönemi panelini kullanır: Bu ay, Son 3 ay, Bu yıl ve Tüm tarih hazır aralıkları ya da elle girilen başlangıç ve bitiş tarihleri. Satış ve giderler belge düzenleme tarihine göre süzülür. Raporların her biri için ayrı ekran rehberi hazırladık: Satış ve tahsilat raporu, Gelir gider raporu ve KDV raporu.
Bölüm 8 · Rutin Ayda bir saatlik rapor rutini nasıl kurulur?
Aylık rapor rutini, her ayın ilk haftasında aynı raporları aynı sırayla okuyup üç-dört sayıyı bir tabloya yazmaktır. Sihir raporda değil, tekrarda: aynı rakamı her ay aynı yerden okuduğunuzda sapmalar kendiliğinden göze batar.
Altı gösterge, tek tablo
| Gösterge | Formül | Eylül 2026 |
|---|---|---|
| Net satış | Toplam satış − Hesaplanan KDV | 286.000 TL |
| Brüt kâr marjı | (Net satış − satılan malın maliyeti) / Net satış | %40 |
| Net hareket | Tahsil edilen − Giderler | −13.000 TL |
| Tahsilat oranı | Tahsil edilen / Toplam satış | %73 (15 Ekim itibarıyla) |
| 90 gün üstü alacak payı | 90 günü aşan alacak / Toplam açık alacak | %4 |
| Kargo gider oranı | Kargo gideri / Net satış | %4,4 |
Bu tabloyu her ay aynı sütunlarla bir elektronik tabloya ekleyin. Üç ay sonra elinizde, hiçbir yazılımın tek başına veremeyeceği bir şey olur: kendi işletmenizin normalini gösteren bir çizgi. Sapmalar o çizgiye göre anlam kazanır.
Aylık finansal rapor kontrol listesi
- Satışlar raporunda geçen ayın Toplam satış ve Hesaplanan KDV tutarını yazın; ikisinin farkı net satıştır.
- Aynı raporda Tahsil edilen tutarı Toplam satışa bölün ve tahsilat oranını bir önceki ayın aynı günüyle kıyaslayın.
- Faturalar listesinde Vadesi geçmiş filtresini uygulayın, CSV'yi indirip yaşlandırma gruplarını güncelleyin.
- Gelir gider raporunda Net hareketi okuyun; eksiyse Açık alacak kartına bakın.
- En büyük üç gider kaleminin net satışa oranını hesaplayın ve üç aylık eğilimi not edin.
- KDV raporunda Net KDV'yi ödeme takviminize ekleyin.
- Mali müşavirden gelen gelir tablosundaki brüt kâr marjını kendi tahmininizle karşılaştırın.
- Açık bakiye yoğunluğu panelindeki ilk müşteri için bir sonraki adımı (arama, mutabakat, yeni sipariş koşulu) belirleyin.
Bu listeyi ay sonu kapanışınızın son adımı yapabilirsiniz. Kapanışın tamamını, banka mutabakatından mali müşavire teslime kadar ay sonu kapanış kontrol listesi yazımızda adım adım topladık.
Raporu okumak bir beceri değil, bir alışkanlıktır. Aynı rakamı her ay aynı yerden okuyan patron, sapmayı mali müşavirden önce görür.
Heyşirket editör ekibi
Brüt kâr ile net kâr arasındaki fark nedir?
Brüt kâr, KDV hariç net satıştan yalnızca satılan malın doğrudan maliyetinin düşülmesiyle bulunur. Net kâr ise bundan sonra kira, personel, pazarlama gibi faaliyet giderleri, finansman giderleri, amortisman ve vergiler de düşüldükten sonra kalan tutardır.
İyi bir tahsilat oranı kaç olmalı?
Tek bir doğru oran yoktur; vade yapınıza bağlıdır. Önemli olan aynı ayı aynı günde okuyup önceki aylarla kıyaslamaktır. Heyşirket Ana Sayfa'sı içinde bulunulan ay için yüzde 80 ve üzerini "Dengeli görünüm" olarak işaretler.
Alacak yaşlandırma tablosunu ne sıklıkla güncellemeliyim?
Ayda bir kez yeterlidir; alacak tutarı yüksek veya müşteri sayısı fazla işletmelerde iki haftada bir güncellemek gecikmeleri daha erken yakalar.
Net hareket eksi çıkarsa zarar ettik mi demektir?
Hayır. Net hareket, dönem faturalarından tahsil edilen tutardan giderlerin çıkarılmasıdır. Tahsil edilmemiş alacaklar nedeniyle eksi çıkabilir; kâr veya zarar için mali müşavirin hazırladığı gelir tablosuna bakılır.
Rapor rakamları KDV dahil mi?
Heyşirket raporlarında Toplam satış ve Giderler KDV dahil tutarlardır. KDV tutarları Hesaplanan KDV ve İndirilecek KDV kartlarında ayrıca gösterilir.
Raporlarınızı açın Geçen ayın Gelir gider raporunu açıp Net hareketi ve Açık alacak kartını yan yana okuyun. Gelir gider raporuna git
Yazar: Heyşirket Editör Ekibi