Vergi ve KDV · 6 dk okuma · Güncellendi:
KDV raporu: beyanname gelmeden ödeyeceğiniz KDV'yi görün
KDV beyannamesi ayın 28'inde gelir ama tutarı ayın son günü belli olur. KDV raporu, satış ve gider belgelerinizden hesaplanan farkı önceden göstererek nakdi buna göre planlamanızı sağlar.
Kısaca
- KDV raporu, seçilen dönemde düzenlenen satış faturalarındaki hesaplanan KDV ile gider belgelerindeki indirilecek KDV'yi karşılaştırır.
- Net KDV, hesaplanan KDV'den indirilecek KDV'nin çıkarılmasıyla bulunur; artı çıkarsa ödenecek, eksi çıkarsa devreden KDV yönündedir.
- Rapor bir ön kontrol aracıdır; önceki dönemden devreden KDV, tevkifat ve istisnalar beyannamede mali müşavir tarafından ayrıca ele alınır.
- KDV beyannamesi kural olarak dönemi izleyen ayın 28'i akşamına kadar verilir ve aynı sürede ödenir.
- İndirilecek KDV'nin eksiksiz görünmesi için gider belgelerinin KDV tutarlarıyla birlikte doğru döneme girilmesi gerekir.
Ekim'in 27'si. Mali müşavirden mesaj gelir: "Bu ay ödenecek KDV 38.400 TL." Hesapta ise 20 bin var. Bu sahne, KDV'yi ay sonunda değil ay içinde izleyen işletmelerde neredeyse hiç yaşanmaz.
KDV raporu size bu tutarı ay bitmeden gösterir. Bu rehberde ekranı okumayı, rakamı neyin büyüttüğünü ve beyanname öncesi neleri kontrol etmeniz gerektiğini anlatıyoruz.
Bölüm 1 · Tur Bu ekranda neler var?
KDV raporu, seçilen dönemdeki satış ve gider belgelerinden hesaplanan KDV farkını gösteren ekrandır. Kenar menüde İçgörüler altındaki Vergi ve KDV bağlantısıyla açılır; başlıkta "KDV raporu" yazar.
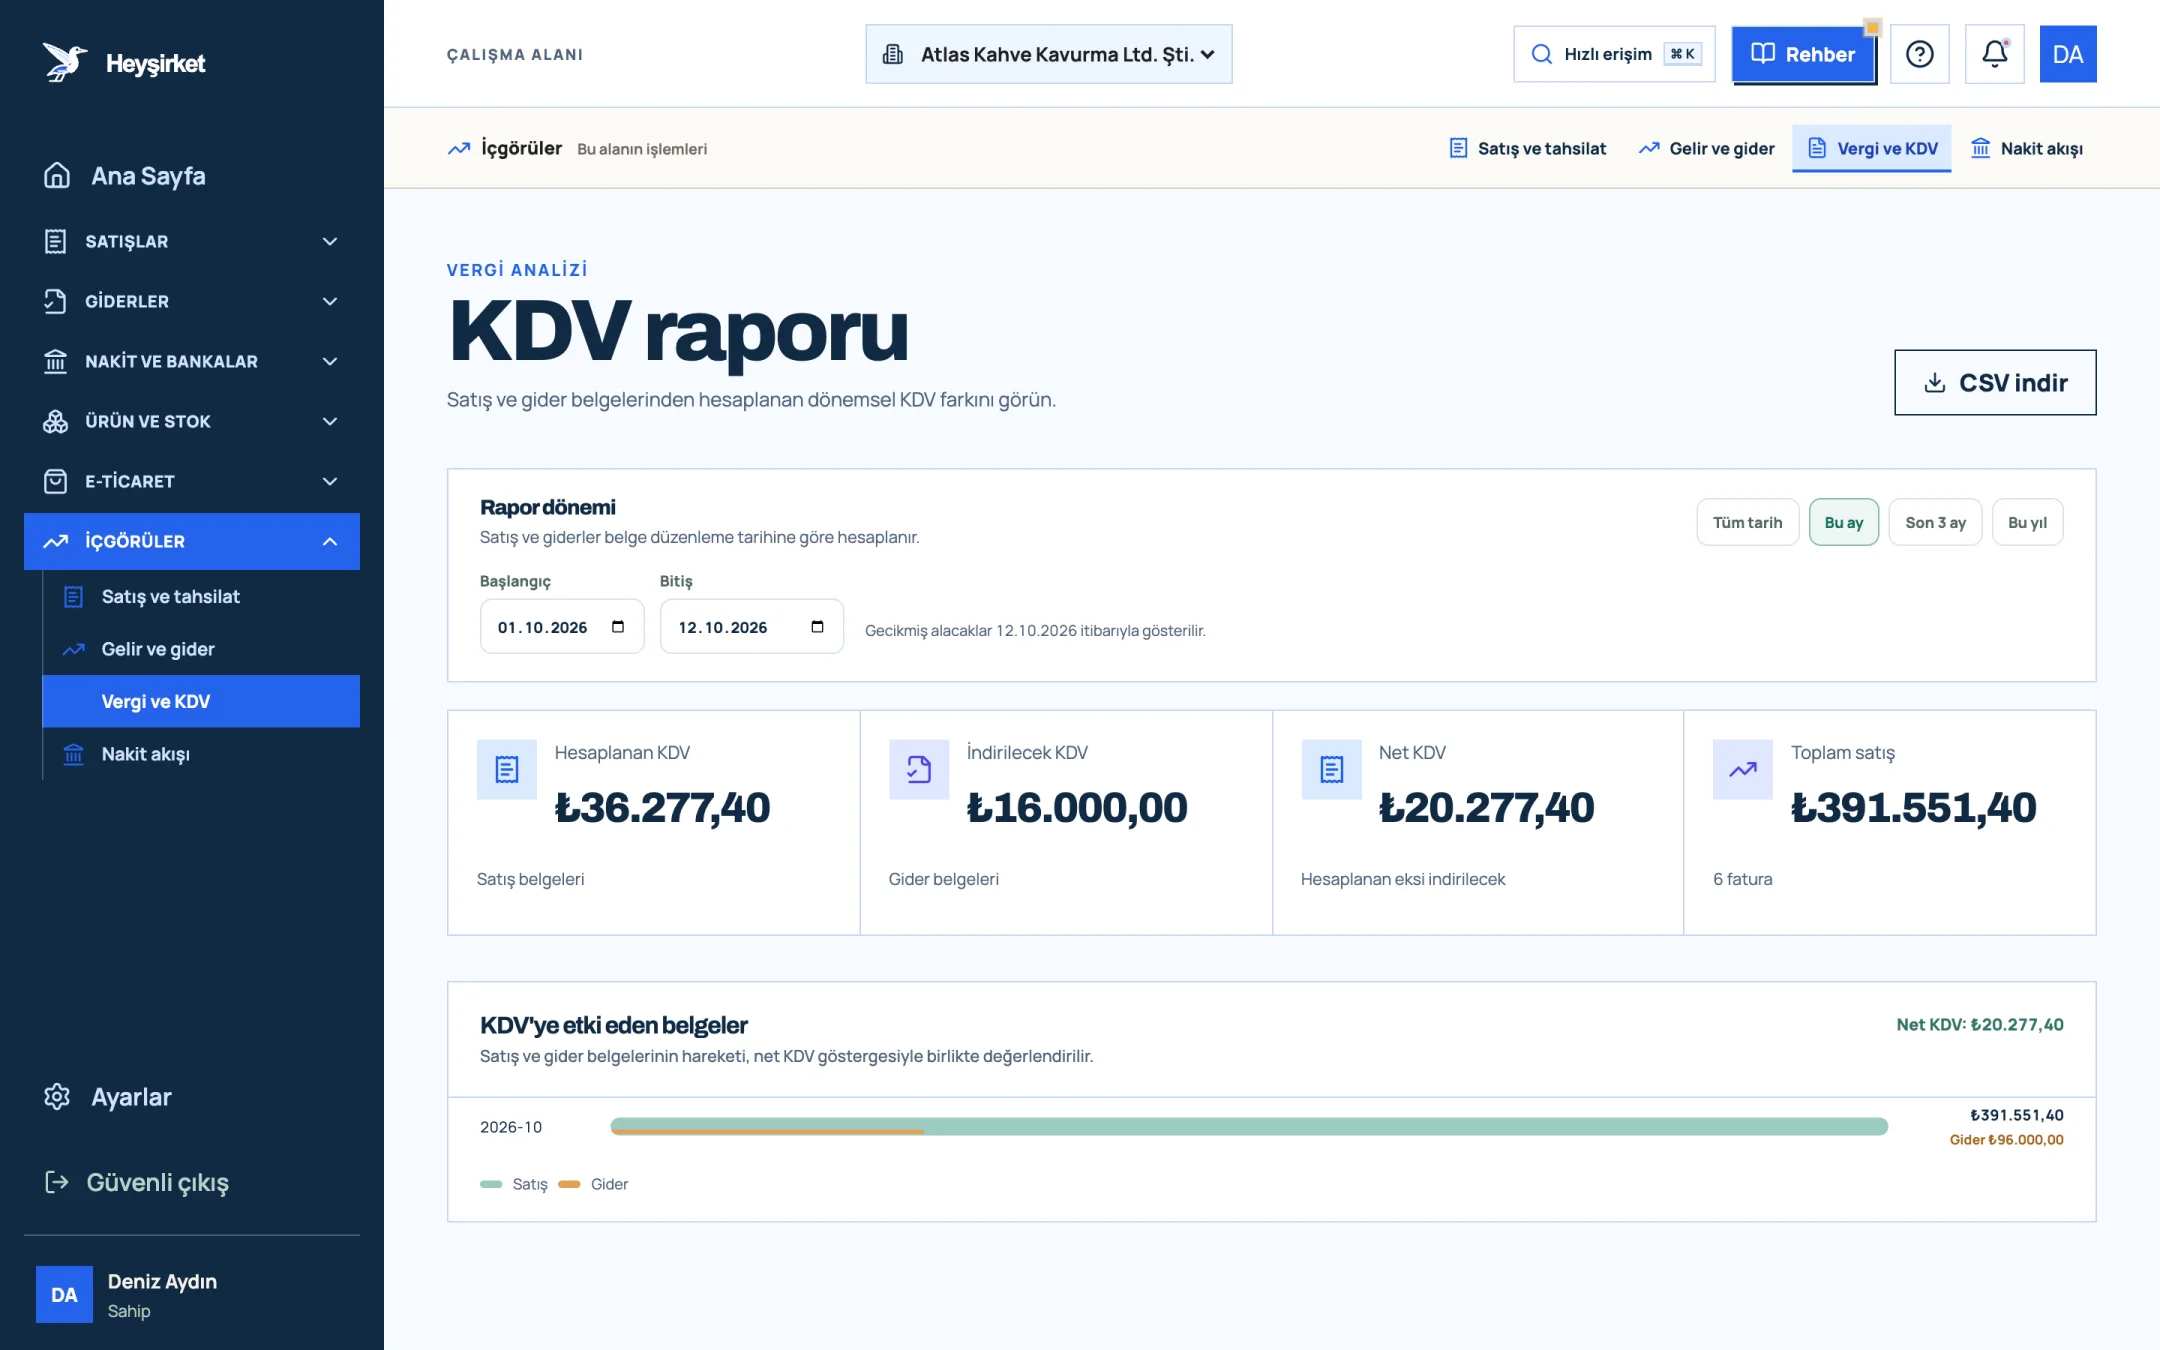
- 1. Hesaplanan KDV
- 2. İndirilecek KDV
- 3. Net KDV
| Gösterge | Kaynağı | Anlamı |
|---|---|---|
| Hesaplanan KDV | Satış belgeleri | Dönem faturalarınızda müşteriye yansıttığınız KDV toplamı (iade faturaları düşülür) |
| İndirilecek KDV | Gider belgeleri | Dönemde girilen gider belgelerinde ödediğiniz KDV toplamı |
| Net KDV | Hesaplanan eksi indirilecek | Artıysa ödenecek, eksiyse devreden KDV yönündeki fark |
| Toplam satış | Satış belgeleri | KDV dahil dönem satışı; oranları kıyaslamak için |
Altındaki KDV'ye etki eden belgeler grafiği her ay için satış ve gider çubuklarını birlikte gösterir. Bir ayın Net KDV'si beklenmedik biçimde yüksekse, genellikle o ayın gider çubuğu kısa kalmıştır.
Bölüm 2 · Hesap Net KDV nasıl hesaplanır?
Net KDV, satışlarınızda tahsil ettiğiniz KDV'den alışlarınızda ödediğiniz KDV'nin çıkarılmasıyla bulunan farktır. Bu fark devlete ödenir; eksi çıkarsa sonraki döneme devreder.
| %10 oranlı ürün satışları, KDV hariç 140.000 TL × %10 | 14.000 TL |
|---|---|
| %20 oranlı satışlar, KDV hariç 60.000 TL × %20 | 12.000 TL |
| Hesaplanan KDV | 26.000 TL |
| İndirilecek KDV (çiğ kahve, ambalaj, kira, enerji belgeleri) | 21.600 TL |
| Net KDV (26.000 − 21.600) | 4.400 TL |
Oranlar örnektir; ürününüze uygulanacak oranı mali müşavirinizle doğrulayın. Önceki dönemden devreden KDV varsa beyannamede bu tutardan ayrıca düşülür; rapor devreden tutarı hesaba katmaz.
Bölüm 3 · Adımlar Beyanname öncesi KDV kontrolü adım adım
Adım adım aylık KDV ön kontrolü
Raporu açın ve ayı seçin
İçgörüler grubundan Vergi ve KDV bağlantısına tıklayın. Başlangıç ve Bitiş alanlarına beyan edilecek ayın ilk ve son gününü girin.
Raporu açın ve ayı seçin - 1. Hesaplanan KDV
- 2. İndirilecek KDV
- 3. Net KDV
Hesaplanan KDV'yi doğrulayın
Fatura listesinde aynı ayı süzün. Taslak veya Hatalı durumda kalmış faturalar rapora dahil edilir; bunları ya resmileştirin ya da iptal edin. Rapor yalnızca İptal durumundakileri dışarıda bırakır.
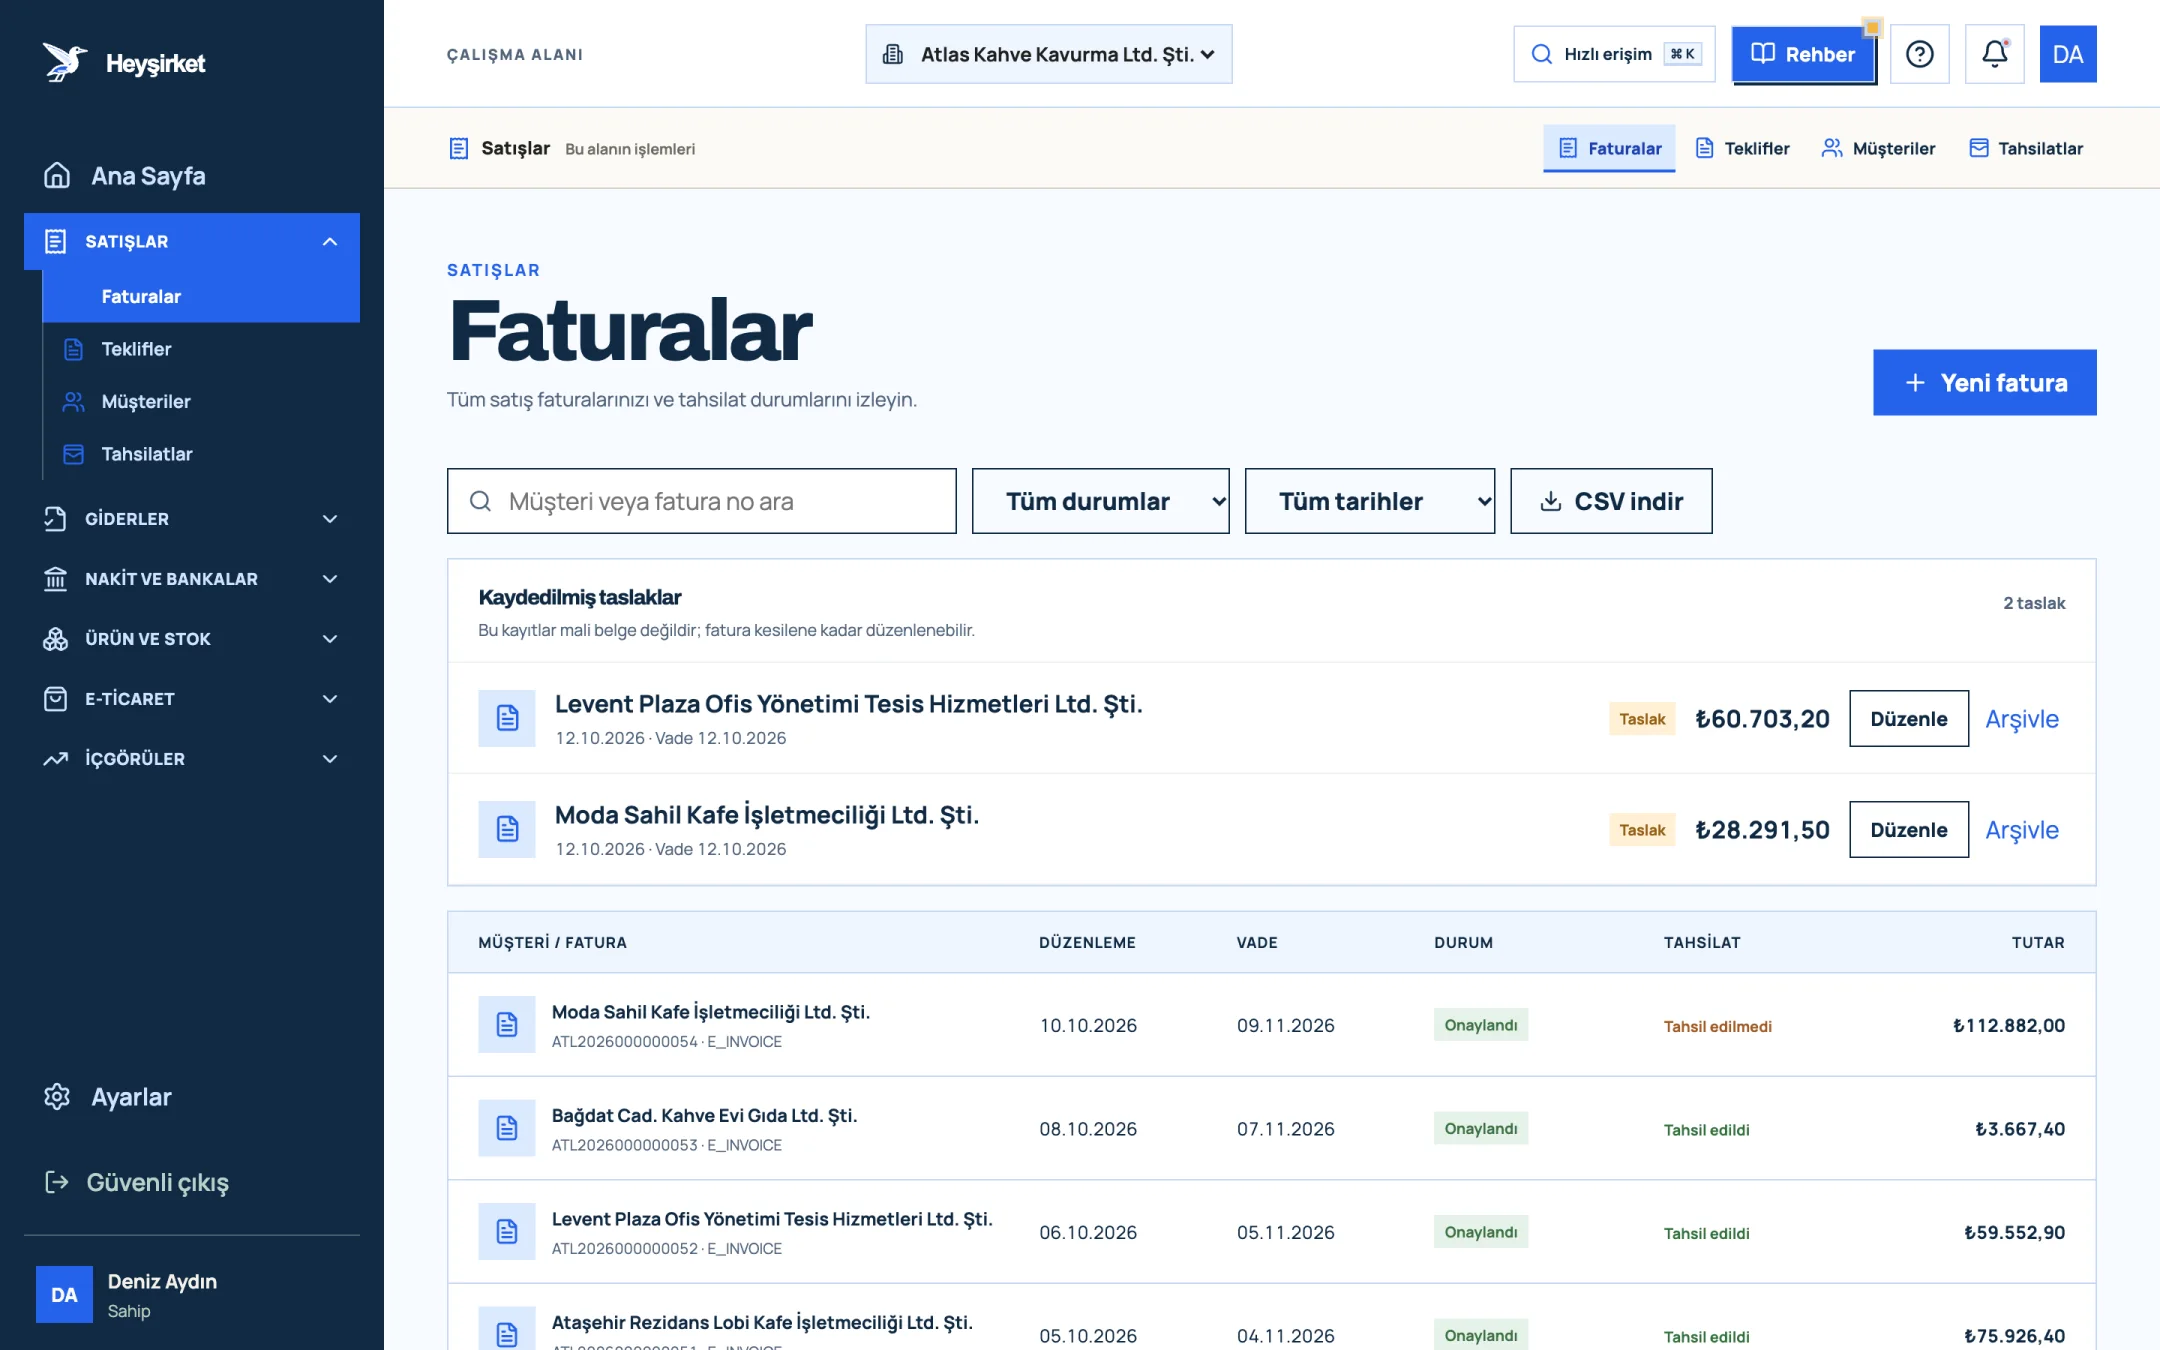
Hesaplanan KDV'yi doğrulayın - 1. Yeni fatura düğmesi
- 2. Arama ve filtreler
- 3. Tahsilat durumu sütunu
- 4. Kaydedilmiş fatura taslağı
Gelen e-faturaları kontrol edin
Tedarikçilerinizin size kestiği e-faturalar Gelen e-Faturalar ekranında görünür. Gider olarak işlenmemiş belge indirilecek KDV'ye yansımaz.
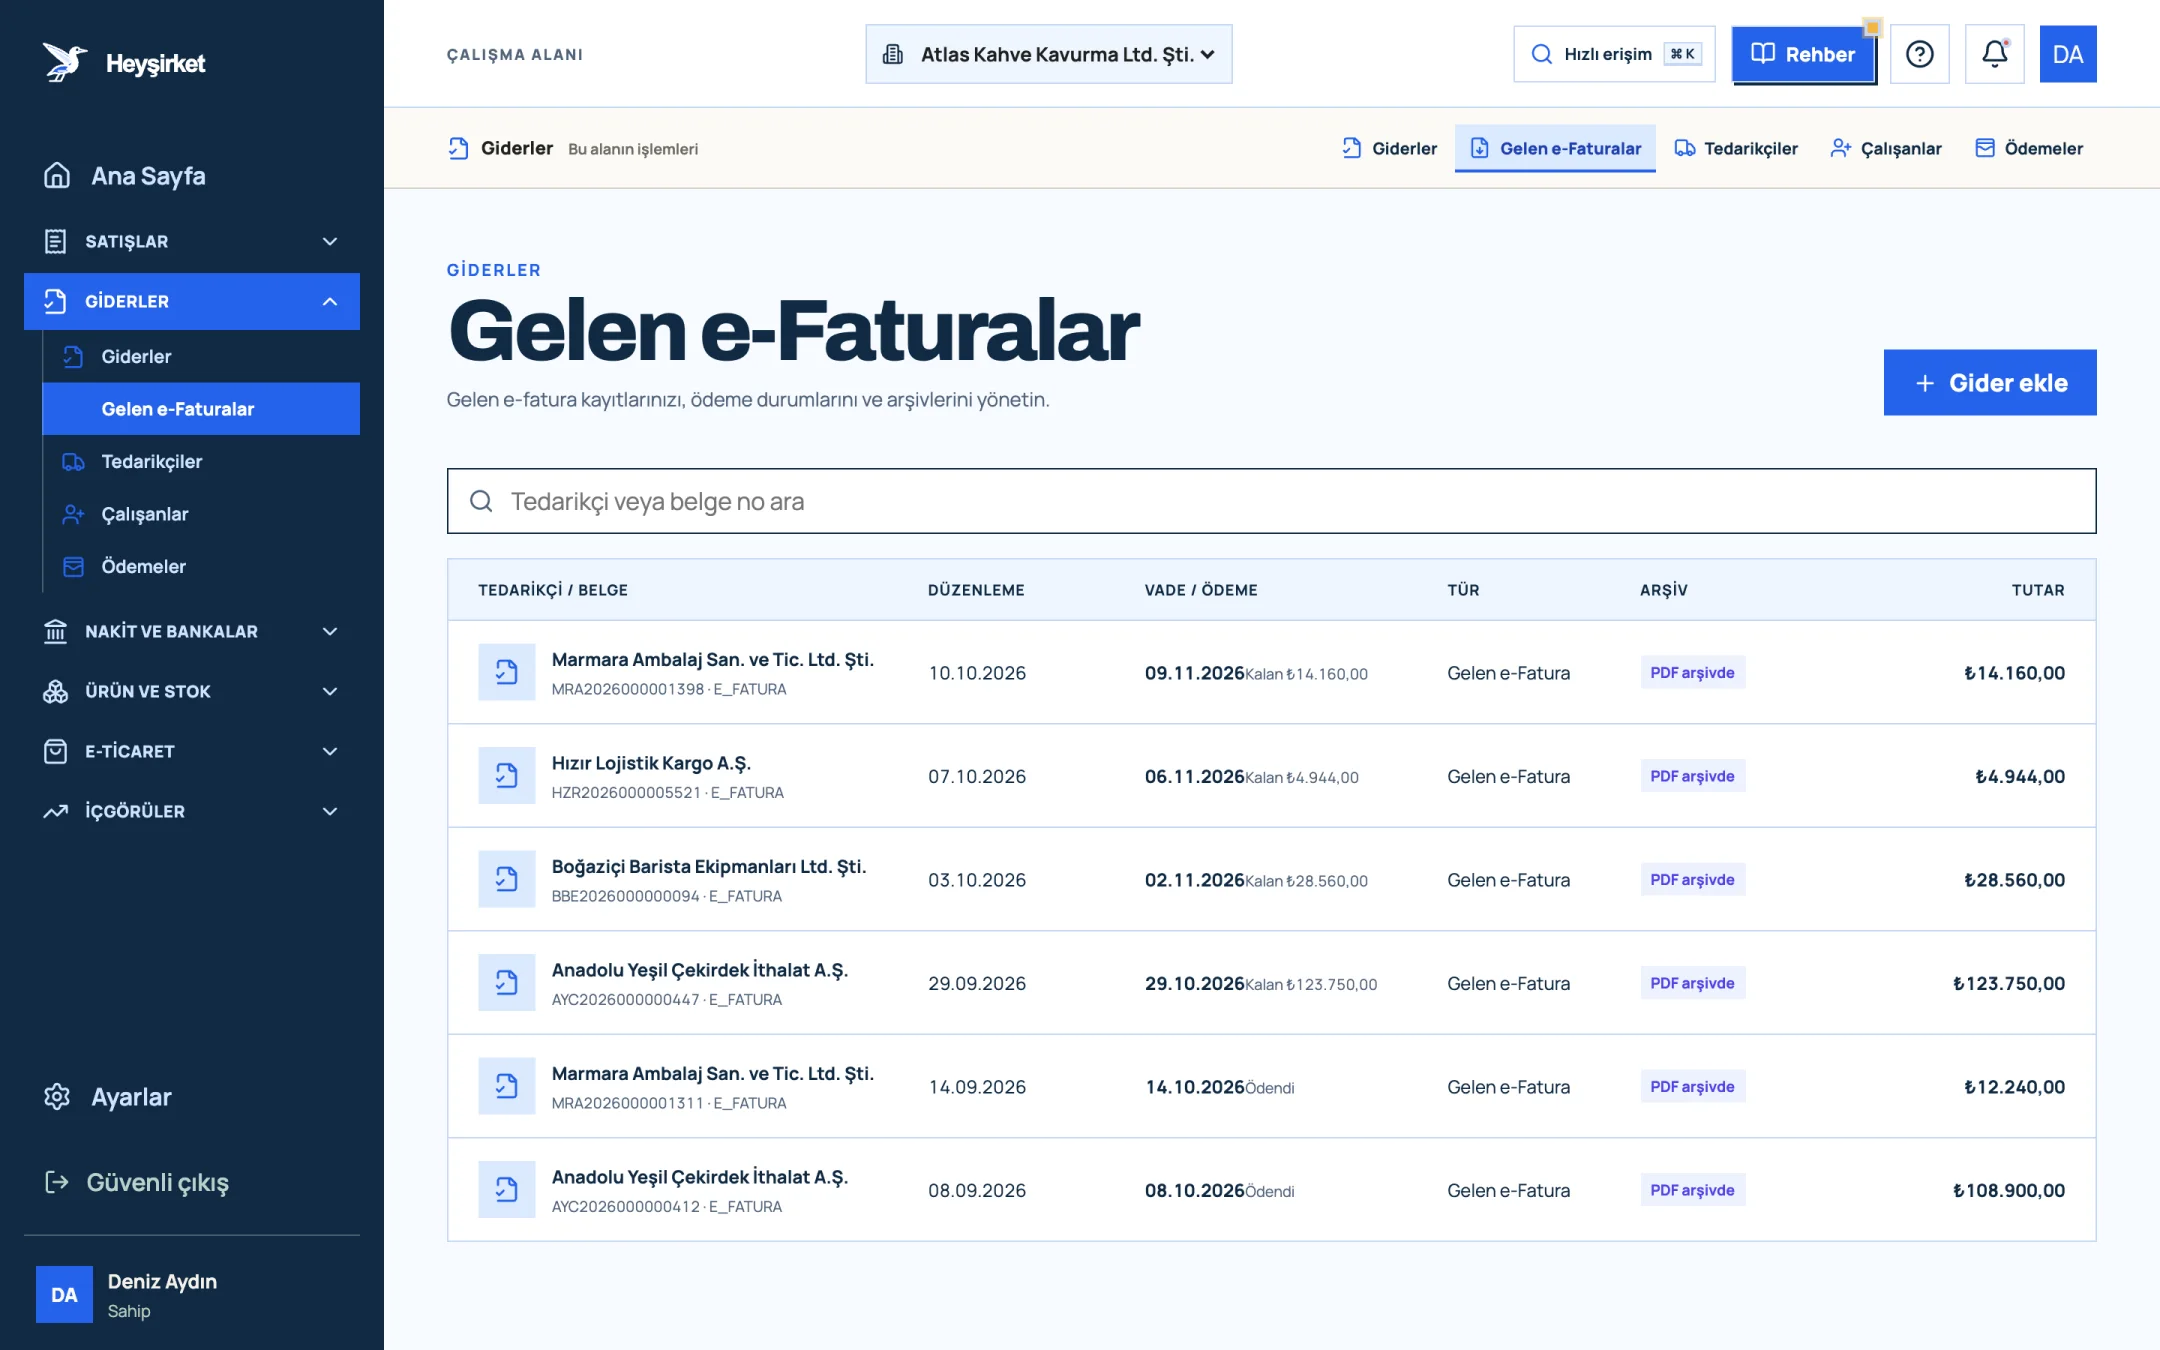
Gelen e-faturaları kontrol edin - 1. Gelen e-Faturalar sekmesi
- 2. Tedarikçi ve belge numarası
- 3. Kalan ödeme tutarı
- 4. PDF arşiv durumu
Kâğıt fiş ve faturaları girin
Gider belgeleri ekranında Gider ekle ile kâğıt belgeleri KDV tutarıyla girin. Belge tarihini belgedeki tarih olarak bırakın; rapor belge düzenleme tarihine göre sayar.
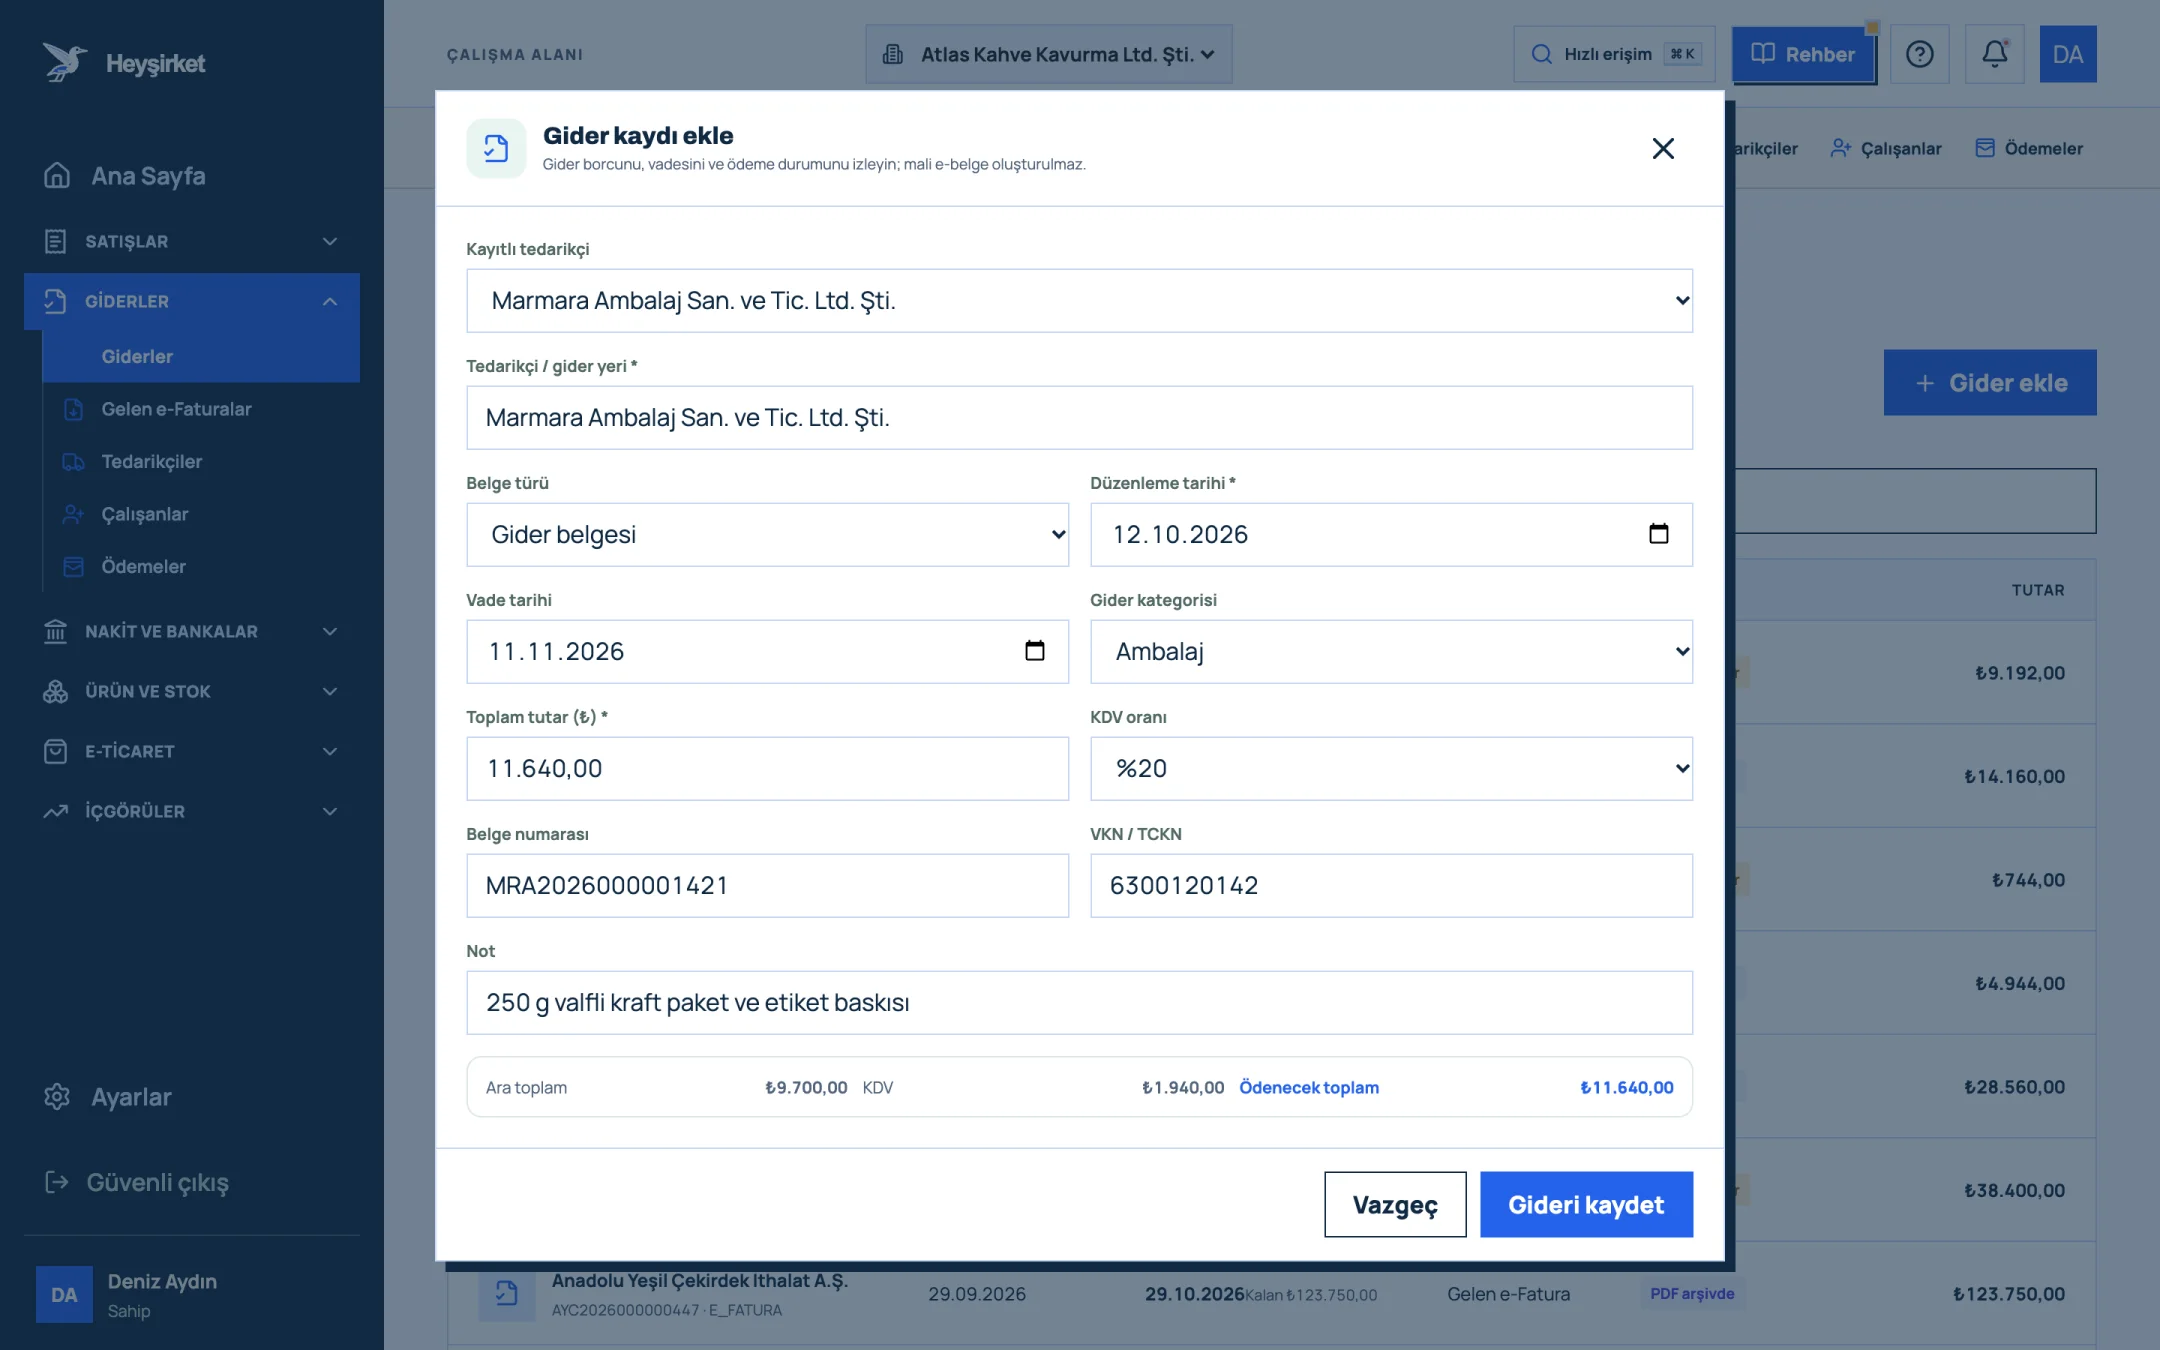
Kâğıt fiş ve faturaları girin - 1. Tedarikçi seçimi
- 2. Gider kategorisi
- 3. Tutar ve KDV oranı
- 4. Ara toplam, KDV ve ödenecek toplam
- 5. Gideri kaydet
Net KDV'yi kenara ayırın
Net KDV artı çıkıyorsa bu tutarı ayın son haftasında ödeme planınıza ekleyin. Nakit akışı raporunda ayın 28'ine kadar hesabınızda yeterli bakiye kalıp kalmadığına bakın.
Mali müşavire gönderin
Sağ üstteki CSV indir ile dosyayı indirin; içinde Net KDV satırı da bulunur. Mali müşaviriniz beyannameyi hazırlarken kendi kayıtlarıyla karşılaştırabilir.
Net KDV'yi beklenmedik biçimde büyüten üç sebep
- Girilmemiş gider belgeleri: Ay sonu fişleri ve kâğıt faturalar sisteme girilmediğinde İndirilecek KDV düşük kalır.
- Yanlış döneme girilen belgeler: Eylül tarihli bir faturayı ekim tarihiyle girmek, KDV'sini yanlış aya taşır.
- Unutulmuş taslak satış faturaları: Taslak durumdaki bir fatura iptal edilmedikçe rapordaki Hesaplanan KDV'ye girer.
Atlas Kahve'nin eylül raporunda ilk bakışta Net KDV 8.100 TL görünüyordu. Çekmecede bekleyen ambalaj ve kargo faturaları girildiğinde rakam 4.400 TL'ye indi. Aradaki fark, ay sonu kapanış rutininin değerini tek başına anlatıyor; adımların tamamı ay sonu kapanış kontrol listesi yazımızda.
Bölüm 4 · Neden İşin mantığı: KDV sizin paranız değil
Satış faturasında tahsil ettiğiniz KDV, kısa bir süre sizin hesabınızda duran devletin parasıdır. Bunu ciro gibi görüp harcayan işletme, ayın 28'inde nakit sıkışıklığıyla karşılaşır.
İndirim tarafında ise disiplin önemlidir. Kanuni defterlere kaydedilmeyen veya zamanında işlenmeyen bir belgenin KDV'si, indirim hakkının kullanılabileceği süre geçerse kaybedilebilir. Belgeleri her hafta girmek bu riski ortadan kaldırır. Konunun tamamı için KDV rehberimize bakabilirsiniz.
KDV raporundaki tutar beyannamedeki tutarla neden farklı?
Rapor yalnızca portala girilen satış ve gider belgelerindeki KDV'yi toplar. Önceki dönemden devreden KDV, tevkifat, istisnalar veya portala girilmemiş belgeler beyannamede farka yol açar.
Hangi tarih esas alınıyor?
Satış faturaları ve gider belgeleri, belge düzenleme tarihine göre döneme dahil edilir.
İade faturaları KDV'yi nasıl etkiler?
Satış tarafında iade faturalarının KDV'si Hesaplanan KDV'den düşülür.
Raporu hangi sıklıkla açmalıyım?
Ayın ortasında bir kez ön kontrol için, ay kapandıktan sonra da gider belgeleri tamamlandığında bir kez açmanız yeterlidir. İkinci bakıştaki Net KDV, mali müşavirinize göndereceğiniz rakama en yakın olanıdır.
KDV oranları nelerdir?
Türkiye'de genel KDV oranları %1, %10 ve %20'dir. Hangi mal veya hizmete hangi oranın uygulanacağını mali müşavirinizle doğrulayın.
KDV raporunu açın İçinde bulunduğunuz ayı seçin ve Net KDV'yi ödeme planınıza ekleyin. Raporu aç
Yazar: Heyşirket Editör Ekibi