Maliyet ve fiyat · 12 dk okuma · Güncellendi:
Ürün maliyeti hesaplama: bir kilo kahvenin gerçek maliyetini bulmak
Çoğu üretici birim maliyetini hammadde fiyatından ibaret sanır ve farkı ancak yıl sonunda görür. Bu yazıda bir kilo kavrulmuş kahvenin maliyetini kuruşu kuruşuna çıkarıyor, sonra o rakamı fiyata bağlıyoruz.
Kısaca
- Birim maliyet, bir ürünü satışa hazır hâle getirmek için katlanılan direkt madde, direkt işçilik ve genel üretim giderlerinin üretilen miktara bölünmesiyle bulunur.
- Fire, girdinin üretim sırasında kaybolan kısmıdır; birim maliyet hesabında hammadde ihtiyacı fire oranına göre büyütülür: gereken girdi = çıktı / (1 − fire oranı).
- Genel üretim giderleri (kira, enerji, amortisman, bakım) ürünlere kilogram, makine saati veya işçilik saati gibi bir dağıtım anahtarıyla paylaştırılır; anahtar, giderin gerçek nedenine en yakın ölçü olmalıdır.
- Kapasitenin altında çalışan bir atölyede sabit giderler daha az ürüne bölündüğü için birim maliyet yükselir; fiyat kararı normal kapasiteyle hesaplanan maliyete dayanmalıdır.
- Satış fiyatı, maliyet üzerine eklenen bir yüzde değil, hedef kâr marjından geriye doğru hesaplanmalıdır: fiyat = birim maliyet / (1 − hedef marj).
Atlas Kahve'nin kurucusu Deniz Aydın, yıllarca kafalarda tek bir hesapla çalıştı: yeşil çekirdeğin kilosu 520 TL, Espresso Harmanı'nın kafe fiyatı 924 TL. Arada 400 TL'den fazla fark var, iş iyi gidiyor.
Yıl sonunda mali müşavirinin hazırladığı tablo ise başka bir şey söyledi: ciro artmıştı ama brüt kâr beklenenin yarısıydı. Bu yazının sonunda, o yarının nereye kaybolduğunu bir kilo kahve üzerinden göreceksiniz. Fire, işçilik, kira ve kapasite; dördü de bu hikâyede rol alıyor.
Bölüm 1 · Tanım Birim maliyet nedir, neden hammadde fiyatı değildir?
Birim maliyet, bir ürünün tek bir biriminin satışa hazır hâle gelmesi için katlanılan tüm üretim giderlerinin toplamıdır. Hammadde bunun yalnızca bir parçasıdır; ona emek, enerji, makine, mekân ve üretim sırasında kaybolan malzeme eklenir.
Maliyet muhasebesinde bu toplam üç ana başlıkta toplanır. Bu ayrımı bilmek, hangi kalemin kontrol edilebilir, hangisinin hacimle eriyen bir yük olduğunu görmenizi sağlar.
| Bileşen | Tanım | Atlas Kahve örneği | Davranışı |
|---|---|---|---|
| Direkt ilk madde ve malzeme | Ürünün içine doğrudan giren girdiler | Yeşil çekirdek, valfli paket, etiket | Değişken: her kiloda tekrar eder |
| Direkt işçilik | Ürünü doğrudan üreten personelin maliyeti | Kavurma ustasının ücret ve SGK maliyeti | Yarı değişken: kapasiteye bağlı |
| Genel üretim giderleri | Üretime hizmet eden ama tek ürüne doğrudan yüklenemeyen giderler | Atölye kirası, doğalgaz, elektrik, kavurma makinesinin amortismanı, bakım | Çoğunlukla sabit: hacim arttıkça kilo başına düşer |
Üretmediğiniz, alıp sattığınız ürünlerde hesap daha kısadır. Atlas'ın İtalya'dan getirdiği espresso makinelerinin birim maliyeti; alış bedeli, navlun, sigorta, gümrük vergisi ve gümrük müşaviri ücreti gibi malı depoya getirene kadar yapılan giderlerin toplamıdır. İşçilik ve fire satırı yoktur, ama bu ek kalemler unutulduğunda makine de kâğıt üzerinde olduğundan kârlı görünür.
Vergi maliyeti ile yönetim maliyeti her zaman aynı değildir. Bu yazıdaki hesap, fiyat kararı vermek için kullandığınız yönetim maliyetidir. Ama ikisinin de başladığı yer aynı: girdinin kendisi. Ve kahvede girdinin en sinsi özelliği, fırına girdiği gibi çıkmamasıdır.
Bölüm 2 · Fire Fire oranı birim maliyeti nasıl değiştirir?
Fire, üretim sürecinde girdinin kaybolan, buharlaşan veya kullanılamaz hâle gelen kısmıdır. Birim maliyet hesabında fire, gereken girdi miktarını büyütür: bir birim çıktı için gereken girdi = 1 / (1 − fire oranı).
Kahve kavrulurken içindeki nemin büyük kısmını ve bir miktar kuru maddeyi kaybeder. Kavurma derecesine göre değişmekle birlikte, kavurucular ağırlık kaybının yüzde 15 ile 20 arasında olduğunu bilir. Atlas'ın espresso profilinde bu oran yüzde 18.
| Hedef çıktı | 1,00 kg kavrulmuş kahve |
|---|---|
| Kavurma firesi | %18 |
| Gereken yeşil çekirdek (1 / 0,82) | 1,22 kg |
| Yeşil çekirdeğin KDV hariç kilo fiyatı (örnek) | 520,00 TL |
| 1 kg kavrulmuş kahvenin çekirdek maliyeti | 634,40 TL |
Hesap 1,22 kg'ye yuvarlanmıştır. Deniz'in kafasındaki 520 TL ile gerçek çekirdek maliyeti arasındaki 114,40 TL, ürün daha pakete girmeden kaybolan paradır.
Fire yalnızca kavurmada oluşmaz. Paketleme sırasında dökülen kahve, tadım için ayrılan numuneler ve bozulan paketler de birer firedir. Normal fire maliyetin parçasıdır; olağan dışı kayıplar ise ayrı belgelenmelidir. Kayıt tarafını stok yönetimi temelleri yazımızda anlattık.
Çekirdeğin maliyeti çıktı. Ama o çekirdeği fırına koyan, profilini izleyen, soğutup paketleyen bir el var. Onun maliyeti kiloya nasıl yazılır?
Bölüm 3 · Emek Direkt işçilik maliyeti kiloya nasıl yüklenir?
Direkt işçilik maliyeti, doğrudan üretimde çalışan personelin işverene toplam maliyetinin (brüt ücret, işveren SGK ve işsizlik primi payları dahil) aynı dönemde üretilen miktara bölünmesiyle bulunur. Burada net maaş değil, işverene toplam maliyet esas alınır.
Atlas'ta kavurmadan doğrudan sorumlu kişi Ece Karaca. Satış ve eğitimden sorumlu Burak'ın veya muhasebeyle ilgilenen Selin'in maliyeti üretime değil, satış ve yönetim giderlerine gider. Bu ayrım, birim maliyeti şişirmeden doğru tutmanın ilk kuralıdır.
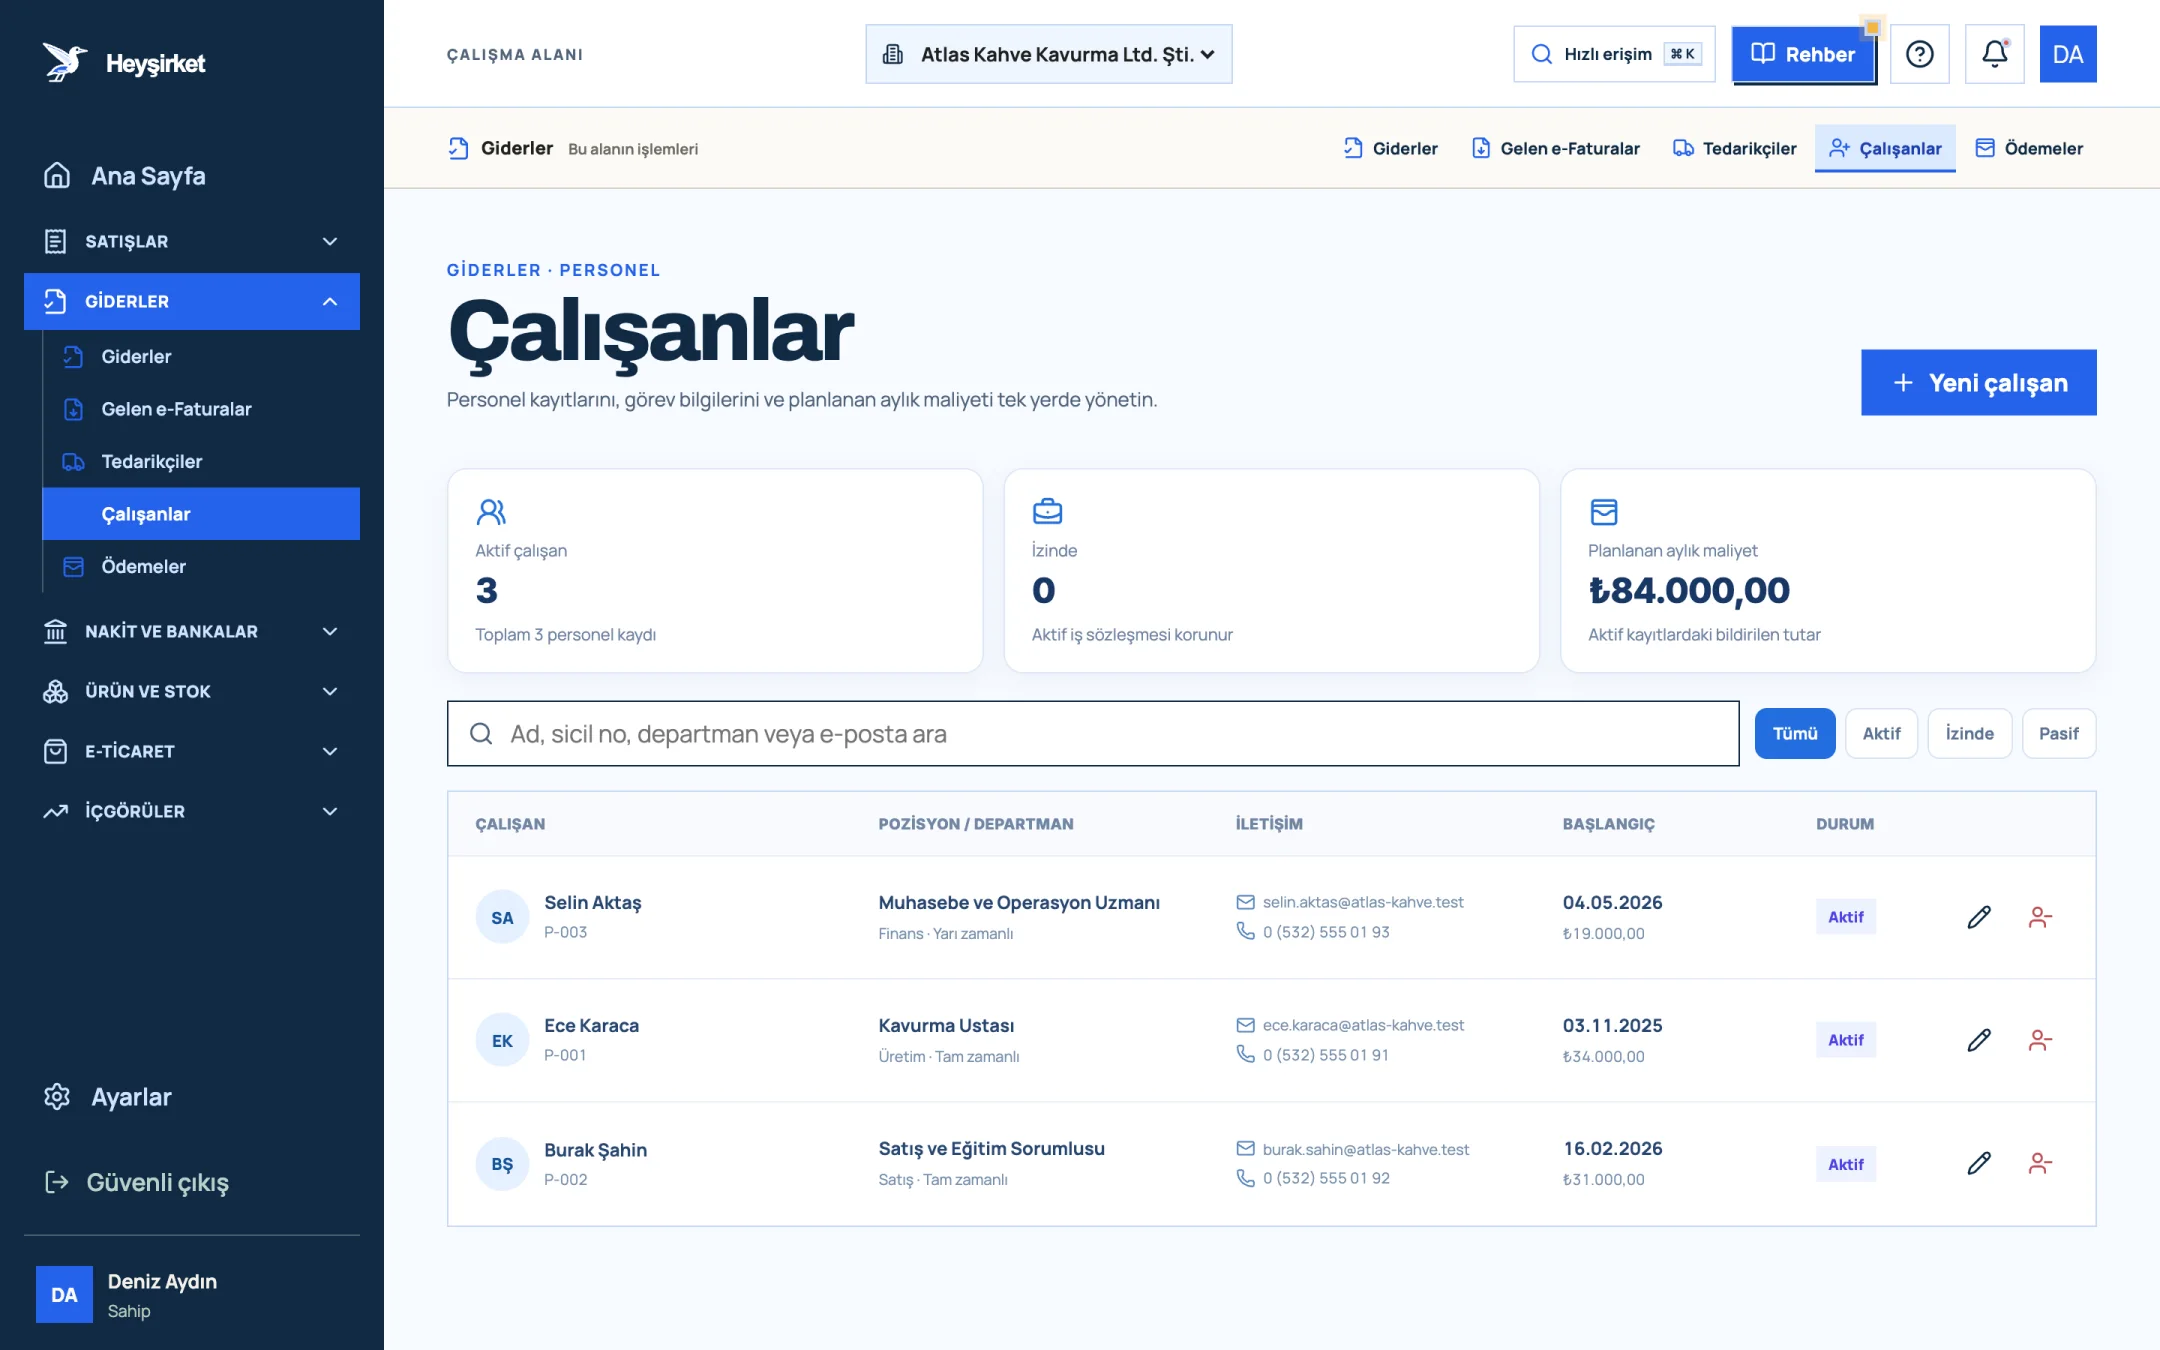
- 1. Yeni çalışan
- 2. Planlanan aylık maliyet
- 3. Çalışan listesi
- Ece'nin işverene aylık toplam maliyeti (örnek): 32.000 TL
- Atölyenin normal aylık kavurma kapasitesi: 1.600 kg
- Kilo başına direkt işçilik: 32.000 / 1.600 = 20,00 TL
Kapasite rakamını da dikkatle seçin. 1.600 kg, Atlas'ın tek vardiyada, bakım günleri düşüldükten sonra rahatça kavurabildiği miktardır; makinenin teorik azami kapasitesi değil. Teorik kapasiteyi kullanırsanız işçilik ve genel gider payı yapay olarak küçülür ve maliyet olduğundan düşük çıkar.
Ücret ve prim kalemlerinin işverene maliyetini nasıl hesaplayacağınızı personel maliyeti hesaplama yazımızda ayrıntılı anlattık. Buradaki önemli nokta şu: işçilik maliyeti üretim düştüğünde azalmaz. Bu, bizi hikâyenin en çok gözden kaçan kahramanına getiriyor.
Bölüm 4 · Dağıtım Genel üretim giderleri ürünlere nasıl dağıtılır?
Genel üretim giderlerinin dağıtımı, tek bir ürüne doğrudan yüklenemeyen üretim giderlerinin bir dağıtım anahtarı yardımıyla ürünlere paylaştırılmasıdır. Dağıtım anahtarı, gideri en iyi açıklayan ölçüdür: kilogram, makine saati, işçilik saati veya alan.
| Gider | Aylık tutar | Not |
|---|---|---|
| Atölye kirası (üretim alanı payı) | 30.000 TL | Mağaza ve ofis payı ayrılmış |
| Doğalgaz ve elektrik | 14.000 TL | Kavurma makinesi ve soğutma |
| Kavurma makinesinin amortismanı | 12.000 TL | Mali müşavirin ayırdığı aylık pay |
| Bakım, temizlik, filtre | 8.000 TL | Baca temizliği dahil |
| Toplam | 64.000 TL | 1.600 kg normal kapasiteye bölünür |
Atlas yalnızca kahve kavurduğu için tek bir anahtar, kilogram, yeterlidir: 64.000 / 1.600 = 40,00 TL. Ama atölyede hem kahve kavrulup hem barista eğitimi verilseydi, kiranın bir kısmını eğitim alanına ayırmak gerekirdi. Aksi hâlde kahve, eğitimin kirasını ödüyor olurdu.
- Yeşil çekirdek — 1,22 kg × 520 TL = 634,40 TL
- Ambalaj — Valfli paket ve etiket: 28,00 TL
- Direkt işçilik — 20,00 TL
- Genel üretim gideri — 40,00 TL
- Birim üretim maliyeti — 722,40 TL
Dört kutu, tek bir sayı: 722,40 TL. Şimdi bu sayıyı tek bir tabloya koyup satış fiyatının yanına yerleştirelim.
Bölüm 5 · Hesap Bir kilo kavrulmuş kahvenin maliyeti: tam hesap
Birim üretim maliyeti, direkt madde, direkt işçilik ve genel üretim giderlerinin kilo başına tutarlarının toplamıdır. Atlas Kahve'nin Espresso Harmanı 1 kg için bu toplam 722,40 TL'dir.
| Yeşil çekirdek (1,22 kg × 520 TL) | 634,40 TL |
|---|---|
| Valfli paket ve etiket | 28,00 TL |
| Direkt işçilik | 20,00 TL |
| Genel üretim giderleri | 40,00 TL |
| Birim üretim maliyeti | 722,40 TL |
| Kafe Toptan 2026 fiyatı (KDV hariç) | 924,00 TL |
| Brüt kâr | 201,60 TL |
| Kafe fiyatında brüt kâr marjı | %21,8 |
Liste fiyatı olan 1.050 TL'de brüt kâr 327,60 TL ve marj %31,2'dir. Fiyat listesindeki %12'lik indirim, marjı yaklaşık 9,4 puan aşağı çeker. Kargo, satış komisyonu ve yönetim giderleri henüz düşülmemiştir.
Deniz'in kafasındaki hesapla gerçek hesap arasındaki fark burada netleşiyor. 924 TL'lik fiyatta kâr, 404 TL değil 201,60 TL. Yarısı fire, ambalaj, emek ve kirada kalmış.
| Senaryo | Yeni birim maliyet | Değişim | 924 TL'de marj |
|---|---|---|---|
| Mevcut durum | 722,40 TL | — | %21,8 |
| Fire %18'den %20'ye çıkar (1,25 kg) | 738,00 TL | +15,60 TL | %20,1 |
| Yeşil çekirdek fiyatı %10 artar (572 TL) | 785,84 TL | +63,44 TL | %15,0 |
| Ay boyunca yalnızca 1.000 kg kavrulur | 758,40 TL | +36,00 TL | %17,9 |
| Ambalaj tedarikçisi değişir (22 TL) | 716,40 TL | −6,00 TL | %22,5 |
Tablo açık konuşuyor: Atlas'ın maliyetinin yaklaşık yüzde 88'i çekirdek. Çekirdek de dolarla alınıyor. Yani bu şirketin kâr marjını belirleyen asıl değişken kur. Bu riskin nasıl izleneceğini dövizli fatura ve kur farkı yazımızda anlattık.
Bölüm 6 · Fiyat Maliyetten satış fiyatına nasıl geçilir?
Maliyete dayalı satış fiyatı, birim maliyetin bir eksi hedef kâr marjına bölünmesiyle bulunur: fiyat = birim maliyet / (1 − hedef marj). Maliyetin üzerine yüzde eklemek (markup) ile hedef marjı karıştırmak, KOBİ'lerin en pahalı yuvarlama hatasıdır.
| Yöntem | Hesap | Fiyat | Gerçekleşen marj |
|---|---|---|---|
| Maliyete %30 ekle (markup) | 722,40 × 1,30 | 939,12 TL | %23,1 |
| %30 hedef marj | 722,40 / 0,70 | 1.032,00 TL | %30,0 |
Aradaki 92,88 TL, her kilo kahvede masada bırakılan paradır. Markup ile marj farkını, katkı payını ve başabaş noktasını fiyatlandırma stratejisi yazımızda ayrıntılı ele aldık. Burada ekleyeceğimiz tek kural şu: fiyat listesindeki indirimleri de hesaba katın.
Atlas'ın kafe müşterilerine uyguladığı %12 indirim, 1.032 TL'lik hedef fiyatı yaklaşık 908 TL'ye indirir. %30 hedef marjı indirimden sonra korumak istiyorsanız liste fiyatı 1.032 / 0,88 = yaklaşık 1.173 TL olmalıdır.
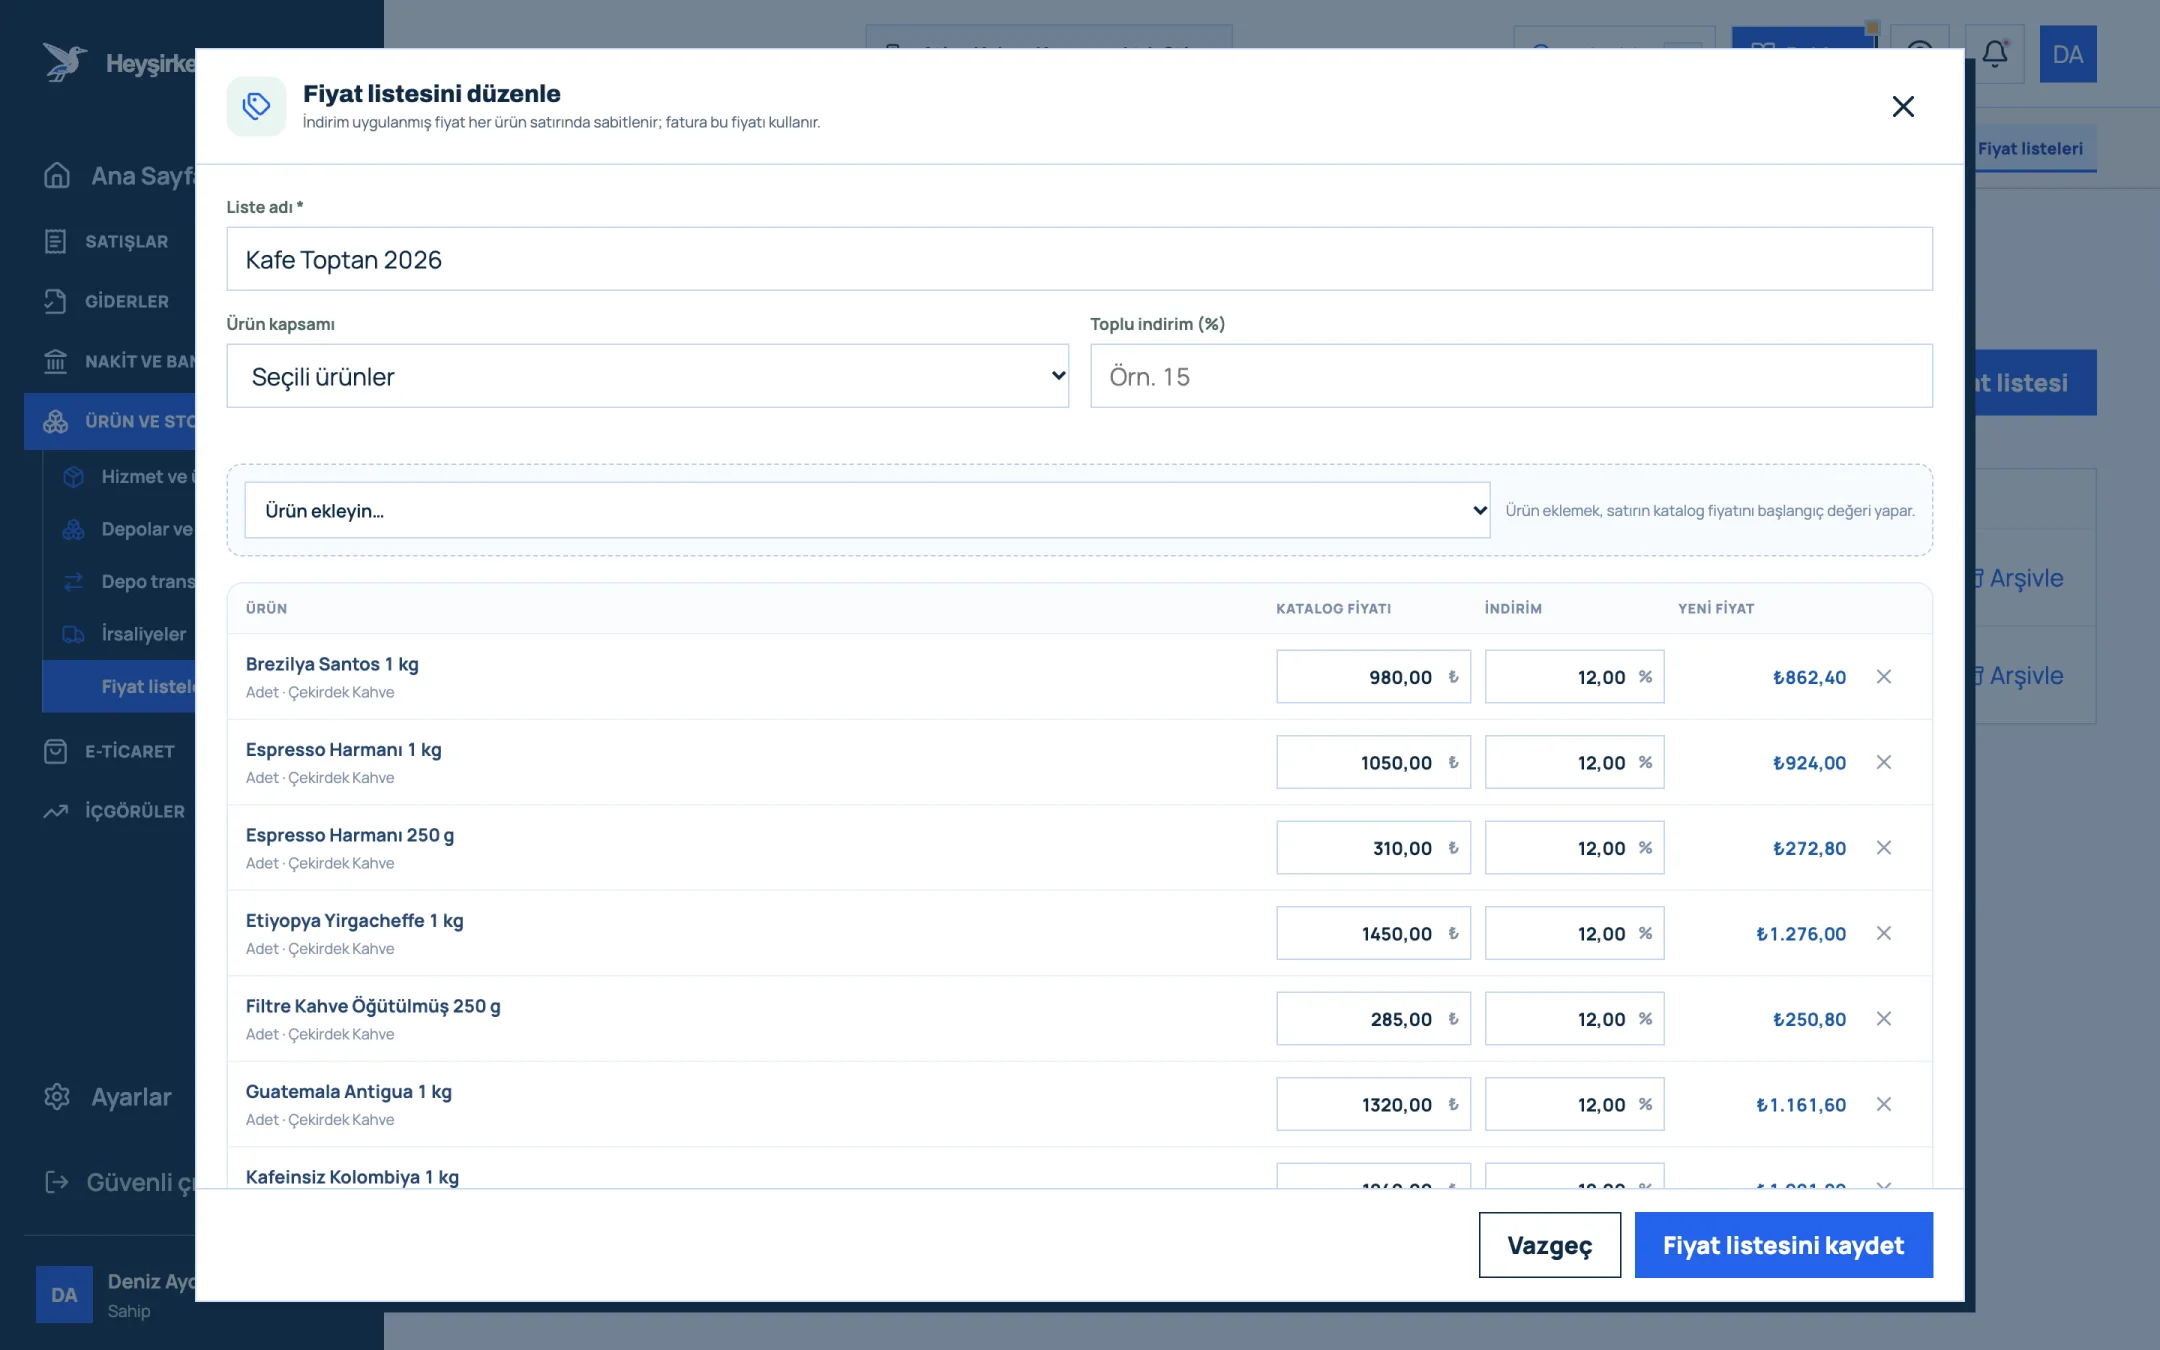
- 1. Liste adı ve kapsam
- 2. İndirim oranı ve yeni fiyat
- 3. Kaydet düğmesi
Bölüm 7 · Uygulama Maliyet verilerinizi Heyşirket'te nerede toplarsınız?
Heyşirket bir üretim maliyeti modülü değildir: ürün kartında reçete veya maliyet alanı yoktur ve birim maliyeti otomatik hesaplamaz. Ancak maliyet tablonuzun beslendiği üç veri kaynağını düzenli tutar: satın alma maliyetleri, gider kategorileri ve personel maliyetleri.
Adım adım: maliyet tablonuzu her ay besleyecek düzen
Çekirdeği satın alma siparişiyle alın
Operasyon merkezi içindeki Satın alma sekmesinde Satın alma siparişi oluşturun ve her kalem için Birim maliyet girin. Mal geldiğinde Teslim al ile stoğa işleyin, ardından Gider belgesi oluştur ile tedarikçi borcunu kaydedin.
Genel giderleri kategoriyle girin
Kira, enerji, bakım ve ambalaj faturalarını Gider kaydı ekle penceresinde girerken Gider kategorisi seçin. Ay sonunda genel üretim giderleri toplamı tek filtreyle çıkar.
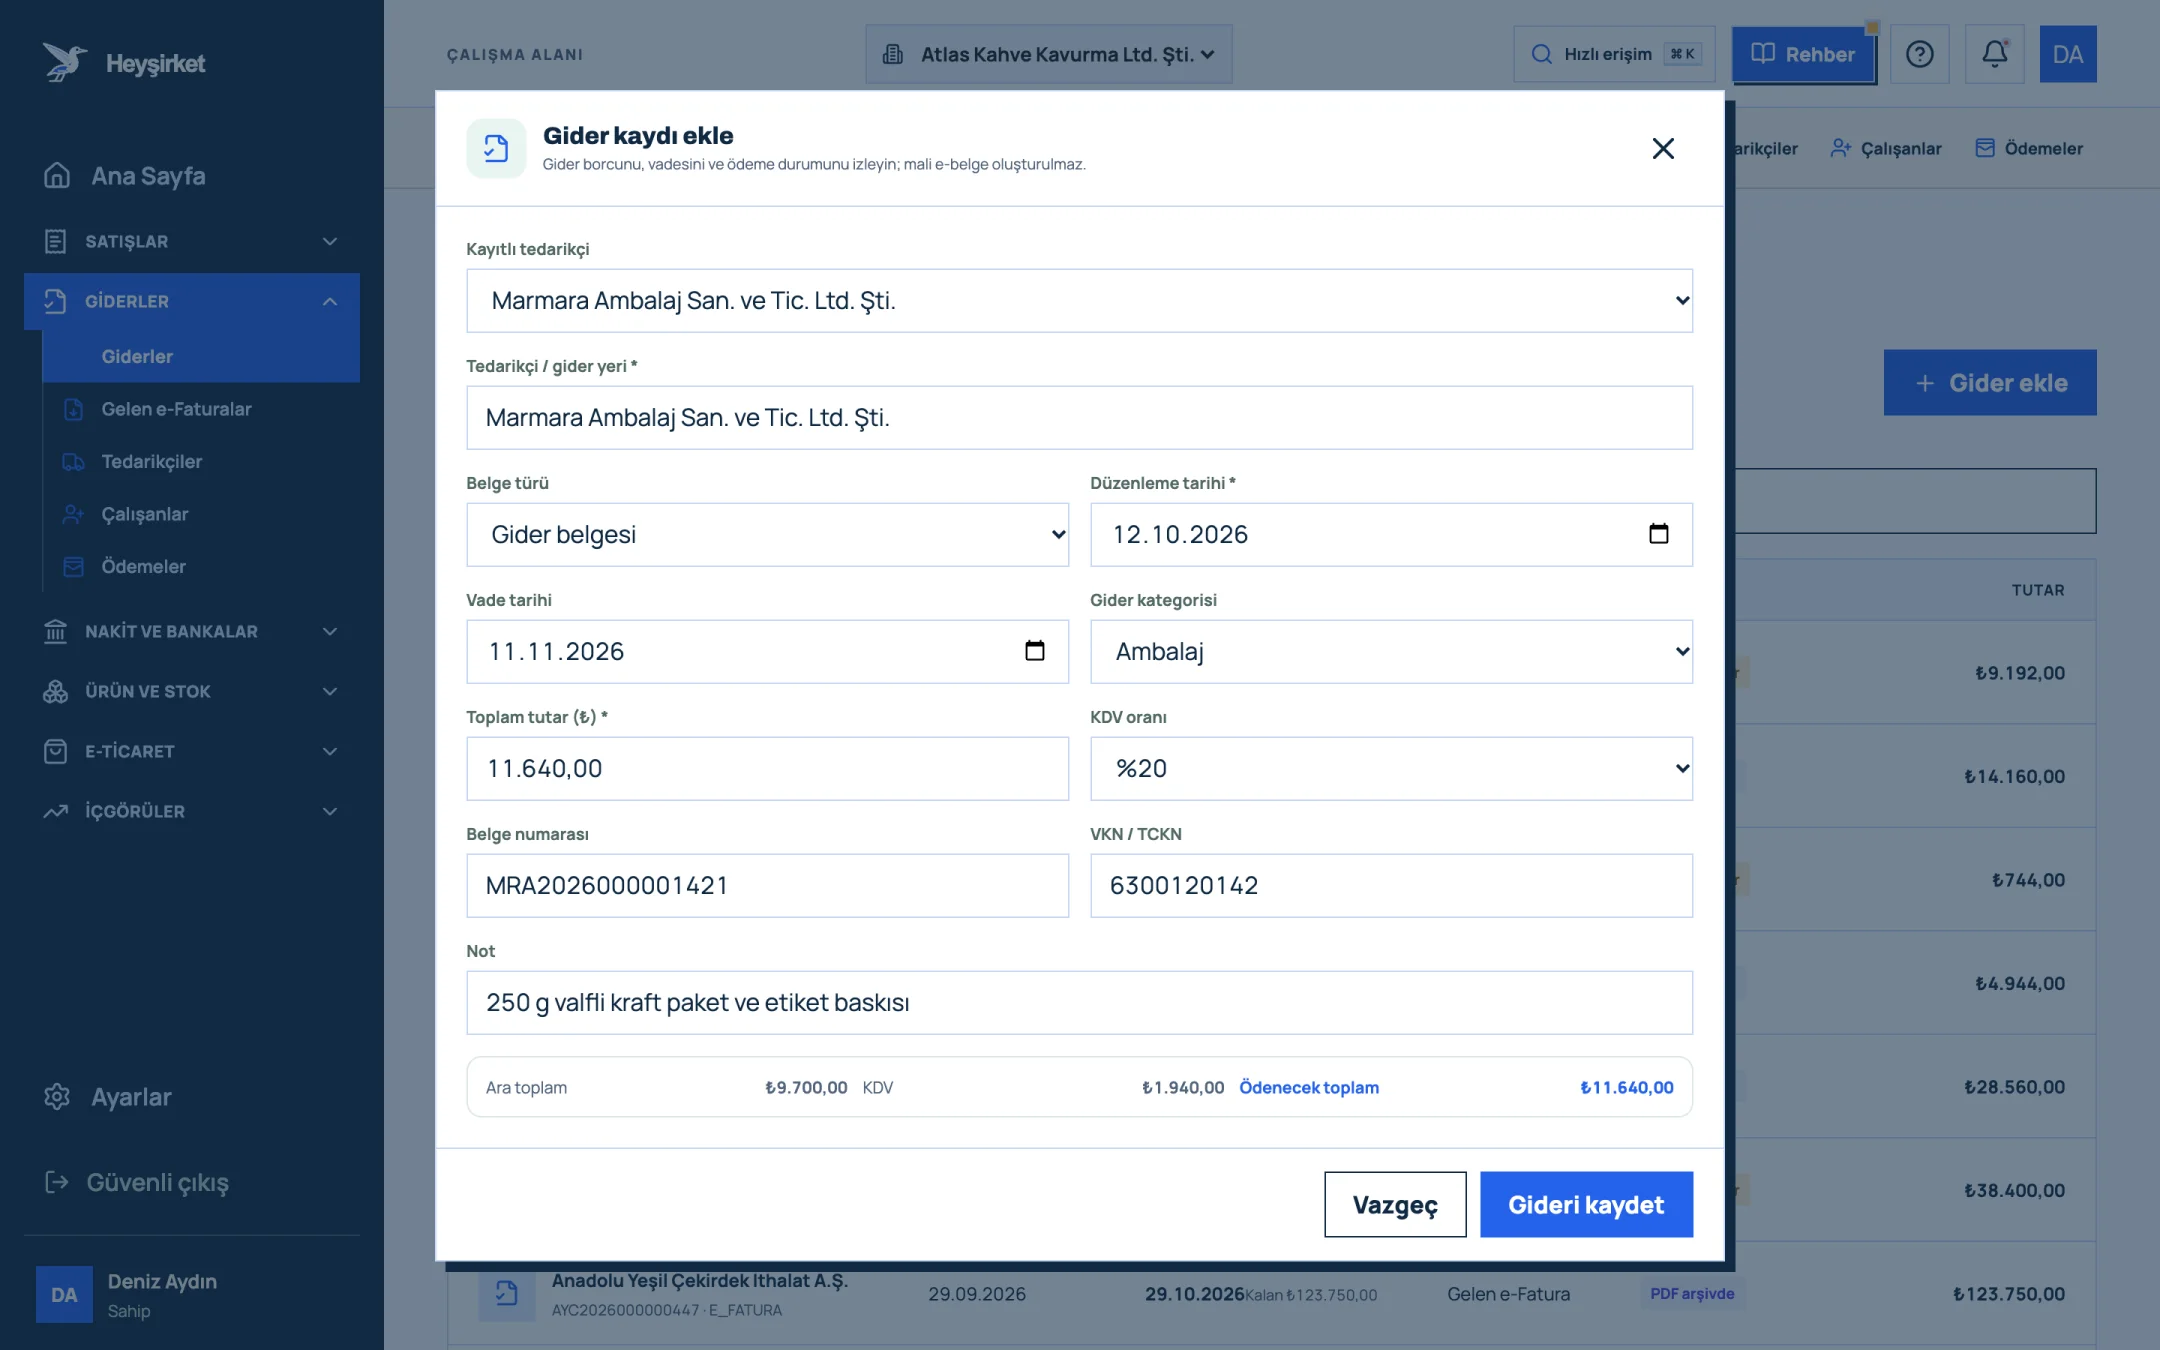
Genel giderleri kategoriyle girin - 1. Tedarikçi seçimi
- 2. Gider kategorisi
- 3. Tutar ve KDV oranı
- 4. Ara toplam, KDV ve ödenecek toplam
- 5. Gideri kaydet
Kategorileri bir kez kurun
Ayarlar'daki kategori bölümünde Gider kategorisi türünde “Üretim · Enerji”, “Üretim · Kira”, “Ambalaj” gibi kategoriler açın. Üretim ve yönetim giderlerini ayrı kategorilerde tutmak dağıtım hesabını kolaylaştırır.
Üretim personelini işaretleyin
Çalışanlar ekranında her çalışanın unvanı ve aylık maliyeti görünür. Direkt işçilik için yalnızca üretimde çalışanların maliyetini alın.
Üretim personelini işaretleyin - 1. Yeni çalışan
- 2. Planlanan aylık maliyet
- 3. Çalışan listesi
Ay sonunda gerçekleşeni kontrol edin
Gelir gider raporu ekranında dönemin satış ve gider toplamlarını görün. Maliyet tablonuzdaki varsayımlar ile gerçekleşen giderler arasında büyük fark varsa tabloyu güncelleyin.
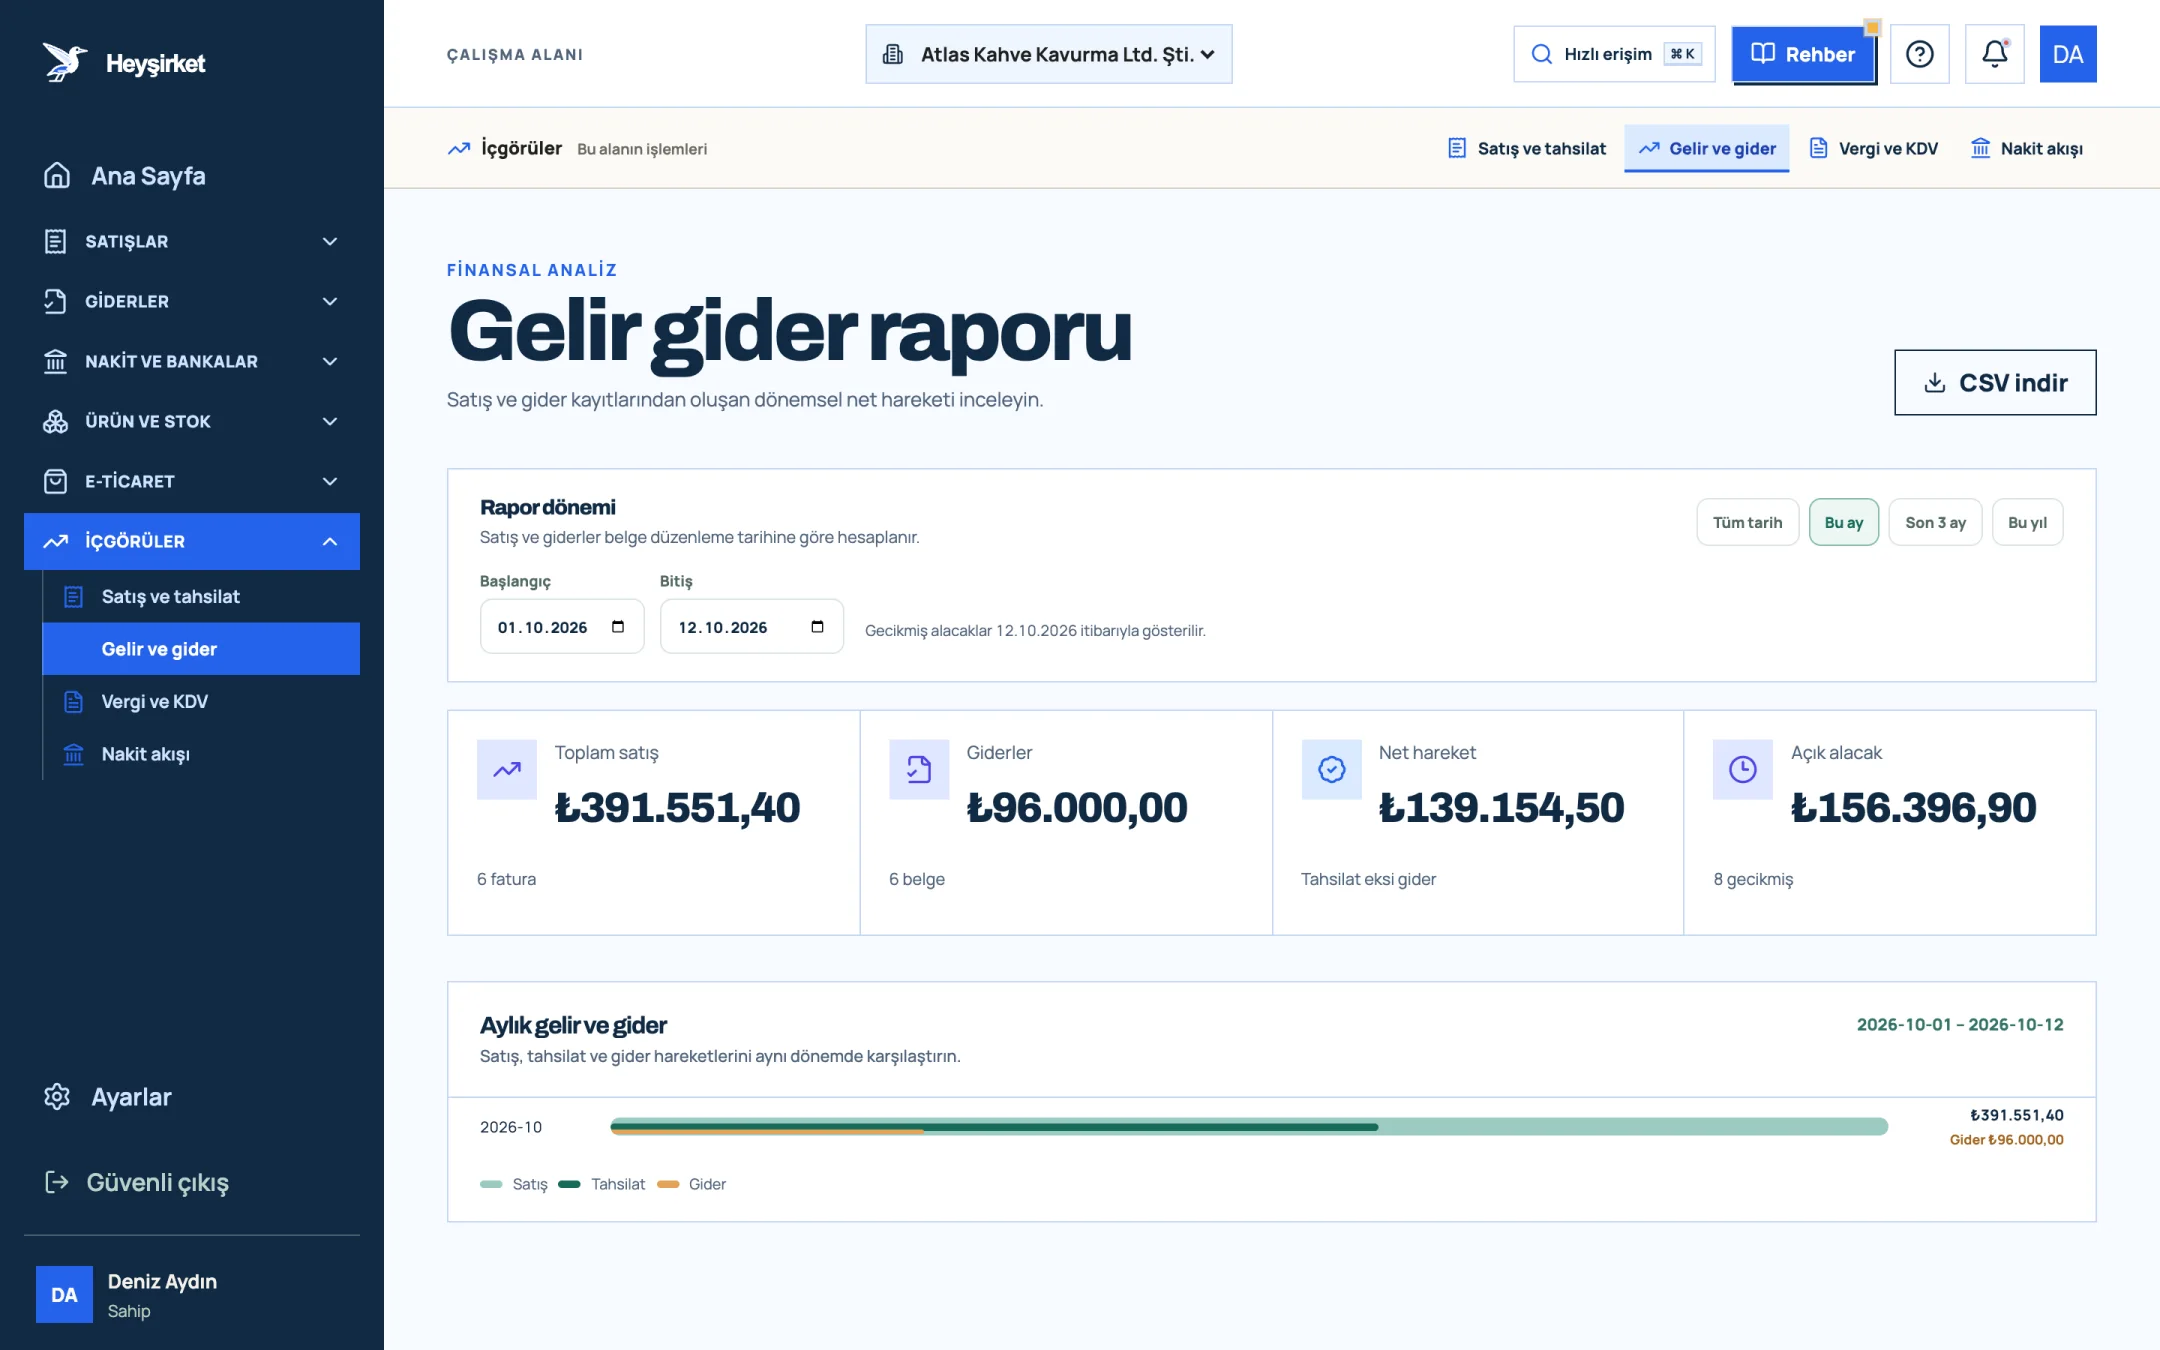
Ay sonunda gerçekleşeni kontrol edin - 1. Toplam satış ve giderler
- 2. Aylık gelir ve gider grafiği
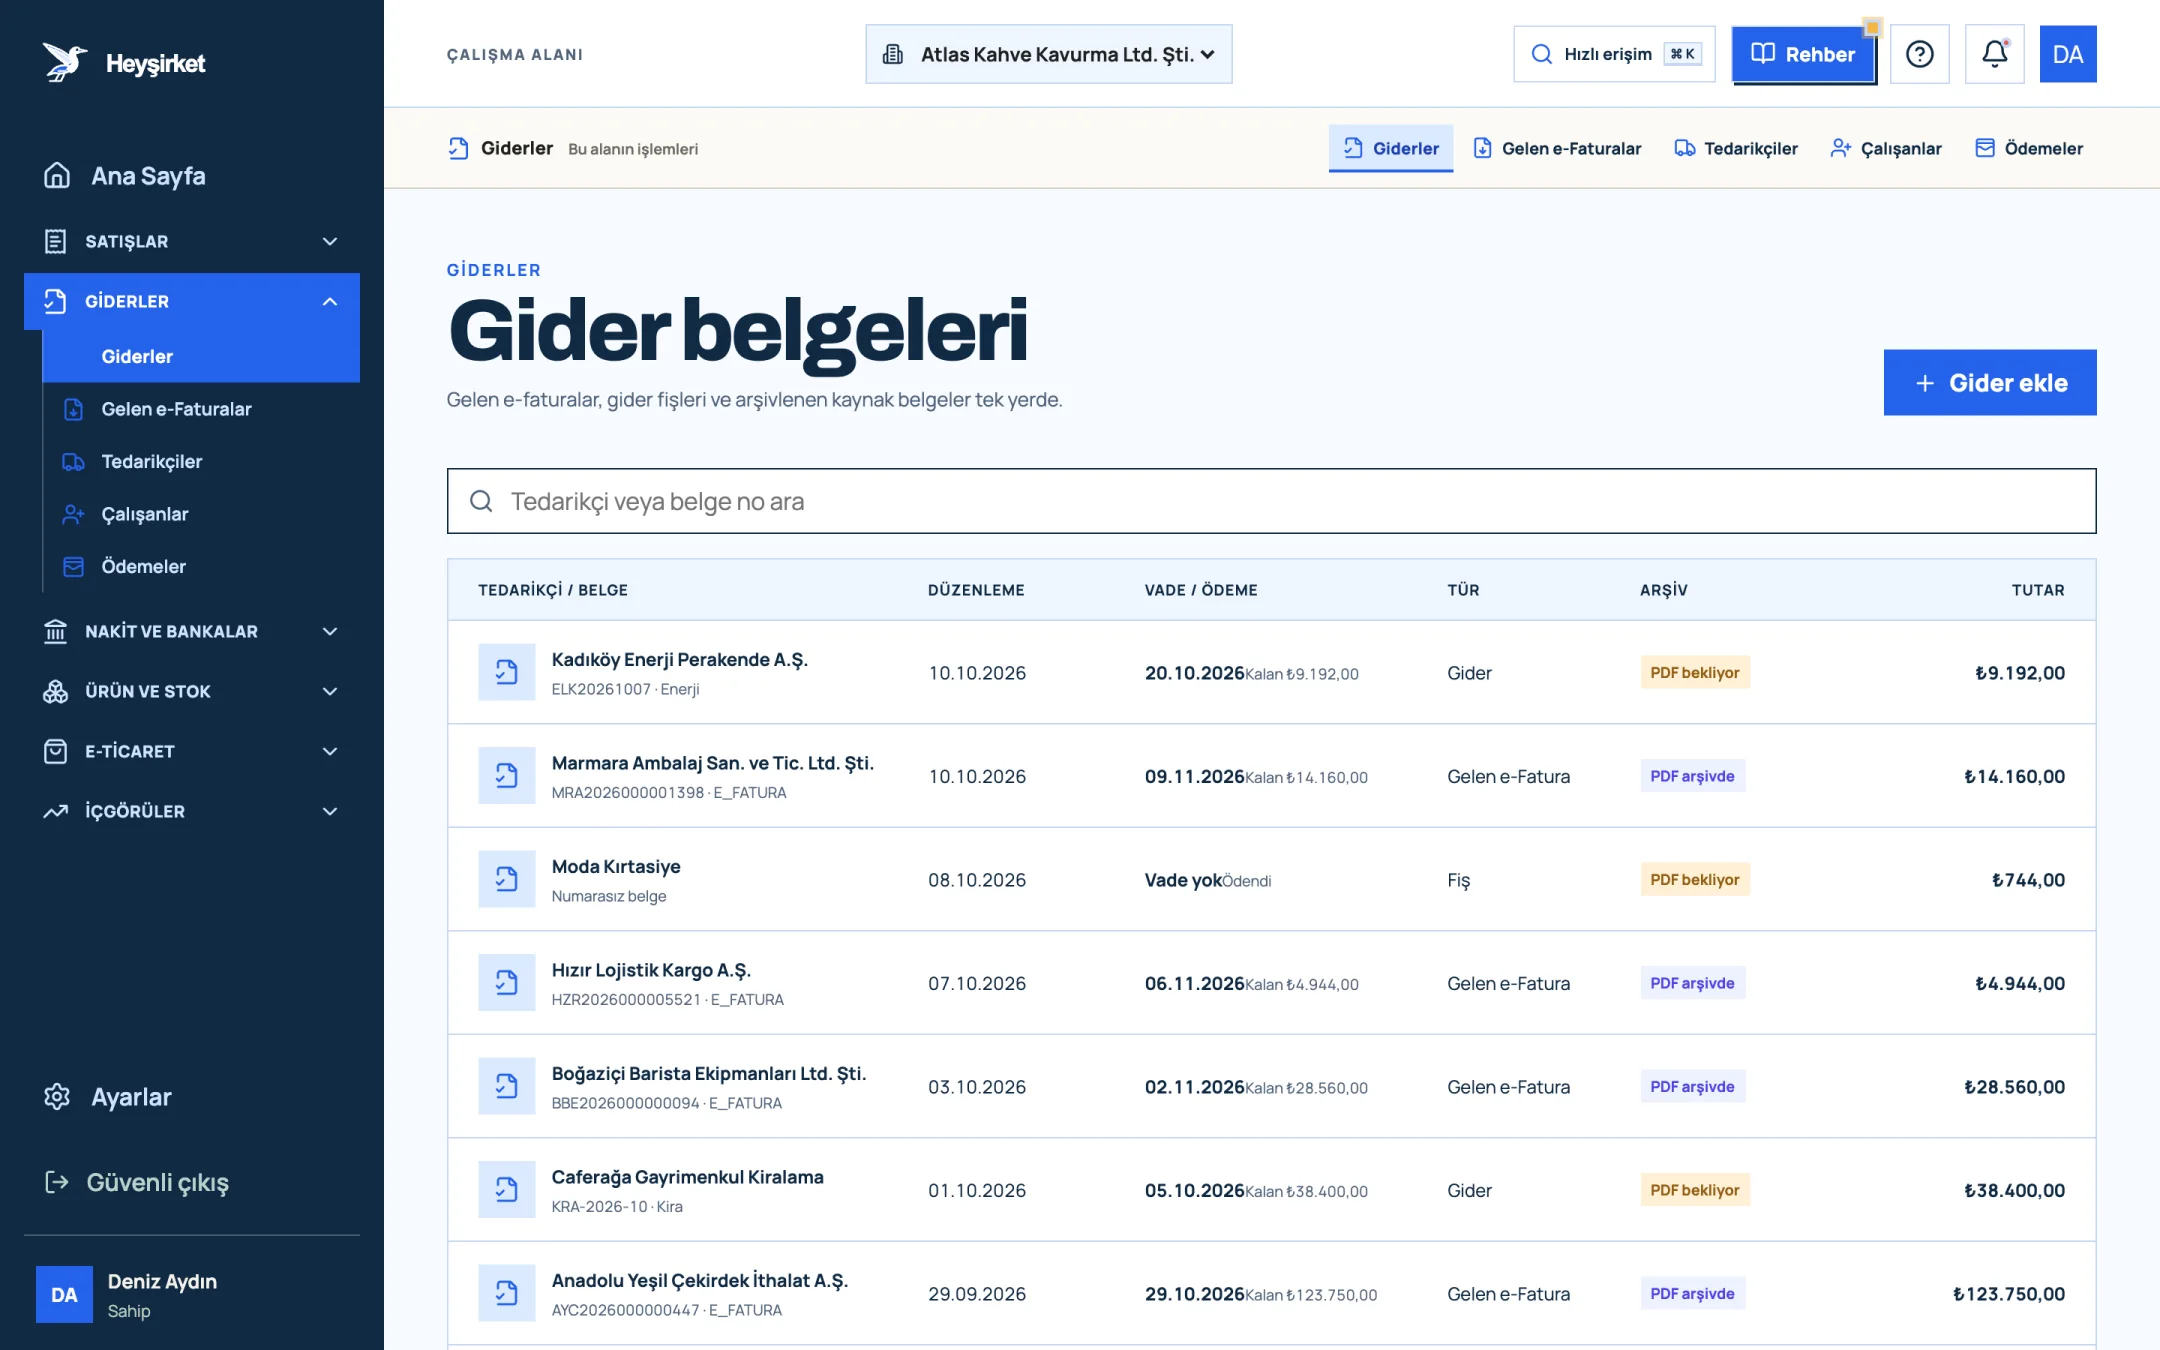
- 1. Gider ekle düğmesi
- 2. Vade ve kalan ödeme
- 3. Belge türü (Gider, Gelen e-Fatura, Fiş)
- 4. Gider belgesi satırı
Bu ay maliyet tablonuz için yapın
- En çok satan üç ürününüz için birim maliyeti bu yazıdaki dört satırla hesaplayın.
- Fire oranını bir hafta boyunca tartarak ölçün.
- Genel üretim giderlerini yönetim giderlerinden ayırın ve normal kapasiteye bölün.
- Direkt işçiliğe yalnızca üretimde çalışanların işverene toplam maliyetini yazın.
- Fiyat listenizdeki indirim sonrası fiyatların hedef marjın altında kalmadığını kontrol edin.
- Hammadde fiyatı veya kur yüzde 5'ten fazla değiştiğinde tabloyu yeniden çalıştırın.
Birim maliyete kargo ve satış komisyonu dahil edilir mi?
Üretim maliyetine dahil edilmez; bunlar satış ve dağıtım giderleridir. Ancak fiyat kararı verirken ürün başına düşen kargo ve komisyonu ayrıca hesaba katmanız gerekir. Pazaryerinde satıyorsanız komisyon çoğu zaman en büyük ikinci kalemdir.
Fire oranı ne kadar olmalı?
Tek bir doğru oran yoktur; ürüne, makineye ve sürece göre değişir. Kahve kavurmada ağırlık kaybı genellikle yüzde 15 ile 20 arasındadır. Kendi oranınızı terazide ölçün ve her ay bir partiyle kontrol edin.
Genel giderleri hangi anahtarla dağıtmalıyım?
Giderin gerçek nedenine en yakın ölçüyü seçin. Tek ürün grubu üreten bir atölyede kilogram yeterlidir. Farklı süre makine kullanan ürünlerde makine saati, emek yoğun ürünlerde işçilik saati daha doğru sonuç verir.
Heyşirket birim maliyeti otomatik hesaplıyor mu?
Hayır. Heyşirket'te ürün kartında reçete veya maliyet alanı yoktur. Satın alma siparişlerindeki Birim maliyet, kategorili gider kayıtları ve çalışan maliyetleri, maliyet tablonuzu besleyen veriyi düzenli tutar; hesabın kendisini bir tablo üzerinde yaparsınız.
Maliyet hesabını ne sıklıkla güncellemeliyim?
En az üç ayda bir, ayrıca ana hammadde fiyatı veya kur belirgin şekilde değiştiğinde. Enflasyonun yüksek olduğu dönemlerde aylık güncelleme, fiyat listelerinin geride kalmasını önler.
Hammadde maliyetlerinizi kayda alın Bir sonraki çekirdek alımınızı Satın alma siparişi ile girin; her kalemin Birim maliyet bilgisi maliyet tablonuzun ilk satırı olsun. Satın almayı aç
Yazar: Heyşirket Editör Ekibi