Vergi · 14 dk okuma · Güncellendi:
Vergi incelemesine hazırlık: yoklama, inceleme ve 15 günlük ibraz süresi
Vergi incelemesi yazısı geldiğinde hazırlanmaya başlamak için çok geçtir; ama paniğe kapılmak için de bir neden yoktur. Belgesi düzenli bir işletme için inceleme, kayıtlarının doğru olduğunu kanıtlama fırsatıdır.
Kısaca
- Yoklama, vergi idaresinin işletmenin fiilen faaliyette olup olmadığını ve mükellefiyet bilgilerini yerinde tespit etmesidir; vergi incelemesi ise ödenmesi gereken verginin doğruluğunu defter ve belgeler üzerinden araştırıp tespit etmektir.
- Defter ve belgeler VUK 253. madde gereği ait oldukları yılı izleyen yıldan başlayarak 5 yıl, Türk Ticaret Kanunu 82. madde gereği ise 10 yıl saklanmalıdır.
- Defter ve belgelerin ibrazı için mükellefe en az 15 günlük süre verilir; tam incelemeler kural olarak en fazla 1 yıl, diğer incelemeler en fazla 6 ay içinde bitirilir ve gerekirse 6 aya kadar ek süre verilebilir.
- En sık bulgular belgesiz veya işletmeyle ilgisiz giderler, kasa ve ortaklar cari hesabındaki şişkin bakiyeler, stok farkları ve gerçekliği kanıtlanamayan alışlardır.
- İncelemeye hazırlığın özü, her satış ve alışın faturası, ödeme kaydı ve sevk belgesiyle birbirini doğrulamasıdır.
Bir salı sabahı Atlas Kahve'ye bir tebligat geldi: “2024 hesap dönemine ait defter ve belgelerinizi 15 gün içinde ibraz ediniz.” Deniz Hanım'ın ilk tepkisi, iki yıl önceki fişlerin nerede olduğunu hatırlamaya çalışmak oldu.
İyi haber şuydu: Faturaların hepsi elektronikti, tahsilatlar kayıtlıydı, tedarikçi faturaları arşivdeydi. Kötü haber ise kasa hesabında yıllardır taşınan, kimsenin açıklayamadığı bir bakiyeydi.
Bu yazıda yoklama ile inceleme arasındaki farkı, hangi belgelerin istendiğini, saklama sürelerini ve müfettişlerin en sık bulgu çıkardığı hesapları anlatıyoruz. Yazının sonunda, bugünden kurabileceğiniz bir hazırlık listesi var.
Bölüm 1 · Kavramlar Yoklama ile vergi incelemesi arasındaki fark nedir?
Yoklama, vergi idaresinin mükellefi ve mükellefiyetle ilgili maddi olayları, kayıtları ve konuları yerinde araştırıp tespit etmesidir (VUK 127). Vergi incelemesi ise ödenmesi gereken vergilerin doğruluğunu araştırmak, tespit etmek ve sağlamak amacıyla defter ve belgelerin incelenmesidir (VUK 134).
| Yoklama | Vergi incelemesi | |
|---|---|---|
| Amaç | Faaliyet gerçekten var mı, adres ve bilgiler doğru mu? | Beyan edilen vergi doğru mu? |
| Kim yapar? | Vergi dairesi yoklama memurları, gelir uzmanları | Vergi müfettişleri (VDK), yetkili vergi dairesi personeli |
| Nerede? | İşyerinde, çoğunlukla habersiz | Kural olarak işyerinde; zorunlu hâllerde dairede |
| Süre | Genellikle aynı gün, tutanakla biter | Tam incelemede en fazla 1 yıl, diğerlerinde 6 ay; gerekirse 6 ay ek süre |
| Sonuç | Yoklama fişi (tutanak) | Vergi inceleme raporu; gerekirse tarhiyat ve ceza |
Yoklama bir fotoğraf çekmeye, inceleme ise film izlemeye benzer. Yoklamada “Bugün burada ne var?” sorusu sorulur; incelemede ise “Geçmiş yıllarda beyan ettiğiniz rakamlar doğru muydu?”
Peki bir işletme neden incelemeye seçilir? Cevap artık çoğunlukla bir insanın değil, bir algoritmanın masasında veriliyor.
Bölüm 2 · Risk Bir işletme neden vergi incelemesine seçilir?
Vergi incelemesine seçilme, çoğunlukla risk analizi sonucunda belirlenir. e-Fatura ve e-Arşiv verileri, banka hareketleri ve beyannameler birlikte değerlendirilir; olağandışı görünen işletmeler incelemeye ya da önce izaha davete yönlendirilebilir.
- Uzun süreli devreden KDV: Sektör ortalamasının çok üzerinde, yıllarca devreden KDV.
- KDV iade talebi: İhracat veya indirimli orana bağlı iade başvuruları kural olarak kontrol veya incelemeye konu olur.
- Riskli tedarikçi: Sahte belge düzenleme riski taşıyan bir firmadan alış yapmış olmak.
- Sektörle uyumsuz kârlılık: Benzer işletmelere göre çok düşük kâr veya sürekli zarar beyanı.
- Şişkin bakiyeler: Kasa, ortaklardan alacaklar veya stok hesabında yaşayan işletmeyle uyuşmayan büyük tutarlar.
- İhbar: Bir çalışanın, müşterinin veya rakibin vergi idaresine bildirimi.
KURGAN nedir, sizi neden ilgilendirir?
KURGAN (Kuruluş Gözetimli Analiz), Vergi Denetim Kurulu'nun sahte belgeyle mücadele için geliştirdiği ve 1 Ekim 2025'te mükellef rehberiyle kamuoyuna duyurduğu risk analiz sistemidir. Alış-satış kayıtlarını, ödeme ve sevkiyat izlerini işlem bazında değerlendirir. Bir işleme risk puanı verilmesi sizi sahte belge kullanıcısı yapmaz; ama o alışın gerçekliğini belgelemeniz istenebilir.
Burada önemli bir fırsat penceresi var: “izaha davet”. İnceleme başlamadan önce idare, şüpheli gördüğü bir konuyu size sorabilir.
İzaha davet ve pişmanlık: incelemeden önceki iki kapı
İzaha davet (VUK 370), vergi idaresinin vergi ziyaı şüphesi taşıyan bir konuyu inceleme öncesinde mükelleften açıklamasını istemesidir; süresinde yeterli açıklama yapılırsa inceleme gerekmeyebilir. Pişmanlık (VUK 371) ise mükellefin, idare durumu fark etmeden önce hatasını kendiliğinden düzeltip cezadan kurtulmasıdır. İnceleme başladıktan sonra pişmanlık kapısı o konu için kapanır.
Bölüm 3 · İbraz Vergi incelemesinde hangi belgeler istenir?
Vergi incelemesinde, incelenen döneme ait yasal defterler ile bu defterlere kaydedilen işlemleri kanıtlayan tüm belgeler istenir. İbraz için yazılı olarak en az 15 günlük süre verilir; bu süre içinde defter ve belgeleri ibraz etmemek, ciddi sonuçlar doğurabilir.
| Belge grubu | Örnekler | Kimden / nereden? |
|---|---|---|
| Yasal defterler | e-Defter beratları, yevmiye ve kebir, envanter defteri | Mali müşavir |
| Satış belgeleri | e-Fatura, e-Arşiv, iade faturaları, irsaliyeler | e-belge sağlayıcısı, ön muhasebe kayıtlarınız |
| Alış ve gider belgeleri | Gelen e-Faturalar, fişler, serbest meslek makbuzları | Gider arşiviniz |
| Banka ve kasa | Banka ekstreleri, POS raporları, kasa hareketleri | Bankalar, ön muhasebe |
| Cari hesaplar | Müşteri ve tedarikçi ekstreleri, mutabakat yazıları | Ön muhasebe, karşı taraf |
| Personel | Bordrolar, SGK bildirgeleri, iş sözleşmeleri | Mali müşavir, insan kaynakları |
| Sözleşmeler | Kira, distribütörlük, kredi sözleşmeleri | Şirket arşivi |
| Stok | Sayım tutanakları, depo hareketleri, maliyet hesapları | Depo kayıtları |
Bu listedeki satış, gider, kasa ve cari kalemleri ön muhasebe kayıtlarınızdan gelir. Bunları inceleme yazısı geldikten sonra değil, her ay düzenli tutmanın neden kritik olduğunu şimdi görelim.
Bölüm 4 · Arşiv Defter ve belgeler kaç yıl saklanmalı?
Vergi Usul Kanunu'nun 253. maddesine göre defter ve belgeler, ait oldukları yılı izleyen takvim yılından başlayarak 5 yıl saklanır. Türk Ticaret Kanunu'nun 82. maddesi ise ticari defter ve belgeler için 10 yıllık saklama süresi öngörür. Şirketler için pratik kural, 10 yılı esas almaktır.
| Belgelerin ait olduğu yıl | 2024 |
|---|---|
| Saklama süresinin başlangıcı (izleyen yıl) | 1 Ocak 2025 |
| VUK 253'e göre (5 yıl) | 31 Aralık 2029 |
| Vergi zamanaşımı da aynı mantıkla | 31 Aralık 2029 |
| TTK 82'ye göre güvenli saklama (10 yıl) | 31 Aralık 2034 |
Geçmiş yıl zararını sonraki yıllarda mahsup ediyorsanız, zararın doğduğu yılın belgelerine mahsup yılının zamanaşımı boyunca ihtiyaç duyabilirsiniz. Bu yüzden zarar yıllarının belgelerini daha uzun saklamak gerekebilir.
Elektronik belgeler de aynı sürelere tabidir. e-Fatura ve e-Arşiv faturalarınız, e-belge sağlayıcınız ve GİB sistemlerinde bulunur; ama gerekirse bunları sizin de bir arada ve hızlı bulabilmeniz gerekir. Heyşirket'te gider belgeleri listesindeki ARŞİV sütunu bunun için iyi bir kontrol noktasıdır.
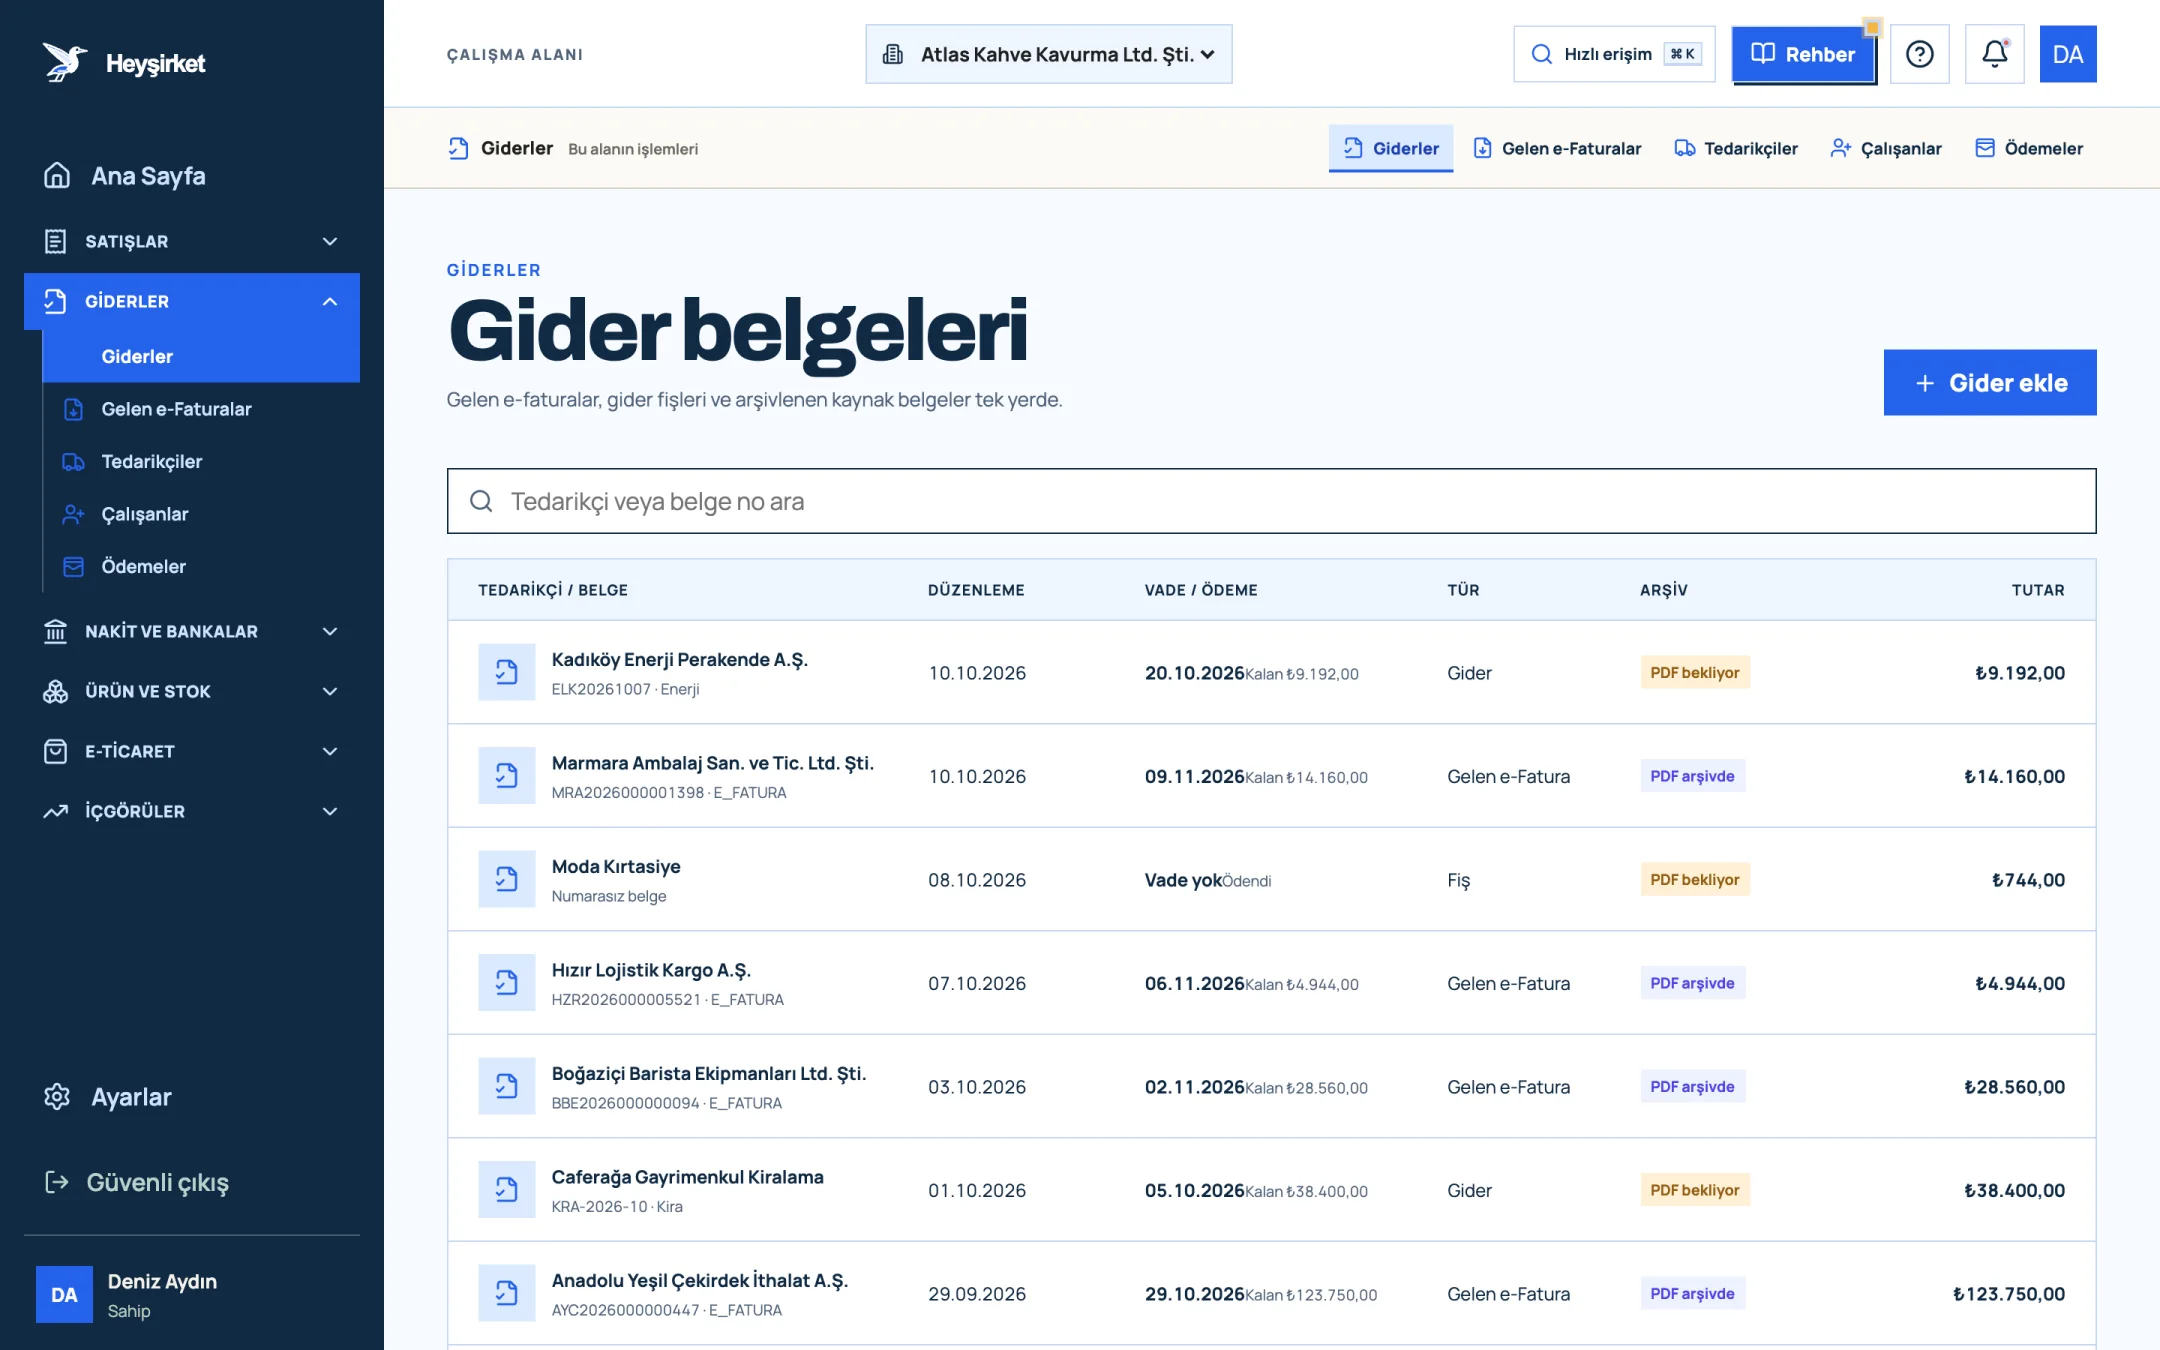
- 1. Gider ekle düğmesi
- 2. Vade ve kalan ödeme
- 3. Belge türü (Gider, Gelen e-Fatura, Fiş)
- 4. Gider belgesi satırı
Bölüm 5 · Bulgular Vergi incelemelerinde en sık hangi bulgular çıkar?
Vergi incelemelerindeki bulguların büyük bölümü karmaşık planlardan değil, günlük kayıt alışkanlıklarından doğar. Aşağıdaki tablo, KOBİ incelemelerinde en sık rastlanan konuları ve önleme yollarını özetler.
| Bulgu | Neden sorun? | Nasıl önlenir? |
|---|---|---|
| Şişkin kasa bakiyesi | Fiili kasada olmayan para, örtülü kazanç veya kayıt dışı harcama şüphesi doğurur | Kasa hesabını her ay fiili sayımla eşleyin |
| Ortaklara borç / ortaklardan alacak | Ortağa kullandırılan paraya adat (faiz) hesaplanması gerekebilir | Ortak çekimlerini kayıt altına alın, mali müşavirle değerlendirin |
| İşletmeyle ilgisiz giderler | Gider ve KDV indirimi reddedilir | Kişisel harcamaları şirket kartından ayırın |
| Gerçekliği kanıtlanamayan alışlar | Sahte veya muhteviyatı itibarıyla yanıltıcı belge iddiası | Fatura + irsaliye + banka ödemesini birlikte saklayın |
| Stok farkları | Kayıtlı stok ile fiili stok uyuşmazlığı, kayıt dışı satış şüphesi | Dönem sonlarında sayım yapın ve farkları belgeleyin |
| Gecikmeli kesilen faturalar | Fatura düzenleme süresinin aşılması özel usulsüzlük cezası doğurur | Teslimden sonra yasal süre içinde fatura kesin |
| Cari hesap uyuşmazlıkları | Müşteri ve tedarikçi kayıtlarının karşı tarafla tutmaması | Yılda en az bir kez mutabakat yapın |
Bu listenin ortak noktası basit: her işlemin birden fazla belgeyle birbirini doğrulaması. Bir satış faturası, bir tahsilat kaydı ve gerekiyorsa bir sevk belgesiyle eşleştiğinde, müfettişin sorusu kısa sürer.
- Teklif / sipariş — Ne, kaça, kime?
- Sevk belgesi — Mal gerçekten çıktı
- Fatura — Yasal süre içinde
- Tahsilat — Banka veya kasa izi
- Cari ekstre — Bakiye karşı tarafla aynı
Heyşirket'te bu zincirin halkaları aynı yerde tutulur. Bir müşterinin cari ekstresi, faturaları ve tahsilatları tarih sırasıyla yan yana getirir; incelemede istenen “bu müşteriyle yıl boyu ne yaşandı?” sorusunun cevabı tek ekrandadır.
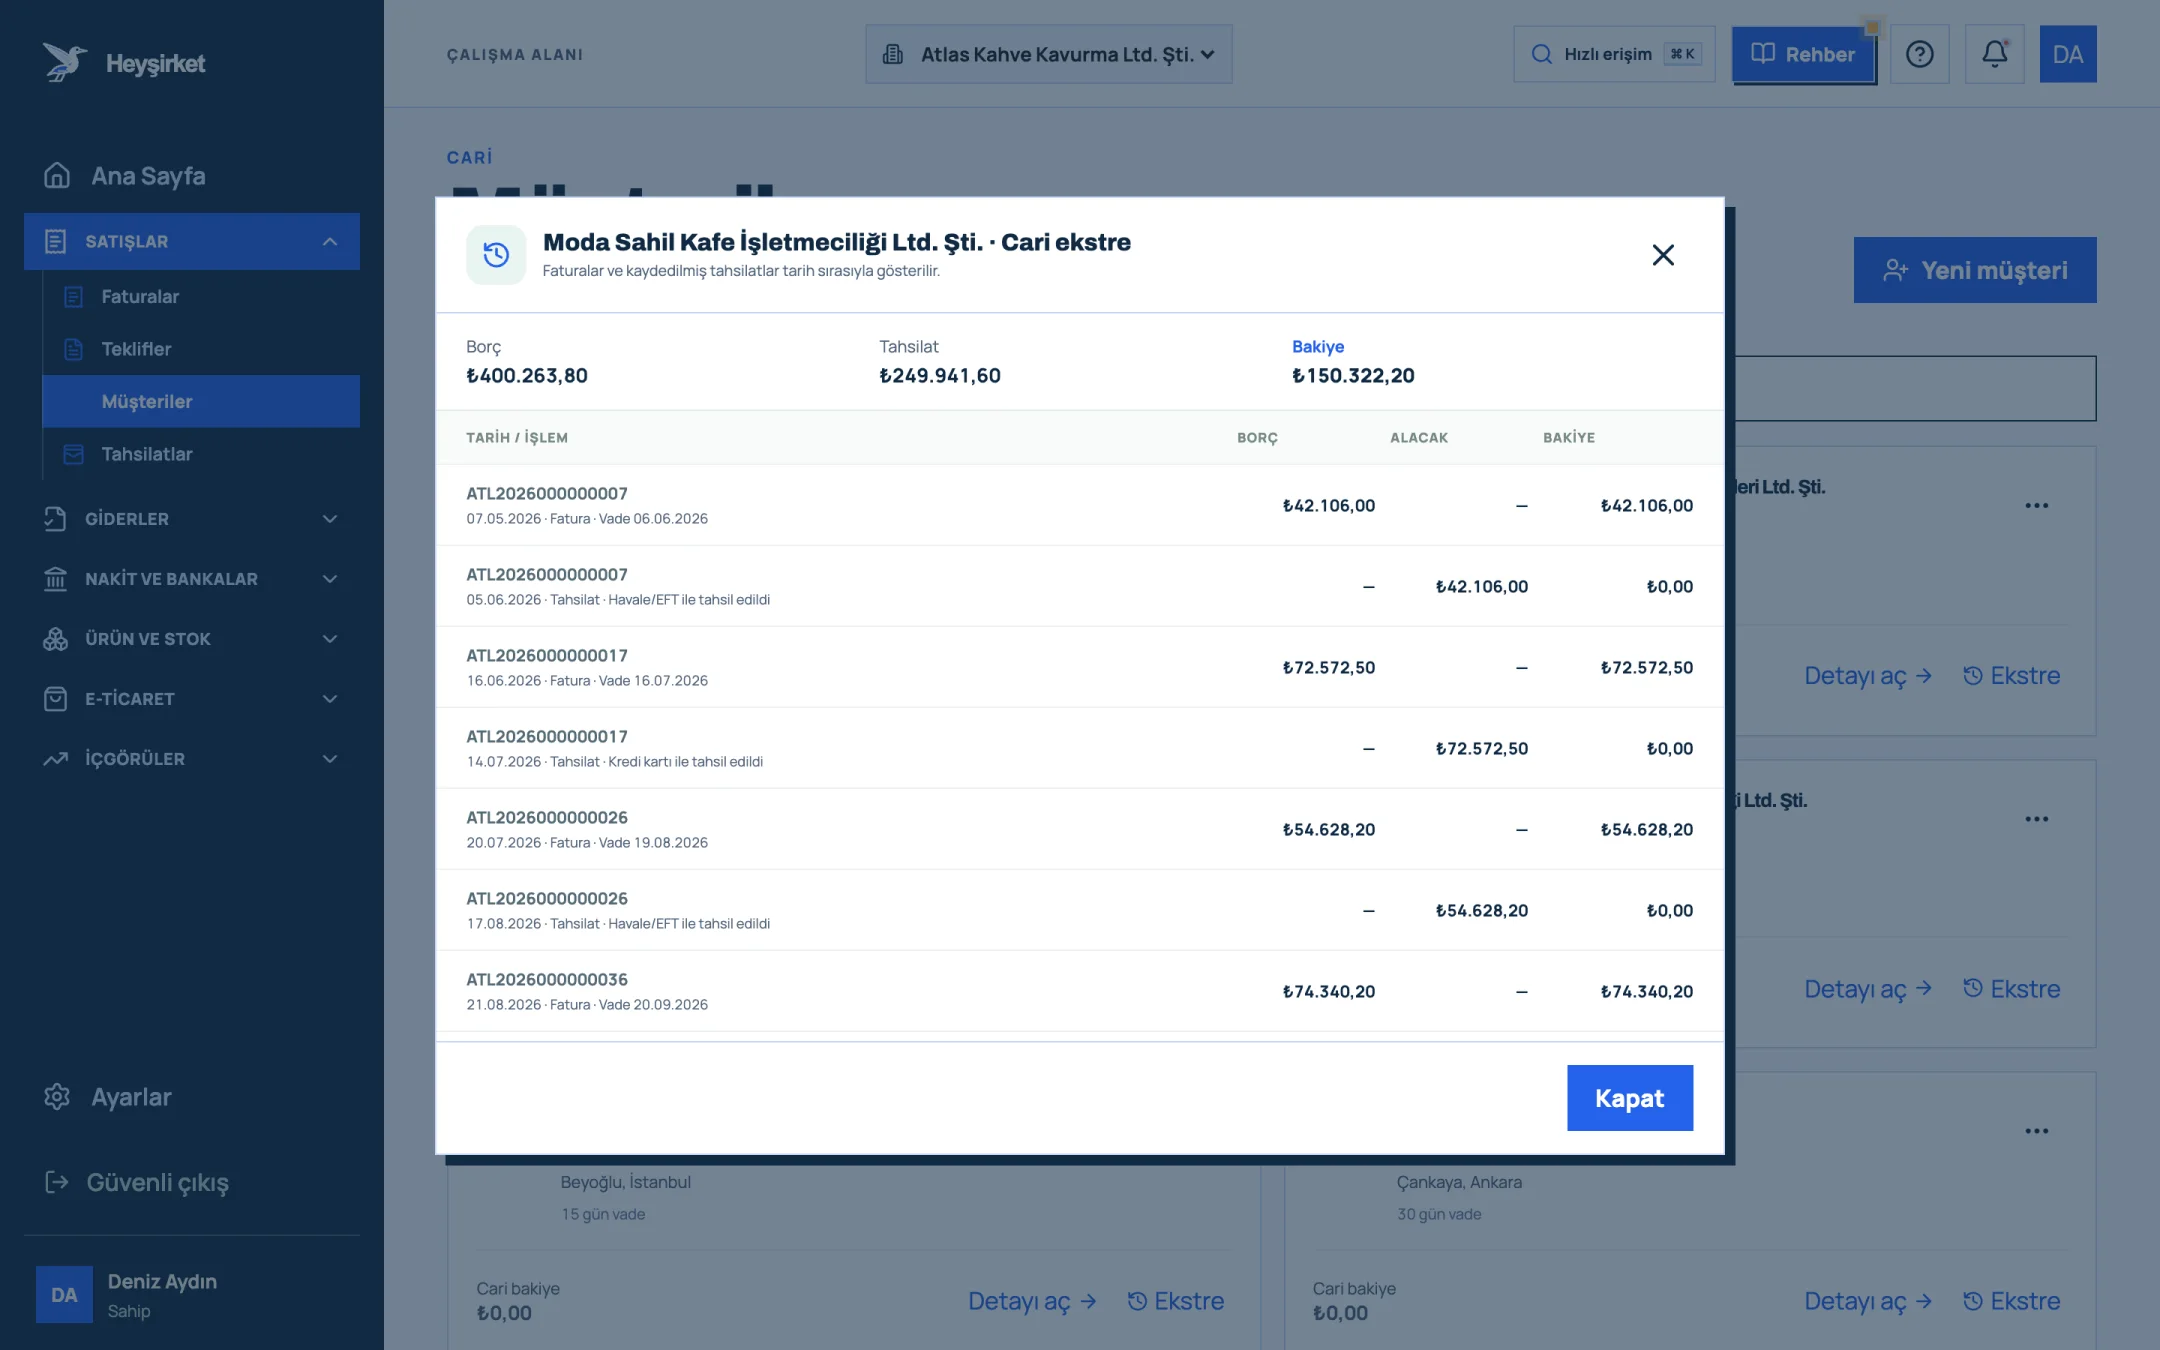
- 1. Cari ekstre penceresi
- 2. Ekstre hareketleri ve bakiye
Mutabakatı nasıl yapacağınızı cari hesap mutabakatı yazısında, giderleri incelemeye dayanıklı biçimde nasıl belgeleyeceğinizi gider yönetimi ve belge düzeni yazısında ayrıntılı anlattık.
Bölüm 6 · İnceleme günü İnceleme başladığında nasıl davranmalısınız?
İnceleme sürecinde doğru tutum; sakin, işbirliğine açık ve her açıklamayı belgeye dayandıran bir tutumdur. Müfettişin işi beyanın doğruluğunu tespit etmektir; sizin işiniz ise bunu belgelerle göstermek.
İnceleme yazısı geldiğinde ilk 15 gün
Mali müşavirinizi aynı gün arayın
Yazıyı, istenen dönemleri ve belge listesini mali müşavirinizle paylaşın. Müfettişle iletişimi kimin yürüteceğine birlikte karar verin. Mali müşaviriniz Heyşirket'te ekibinizdeyse kayıtlara doğrudan erişebilir.
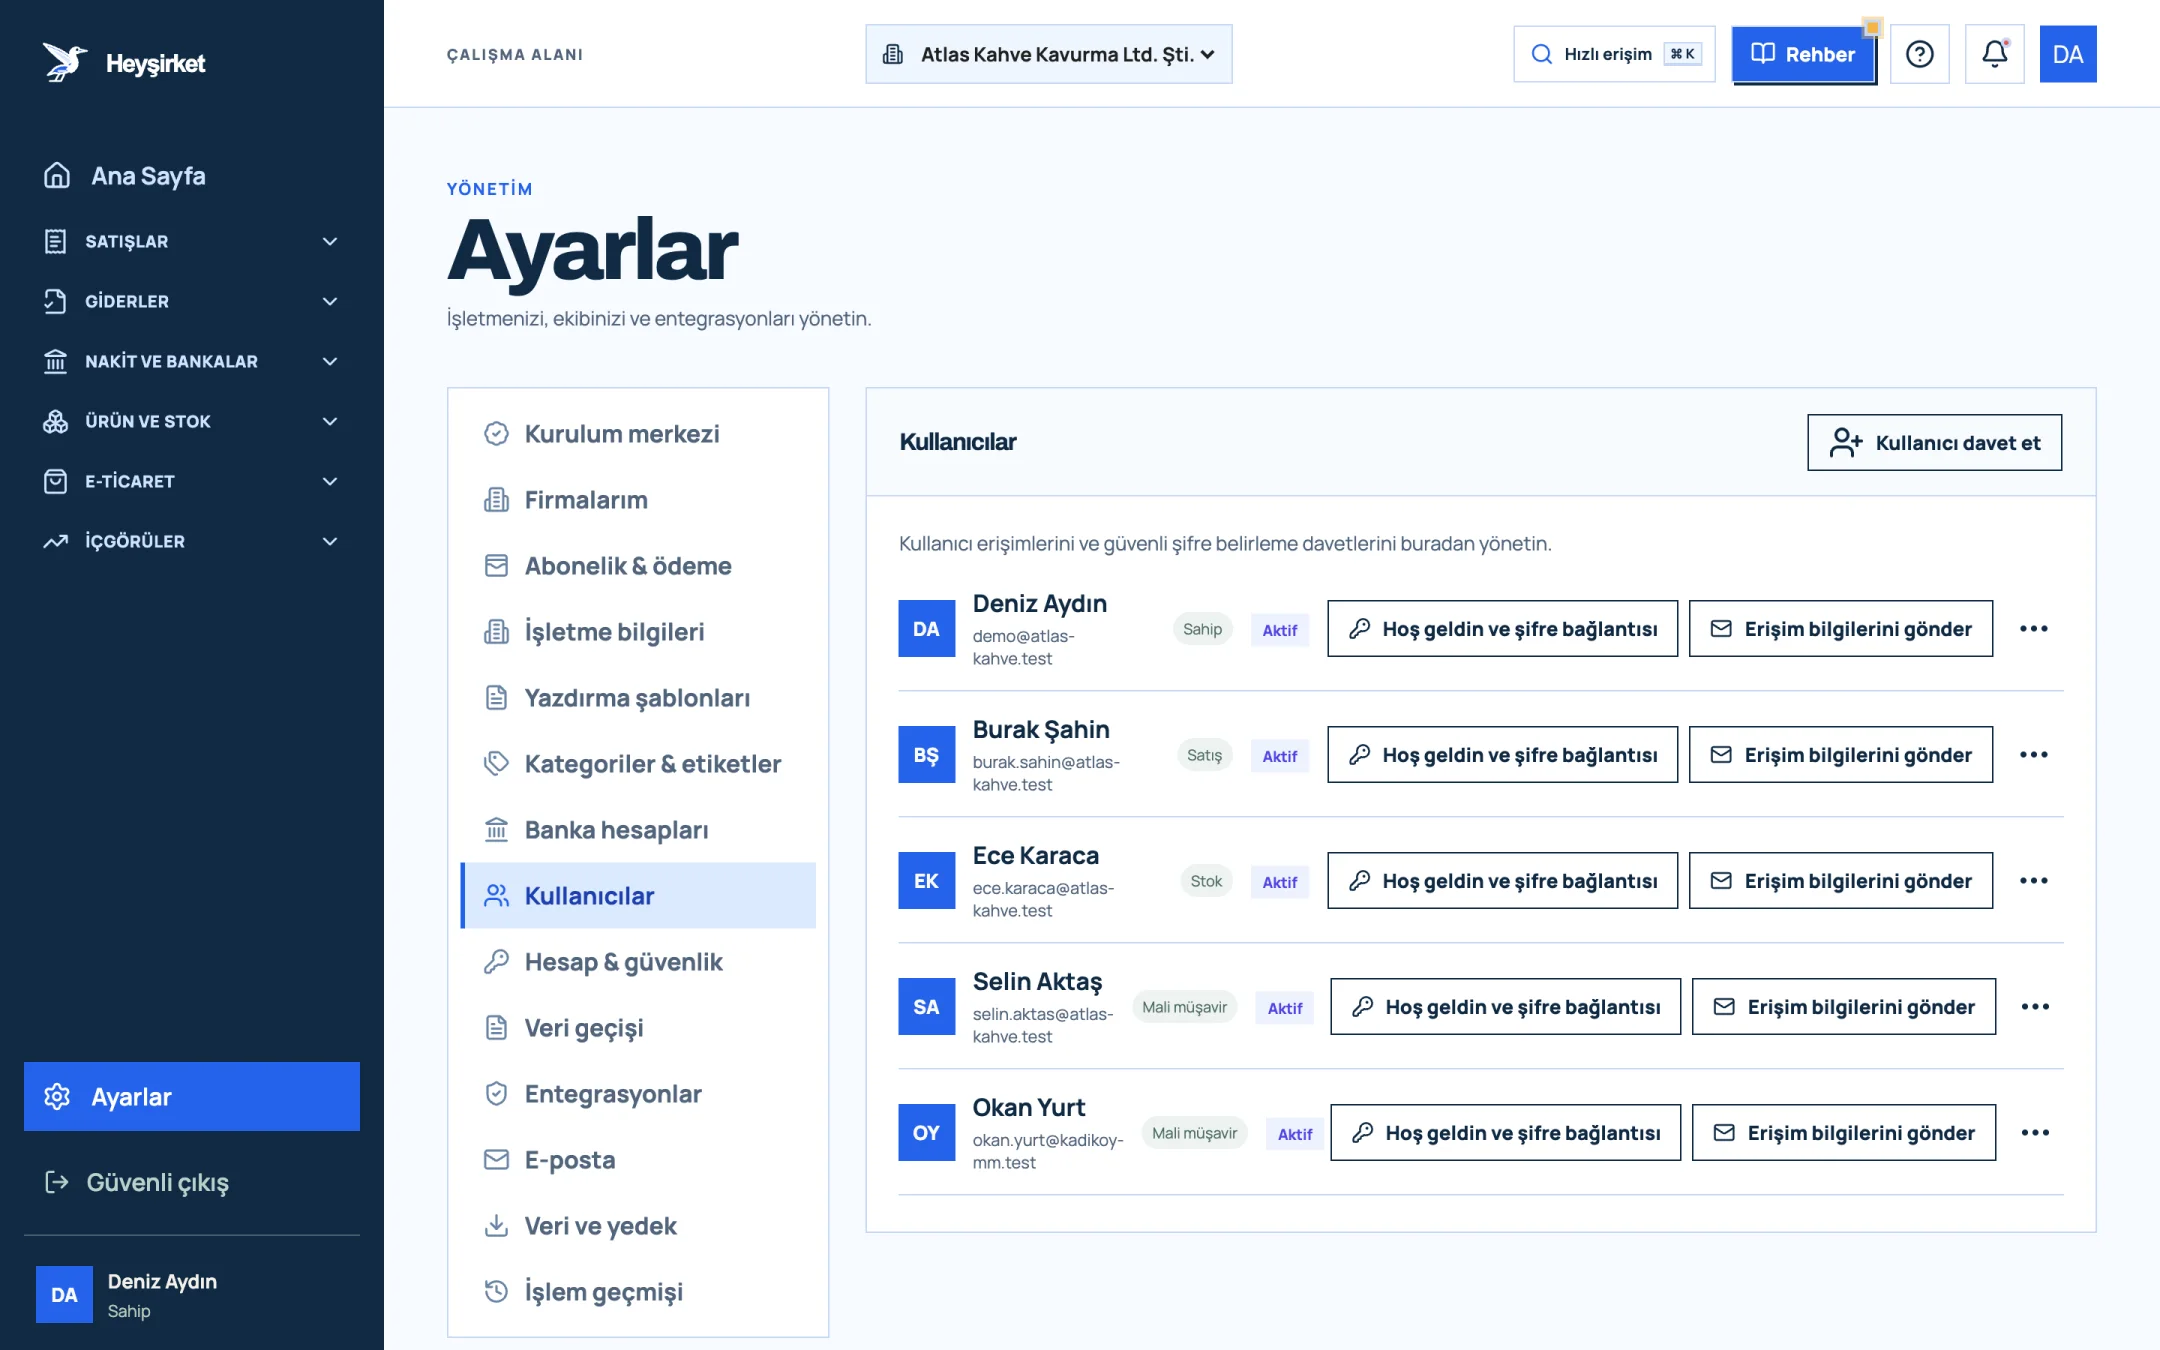
Mali müşavirinizi aynı gün arayın - 1. Kullanıcı davet et
- 2. Kullanıcı rolü (Sahip, Satış, Stok, Mali müşavir)
- 3. Erişim bilgilerini gönder
Satış belgelerini dönem dönem çıkarın
Faturalar ekranında tarih filtresi Tüm tarihler seçiliyken CSV indir ile listeyi alın ve incelenen döneme ait satırları tablo programında ayırın. İptal ve iade faturalarını ayrıca işaretleyin.
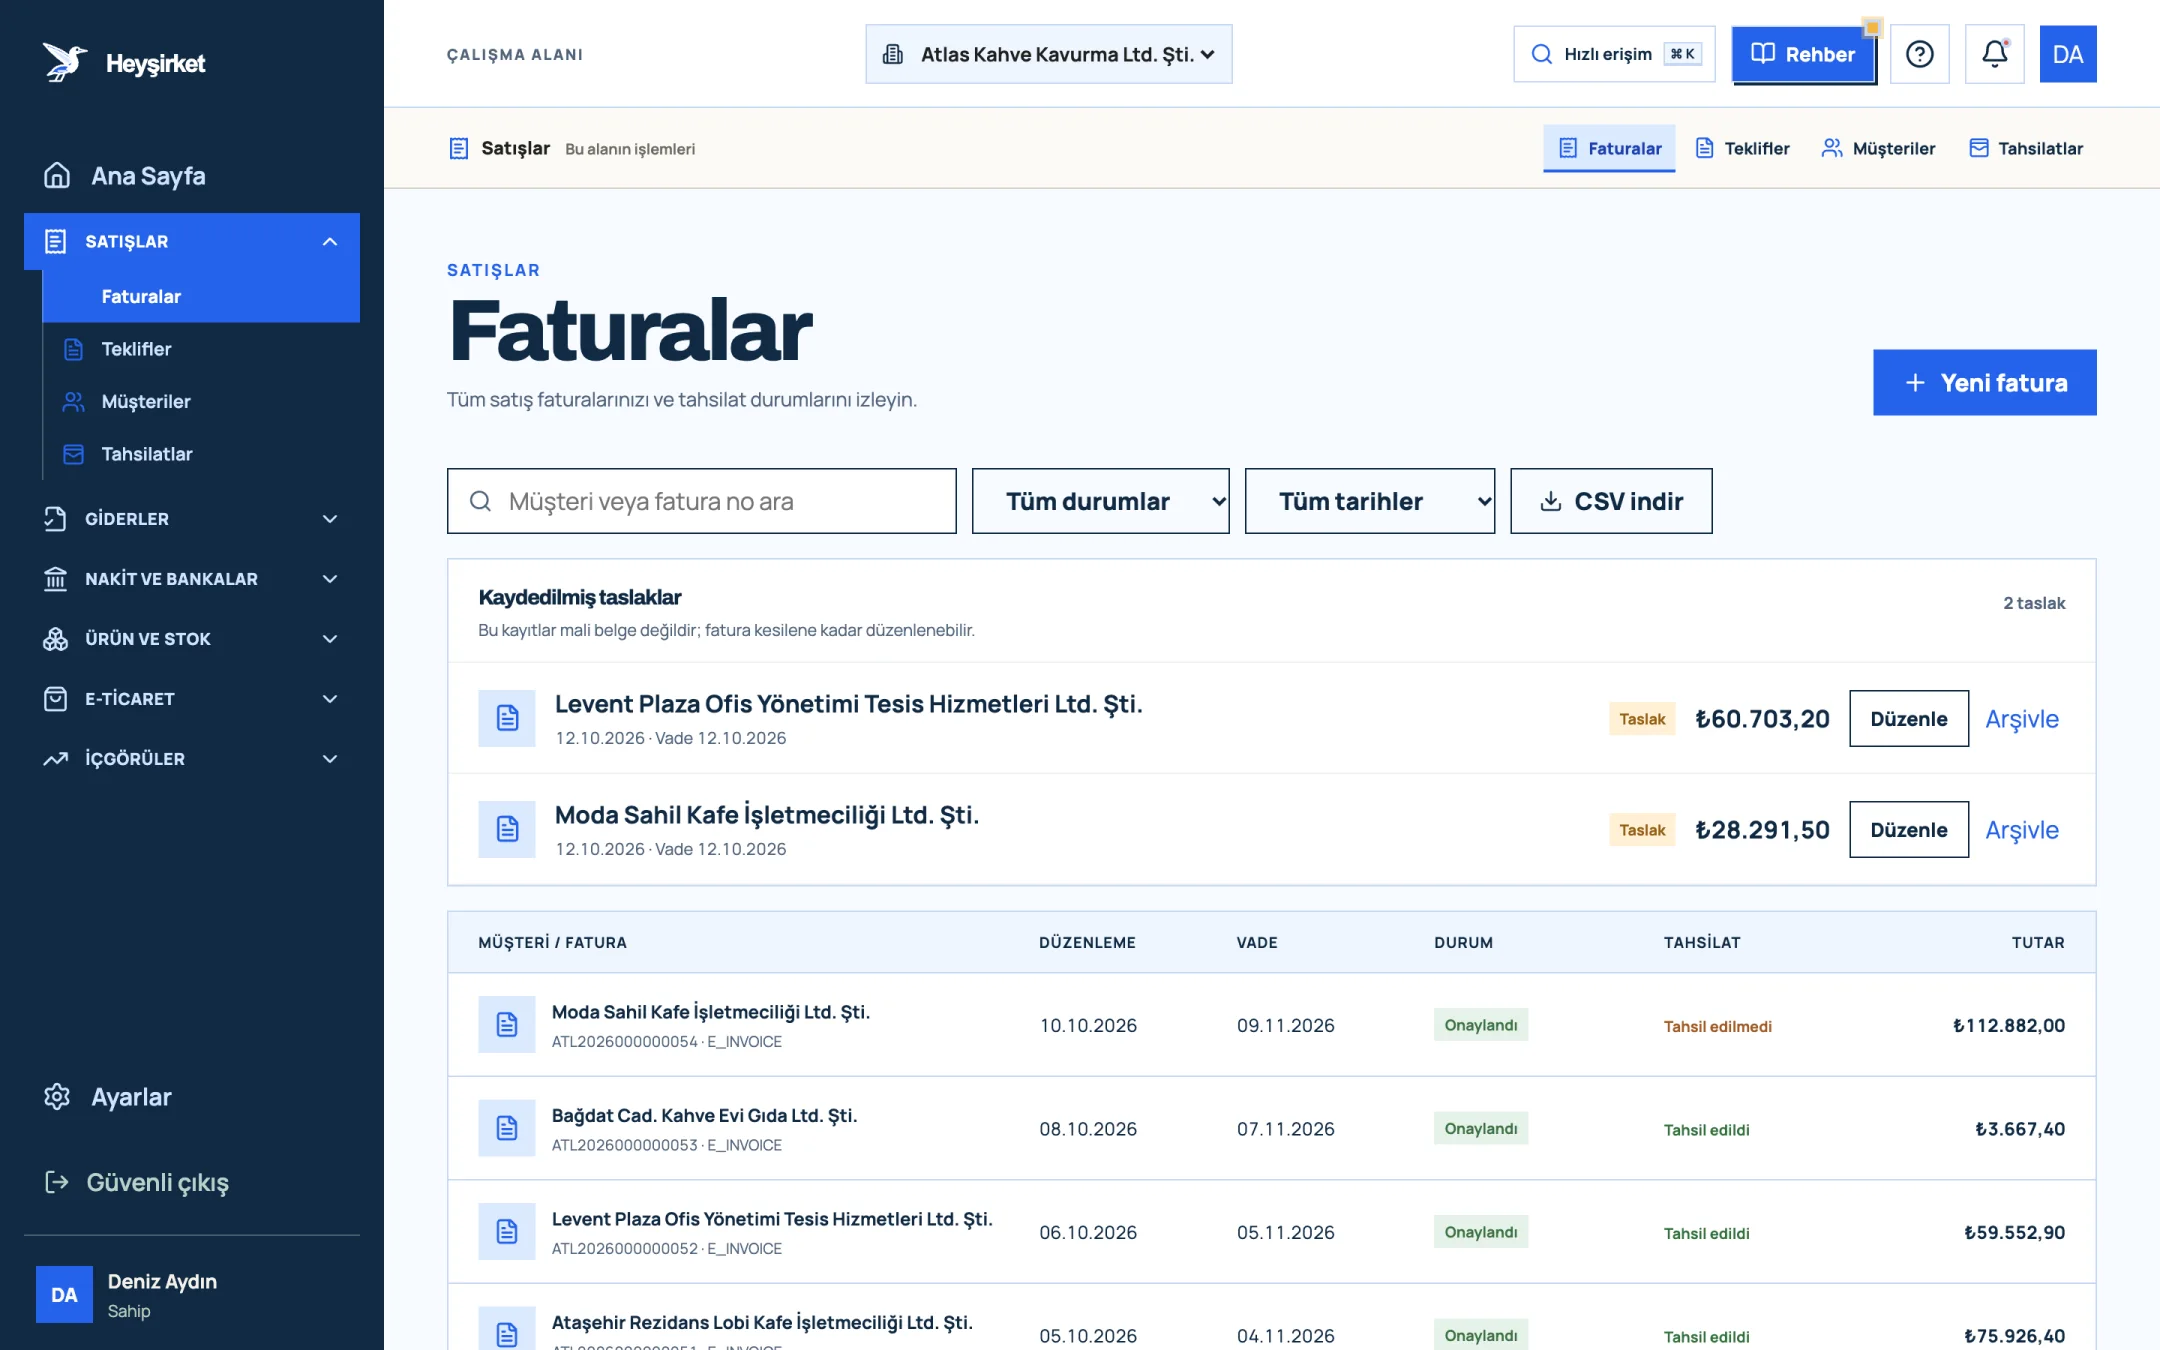
Satış belgelerini dönem dönem çıkarın - 1. Yeni fatura düğmesi
- 2. Arama ve filtreler
- 3. Tahsilat durumu sütunu
- 4. Kaydedilmiş fatura taslağı
Gider belgelerinin arşivini kontrol edin
Giderler ekranında ARŞİV sütununda “PDF bekliyor” görünen belgeleri tek tek bulun; kâğıt asıllarını klasörden çıkarıp eşleştirin.
Gider belgelerinin arşivini kontrol edin - 1. Gider ekle düğmesi
- 2. Vade ve kalan ödeme
- 3. Belge türü (Gider, Gelen e-Fatura, Fiş)
- 4. Gider belgesi satırı
Kasa ve banka bakiyelerini doğrulayın
Kasa ve bankalar ekranındaki hesap bakiyelerini banka ekstreleri ve fiili kasa sayımıyla karşılaştırın; açıklanamayan farkları not edin ve mali müşavirle konuşun.
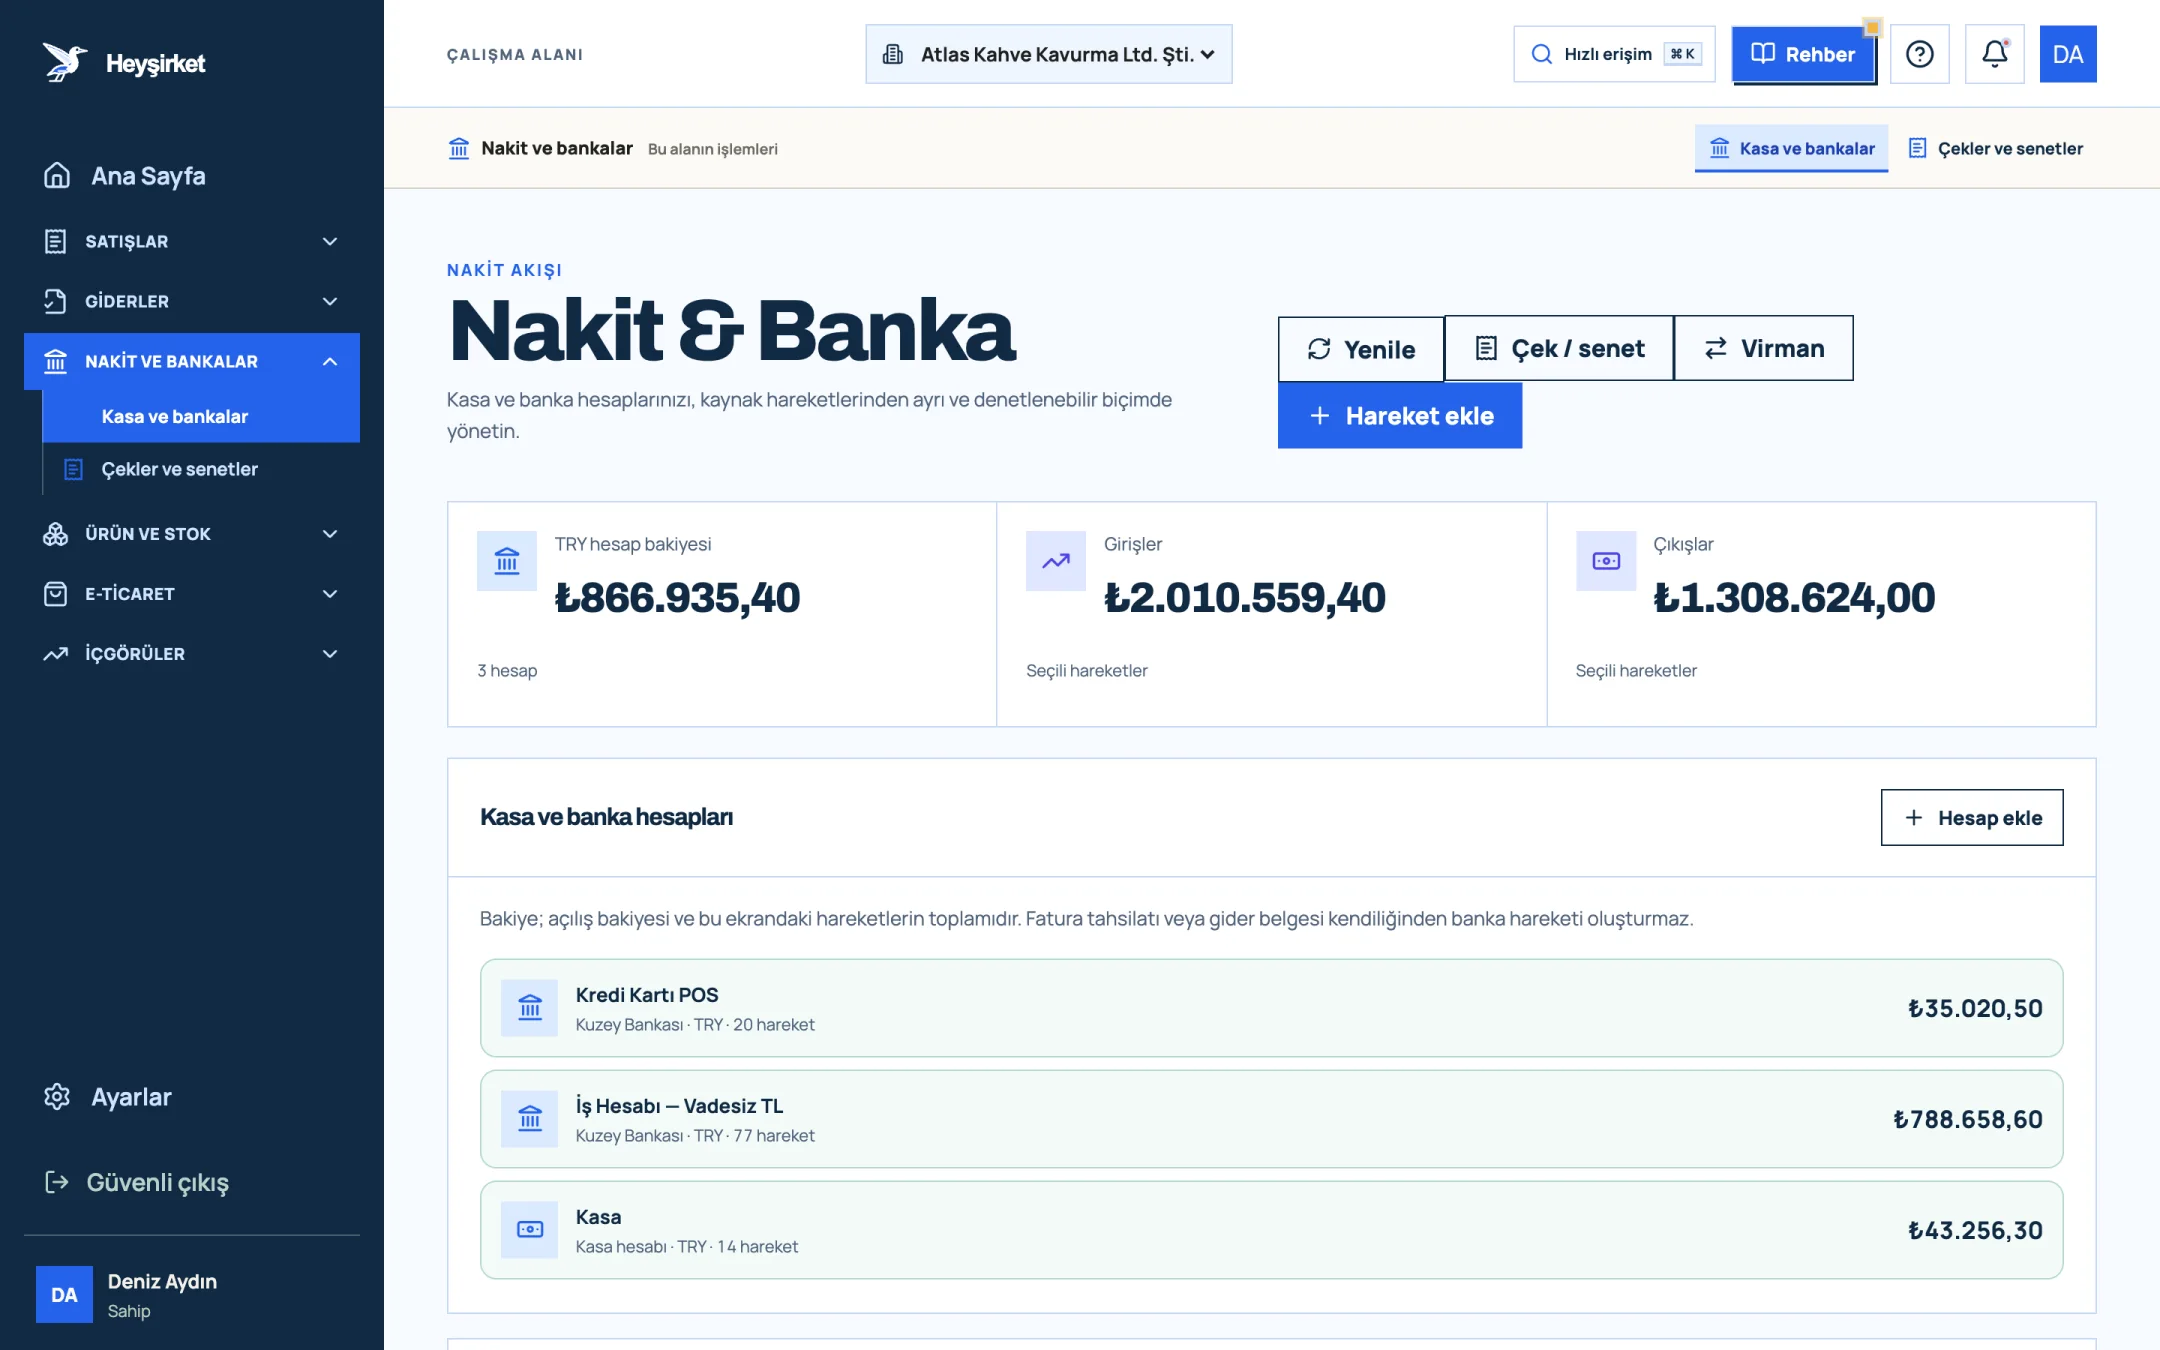
Kasa ve banka bakiyelerini doğrulayın - 1. Hareket ekle düğmesi
- 2. Virman (hesaplar arası aktarım)
- 3. Toplam TRY bakiyesi
- 4. Kasa ve banka hesapları listesi
Büyük müşteri ve tedarikçilerle mutabakat yapın
En büyük bakiyeli carilerin ekstrelerini müşterilerinize ve tedarikçilerinize göndererek teyit alın; uyuşmazlıkları inceleme öncesinde düzeltin.
Büyük müşteri ve tedarikçilerle mutabakat yapın - 1. Cari ekstre penceresi
- 2. Ekstre hareketleri ve bakiye
- Yalnızca istenen belgeyi verin, ama istenenin tamamını eksiksiz verin.
- Sözlü açıklamaları yazıya bağlayın: Önemli açıklamaların tutanağa geçtiğinden emin olun.
- Tutanakları okumadan imzalamayın: Katılmadığınız tespiti şerh düşerek imzalama hakkınız vardır.
- Belgelerin aslını teslim ederken liste yapın: Neyi, ne zaman teslim ettiğinizi bir teslim tutanağıyla kayıt altına alın.
Bölüm 7 · Hazırlık Bugünden başlayan bir inceleme hazırlık listesi
İncelemeye hazırlık, inceleme yazısı geldiğinde başlayan bir proje değil, her ay tekrarlanan küçük bir belge düzenidir. Aşağıdaki liste, düzenli tutulduğunda bir inceleme yazısını panik değil rutin işe dönüştürür.
Vergi incelemesine hazır olmak için aylık ve yıllık kontroller
- Her satış için fatura yasal süre içinde kesiliyor ve iptal/iade faturaları ayrı izleniyor mu?
- Her gider belgesi işletmeyle ilgili mi, doğru KDV oranıyla kaydedildi mi, aslı veya PDF'i arşivde mi?
- Yeni tedarikçilerden yapılan alışlarda fatura, irsaliye ve banka ödemesi birlikte saklanıyor mu?
- Kasa bakiyesi her ay fiili sayımla eşleşiyor mu?
- Ortakların şirketten çektiği paralar ve şirkete koyduğu paralar kayıt altında mı?
- Dönem sonlarında stok sayımı yapılıp farklar tutanağa bağlanıyor mu?
- Yılda en az bir kez büyük cari hesaplarla mutabakat yapılıyor mu?
- Kira, danışmanlık ve kredi sözleşmeleri tek bir klasörde ve güncel mi?
- Son 10 yılın defter ve belgeleri yerini bildiğiniz bir arşivde mi?
- Mali müşaviriniz kayıtlarınıza erişebiliyor ve aylık beyanname mutabakatı yapılıyor mu?
- 1. Hareket ekle düğmesi
- 2. Virman (hesaplar arası aktarım)
- 3. Toplam TRY bakiyesi
- 4. Kasa ve banka hesapları listesi
Bu kontrollerin çoğu yıl sonunda yoğunlaşır. Yıl kapanışında hangi işlemleri hangi sırayla yapacağınızı yıl sonu kapanış rehberi yazımızda, mali müşavirinizle aylık iş bölümünü ise mali müşavirle çalışma yazısında bulabilirsiniz. Beyan tarihlerinin tamamı da 2026 vergi takvimi yazısında.
İncelemeye hazır bir işletme, inceleme yazısını beklemeyen işletmedir. Her ay kapanan bir belge düzeni, beş yıl sonra sorulacak soruya bugünden cevap verir.
Heyşirket bilgi merkezi
Vergi incelemesi ne kadar sürer?
VUK 140. maddeye göre tam incelemeler en fazla bir yıl, diğer incelemeler en fazla altı ay içinde bitirilir. Bu sürelerde tamamlanamazsa, altı ayı geçmemek üzere ek süre verilebilir. Pratikte süre, incelemenin kapsamına ve belgelerin ne kadar hızlı ibraz edildiğine bağlıdır.
Kaç yıl geriye dönük inceleme yapılabilir?
Vergi alacağı, doğduğu takvim yılını izleyen yılın başından itibaren beş yıl içinde tarh ve tebliğ edilmezse zamanaşımına uğrar (VUK 114). Bu yüzden incelemeler genellikle son beş yılı kapsar. Zamanaşımını durduran özel durumlar için mali müşavirinize danışın.
Yoklama memuru geldiğinde ne yapmalıyım?
Kimlik ve görev belgesini görmek isteyin, sorulara doğru ve kısa cevap verin, istenirse işyerinizi ve ticari faaliyetinizi gösterin. Düzenlenen yoklama fişini okuyun; katılmadığınız bir tespit varsa şerh düşerek imzalayın ve bir örneğini alın.
e-Fatura kullanıyorum, yine de belge saklamam gerekir mi?
Evet. Elektronik belgeler de VUK ve TTK'daki saklama sürelerine tabidir ve istendiğinde ibraz edilmelidir. Kâğıt fişler, sözleşmeler, banka dekontları ve sayım tutanakları gibi elektronik olmayan belgelerin asılları da saklanmalıdır.
Heyşirket incelemede bana nasıl yardımcı olur?
Heyşirket, satış faturalarınızı, gider belgelerinizi, tahsilat ve ödemelerinizi, kasa ve banka hareketlerinizi ve cari ekstrelerinizi tek yerde tutar; listeleri CSV indir ile dışa aktarabilirsiniz. Yasal defterleri (e-Defter) tutmaz ve beyanname vermez; bunlar mali müşavirinizin sorumluluğundadır.
İnceleme başladıktan sonra hatamı fark ettim, pişmanlık verebilir miyim?
Hayır. Pişmanlık hükümleri, vergi idaresi durumu fark etmeden ve inceleme başlamadan önce yapılan bildirimler için geçerlidir. İnceleme başladıktan sonra fark ettiğiniz hataları müfettişle paylaşmak ve rapor sonrası uzlaşma gibi yolları mali müşavirinizle değerlendirmek gerekir.
Arşivinizde eksik belge var mı? Giderler ekranını açın ve ARŞİV sütununda “PDF bekliyor” görünen belgeleri bugün tamamlayın. Gider belgelerini aç
Yazar: Heyşirket Editör Ekibi