Muhasebe düzeni · 14 dk okuma · Güncellendi:
Yıl sonu kapanış rehberi: 31 Aralık'tan önce ve sonra yapılacaklar
Ay sonu kapanışı ayı temizler; yıl sonu kapanışı ise bir yılın tamamını bilançoya mühürler ve yeni yılın açılış rakamlarını belirler. Bu rehberde 31 Aralık etrafındaki dört haftayı sırasıyla planlıyoruz.
Kısaca
- Yıl sonu kapanışı, ay sonu kontrollerine ek olarak stok sayımı, cari hesap mutabakatı, şüpheli alacak değerlendirmesi, amortisman ve değerleme işlemlerini içerir ve sonuçları bir sonraki yılın açılış bakiyesi olur.
- Fiziki stok sayımı 31 Aralık itibarıyla yapılmalı; kayıtlı miktar ile sayılan miktar arasındaki fark nedeniyle birlikte belgelenmelidir.
- VUK 323. maddeye göre dava veya icra safhasındaki ya da küçük tutarlı olup yazıyla birden fazla istenmesine rağmen ödenmeyen ticari alacaklar için, şüpheli hâle geldikleri yılda karşılık ayrılabilir.
- 2026 yılında doğrudan gider yazılabilecek demirbaş sınırı KDV hariç 12.000 TL olarak uygulanmaktadır; bu tutarı aşan iktisadi kıymetler amortisman yoluyla giderleştirilir.
- 7571 sayılı Kanun uyarınca 31 Aralık 2026 tarihli bilançolar, bazı istisnalar dışında enflasyon düzeltmesine tabi tutulmayacaktır.
2 Ocak sabahı Atlas Kahve'nin mali müşaviri Okan Bey'den kısa bir mesaj geldi: "Depodaki çekirdek kaç kilo?" Kayıtta 1.140 kilo görünüyordu. Ama kimse 31 Aralık'ta saymamıştı ve tatil haftasında üç sevkiyat çıkmıştı. Doğru cevabı bulmak iki gün sürdü.
Yıl sonu kapanışının çoğu iş Ocak'ta yapılabilir; ama bazıları yalnızca 31 Aralık'ta yapılabilir ve kaçırılırsa geri getirilemez. Bu yazının sonunda hangi işin hangi haftaya ait olduğunu bilecek ve mali müşavirinize ilk hafta eksiksiz bir dosya teslim edeceksiniz.
Bölüm 1 · Kapsam Yıl sonu kapanışı ay sonundan nasıl ayrılır?
Yıl sonu kapanışı, on iki ayın kayıtlarını tamamlayıp stok, alacak, borç, duran varlık ve nakit kalemlerini 31 Aralık itibarıyla sayarak, mutabık kalarak ve değerleyerek bilançoyu kesinleştirme işidir. Ay sonu kapanışı ayın kayıtlarının eksiksizliğini sağlar; yıl sonu ise bu kayıtların gerçeği yansıttığını kanıtlar.
Her ay yaptığınız işler yıl sonunda da geçerlidir: faturaların kesilmesi, giderlerin girilmesi, banka mutabakatı, KDV kontrolü. Bunları ay sonu kapanış kontrol listesi yazısında adım adım anlattık. Yıl sonu bu listenin üzerine beş ek katman koyar.
| İş | Ay sonu | Yıl sonu |
|---|---|---|
| Fatura, gider ve tahsilat kayıtlarının tamamlanması | Evet | Evet |
| Banka ve kasa bakiyesinin kontrolü | Ekstreyle karşılaştırma | Ekstreyle karşılaştırma ve 31 Aralık fiziki kasa sayımı |
| Stok | Kritik ürünlerde kontrol | Tüm depolarda tam fiziki sayım |
| Cari hesaplar | Vadesi geçenlerin takibi | Müşteri ve tedarikçilerle yazılı mutabakat |
| Şüpheli alacak | Genellikle yok | Dava ve icradaki alacakların değerlendirilmesi |
| Amortisman ve değerleme | Genellikle yok | Duran varlıklar, dövizli kalemler, stok değerlemesi |
| Yeni dönem hazırlığı | Yok | Defterler, numaralandırma, bütçe, yetkiler |
- Aralık 2. hafta — Eksik kayıt ve mutabakat
- Aralık 3. hafta — Alacak ve varlık gözden geçirme
- 31 Aralık — Stok ve kasa sayımı
- Ocak 1. hafta — Değerleme ve teslim
- Ocak 2. hafta — Yeni yıl açılışı
Takvimin ortasında, kaydırılamayan bir gün duruyor. Ondan başlayalım.
Bölüm 2 · Envanter Yıl sonu stok sayımı nasıl yapılır?
Yıl sonu stok sayımı, hesap döneminin son günü itibarıyla depolardaki tüm malların fiziksel olarak sayılıp kayıtlı miktarla karşılaştırılması ve farkların düzeltilmesidir. Bilançodaki stok değeri ve dolayısıyla yılın kârı bu sayıma dayanır.
Sayım gününü planlamak
Sayım ekiplerini ve depoları belirleyin
Her depo için bir sayan ve bir kontrol eden kişi atayın. Atlas Kahve'de Kadıköy Kavurma Atölyesi ve Ümraniye Depo aynı gün, iki ayrı ekiple sayılıyor.
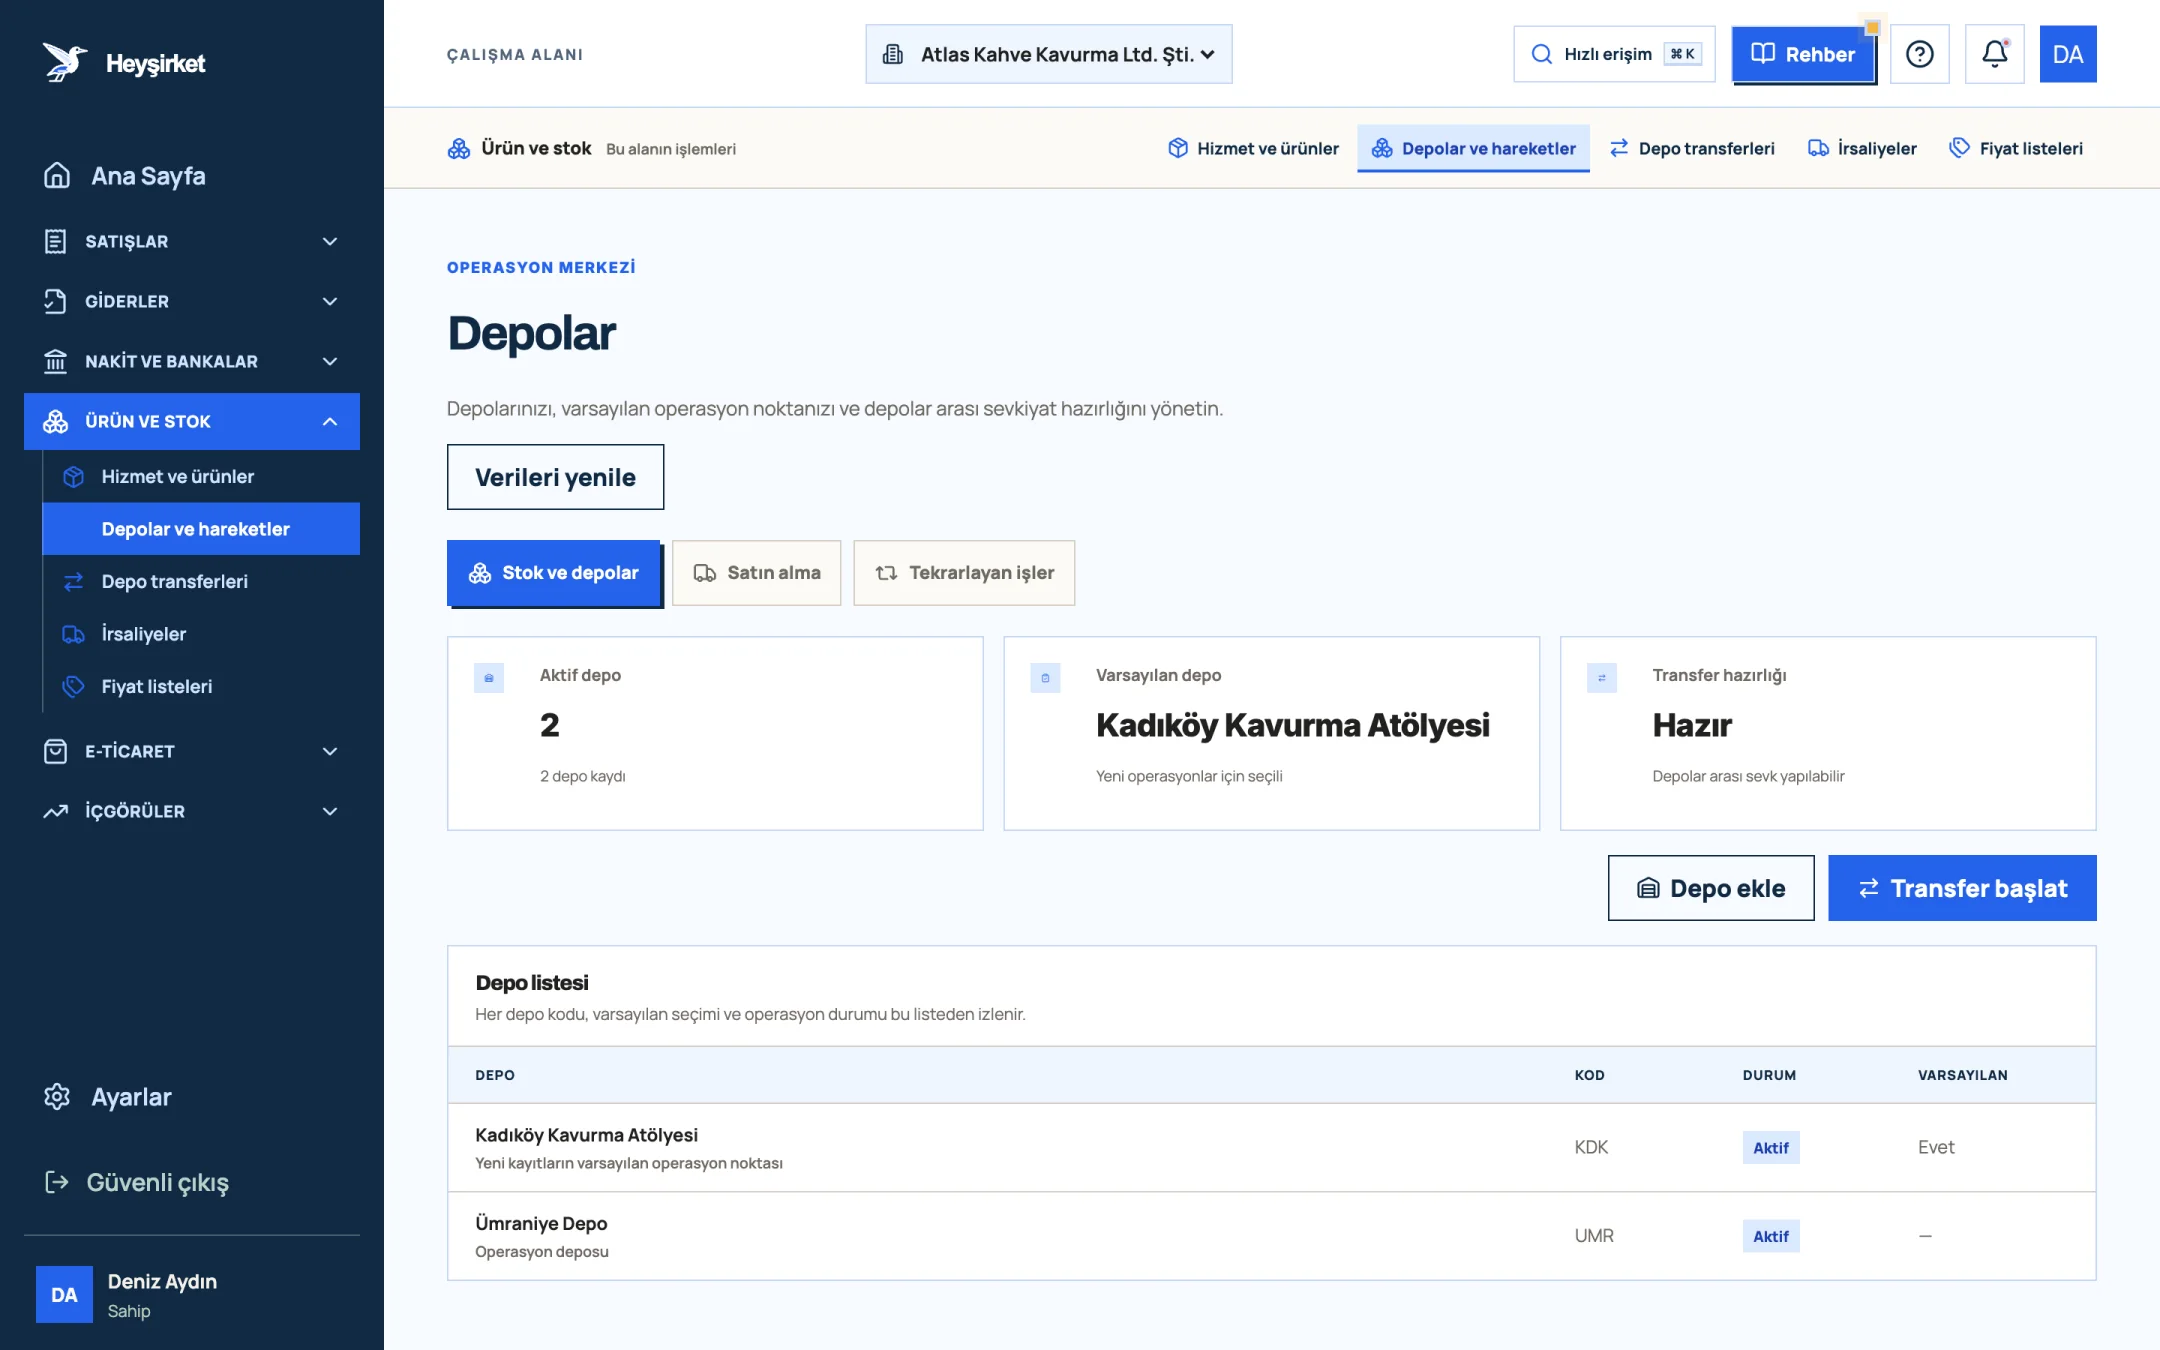
Sayım ekiplerini ve depoları belirleyin - 1. Depo ekle
- 2. Transfer başlat
- 3. Varsayılan depo
- 4. Depo listesi
Sevkiyatı ve depo transferini durdurun
Sayım saatinde mal girişi ve çıkışı olmamalı. Bekleyen depo transferlerini ve taslak sevk fişlerini sayımdan önce tamamlayın ya da sonraya bırakın.
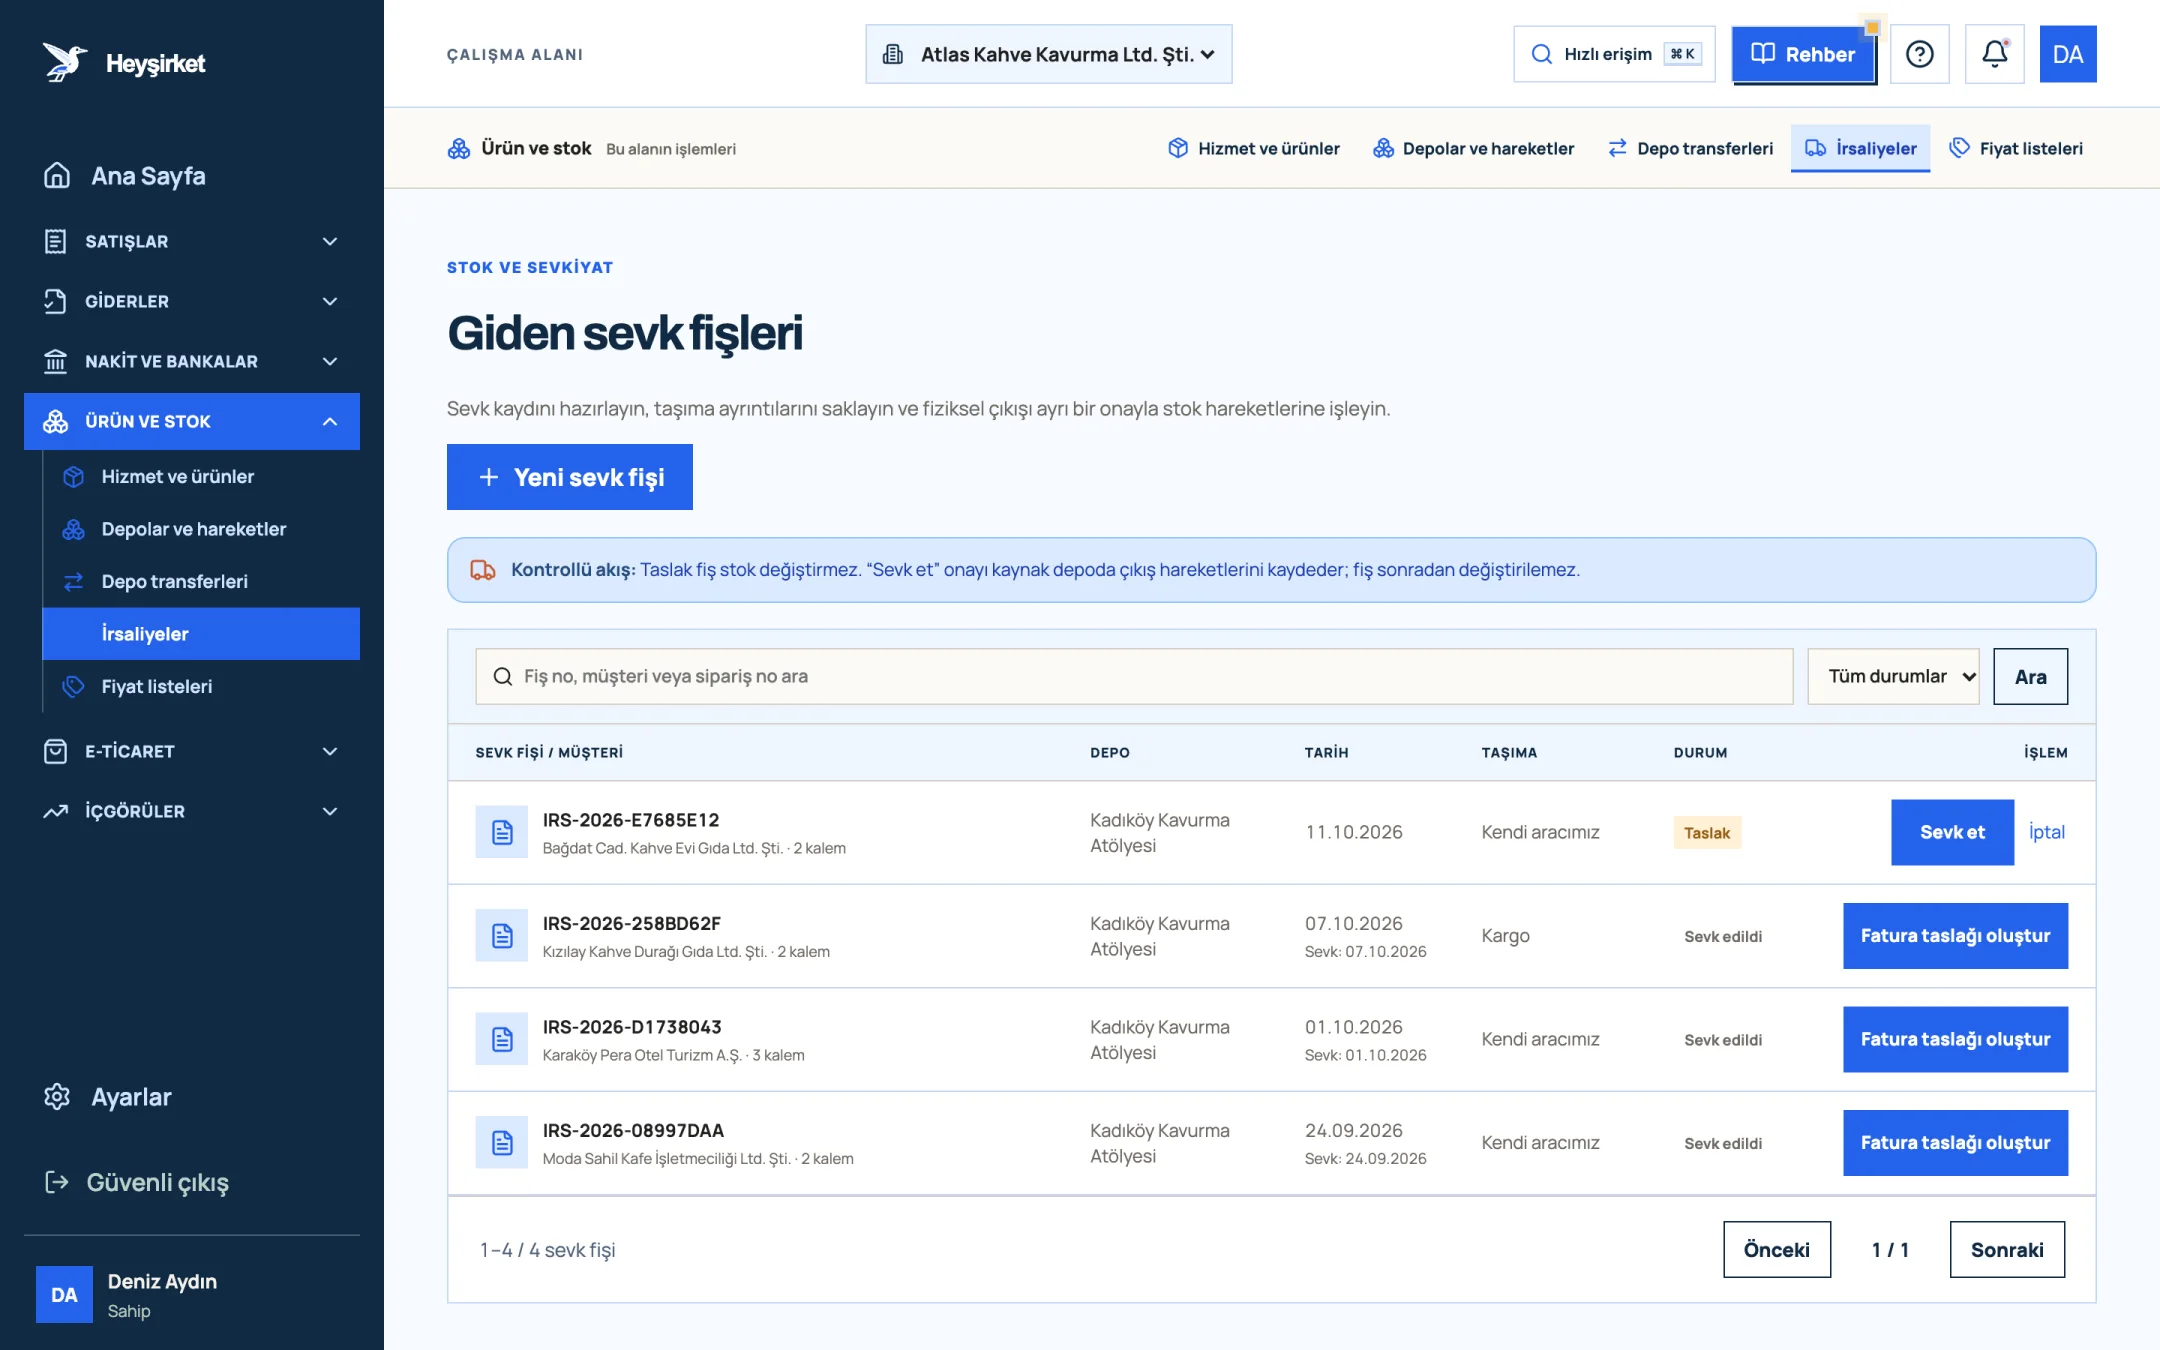
Sevkiyatı ve depo transferini durdurun - 1. Yeni sevk fişi
- 2. Taslak fişi sevk etme
- 3. Sevk edilen fişten fatura taslağı
- 4. Kontrollü akış bilgisi
Sayımı sistemde aynı gün girin
Operasyon merkezinde Stok ve depolar sekmesindeki Stok sayımı penceresinde depoyu seçip saydığınız miktarları girin ve Sayımı tamamla ile kaydedin. Sayım tarihi o günün tarihi olarak alınır ve değiştirilemez; bu yüzden sayımı 31 Aralık'ta girmek önemlidir.
Farkları inceleyin
Farklar Sayım düzeltmesi olarak stok hareketlerine işlenir. Büyük farkların nedenini (fire, kayıt hatası, kayıp) not edin ve mali müşavirinizle paylaşın.
| Espresso Harmanı 1 kg: kayıtta / sayımda | 240 / 228 paket |
|---|---|
| Eksik miktar | 12 paket |
| Birim maliyet | × 620 TL |
| Espresso Harmanı fark tutarı | 7.440 TL |
| Yeşil çekirdek kavurma firesi (kayıt dışı kalan) | + 9.800 TL |
| Stok değerinde toplam azalış | 17.240 TL |
Rakamlar örnektir. Kavurma firesi gibi olağan kayıpların ve olağandışı eksiklerin vergisel ve muhasebe karşılığı farklı olabilir; belgeleme şeklini mali müşavirinizle konuşun.
Depodaki mal sayıldı. Şimdi sayılması daha zor olan şeye geçelim: başkalarının size, sizin başkalarına olan borçları.
Bölüm 3 · Mutabakat Alacak ve borç mutabakatı yıl sonunda neden zorunlu hâle gelir?
Cari hesap mutabakatı, müşteri ve tedarikçilerle belirli bir tarih itibarıyla karşılıklı bakiyelerin aynı olduğunun yazılı olarak teyit edilmesidir. Yıl sonu mutabakatı, bilançodaki alacak ve borç rakamlarının karşı tarafın kayıtlarıyla da tuttuğunun kanıtıdır.
Mutabakatsız bir bilanço, ilk vergi incelemesinde ya da ilk ticari anlaşmazlıkta zayıf kalır. Fark çıkan bakiyelerin çoğu sıradan nedenlerden doğar: karşı tarafa ulaşmamış bir fatura, yanlış cariye işlenmiş bir havale, kaydedilmemiş bir iade.
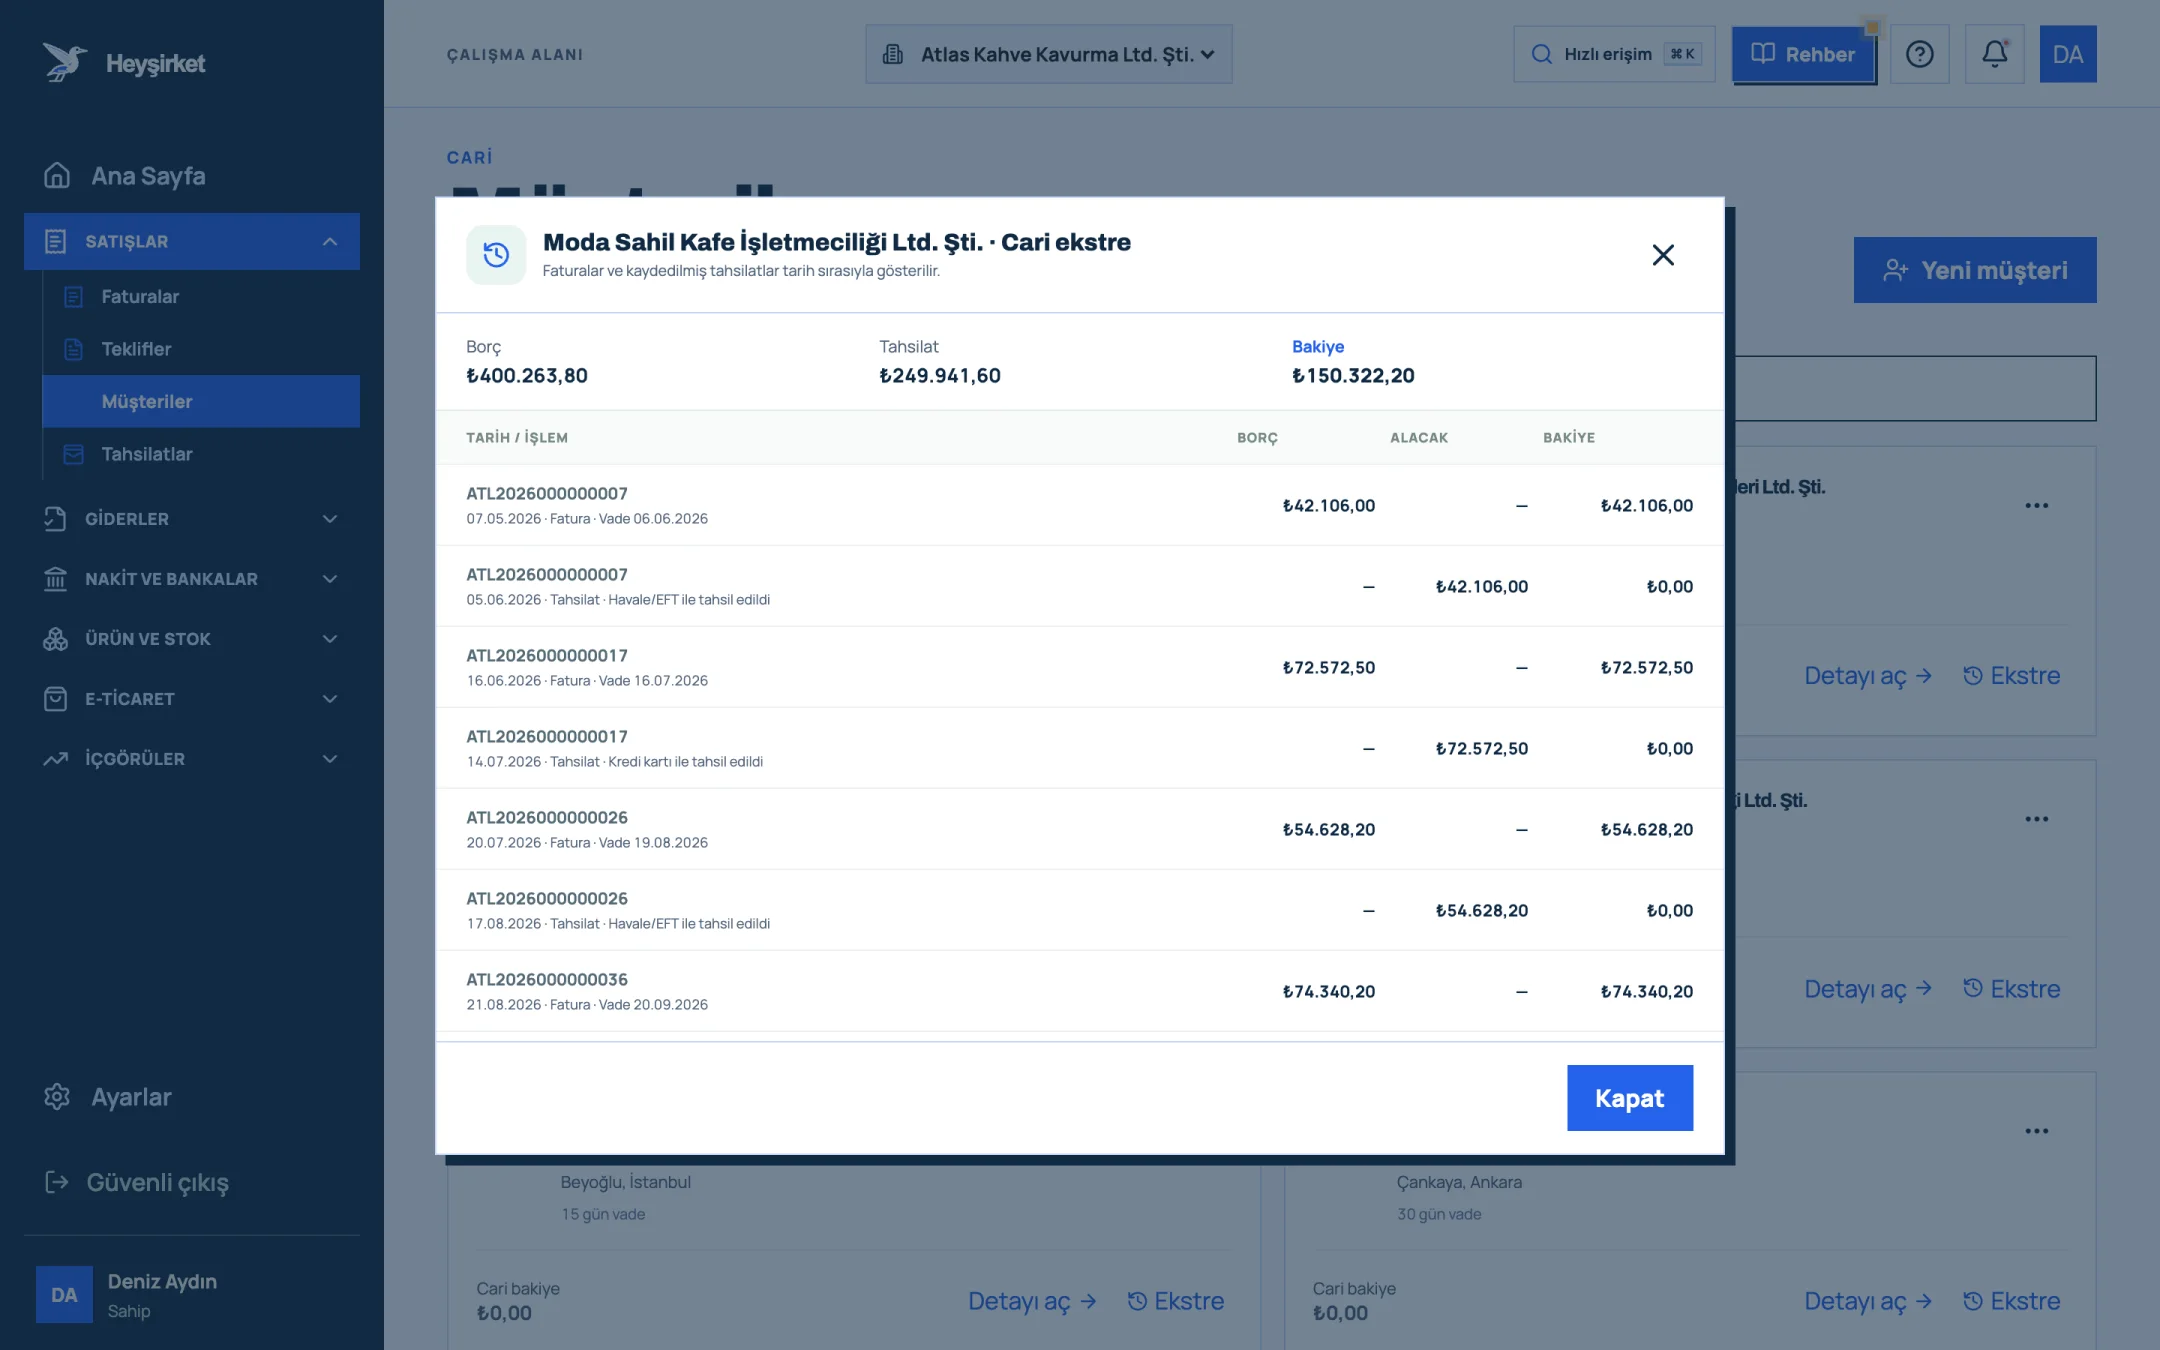
- 1. Cari ekstre penceresi
- 2. Ekstre hareketleri ve bakiye
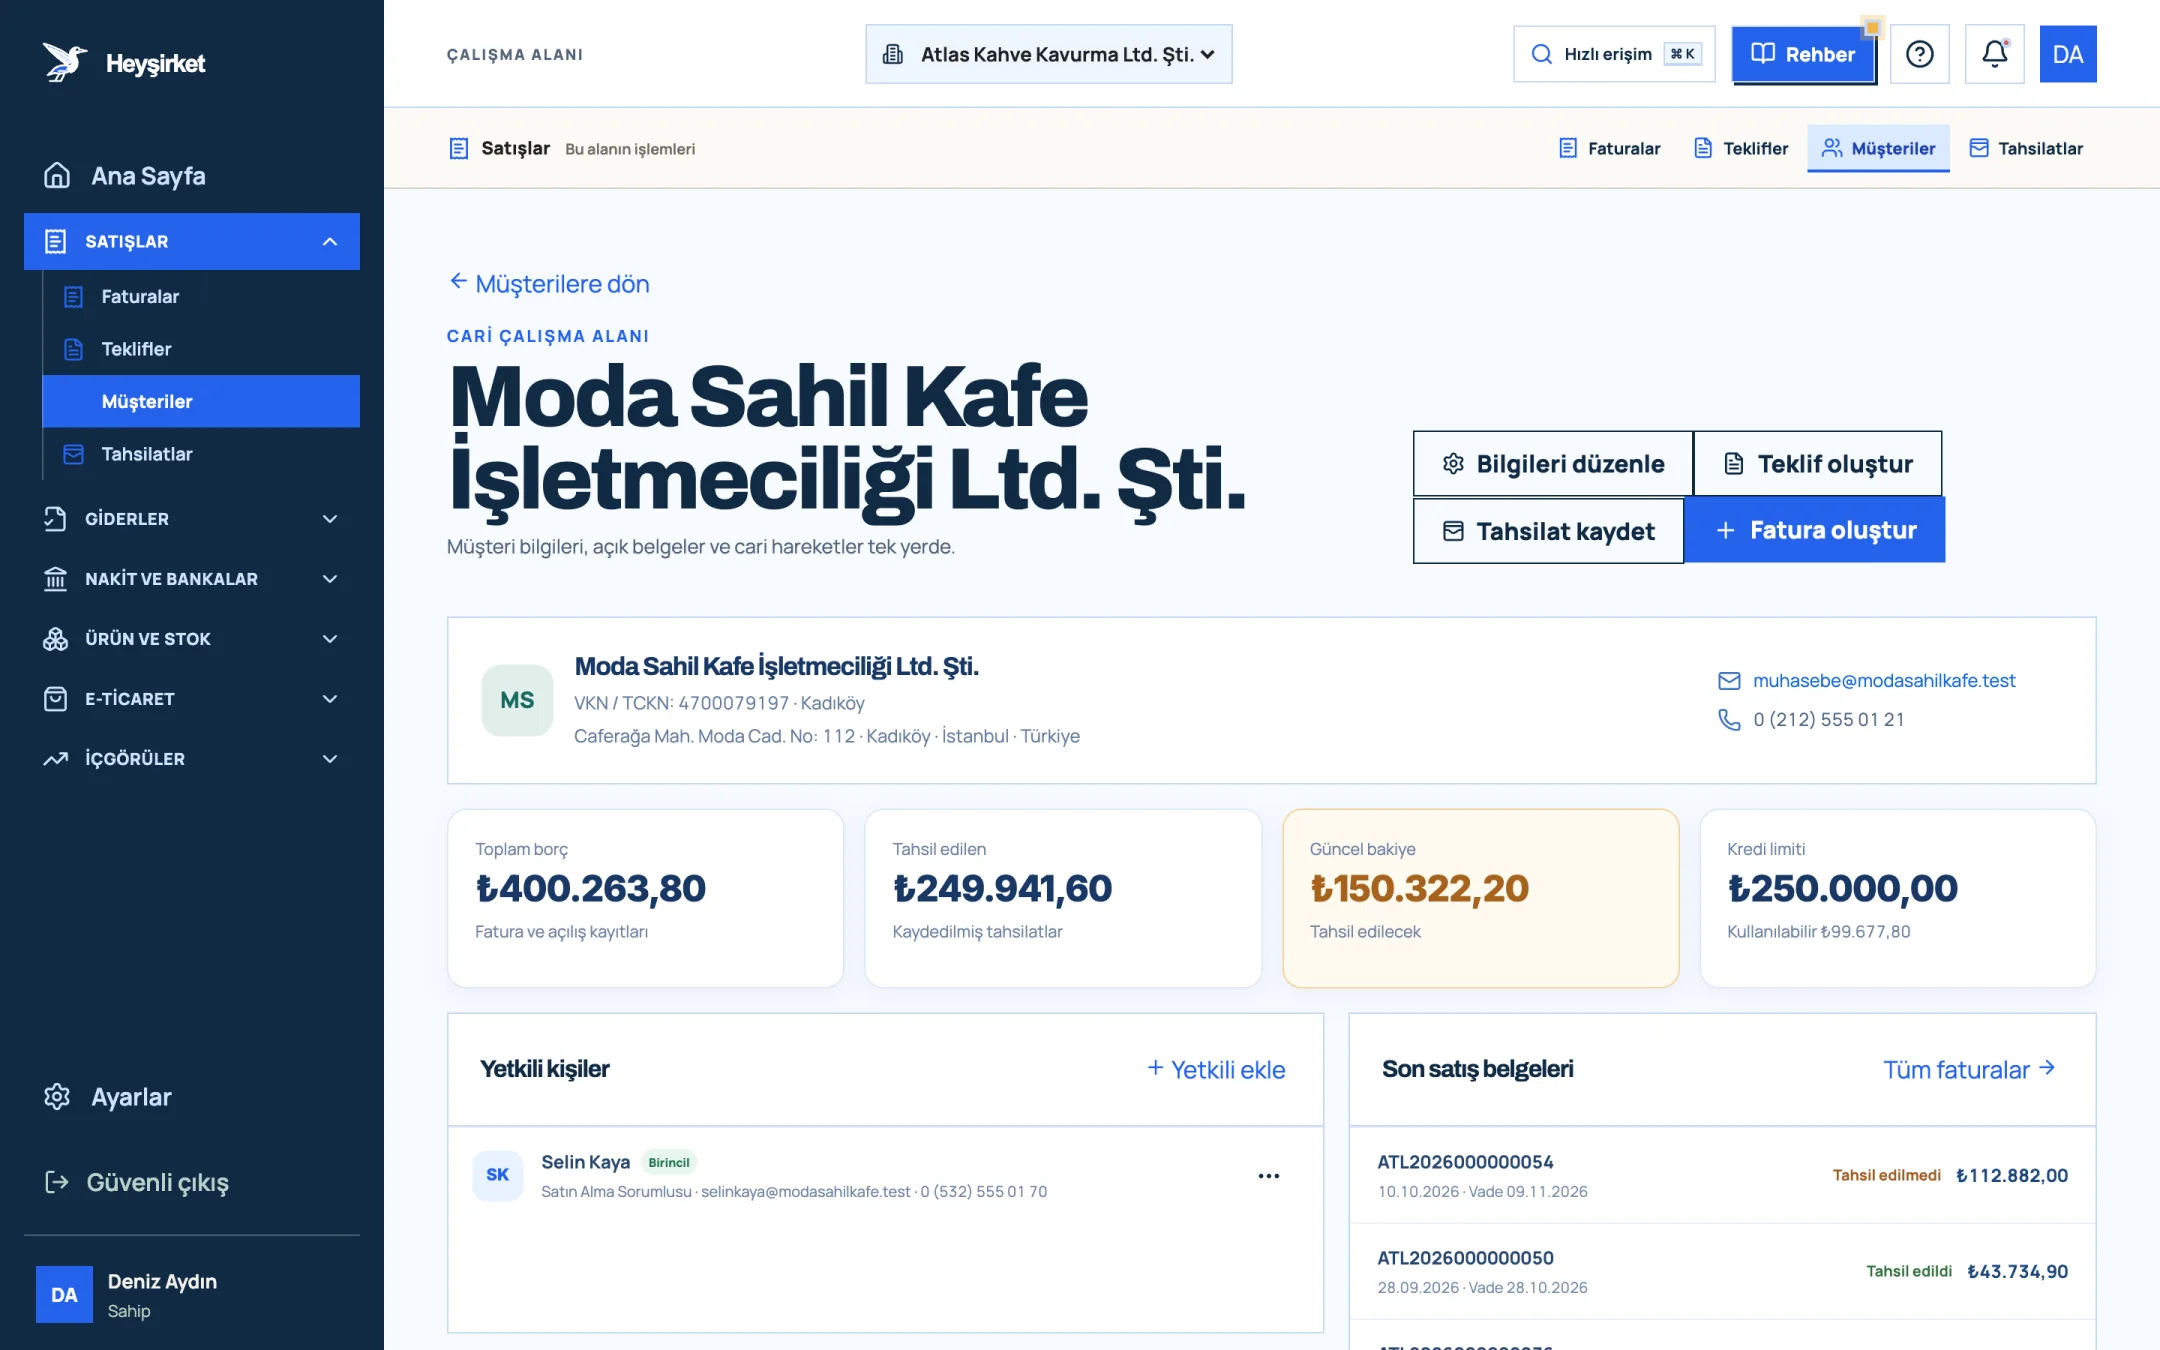
- 1. Hızlı işlemler (Fatura oluştur, Tahsilat kaydet)
- 2. Güncel bakiye
- 3. Kredi limiti
- 4. Son satış belgeleri
- Tarihi sabitleyin: tüm mutabakatlar 31 Aralık bakiyesi üzerinden yapılır.
- Önceliklendirin: önce en büyük bakiyeli müşteri ve tedarikçiler, sonra diğerleri.
- Tedarikçi tarafını unutmayın: Operasyon merkezinin Satın alma sekmesindeki Tedarikçi bakiyeleri tablosunda her tedarikçinin Kalan borç tutarı ve Ekstre dökümü bulunur.
- Farkları belgeleyin: her farkın nedenini ve hangi kayıtla kapatıldığını yazın.
Mutabakat yazısının nasıl hazırlanacağını ve fark çıktığında neler yapılacağını cari hesap mutabakatı yazısında ayrıntılı anlattık. Mutabakat sırasında bazı müşterilerin hiç cevap vermediğini ve ödemediğini fark edeceksiniz. Onlar için ayrı bir karar gerekir.
Bölüm 4 · Riskli alacaklar Şüpheli alacak karşılığı ne zaman ayrılır?
Şüpheli alacak karşılığı, tahsil edilme ihtimali zayıflamış ticari alacaklar için, kanundaki şartlar sağlandığında yıl sonunda gider olarak ayrılan tutardır. Amaç, tahsil edilemeyecek bir alacağı bilançoda tam değeriyle taşımamak ve bu kayıp için vergi matrahından indirim yapabilmektir.
Son cümle yıl sonu için kritiktir. Kasım'da icra takibi başlattığınız bir alacak için karşılığı o yılın bilançosunda ayırmazsanız, ertesi yıl bu hakkı kaybedebilirsiniz. Bu yüzden Aralık'ın üçüncü haftasında mali müşavirinize şu listeyi verin: dava veya icrası açılmış alacaklar, tarihleri ve teminat durumu.
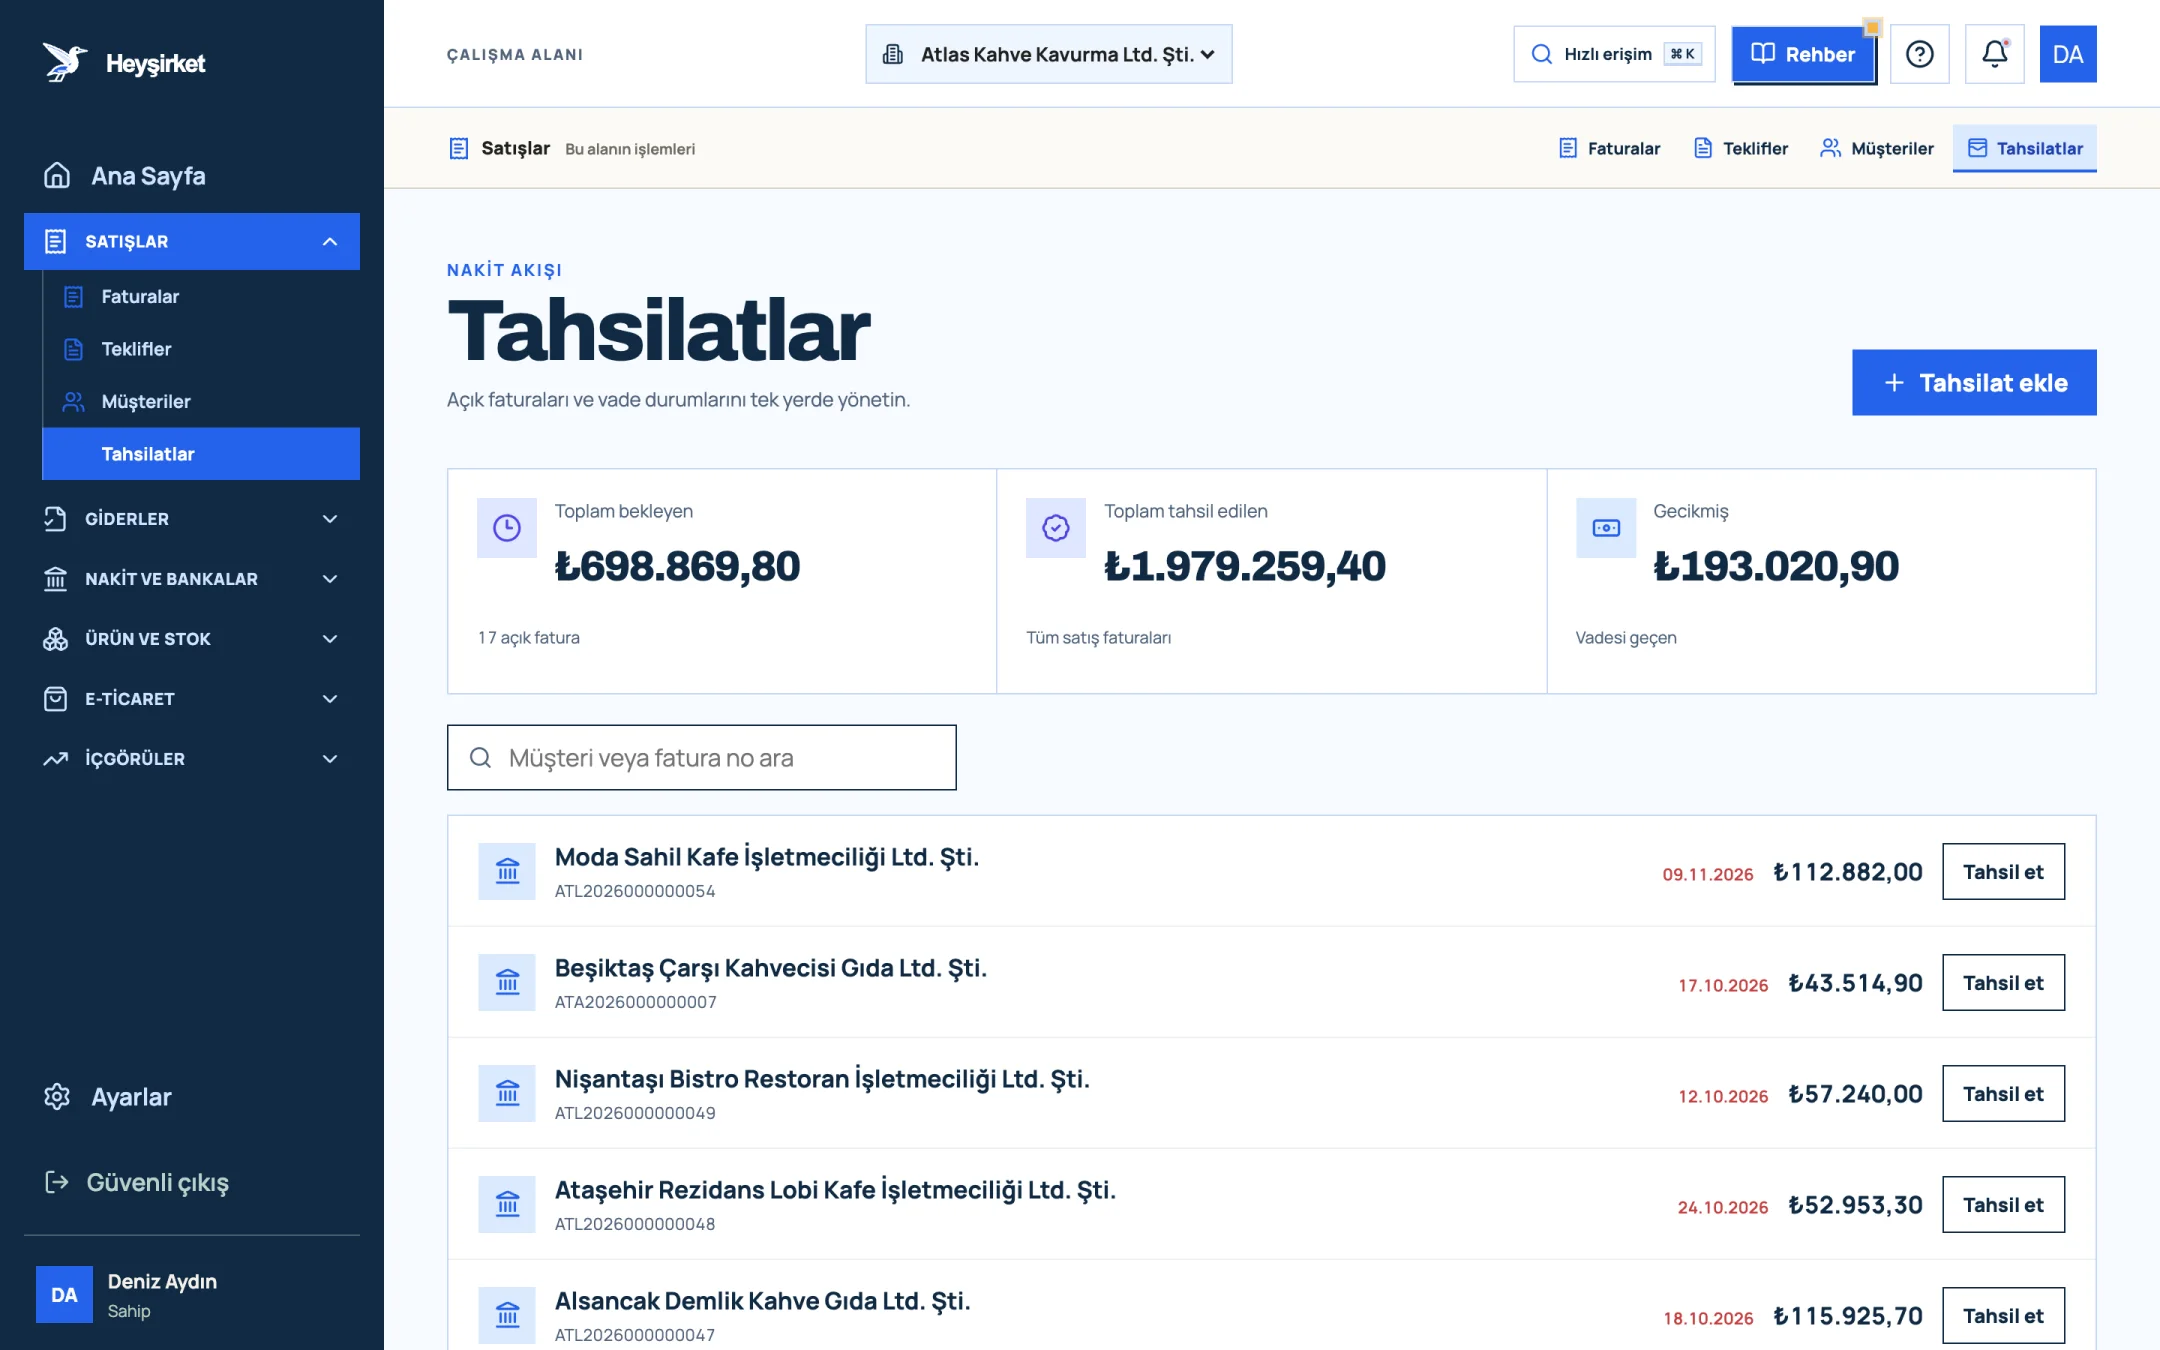
- 1. Tahsilat ekle düğmesi
- 2. Toplam bekleyen alacak
- 3. Gecikmiş alacak toplamı
- 4. Satır bazında Tahsil et düğmesi
Alacakların ardından sıra işletmenin kendi varlıklarına geliyor: yıl içinde alınan makineler, bilgisayarlar ve kasadaki para.
Bölüm 5 · Varlıklar Amortisman, kasa ve banka: yıl sonunda ne kontrol edilir?
Amortisman, işletmede bir yıldan fazla kullanılan ve değeri belirli bir sınırı aşan varlıkların maliyetinin, faydalı ömrü boyunca yıllara bölünerek gider yazılmasıdır. Yıl sonunda yapılacak iş, yıl içinde alınan varlıkları eksiksiz listelemek ve hangilerinin doğrudan gider, hangilerinin amortismana tabi olduğunu belirlemektir.
- 12.000 TL 2026'da doğrudan gider yazılabilecek demirbaş sınırı (KDV hariç, VUK 313)
- 31 Aralık Stok ve kasa sayımının yapılması gereken gün
- 30 Haziran Kâğıt yevmiye defterinin kapanış onayı için son gün (takvim yılı)
| Makine bedeli (KDV hariç) | 1.200.000 TL |
|---|---|
| Örnek faydalı ömür (GİB amortisman listesine göre belirlenir) | 10 yıl |
| Normal amortisman oranı | %10 |
| Aralık'ta alınmış olsa da bilanço esasında ayrılan yıllık tutar | 1.200.000 × %10 |
| 2026 yılı amortisman gideri | 120.000 TL |
Bilanço esasında binek otomobiller dışındaki varlıklar için, alındığı ay ne olursa olsun yıllık amortisman tam ayrılabilir; binek otomobillerde kıst amortisman uygulanır. Faydalı ömür ve oranı mali müşavirinizle GİB'in güncel amortisman listesinden teyit edin.
Heyşirket bir amortisman modülü içermez; amortisman hesabını mali müşaviriniz yapar. Sizin göreviniz, yıl içinde alınan her varlığın faturasının sistemde ve arşivde olduğundan emin olmaktır. Bunun için gider listesinde Aralık sonuna kadar PDF bekliyor etiketli belge kalmamasına dikkat edin.
Kasa ve banka
31 Aralık akşamı kasadaki nakit sayılır ve kayıtlı bakiyeyle karşılaştırılır; banka hesapları ise yıl sonu ekstresiyle mutabık hâle getirilir. Kayıtta görünen ama fiziken olmayan yüksek kasa bakiyesi, vergi incelemelerinde en sık sorgulanan kalemlerden biridir.
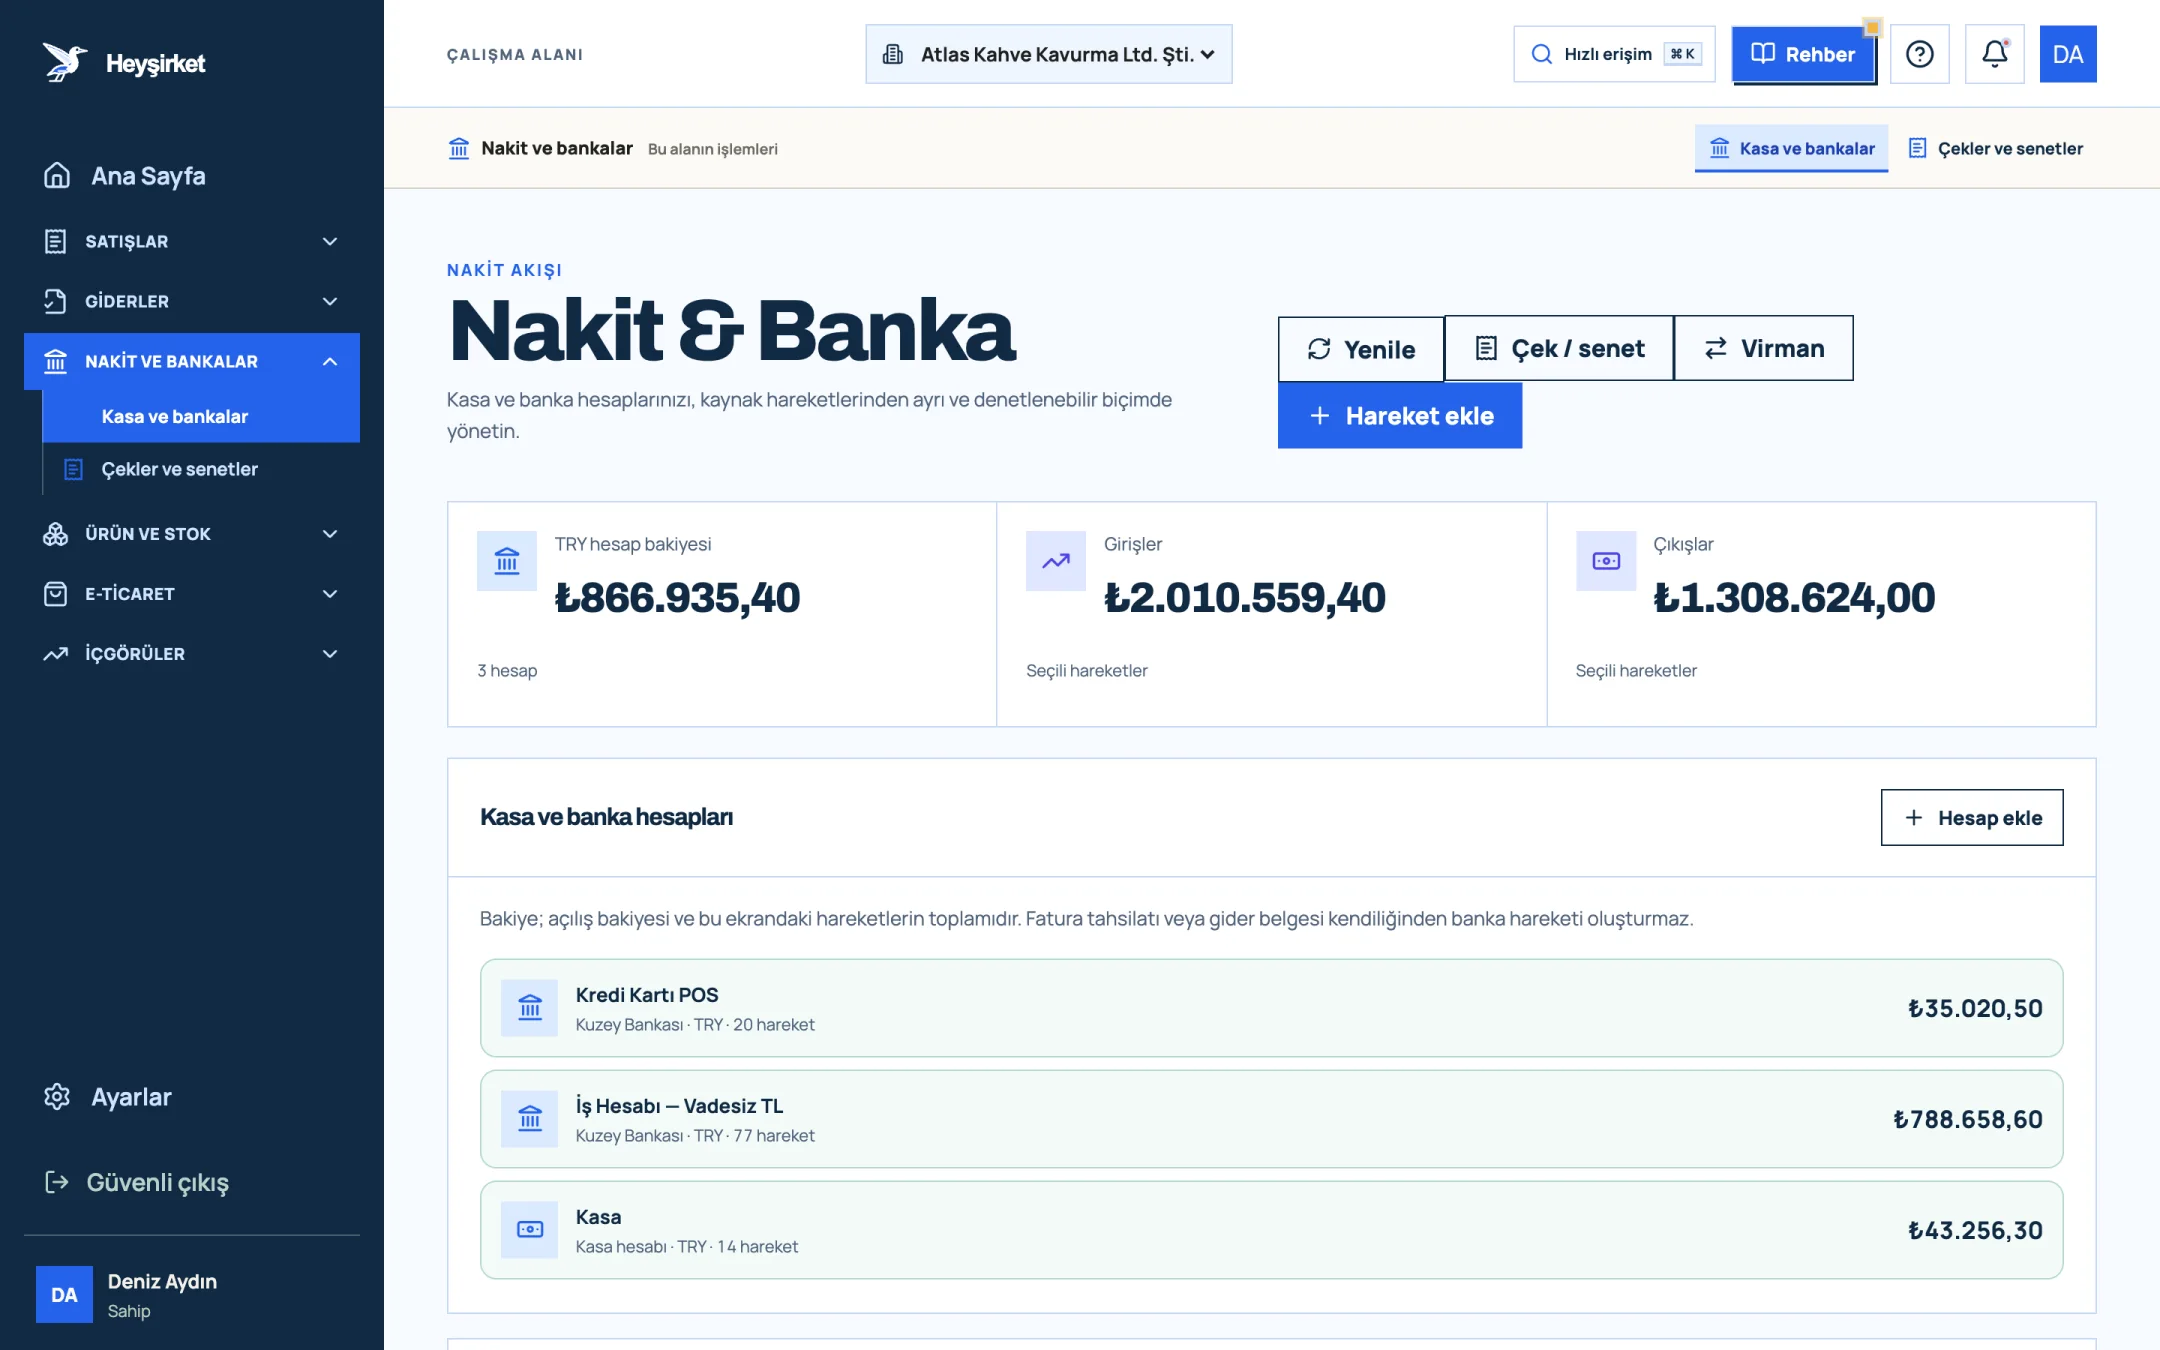
- 1. Hareket ekle düğmesi
- 2. Virman (hesaplar arası aktarım)
- 3. Toplam TRY bakiyesi
- 4. Kasa ve banka hesapları listesi
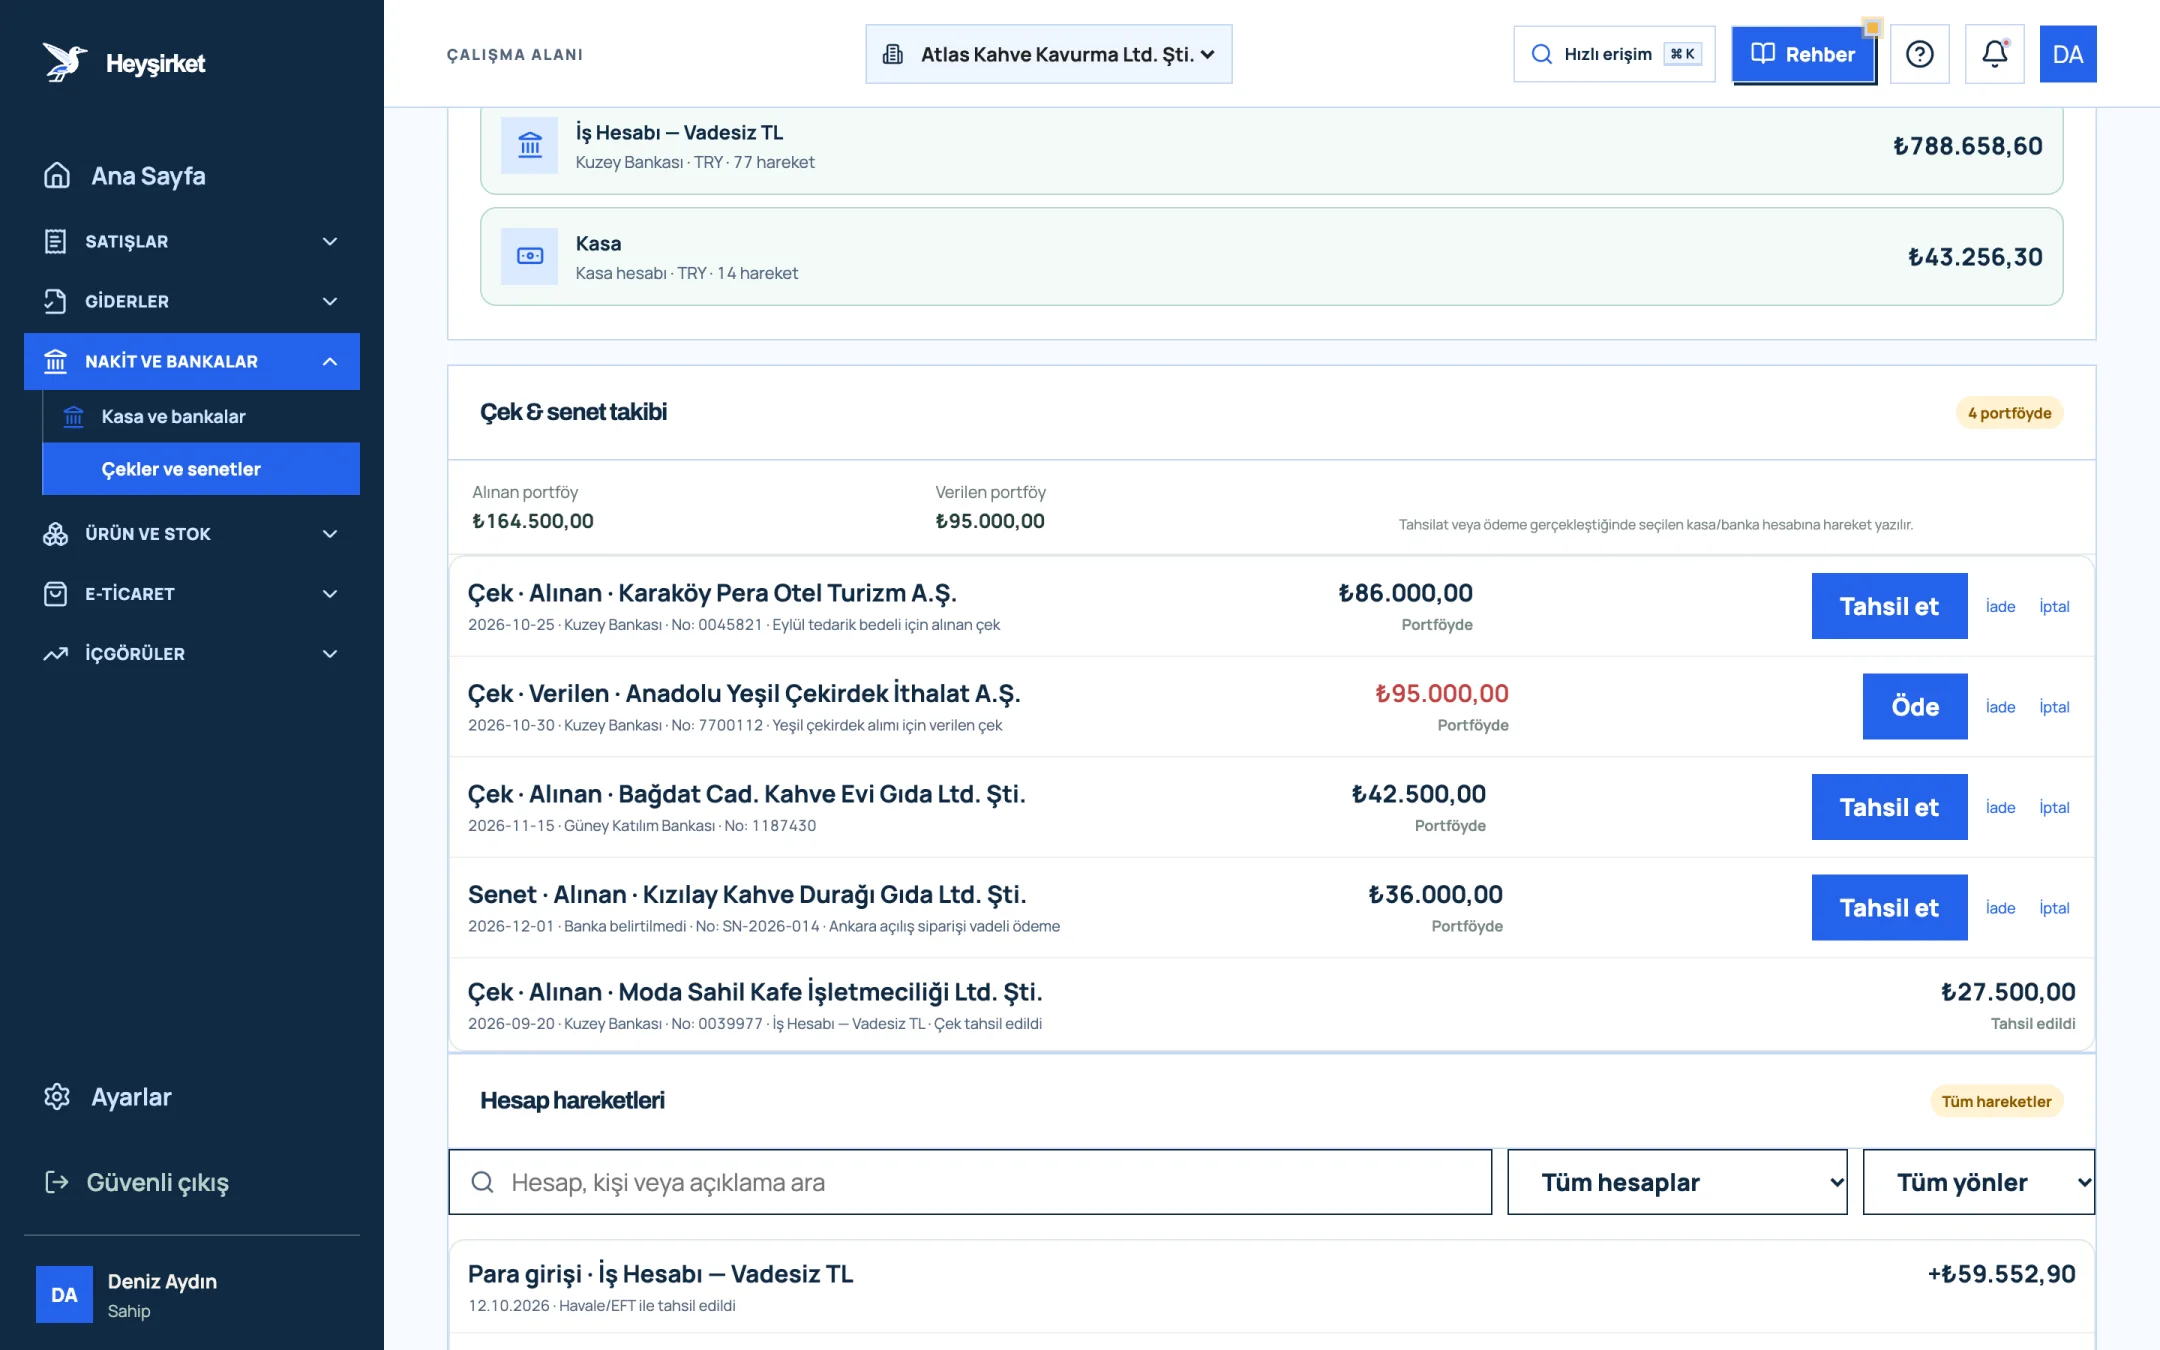
- 1. Alınan ve verilen portföy özeti
- 2. Portföydeki alınan çek ve Tahsil et
- 3. Verilen çek ve Öde
- 4. Tahsil edilmiş çek
Bölüm 6 · Açılış Yeni yıla nasıl hazırlanılır?
Yeni yıl hazırlığı, kapanan yılın kesinleşmiş bakiyelerini açılış rakamı olarak kabul edip yeni dönemin defter, belge, yetki ve plan düzenini Ocak'ın ilk haftasında hazır etmektir. İyi bir açılış, yeni yılın ilk ay sonu kapanışını da kolaylaştırır.
- Defterler: kâğıt ortamda defter tutuyorsanız yeni yılın defterlerinin açılış onayını ve kapanan yılın yevmiye defterinin kapanış onayını mali müşavirinizle takvime koyun. e-Defter kullananlar için noter onayı aranmaz; ayrıntılar e-Defter ve e-dönüşüm yazısında.
- Belge düzeni: kapanan yılın faturaları, gider belgeleri ve sözleşmeleri ayrı bir arşive alın. VUK'a göre defter ve belgeler, ilgili oldukları yılı izleyen takvim yılından başlayarak beş yıl saklanmalıdır.
- Ekip yetkileri: ayrılan çalışanların erişimini kapatın, yeni yılda mali müşavir ve finans ekibinin rollerini gözden geçirin.
- Bütçe: kapanan yılın gerçekleşeni ile yeni yılın bütçesini karşılaştıracağınız tabloyu hazırlayın. Yöntemi yıllık bütçe hazırlama yazısında anlattık.
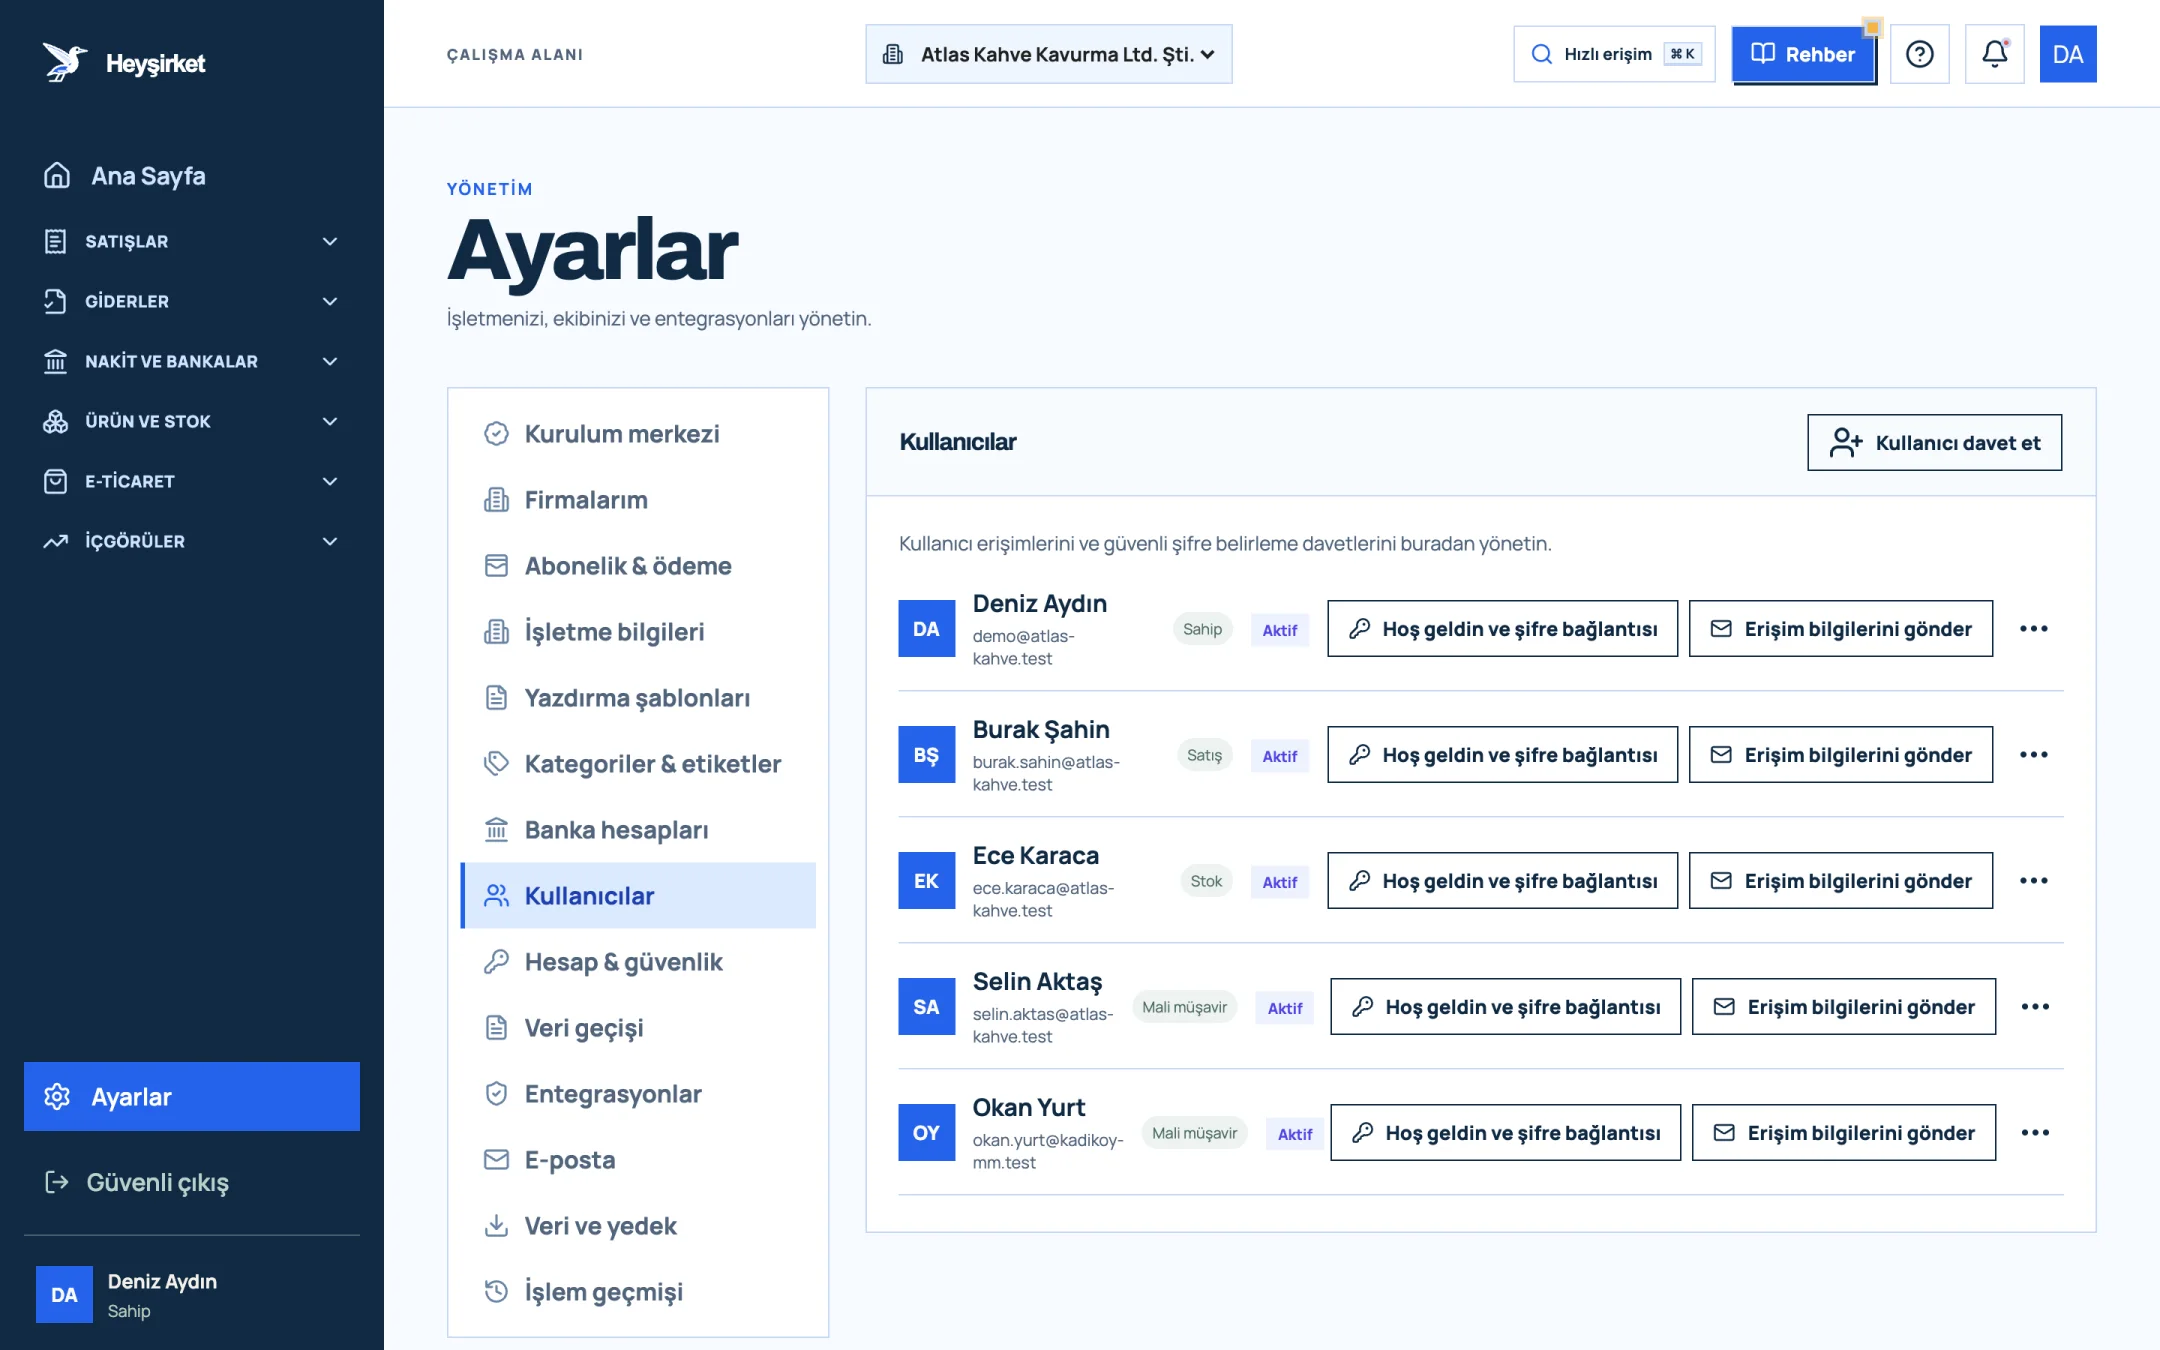
- 1. Kullanıcı davet et
- 2. Kullanıcı rolü (Sahip, Satış, Stok, Mali müşavir)
- 3. Erişim bilgilerini gönder
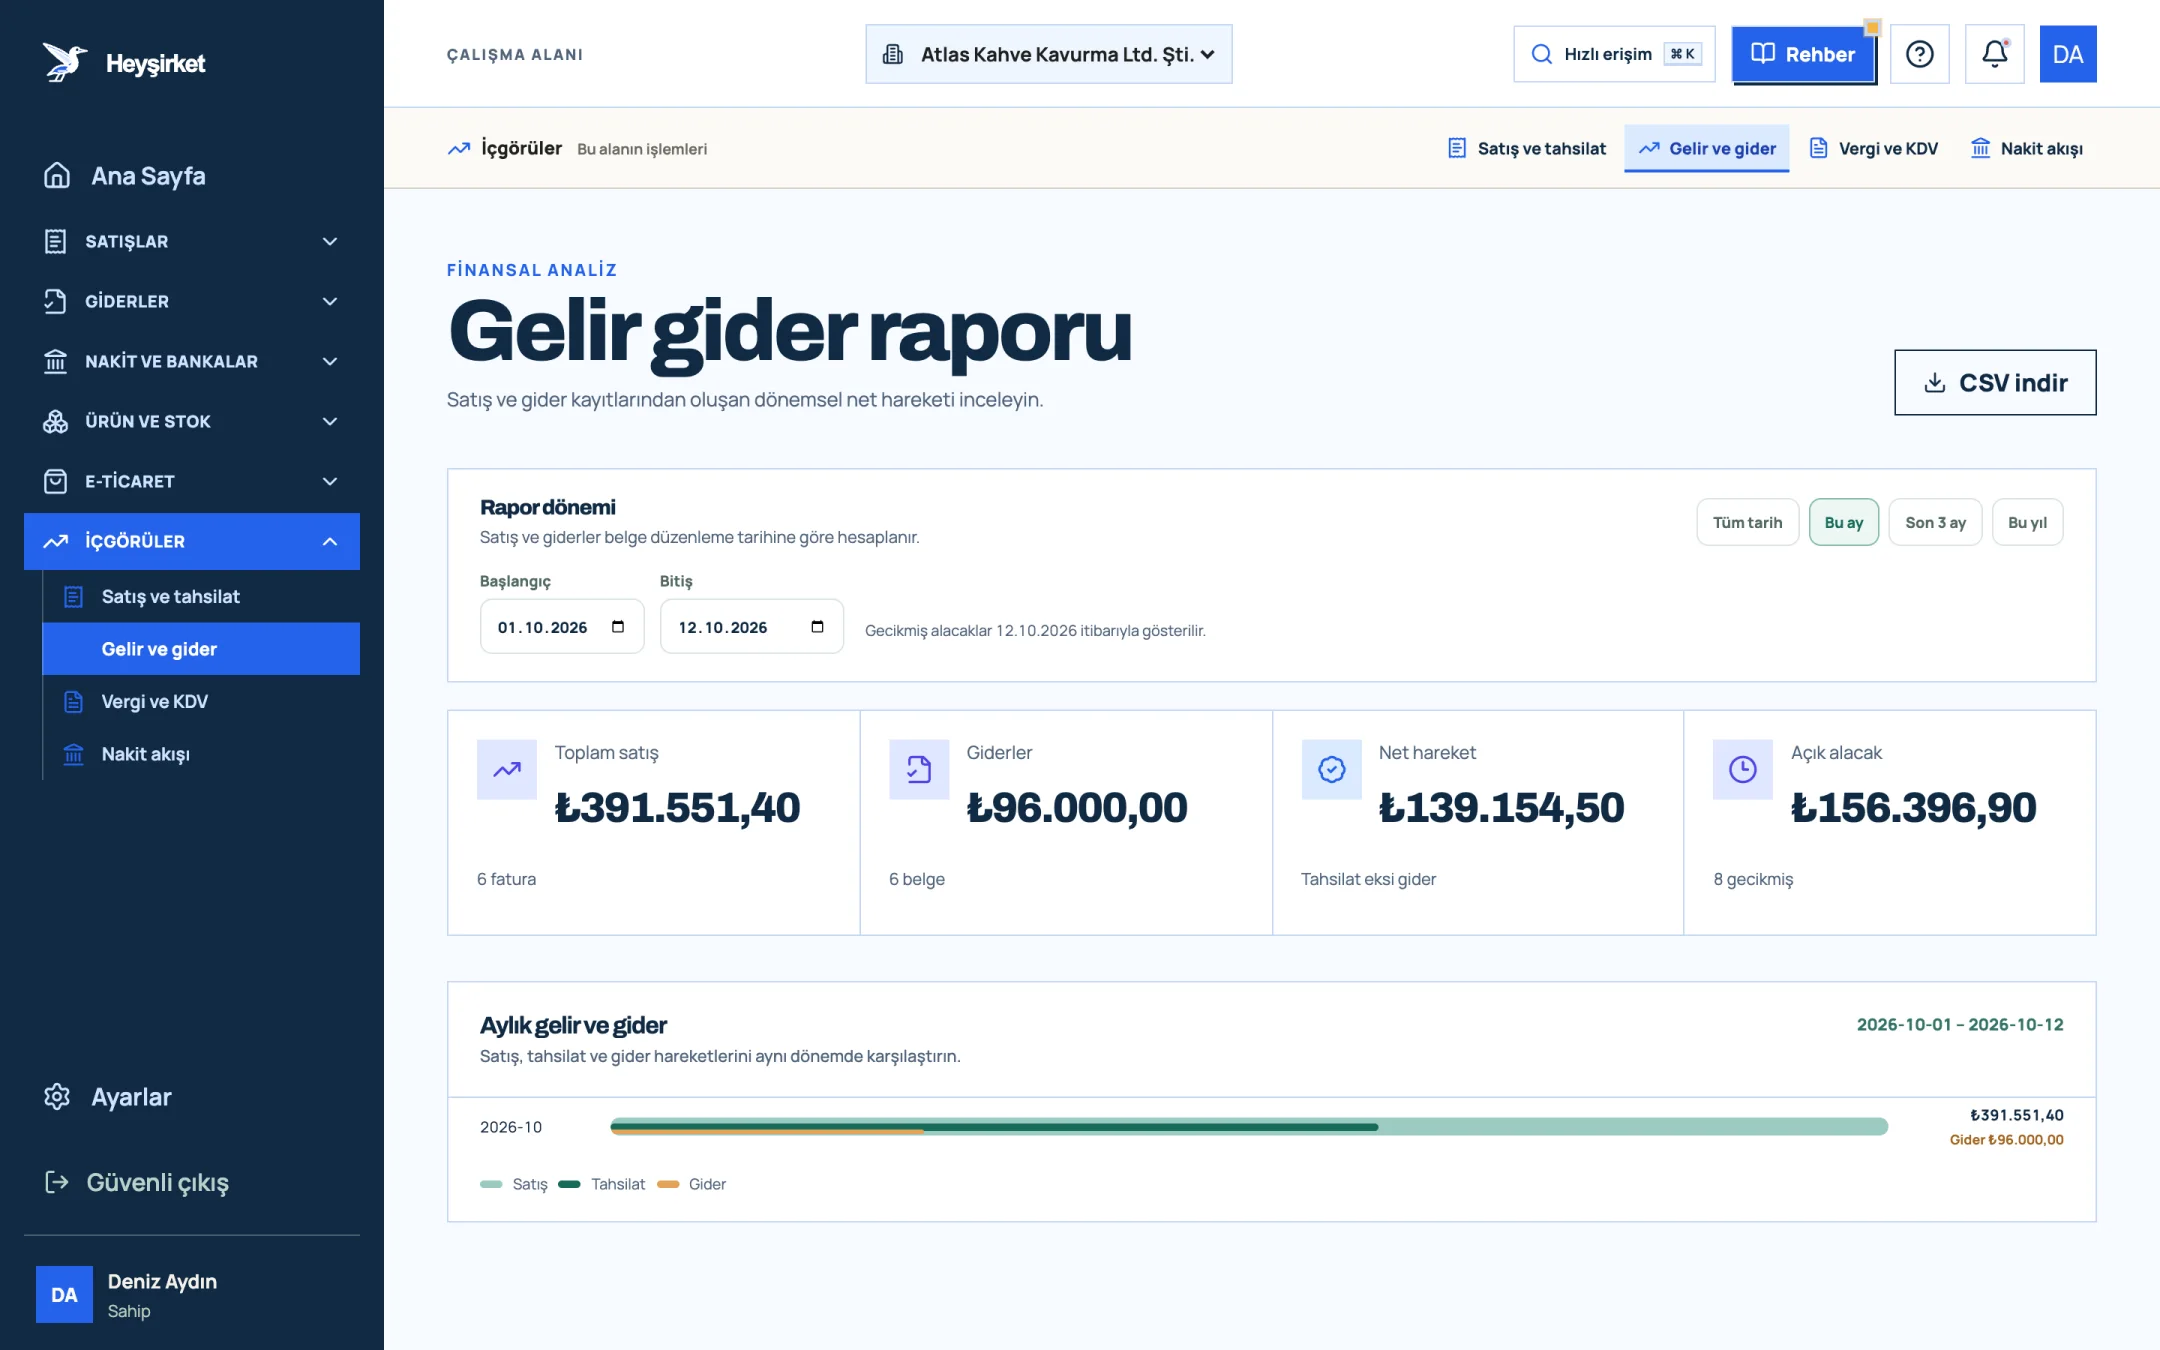
- 1. Toplam satış ve giderler
- 2. Aylık gelir ve gider grafiği
Bölüm 7 · Liste Yazdırılabilir yıl sonu kapanış kontrol listesi
Yıl sonu kapanış kontrol listesi, yukarıdaki işleri tarih sırasıyla ve sorumlusu belli olacak şekilde tek sayfada toplar. Ay sonu listenizin yanına koyun; Aralık'ta ikisini birlikte uygulayacaksınız.
Yıl sonu kapanışı: Aralık-Ocak
- Aralık 2. hafta: tüm sevk fişlerinin faturalandığını, gider belgelerinin girildiğini ve PDF'lerinin arşivde olduğunu kontrol et.
- Aralık 2. hafta: en büyük müşteri ve tedarikçilere 31 Aralık bakiyesi için mutabakat mektubu planla.
- Aralık 2. hafta: en çok satan ürünlerde prova sayımı yap.
- Aralık 3. hafta: dava veya icra safhasındaki alacakları teminat durumuyla mali müşavire bildir.
- Aralık 3. hafta: yıl içinde alınan demirbaş ve makinelerin faturalarını listele.
- 31 Aralık: tüm depolarda fiziki stok sayımı yap ve aynı gün sisteme gir.
- 31 Aralık: kasa sayımı yap, alınan ve verilen çeklerin durumunu kontrol et.
- Ocak 1. hafta: banka hesaplarını yıl sonu ekstreleriyle mutabık hâle getir.
- Ocak 1. hafta: mutabakat cevaplarını topla, farkları kapat.
- Ocak 1. hafta: yıllık raporları ve belgeleri mali müşavire teslim et.
- Ocak 2. hafta: kullanıcı yetkilerini, defter onaylarını ve yeni yıl bütçesini tamamla.
Yıl sonu kapanışında acele edilen her gün, Ocak'ta bir haftaya, vergi incelemesinde bir aya dönüşür.
Bu yıl Atlas Kahve'de 31 Aralık sayımı öğleden sonra iki saatte bitti; çünkü Aralık'ın ortasındaki prova sayımı en büyük farkları önceden yakalamıştı. Okan Bey'in 2 Ocak mesajı bu kez bir soru değil, bir teşekkür oldu. Mali müşavirinizle iş bölümünü nasıl kuracağınızı mali müşavirle çalışma yazısında bulabilirsiniz.
Yıl sonu stok sayımı 31 Aralık'ta yapılmak zorunda mı?
Envanter, bilanço günü itibarıyla yapılır; takvim yılını hesap dönemi olarak kullanan işletmeler için bu 31 Aralık'tır. Sayım birkaç gün önce veya sonra yapılırsa, aradaki giriş ve çıkışların sayıma eklenip çıkarılarak 31 Aralık durumunun belgelenmesi gerekir. Uygulamayı mali müşavirinizle netleştirin.
Şüpheli alacak karşılığı için icra takibi şart mı?
VUK 323'e göre dava veya icra safhasındaki alacaklar şüpheli sayılır. Dava ve icra takibine değmeyecek kadar küçük alacaklar ise protesto edilmiş ya da yazıyla birden fazla istenmiş olmasına rağmen ödenmemişse şüpheli sayılabilir. Teminatlı kısım için karşılık ayrılamaz.
2026'da hangi tutarın altındaki demirbaş doğrudan gider yazılabilir?
2026 yılı için doğrudan gider yazılabilecek demirbaş sınırı KDV hariç 12.000 TL olarak uygulanmaktadır. Bu tutar her yıl yeniden değerleme oranıyla güncellenir; yeni yıl tutarını mali müşavirinizden veya GİB duyurularından teyit edin.
Heyşirket'te yıl sonu stok sayımı nasıl girilir?
Operasyon merkezinde Stok ve depolar sekmesindeki Stok sayımı penceresinden depo seçilir, sayılan miktarlar girilir ve Sayımı tamamla ile kaydedilir. Farklar Sayım düzeltmesi hareketi olarak stoğa işlenir. Sayım tarihi giriş günüdür, bu yüzden sayımı 31 Aralık'ta girin.
Yıl sonu ile ay sonu kapanışı aynı gün mü yapılır?
Aralık ayının ay sonu kapanışı, yıl sonu kapanışının ilk katmanıdır. Önce ay sonu kontrolleri tamamlanır, ardından sayım, mutabakat, şüpheli alacak, amortisman ve değerleme gibi yıl sonuna özgü işler eklenir. Ayrıntılar ay sonu kapanış kontrol listesi yazısında.
Belgeleri kaç yıl saklamam gerekir?
Vergi Usul Kanunu'na göre defter ve belgeler, ilgili oldukları yılı izleyen takvim yılından başlayarak beş yıl saklanır. Ticaret hukuku ve diğer mevzuat daha uzun süreler öngörebilir; şirketinize özel süreyi mali müşavirinizle teyit edin.
Yıl sonu sayımınızı planlayın Depolarınızı ve stok kayıtlarınızı şimdiden gözden geçirin; Aralık'ın ortasında prova sayımı yapın ve 31 Aralık'ta sayımı aynı gün sisteme girin. Stok ve depolara git
Yazar: Heyşirket Editör Ekibi