Dış ticaret · 12 dk okuma · Güncellendi:
E-ihracat rehberi: mikro ihracat, ETGB, ihracat faturası ve KDV iadesi
Yurt dışından gelen ilk sipariş heyecan vericidir; ilk gümrük beyannamesi ise çoğu zaman kafa karıştırıcı. Bu yazıda paketin kapıdan çıkışından KDV iadesinin hesaba yatışına kadar her durağı tek tek açıyoruz.
Kısaca
- Mikro ihracat, posta veya hızlı kargo ile gönderilen ve 3 Ocak 2026'dan itibaren brüt 600 kilogramı ve 30.000 avroyu aşmayan ihracat gönderilerinin Elektronik Ticaret Gümrük Beyannamesi (ETGB) ile yapılmasıdır.
- Gümrük çıkış beyannamesi ile yapılan mal ihracatında e-Fatura mükellefleri İHRACAT senaryolu e-Fatura düzenler; ETGB ile yapılan mikro ihracatta ise e-Arşiv fatura düzenlenir.
- Mal ihracatı KDV Kanunu'nun 11/1-a maddesi uyarınca KDV'den istisnadır; ihracata ait alışlarda yüklenilen ve indirimle giderilemeyen KDV iade olarak talep edilebilir.
- İhracat istisnası, gümrük beyannamesinin kapanma tarihini içeren dönemin KDV beyannamesinde beyan edilir; bedel bu tarihteki TCMB döviz alış kuru ile Türk lirasına çevrilir.
- İhracat bedellerinin, kural olarak fiili ihraç tarihinden itibaren 180 gün içinde yurda getirilmesi gerekir.
Atlas Kahve'nin online mağazasına bir sabah Berlin'den sipariş düştü: on iki paket özel kavrum Etiyopya Yirgacheffe ve iki V60 demleme seti. Sipariş sahibi, Kadıköy'de bir tatilde kahveyi tatmış bir kafe işletmecisiydi.
Paketi hazırlamak yirmi dakika sürdü. Faturanın türüne, kargonun hangi beyannameyle çıkacağına ve KDV'nin ne olacağına karar vermek ise iki gün. Bu yazının sonunda aynı kararları yirmi dakikada verebileceksiniz; üstelik çoğu KOBİ'nin hiç talep etmediği bir iadenin de farkına varacaksınız.
Bölüm 1 · Tanım E-ihracat nedir, klasik ihracattan farkı ne?
E-ihracat, yurt dışındaki bir alıcıya internet üzerinden yapılan satışın mal olarak Türkiye'den çıkarılmasıdır. Kendi web siteniz, yurt dışı pazaryerleri veya e-posta ile gelen bir sipariş olabilir; ayırt edici olan, satışın dijital kanalda gerçekleşmesi ve malın çoğunlukla kargo ile gönderilmesidir.
Vergi ve gümrük açısından e-ihracat ayrı bir ihracat türü değildir. Belirleyici olan, malın hangi beyanname ile çıktığıdır: gümrük çıkış beyannamesi ile mi, yoksa Elektronik Ticaret Gümrük Beyannamesi (ETGB) ile mi? Faturanın türü, KDV beyanı ve iade dosyası bu ayrıma göre şekillenir.
| Yol | Beyanname | Kime uygun? | Fatura |
|---|---|---|---|
| Klasik mal ihracatı | Gümrük çıkış beyannamesi (GÇB) | Toptan, konteyner, palet sevkiyatları | e-Fatura mükellefi ise İHRACAT senaryolu e-Fatura |
| Mikro ihracat | ETGB (posta ve hızlı kargo) | 600 kg ve 30.000 avroya kadar gönderiler | e-Arşiv fatura |
| Pazaryeri üzerinden e-ihracat | Pazaryerinin modeline göre GÇB veya ETGB | Yurt dışı pazaryerlerinde satan markalar | Modele göre değişir; pazaryerinin rehberini izleyin |
İhracata benzeyen ama farklı işleyen iki durum
İhraç kaydıyla teslim: Malı yurt dışına kendiniz değil, bir ihracatçı firma aracılığıyla gönderiyorsanız, ihracatçıya ihraç kaydıyla teslimde bulunursunuz. Faturada KDV hesaplanır ama tahsil edilmez; malın belirli bir süre içinde ihraç edilmesi şartı vardır ve süre aşılırsa vergi sizden değil ihracatçıdan aranır. Bu modeli kullanmadan önce şartlarını mali müşavirinizle konuşun.
Hizmet ihracatı: Yurt dışındaki bir otel zincirine çevrim içi barista eğitimi vermek mal ihracatı değildir. Hizmetin yurt dışındaki müşteri için yapılması ve orada faydalanılması şartıyla KDV istisnası kapsamına girebilir; ancak gümrük beyannamesi yoktur ve belge düzeni farklıdır. Bu yazı mal ihracatına odaklanıyor.
Atlas'ın Berlin siparişi, tek koli ve birkaç yüz avro. Bu, ders kitabı tanımıyla bir mikro ihracat. Peki mikro ihracatın sınırı nerede bitiyor?
Bölüm 2 · Mikro ihracat Mikro ihracat nedir, ETGB sınırı 2026'da kaç avro?
Mikro ihracat, posta veya hızlı kargo yoluyla yurt dışına gönderilen ve belirli ağırlık ile değer sınırlarını aşmayan ihracat gönderilerinin ETGB ile yapılmasıdır. ETGB'yi siz değil, genellikle anlaştığınız hızlı kargo firması sizin adınıza düzenler.
- 600 kg Gönderi başına brüt ağırlık sınırı (3 Ocak 2026'dan itibaren)
- 30.000 € Gönderi başına değer sınırı (önceki sınır 15.000 €)
- 180 gün İhracat bedelinin kural olarak yurda getirilme süresi
Sınırların artması, palet ölçeğindeki bazı B2B sevkiyatların da artık kargo kanalıyla çıkabilmesi demek. Kafelere ekipman satan bir kavurucu için bu, Avrupa'daki küçük zincirlere doğrudan satış kapısını aralar.
- Sipariş — Web sitesi, pazaryeri veya e-posta
- e-Arşiv fatura — KDV istisnalı, döviz cinsinden
- Kargo teslimi — Fatura ve paket bilgisi kargoya
- ETGB — Kargo firması düzenler
- Çıkış — Beyannamenin kapanması
- Tahsilat ve iade — Bedel yurda, KDV iade dosyası
Akışın ikinci kutusu, en çok hatanın yapıldığı yer. Fatura doğru türde kesilmezse, gümrük beyannamesi ile fatura eşleşmez ve iade dosyası daha başlamadan sorunlu olur.
Bölüm 3 · Fatura İhracat faturası e-Fatura mı olmalı, e-Arşiv mi?
İhracat faturasının türünü malın çıktığı beyanname belirler: gümrük çıkış beyannamesi ile yapılan mal ihracatında e-Fatura mükellefleri İHRACAT senaryolu e-Fatura, ETGB ile yapılan mikro ihracatta ise e-Arşiv fatura düzenler.
- İHRACAT senaryolu e-Fatura: Alıcı yurt dışında olduğu hâlde fatura, gümrük idaresinin sistemine iletilir ve gümrük beyannamesi bu faturaya bağlanır. Teslim şekli (FOB, CIF gibi), gönderim şekli ve gümrük tarife bilgileri faturada yer alır.
- Mikro ihracatta e-Arşiv fatura: Fatura, yurt dışındaki alıcı adına e-Arşiv olarak düzenlenir; KDV satırı istisna kodu ile sıfır gösterilir. Uygulamada ETGB numarasının fatura ile ilişkilendirilmesi, sonraki iade dosyasını kolaylaştırır.
- Para birimi: İhracat faturası genellikle alıcının ödediği döviz cinsinden düzenlenir. Kur farkı ve dövizli belgelerin mantığı için dövizli fatura rehberimize bakın.
Fatura doğru türde kesildi, KDV satırı sıfır. Ama bu sıfırın arkasında bir hak yatıyor: ihracat için ödediğiniz KDV'yi geri alma hakkı.
Bölüm 4 · İstisna İhracatta KDV istisnası nasıl işler?
İhracat istisnası, yurt dışındaki bir alıcıya yapılan ve malın Türkiye gümrük bölgesinden çıktığı teslimlerin KDV'den istisna tutulmasıdır. 3065 sayılı KDV Kanunu'nun 11/1-a maddesine dayanır ve tam istisnadır: satışta KDV hesaplanmaz, ama bu satış için yaptığınız alışlardaki KDV'yi indirebilir ve indiremediğiniz kısmı iade isteyebilirsiniz.
Pratikte bu şu anlama gelir: Eylül'ün son günü kesilen ve Ekim'in ilk günü kapanan bir beyanname, Eylül'ün değil Ekim'in KDV beyannamesine girer. Ay sonuna yakın gönderilerde bu tarih farkı sık sık beyan hatasına yol açar.
| Konu | Yurt içi satış | Mal ihracatı |
|---|---|---|
| Satışta KDV | Hesaplanır (%1, %10 veya %20) | Hesaplanmaz, istisna |
| Alışlardaki KDV | Hesaplanan KDV'den indirilir | İndirilir; indirilemeyen kısım iade konusu olabilir |
| Beyan dönemi | Fatura tarihi | Gümrük beyannamesinin kapanma tarihi |
| Dövizli tutarın çevrimi | Sözleşmedeki kur | Kapanma tarihindeki TCMB döviz alış kuru |
| Ek yükümlülük | Yok | İhracat bedelinin yurda getirilmesi |
İstisna kısmı otomatik işler. İade ise kendiliğinden gelmez; bir dosya, belgeler ve sabır ister.
Bölüm 5 · İade İhracatta KDV iadesi nasıl alınır?
İhracat KDV iadesi, ihraç edilen malın üretimi veya alımı için ödenen ve ihracat yüzünden hesaplanan KDV'den indirilemeyen tutarın vergi dairesinden nakden veya başka vergi borçlarına mahsuben geri alınmasıdır. Dayanağı KDV Kanunu'nun 32. maddesidir.
| İhracat bedeli (TL karşılığı) | 180.000,00 TL |
|---|---|
| Üst sınır: ihracat bedeli × genel oran %20 | 36.000,00 TL |
| İhraç edilen ürünler için yüklenilen KDV (çekirdek, ambalaj, kargo) | 11.400,00 TL |
| İade edilebilecek azami tutar (yüklenilen KDV ile sınırlı) | 11.400,00 TL |
Örnek basitleştirilmiştir. İade edilebilecek tutar, ihracatla ilişkili yüklenilen KDV ile ve ihracat bedeline genel KDV oranı uygulanarak bulunan tutarla sınırlıdır; ikisinden küçük olan esas alınır. Aynı dönemde yurt içi satışlardan hesaplanan KDV varsa önce indirim mekanizması işler, iade edilecek tutar beyanname üzerinde ayrıca hesaplanır. Kesin hesap mali müşavirinizindir.
- Beyan: İhracat bedeli, ilgili ayın KDV beyannamesinde istisna satırında beyan edilir ve iade talebi beyannamede belirtilir.
- Dilekçe ve listeler: İade talep dilekçesi ile satış faturaları listesi, yüklenilen KDV listesi ve indirilecek KDV listesi Gelir İdaresi'nin elektronik sistemi üzerinden gönderilir.
- Belgeler: GÇB veya ETGB, ihracat faturaları ve ihracatla ilgili alış belgeleri hazır tutulur. Elektronik ortamda erişilebilen belgeler ayrıca istenmeyebilir.
- Rapor veya teminat: Belirli tutarları aşan nakit iade taleplerinde vergi inceleme raporu, yeminli mali müşavir raporu veya teminat istenebilir. Eşikler dönem dönem güncellenir.
- Sonuç: Vergi dairesi kontrolünü tamamladıktan sonra iade, hesabınıza nakden ya da vergi borçlarınıza mahsuben yapılır.
Para geri geldi diyelim. Bir de yurt dışından gelecek paranın kendisi var; onun da bir takvimi ve kuralı bulunuyor.
Bölüm 6 · Tahsilat İhracat bedeli ne zaman yurda getirilmeli?
İhracat bedelleri, TCMB İhracat Genelgesi uyarınca kural olarak fiili ihraç tarihinden itibaren en geç 180 gün içinde yurda getirilmelidir. Bedel bankaya geldiğinde banka, İhracat Bedeli Kabul Belgesi düzenler.
Bankaya gelen döviz bedelinin belirli bir kısmının bankaya satılması zorunluluğu da bir süredir uygulanıyor; bu oran 2026'nın ilk yarısında %35 olarak devam ediyordu ve TCMB tarafından dönem dönem yeniden belirleniyor. Güncel oranı ve istisnalarını bankanızdan ve tcmb.gov.tr adresinden kontrol edin.
İlk ihracatınızdan önce kontrol edin
- Gönderinin ağırlığını ve değerini ölçün: 600 kg ve 30.000 avro altındaysa ETGB yolunu kargo firmanızla netleştirin.
- Faturanın türünü beyanname türüne göre seçin; e-Arşiv mi, İHRACAT senaryolu e-Fatura mı?
- Fatura üzerindeki alıcı ülkesi, adresi, döviz cinsi ve ürün tanımlarının gümrük beyannamesiyle birebir aynı olduğunu kontrol edin.
- Beyannamenin kapanma tarihini not edin; istisnayı o ayın beyannamesinde beyan edin.
- İhracata ait alış faturalarını ayrı etiketleyin; iade dosyasının hammaddesi bunlardır.
- Döviz tahsilatı için bir döviz hesabı açın ve 180 günlük takvimi takibe alın.
- Ticaret Bakanlığı'nın e-ihracat destek programlarını ticaret.gov.tr üzerinden inceleyin.
Kural tarafı tamamlandı. Son bölümde, bu sürecin Heyşirket içindeki karşılığına ve bugün yapamadığı şeylere dürüstçe bakalım.
Bölüm 7 · Uygulama Heyşirket e-ihracat sürecinin neresinde?
Heyşirket bugün ihracat faturası düzenlemez: satış faturaları Türk lirası ile ve %1, %10 ya da %20 KDV oranlarıyla kesilir; İHRACAT senaryolu e-Fatura ve KDV istisna kodlu fatura desteği henüz yoktur. İhracat faturanızı e-belge sağlayıcınızın kendi ekranından veya mali müşavirinizin kullandığı sistemden kesmeniz gerekir.
Heyşirket'in bu süreçte işe yaradığı yer, faturanın etrafındaki operasyondur: yurt dışı siparişlerini görmek, döviz tahsilatını izlemek ve iade dosyasının hammaddesi olan giderleri düzenli tutmak.
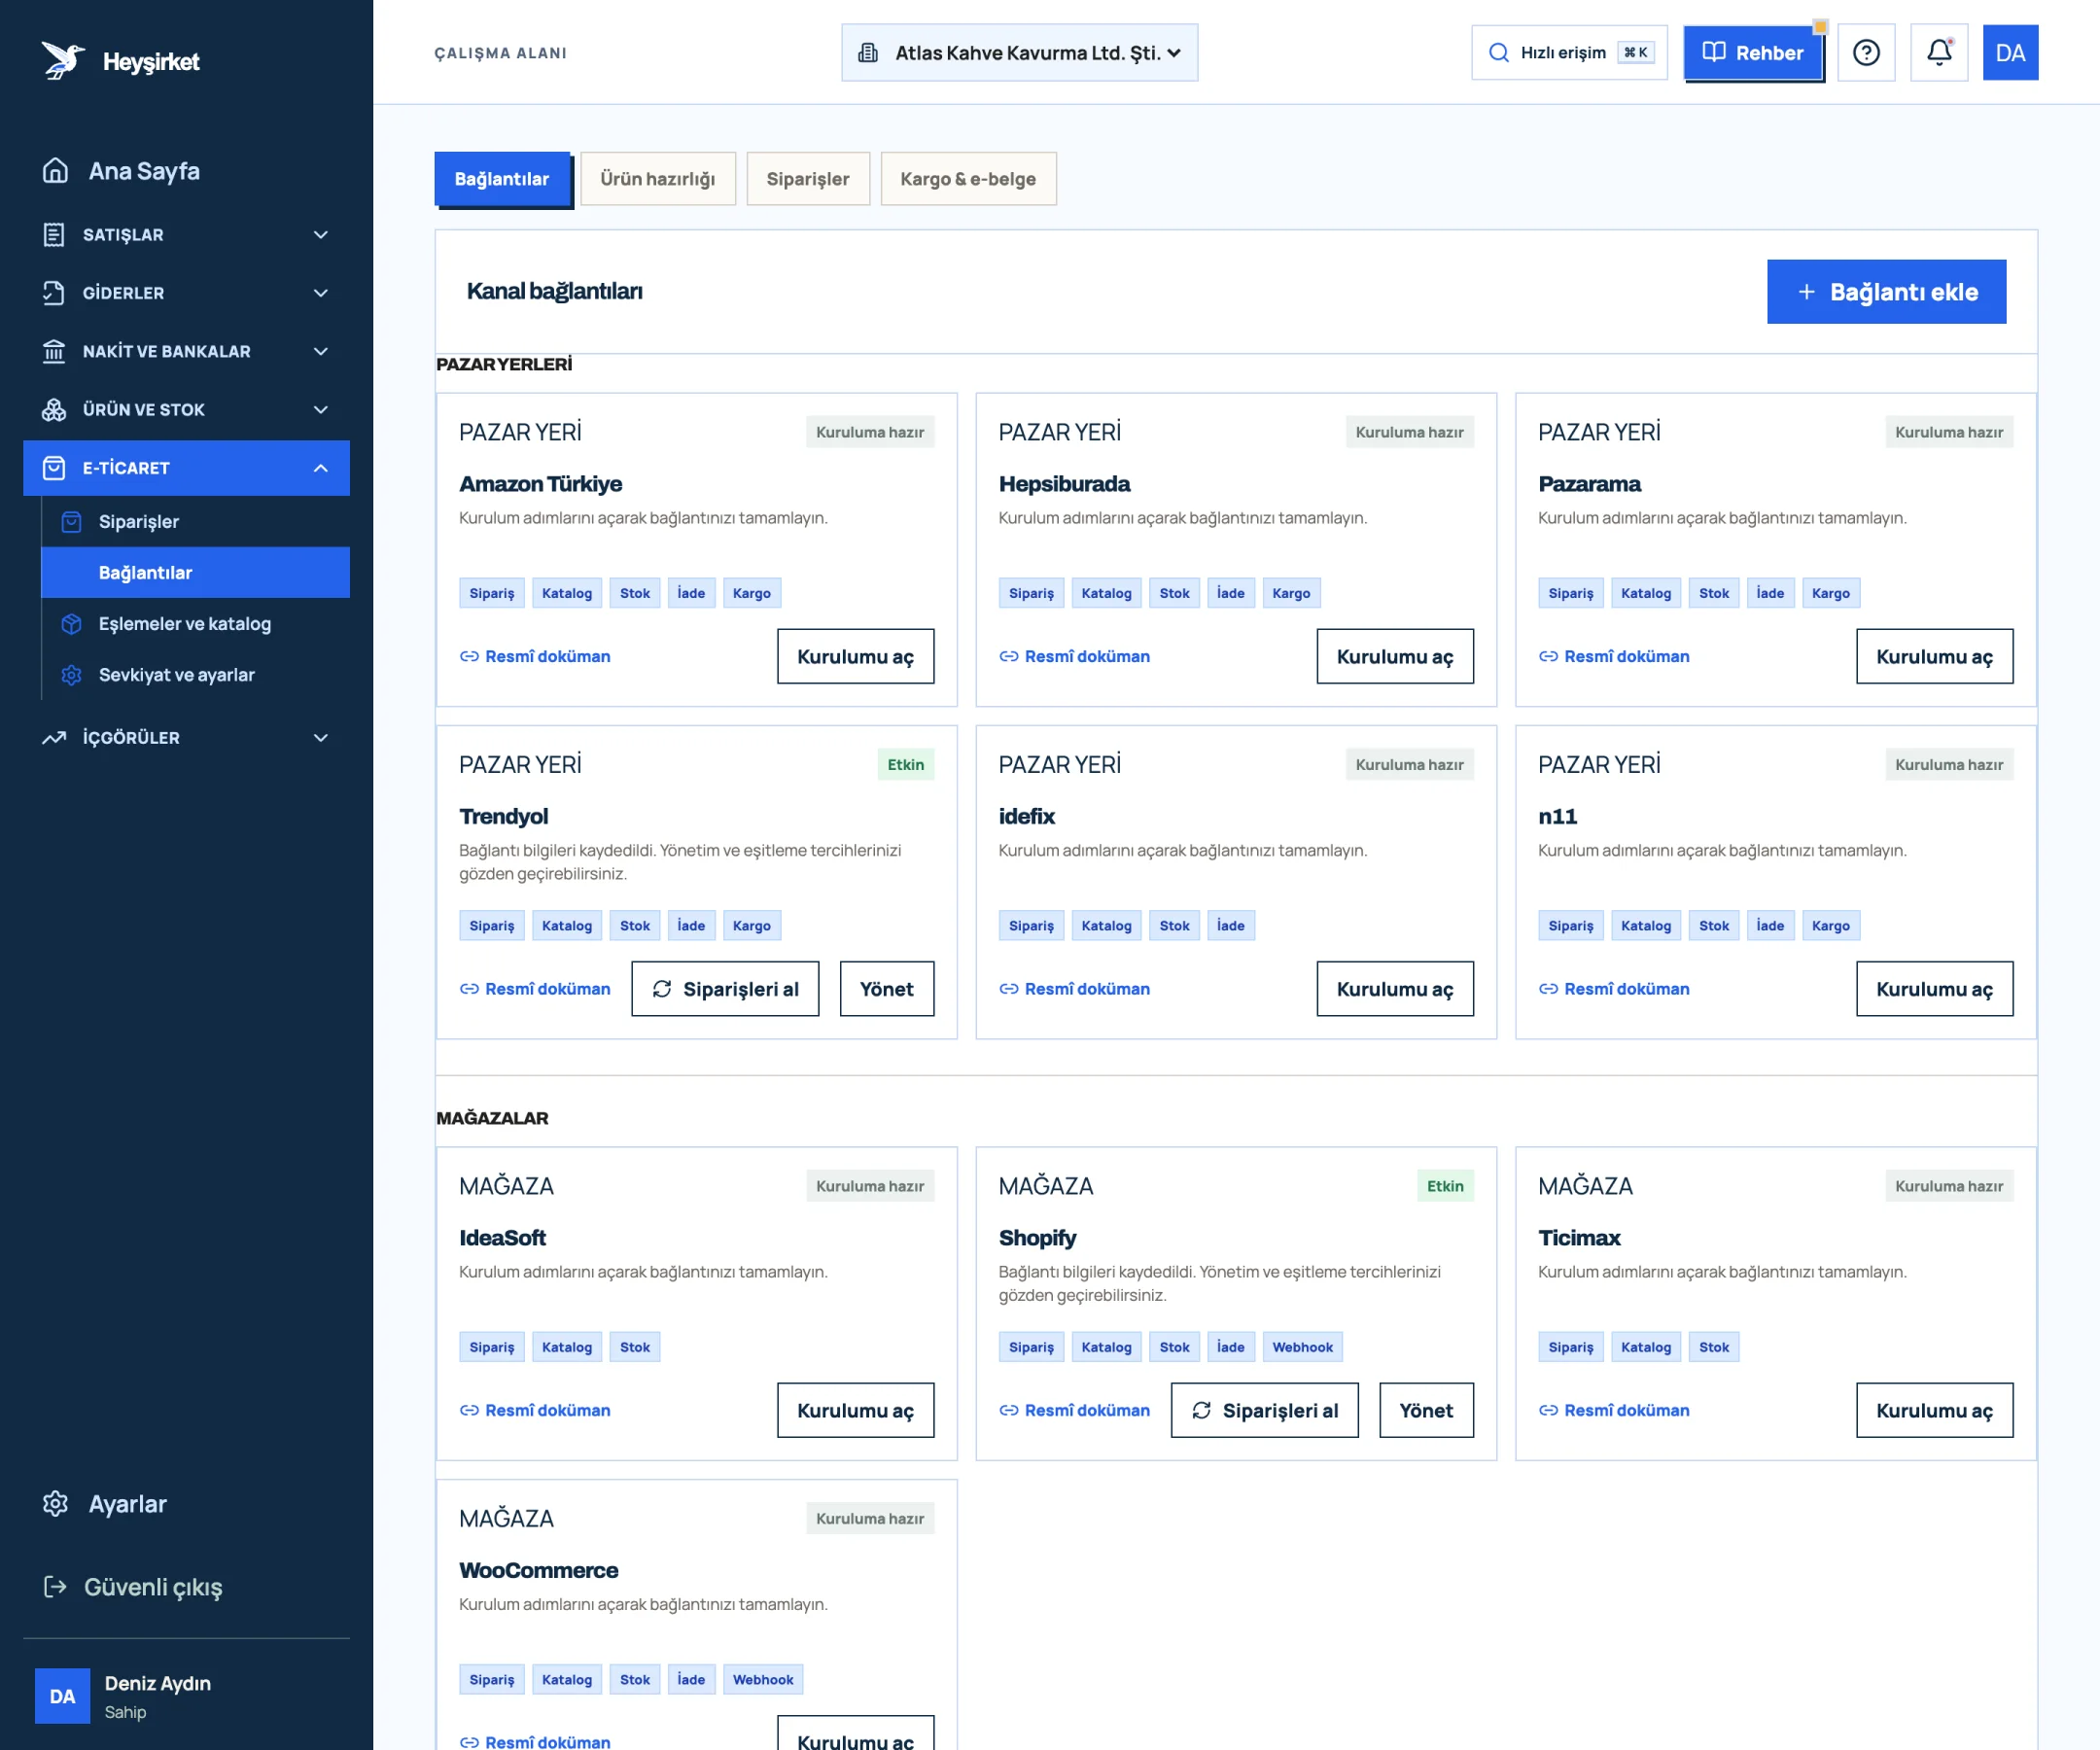
- 1. Bağlantı ekle
- 2. Etkin Trendyol bağlantısı
- 3. Siparişleri al düğmesi
- 4. Etkin Shopify mağazası
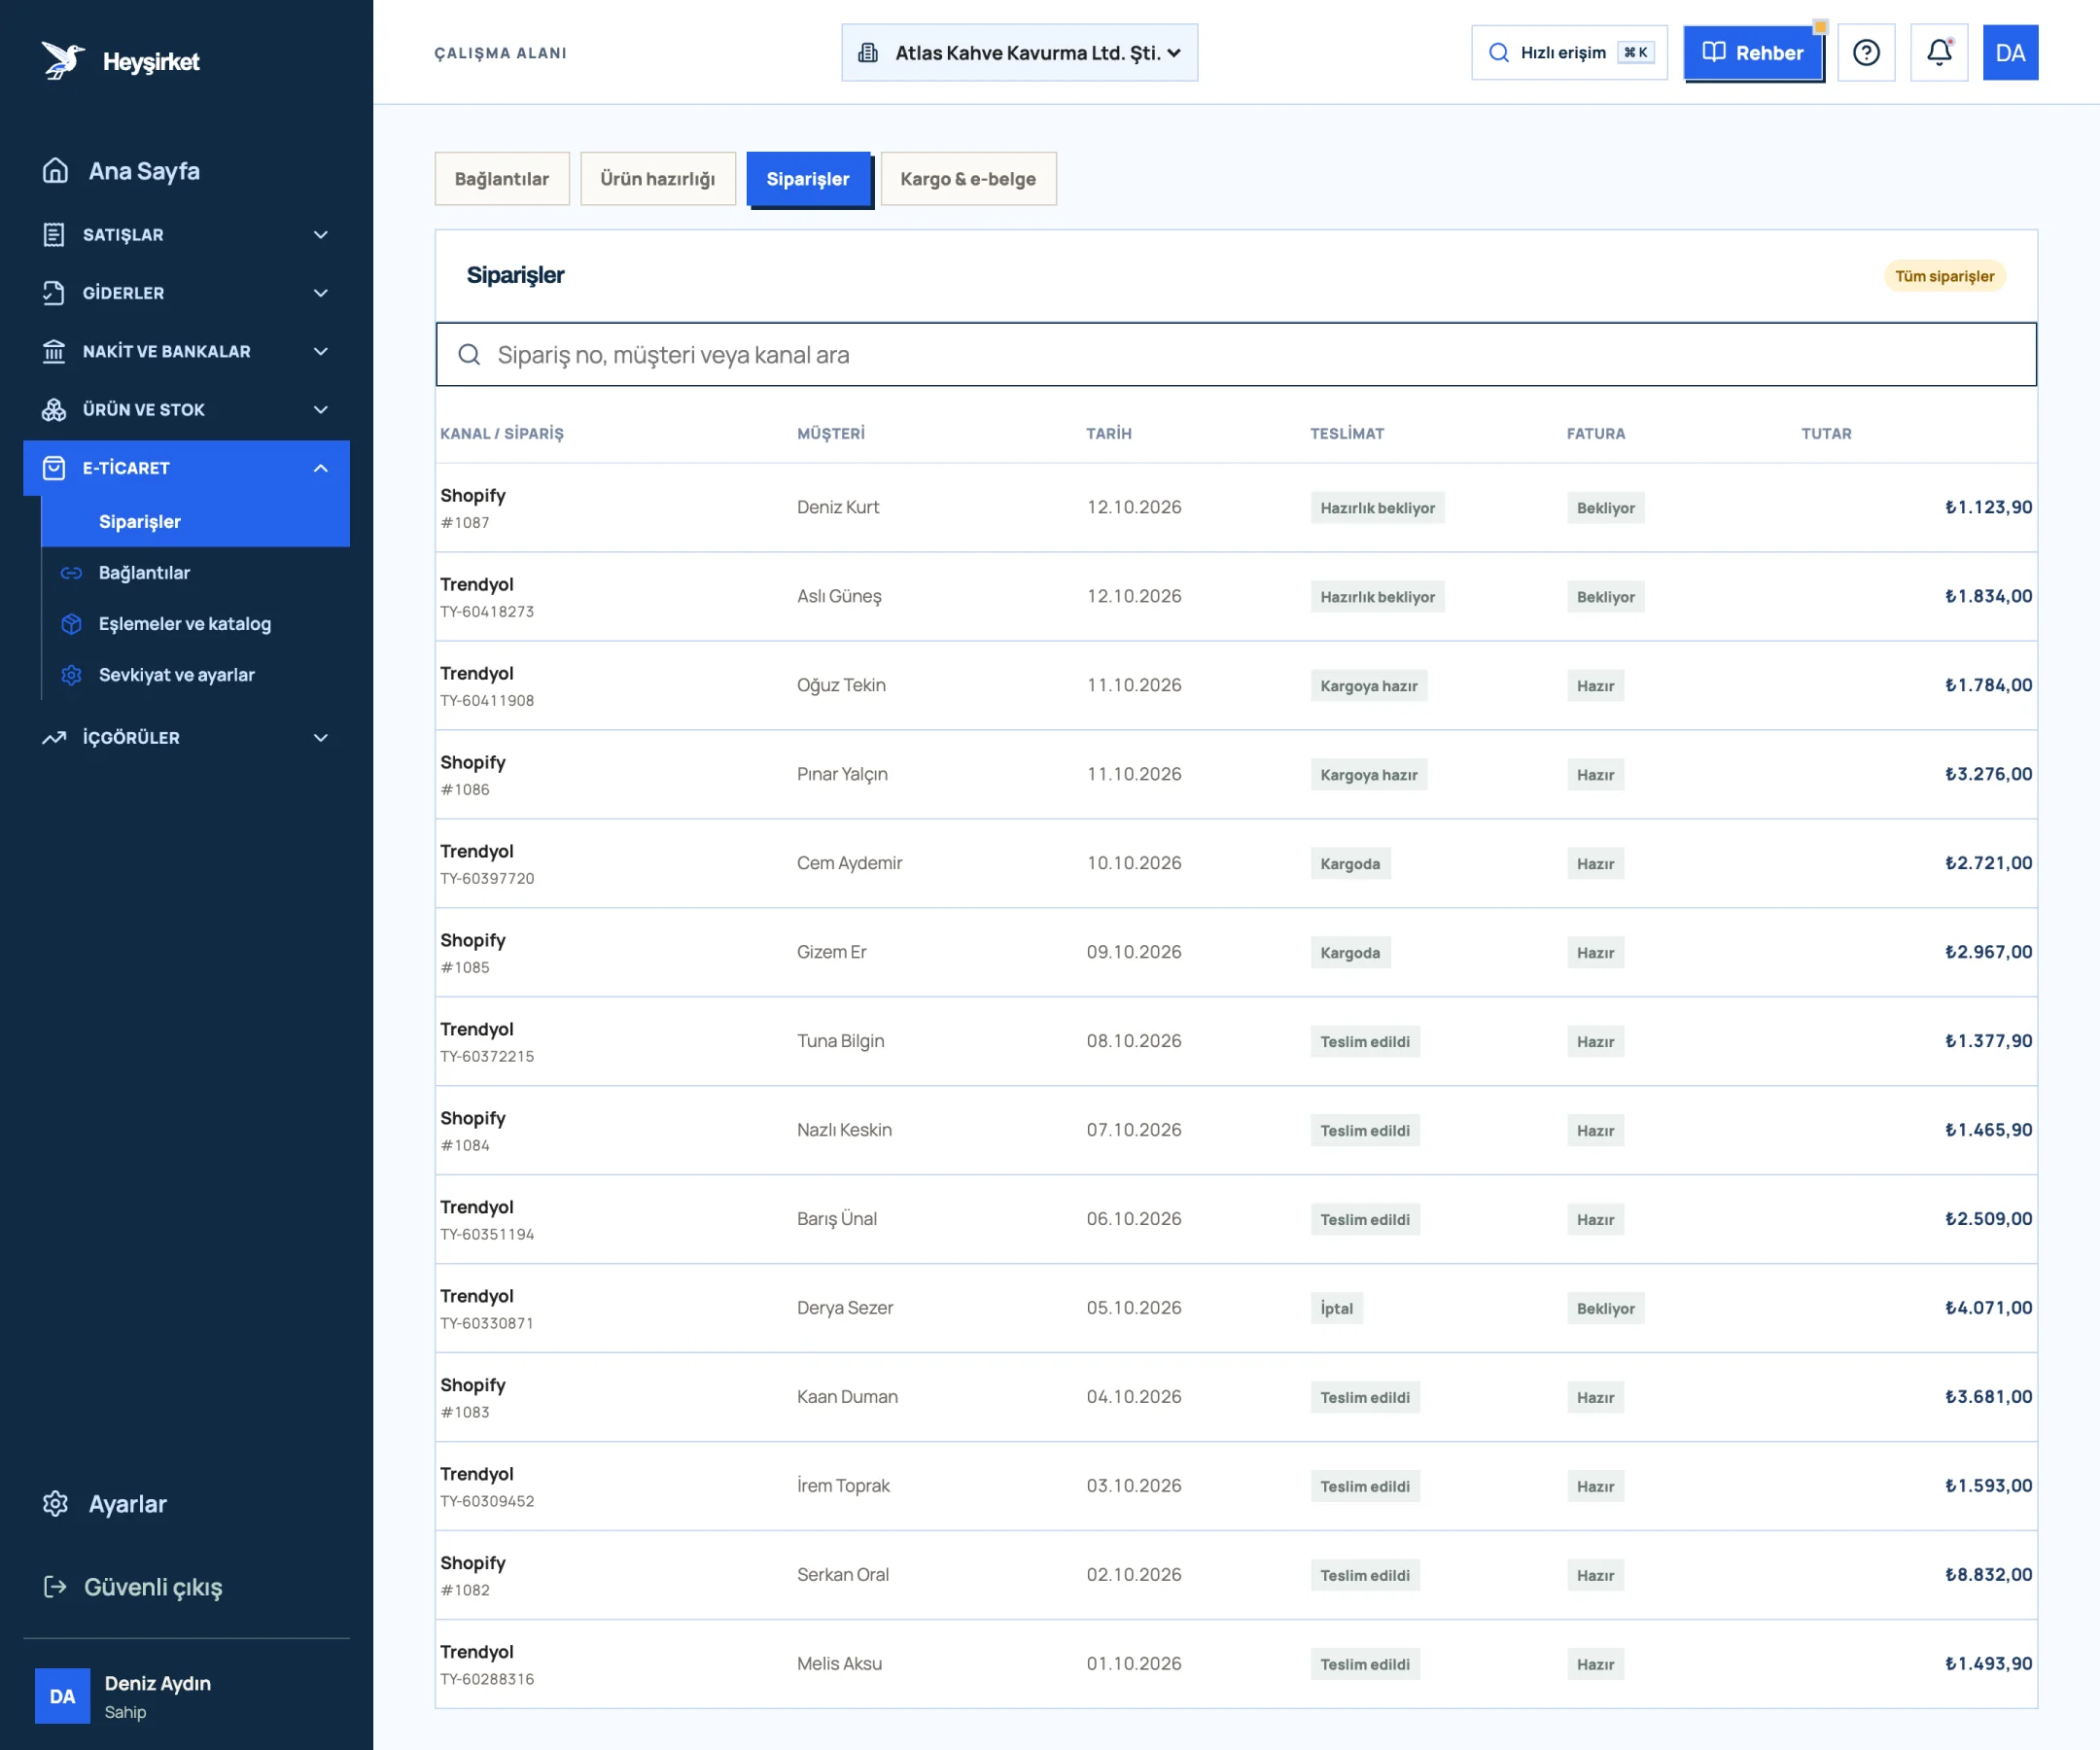
- 1. E-ticaret sekmeleri
- 2. Sipariş arama
- 3. Yeni gelen Shopify siparişi
- 4. Kargoya hazır Trendyol siparişi
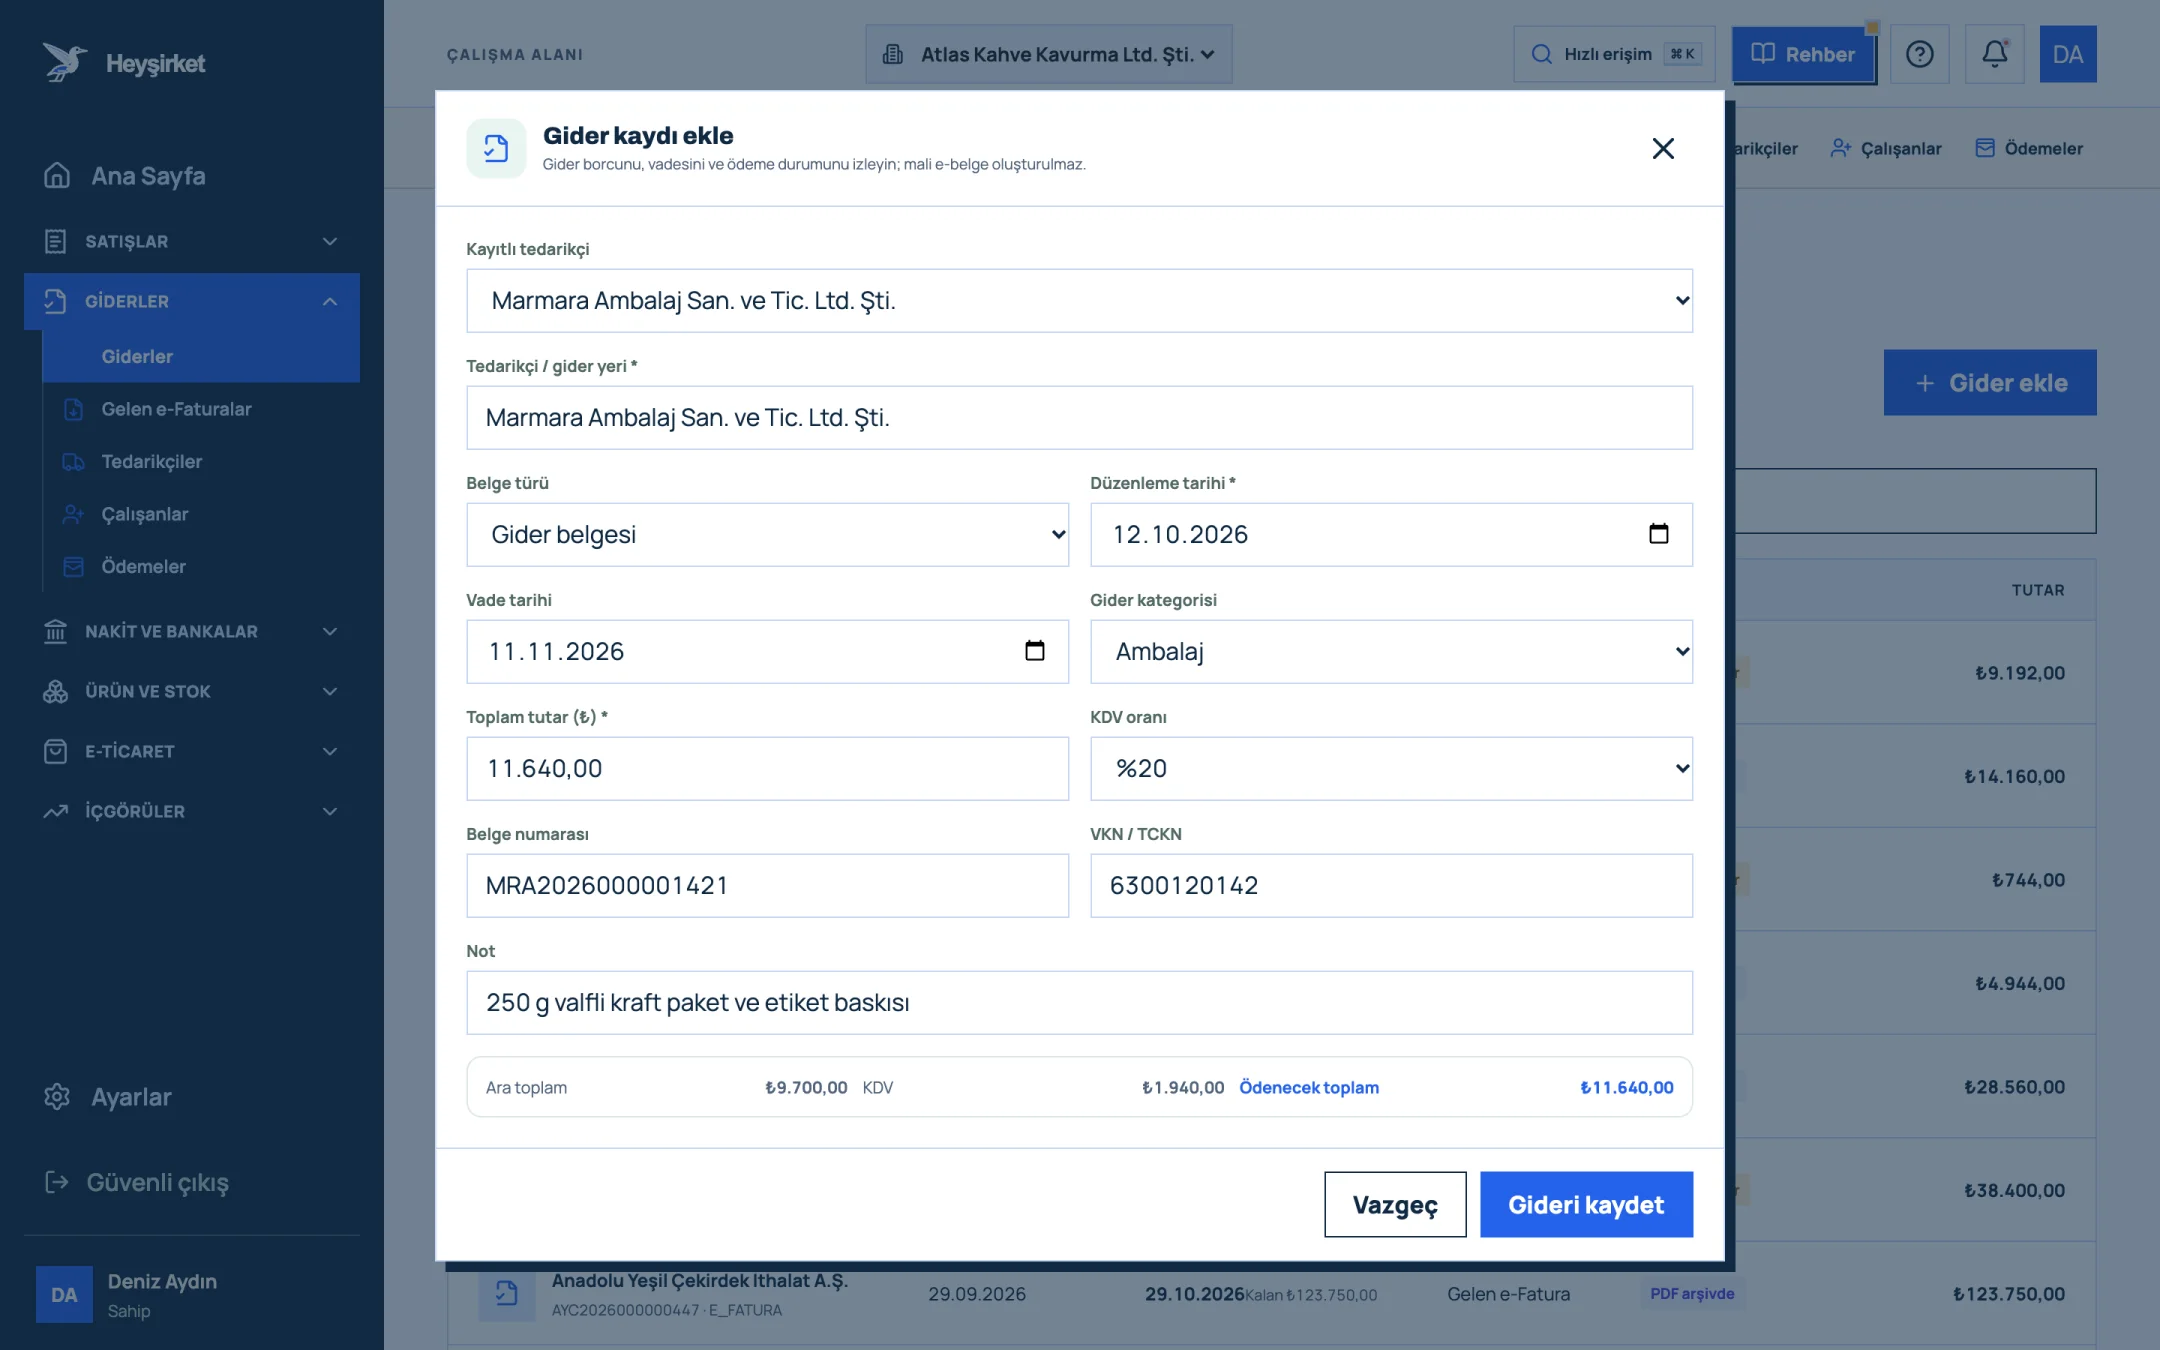
- 1. Tedarikçi seçimi
- 2. Gider kategorisi
- 3. Tutar ve KDV oranı
- 4. Ara toplam, KDV ve ödenecek toplam
- 5. Gideri kaydet
| İş | Heyşirket'te | Not |
|---|---|---|
| İhracat faturası (e-Fatura veya e-Arşiv) | Yok | e-belge sağlayıcınızın ekranından düzenlenir |
| ETGB ve gümrük beyannamesi | Yok | Kargo firması veya gümrük müşaviri düzenler |
| Mağaza ve pazaryeri siparişlerini görmek | Var | E-ticaret merkezi içindeki Siparişler sekmesi |
| USD veya EUR hesap tutmak | Var | Nakit & Banka ekranında Para birimi seçimi |
| İhracat giderlerini kategoriyle ayırmak | Var | Gider kaydı ekle penceresinde Gider kategorisi |
| KDV iade dosyası hazırlamak | Yok | Mali müşaviriniz hazırlar; ona Mali müşavir rolüyle erişim verip kategorili gider kayıtlarını doğrudan gösterebilirsiniz |
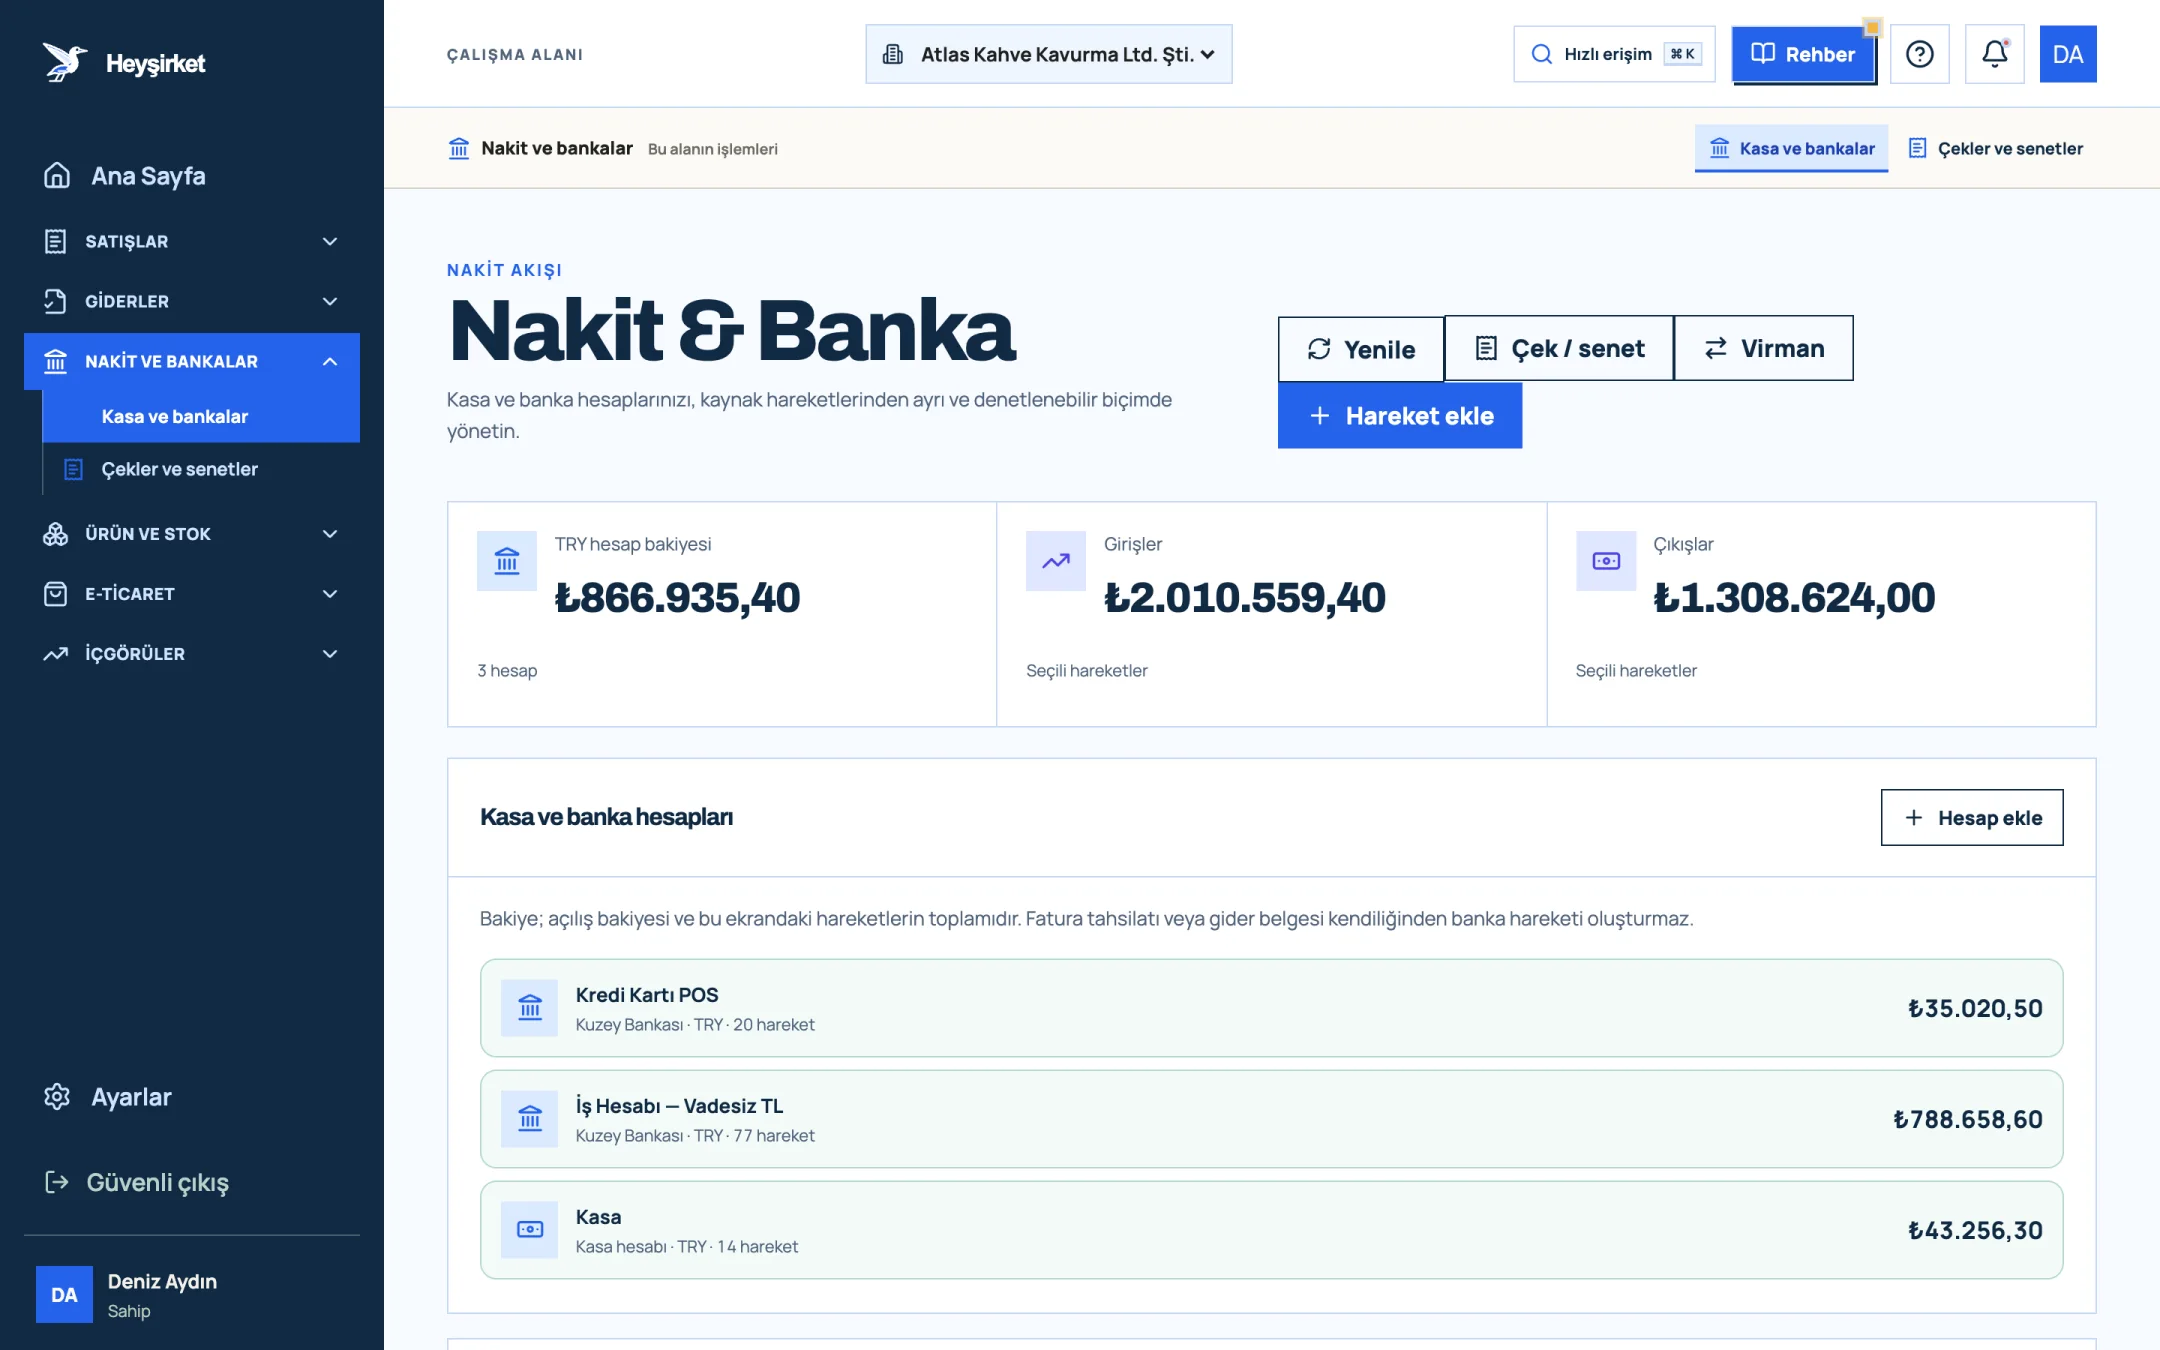
- 1. Hareket ekle düğmesi
- 2. Virman (hesaplar arası aktarım)
- 3. Toplam TRY bakiyesi
- 4. Kasa ve banka hesapları listesi
Pazaryeri üzerinden satıyorsanız komisyon, kargo ve hakediş kayıtlarının yurt içi tarafı için pazaryeri satıcıları muhasebe rehberimiz, siparişleri bağlamak için pazaryeri bağlantısı rehberimiz işinizi görür.
Mikro ihracat için şirket olmak gerekir mi?
Fatura düzenleyebilen bir vergi mükellefi olmanız gerekir; şahıs şirketi veya sermaye şirketi fark etmez. Bireysel olarak yurt dışına satış yapmayı düşünüyorsanız önce mükellefiyet açmanız ve hangi şirket türünün size uygun olduğunu değerlendirmeniz gerekir; bunun için şahıs mı limited mi yazımıza bakabilirsiniz.
ETGB'yi kim düzenler?
ETGB, gönderiyi taşıyan posta veya hızlı kargo firması tarafından, sizin faturanız ve gönderi bilgileriniz üzerinden düzenlenir. Sizin göreviniz faturayı doğru türde kesmek ve bilgileri kargo firmasına eksiksiz iletmektir.
Mikro ihracatta KDV iadesi alınabilir mi?
Evet. ETGB ile yapılan ihracat da mal ihracatı istisnası kapsamındadır; ihracata ait alışlarda yüklenilen ve indirimle giderilemeyen KDV iade olarak talep edilebilir. Dosyayı mali müşavirinizle hazırlayın.
İhracat faturası hangi ayın KDV beyannamesine girer?
Fatura tarihine değil, gümrük beyannamesinin kapanma tarihine bakılır. Beyanname hangi ay kapandıysa istisna o ayın KDV beyannamesinde beyan edilir.
Heyşirket'te ihracat faturası kesebilir miyim?
Bugün kesemezsiniz. Heyşirket'te satış faturaları Türk lirası ile ve %1, %10, %20 KDV oranlarıyla düzenlenir; ihracat senaryosu ve KDV istisna kodu desteği yoktur. Siparişleri, döviz hesaplarını ve ihracat giderlerini Heyşirket'te takip edebilirsiniz.
Yurt dışı siparişlerinizi tek listede toplayın Mağazanızı veya pazaryeri hesabınızı bağlayın; siparişleri, teslimat ve fatura durumlarını Siparişler sekmesinde birlikte izleyin. Kanal bağlantılarını aç
Yazar: Heyşirket Editör Ekibi