Finansman · 13 dk okuma · Güncellendi:
KOBİ finansman seçenekleri: kredi, KGF, KOSGEB, faktoring, leasing ve tedarikçi vadesi
En ucuz para çoğu zaman bankada değil, tedarikçinizin faturasında durur. Altı finansman yolunu efektif maliyetle karşılaştırıp hangi ihtiyaca hangisinin uyduğunu anlatıyoruz.
Kısaca
- Bir finansmanın gerçek maliyeti ilan edilen faiz değil; faiz, BSMV gibi vergiler, dosya ve komisyon ücretleri ile paranın elinizde kaldığı süre birlikte hesaplanan efektif yıllık maliyettir.
- Kısa vadeli işletme sermayesi ihtiyacı kısa vadeli araçlarla, makine ve ekipman gibi uzun ömürlü yatırımlar ise yatırımın ömrüne uygun vadeli kredi veya leasing ile finanse edilmelidir.
- KGF kefaleti teminatı yetersiz KOBİ'lerin bankadan kredi almasını kolaylaştırır; KOSGEB destekleri ise belirli programlarda kredi faizinin bir kısmını veya hibe niteliğinde destek sağlar.
- Tedarikçinin erken ödeme iskontosunu kullanmamanın örtük maliyeti hesaplanabilir; örneğin 60 gün vadeli alımda 10 gün içinde ödemeye %2 iskonto, yıllık yaklaşık %15'lik bir getiriye denktir.
- Hangi kaynağı seçerseniz seçin, finansman kararının temeli düzenli tutulmuş tahsilat, gider ve nakit kayıtlarıdır.
Atlas Kahve, Karaköy Pera Otel'den yıllık bir tedarik anlaşması aldığında kurucu Deniz hem sevindi hem endişelendi. Anlaşma büyüktü, ama otel 60 gün vadeyle ödeyecekti. Yeşil çekirdek tedarikçisi ise 10 gün içinde ödemeye %2 iskonto öneriyordu. Bankadan gelen kredi teklifi, faktoring şirketinin aradığı telefon ve KOSGEB çağrısı aynı hafta masaya geldi.
Hangisi en ucuzdu? Cevap, çoğu işletme sahibinin ilk tahmininin tersiydi. Bu yazının sonunda, önünüze gelen her finansman teklifini tek bir rakama, efektif yıllık maliyete çevirip yan yana koyabileceksiniz.
Bölüm 1 · İhtiyaç Finansman seçmeden önce hangi soruyu cevaplamalısınız?
Finansman kararının ilk sorusu "ne kadar para?" değil, "bu para ne kadar süre ve ne için gerekli?" sorusudur. Vade uyumu, yani finansmanın vadesinin ihtiyacın süresiyle eşleşmesi, KOBİ finansmanının temel kuralıdır.
| İhtiyaç | Süre | Uygun araçlar |
|---|---|---|
| Alacak vadesi ile ödeme günü arasındaki boşluk | 30-90 gün | Faktoring, tedarikçi vadesi, kısa vadeli işletme kredisi |
| Mevsimsel stok artışı | 3-6 ay | İşletme kredisi, tedarikçi vadesi |
| Makine, araç, ekipman | 3-5 yıl | Leasing, yatırım kredisi |
| Yeni şube, kapasite artışı | 3-7 yıl | Yatırım kredisi, KGF kefaletli kredi, KOSGEB programları |
| Kalıcı zarar veya sürekli nakit açığı | Belirsiz | Önce iş modeli ve fiyat; borç çözüm değil |
İhtiyacı tanımladınız. Şimdi teklifleri karşılaştırmak için hepsini aynı dile çevirmemiz gerekiyor.
Bölüm 2 · Ortak dil Efektif finansman maliyeti nasıl hesaplanır?
Efektif maliyet, bir finansmanın faiz, vergi, komisyon ve masraflar dahil toplam bedelinin, fiilen kullandığınız tutara ve süreye bölünüp yıllığa çevrilmesiyle bulunan orandır. Formülü sade hâliyle: toplam maliyet ÷ elinize geçen net tutar × (365 ÷ gün sayısı).
Bu basit formül, bileşik faizi hesaba katmaz ama farklı teklifleri kıyaslamak için yeterince iyidir. Aşağıdaki örneklerdeki oranlar tamamen açıklama amaçlı varsayımlardır; kendi tekliflerinizdeki rakamları yerine koyun.
| Akdi faiz (varsayım: yıllık %42) | 420.000 TL |
|---|---|
| Faiz üzerinden BSMV (%5) | 21.000 TL |
| Kredi tahsis ve dosya ücreti (varsayım: %0,5) | 5.000 TL |
| Toplam maliyet | 446.000 TL |
| Elinize geçen net tutar (1.000.000 − 5.000) | 995.000 TL |
| Efektif yıllık maliyet | ≈ %44,8 |
Eşit taksitli kredide anapara her ay azaldığı için ödenen toplam faiz düşer; ama efektif oran akdi orandan yine yüksektir. Ticari kredilerde BSMV faiz üzerinden %5 olarak uygulanır. Teminat, ipotek ve KGF komisyonu gibi ek kalemleri de toplam maliyete ekleyin.
| İskonto (varsayım: aylık %3,5 × 2 ay) | 35.000 TL |
|---|---|
| Faktoring komisyonu (varsayım: %0,5) | 2.500 TL |
| Vergi ve masraflar (varsayım: iskonto ve komisyonun %5'i) | 1.875 TL |
| Toplam maliyet | 39.375 TL |
| Elinize geçen net tutar | 460.625 TL |
| Efektif yıllık maliyet (39.375 ÷ 460.625 × 365 ÷ 60) | ≈ %52 |
Faktoring oranları müşterinizin kredi değerliliğine, vadeye ve rücu olup olmamasına göre büyük farklılık gösterir. Teklifi aldığınızda tüm kesintilerin yazılı dökümünü isteyin.
Şimdi en az konuşulan seçeneğe bakalım. Tedarikçiniz "10 gün içinde öderseniz %2 indirim, yoksa 60 gün vade" diyor. Bu indirimi kullanmamak, aslında tedarikçiden 50 günlük bir kredi almak demektir.
| İskonto oranı ÷ (1 − iskonto) | 2 ÷ 98 = %2,04 |
|---|---|
| Ek vade süresi (60 − 10) | 50 gün |
| Yıllığa çevirme (365 ÷ 50) | × 7,3 |
| İskontoyu kullanmamanın örtük yıllık maliyeti | ≈ %14,9 |
Aynı hesapla, "peşin öderseniz %3 indirim, yoksa 30 gün" teklifi yıllık yaklaşık %37,6'ya denk gelir. İskonto oranı yükselip ek vade kısaldıkça örtük maliyet hızla artar.
Atlas Kahve'nin kararı buradan çıktı: banka kredisinin efektif maliyeti %45 civarındayken, tedarikçinin 60 günlük vadesi yalnızca %15'lik bir fırsat maliyeti taşıyordu. Deniz iskontoyu bıraktı, vadeyi kullandı. Krediyi ise yalnızca otelin 60 günlük alacağı ile tedarikçi ödemesi arasındaki kısa boşluk için düşündü.
Bölüm 3 · Banka Banka kredisi alırken KGF kefaleti ne işe yarar?
KGF (Kredi Garanti Fonu) kefaleti, teminatı yetersiz olan KOBİ'lerin banka kredisine, kredinin belirli bir oranına fonun kefil olmasıyla erişmesini sağlayan bir sistemdir. Banka, kefalet tutarı kadar riskini fona devrettiği için ipotek veya ek teminat ihtiyacı azalır.
KGF kefaletleri bankalar aracılığıyla kullanılır; başvuruyu doğrudan fona değil, çalıştığınız bankaya yaparsınız. Hazine destekli paketlerde kefalet oranı, limit ve vade dönemden döneme değişir; 2026'da da refinansman ve işletme sermayesi odaklı farklı paketler duyuruldu. Kefalet için bir komisyon ödenir ve bu tutar efektif maliyet hesabına eklenmelidir.
- İşletme kredisi: Stok, hammadde, maaş gibi kısa vadeli ihtiyaçlar için. Genellikle 3-24 ay vadeli, eşit taksitli veya rotatif olabilir.
- Rotatif (döner) kredi: Belirli bir limit içinde kullanıp kapattıkça yeniden kullanabildiğiniz kredi. Mevsimsel dalgalanmaya uygundur, kullanılmayan limit için komisyon alınabilir.
- Yatırım kredisi: Makine, tesis ve kapasite artışı için daha uzun vadeli, çoğu zaman ödemesiz dönemli kredi.
- KGF kefaletli kredi: Yukarıdakilerden herhangi biri, teminatın bir kısmı fon kefaletiyle sağlanarak.
Banka kredisi tanıdık bir yol. Peki devletin KOBİ'lere sunduğu destekler bu tabloya nasıl girer?
Bölüm 4 · Destek KOSGEB destekleri hangi finansman ihtiyacını karşılar?
KOSGEB destekleri, KOSGEB veri tabanına kayıtlı KOBİ'lere belirli program ve çağrılar kapsamında sağlanan geri ödemeli veya geri ödemesiz destekler ile kredi faiz desteğidir. Her destek bir programa ve dönemsel çağrıya bağlıdır; sürekli açık bir "KOSGEB kredisi" yoktur.
2026'da öne çıkan başlıklar arasında yeni kurulan işletmelere yönelik Girişimci Destek Programı, işletme sermayesi kredilerinde faiz ve komisyonun bir kısmının KOSGEB tarafından karşılandığı kredi finansman destekleri ile iş geliştirme ve kapasite geliştirme programları bulunuyor. Destek üst limitleri, faiz desteği oranları ve başvuru tarihleri çağrıdan çağrıya değişiyor.
Faiz desteğinin efektif maliyete etkisi büyüktür. Örneğin kredi maliyetinin yarısının destekle karşılandığı bir programda, %45 efektif maliyetli bir kredi sizin için kabaca %22-23 seviyesine iner. Bu yüzden bir yatırım planlıyorsanız, açık bir çağrı olup olmadığını kontrol etmek ilk adım olmalıdır.
Bölüm 5 · Alacak Faktoring ne zaman mantıklı, ne zaman pahalı?
Faktoring, vadeli satıştan doğan alacağınızı (fatura veya çeki) bir faktoring şirketine devrederek vadesinden önce, iskonto karşılığında nakde çevirmenizdir. Teminat olarak bankadaki kredi limitiniz yerine müşterinizin ödeme gücü öne çıkar.
| Tür | Ne demek? | Kimin için? |
|---|---|---|
| Rücuya tabi | Müşteri ödemezse risk size geri döner | Daha düşük maliyet arayanlar |
| Rücusuz | Tahsil edilememe riski faktoring şirketine geçer | Riskini devretmek isteyenler; daha pahalıdır |
| Tedarikçi finansmanı | Büyük alıcının onayladığı faturalar onun risk notuyla finanse edilir | Kurumsal müşteriye satan KOBİ'ler |
Faktoring, güçlü bir kurumsal müşteriye satış yapıyor ve vadeyi kısaltamıyorsanız kullanışlıdır. Ama yukarıdaki örnekteki gibi efektif maliyet kolayca banka kredisinin üzerine çıkabilir. Faktoringe gitmeden önce alacak vadesini kısaltmanın yollarını denemek her zaman daha ucuzdur; bu konuyu alacak tahsilatını hızlandırma yazısında ayrıntılı anlattık.
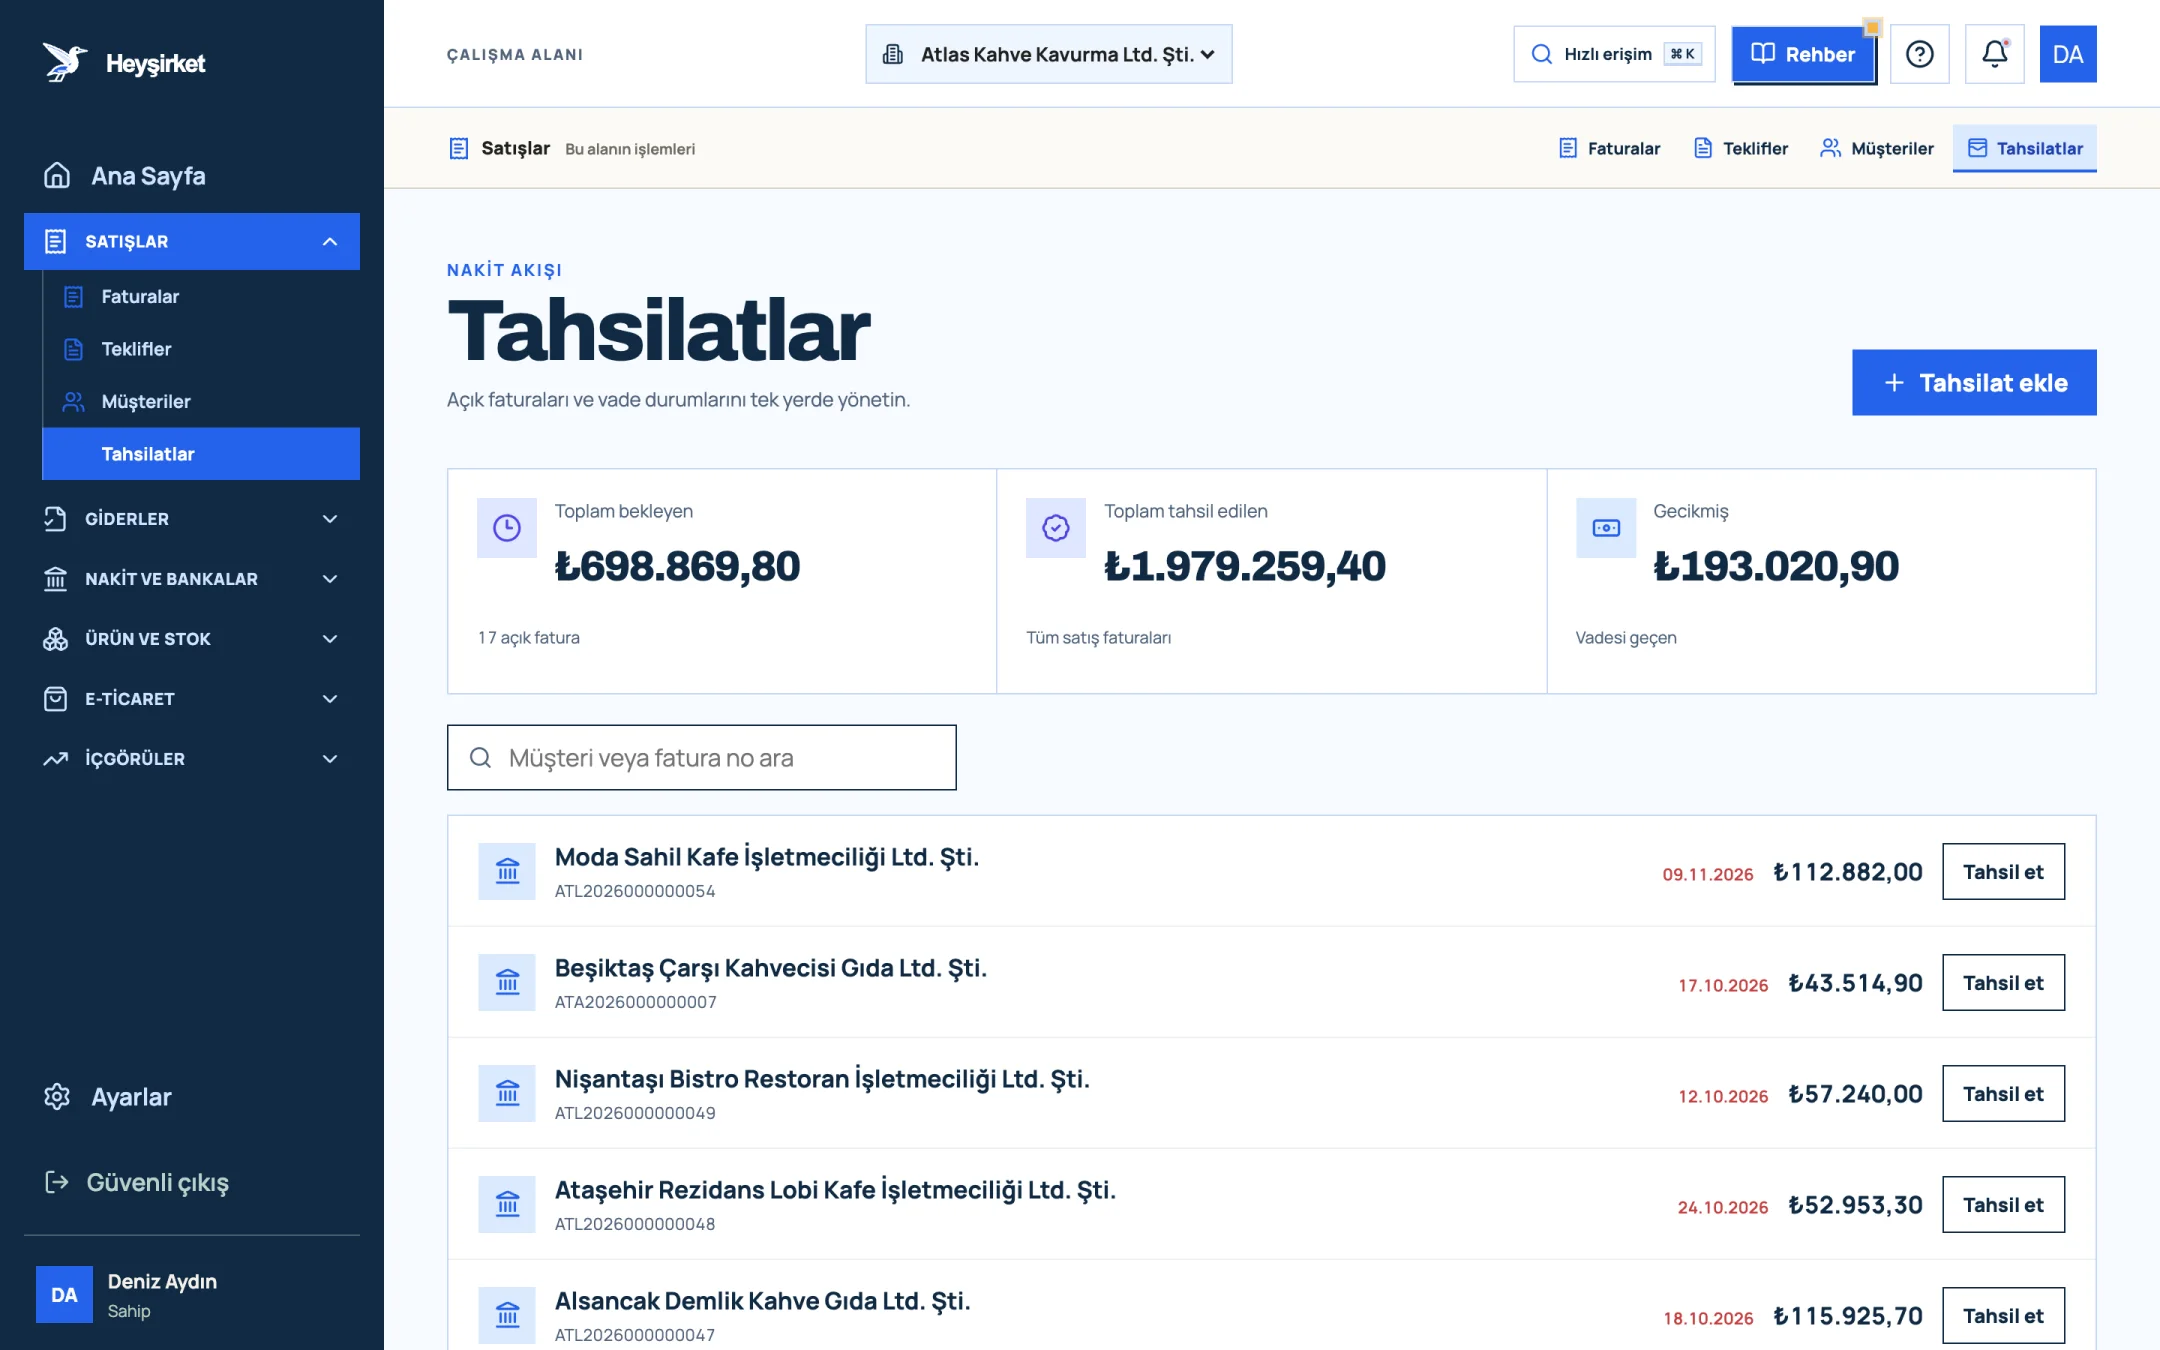
- 1. Tahsilat ekle düğmesi
- 2. Toplam bekleyen alacak
- 3. Gecikmiş alacak toplamı
- 4. Satır bazında Tahsil et düğmesi
Bölüm 6 · Ekipman Leasing mi, yatırım kredisi mi?
Leasing (finansal kiralama), bir makine veya ekipmanın leasing şirketi tarafından satın alınıp kira sözleşmesiyle size kullandırılması ve sözleşme sonunda genellikle sembolik bir bedelle mülkiyetin size geçmesidir. Kredide makine sizin, borç sizindir; leasingde makine sözleşme bitene kadar leasing şirketinindir.
- Teminat: Leasingde varlığın kendisi teminat işlevi görür; ek teminat ihtiyacı çoğu zaman krediden azdır.
- Ödeme planı: Kira ödemeleri, makinenin üreteceği nakde göre mevsimsel veya ödemesiz dönemli planlanabilir.
- Vergi: Leasing ödemelerinin muhasebe ve vergi işlemleri krediden farklıdır; KDV ve amortisman etkisini mali müşavirinizle hesaplayın.
- Esneklik: Sözleşme süresince varlığı satamaz veya devredemezsiniz; erken kapama şartları sözleşmede yazar.
Karar için yine aynı terazi kullanılır: leasing teklifindeki toplam kira ödemeleri ve masraflar ile kredinin faiz, vergi ve masraflarını, aynı vade ve aynı peşinat varsayımıyla efektif yıllık orana çevirin. Hangisi düşükse ve nakit akışınıza hangi ödeme planı uyuyorsa o.
Bölüm 7 · Karar tablosu Hangi durumda hangi finansman seçilmeli?
Doğru finansman, ihtiyacın süresine, teminat durumunuza ve paranın ne kadar hızlı gerektiğine göre seçilen, efektif maliyeti en düşük kaynaktır. Aşağıdaki tablo, altı seçeneği bu açılardan özetler.
| Seçenek | Tipik vade | Teminat | Hız | Göreli maliyet | En uygun kullanım |
|---|---|---|---|---|---|
| Tedarikçi vadesi | 30-90 gün | Yok, ticari ilişki | Anında | Düşük (kaçan iskonto kadar) | Hammadde ve stok alımı |
| KOSGEB destekli kredi | Programa göre, genellikle 1-3 yıl | Banka şartları | Çağrıya bağlı, yavaş | Düşük (faiz desteğiyle) | Kuruluş, kapasite, işletme sermayesi |
| KGF kefaletli kredi | 1-5 yıl | Kısmen fon kefaleti | Orta | Orta (kefalet komisyonu dahil) | Teminatı yetersiz büyüme |
| Banka kredisi | 3 ay - 5 yıl | Kefalet, ipotek, çek | Orta | Orta | İşletme sermayesi, yatırım |
| Leasing | 2-5 yıl | Varlığın kendisi | Orta | Orta | Makine, araç, ekipman |
| Faktoring | 30-120 gün | Alacağın kendisi | Hızlı | Yüksek | Kurumsal müşteri alacağı, acil nakit |
- İhtiyacı ölç — Tutar, süre, amaç
- İç kaynak — Tahsilatı hızlandır, stoğu azalt
- Ticari kaynak — Tedarikçi vadesi
- Destekli kaynak — KOSGEB, KGF
- Piyasa kaynağı — Kredi, leasing, faktoring
Sıralamanın ilk iki adımı, borç almadan önce kendi nakdinizi serbest bırakmaktır. Alacak vadesini 10 gün kısaltmak, çoğu KOBİ için birkaç yüz bin liralık faizsiz finansman demektir. Bunu ölçmenin yolu nakit akışı yönetimi yazısındaki nakit dönüşüm döngüsü hesabıdır.
Bölüm 8 · Uygulama Heyşirket verileriyle finansmana nasıl hazırlanırsınız?
Finansmana hazırlık, ne kadar paraya ne zaman ihtiyacınız olduğunu ve bu parayı hangi tahsilatlarla geri ödeyeceğinizi rakamla gösterebilmektir. Heyşirket'teki üç ekran bu soruların cevabını verir.
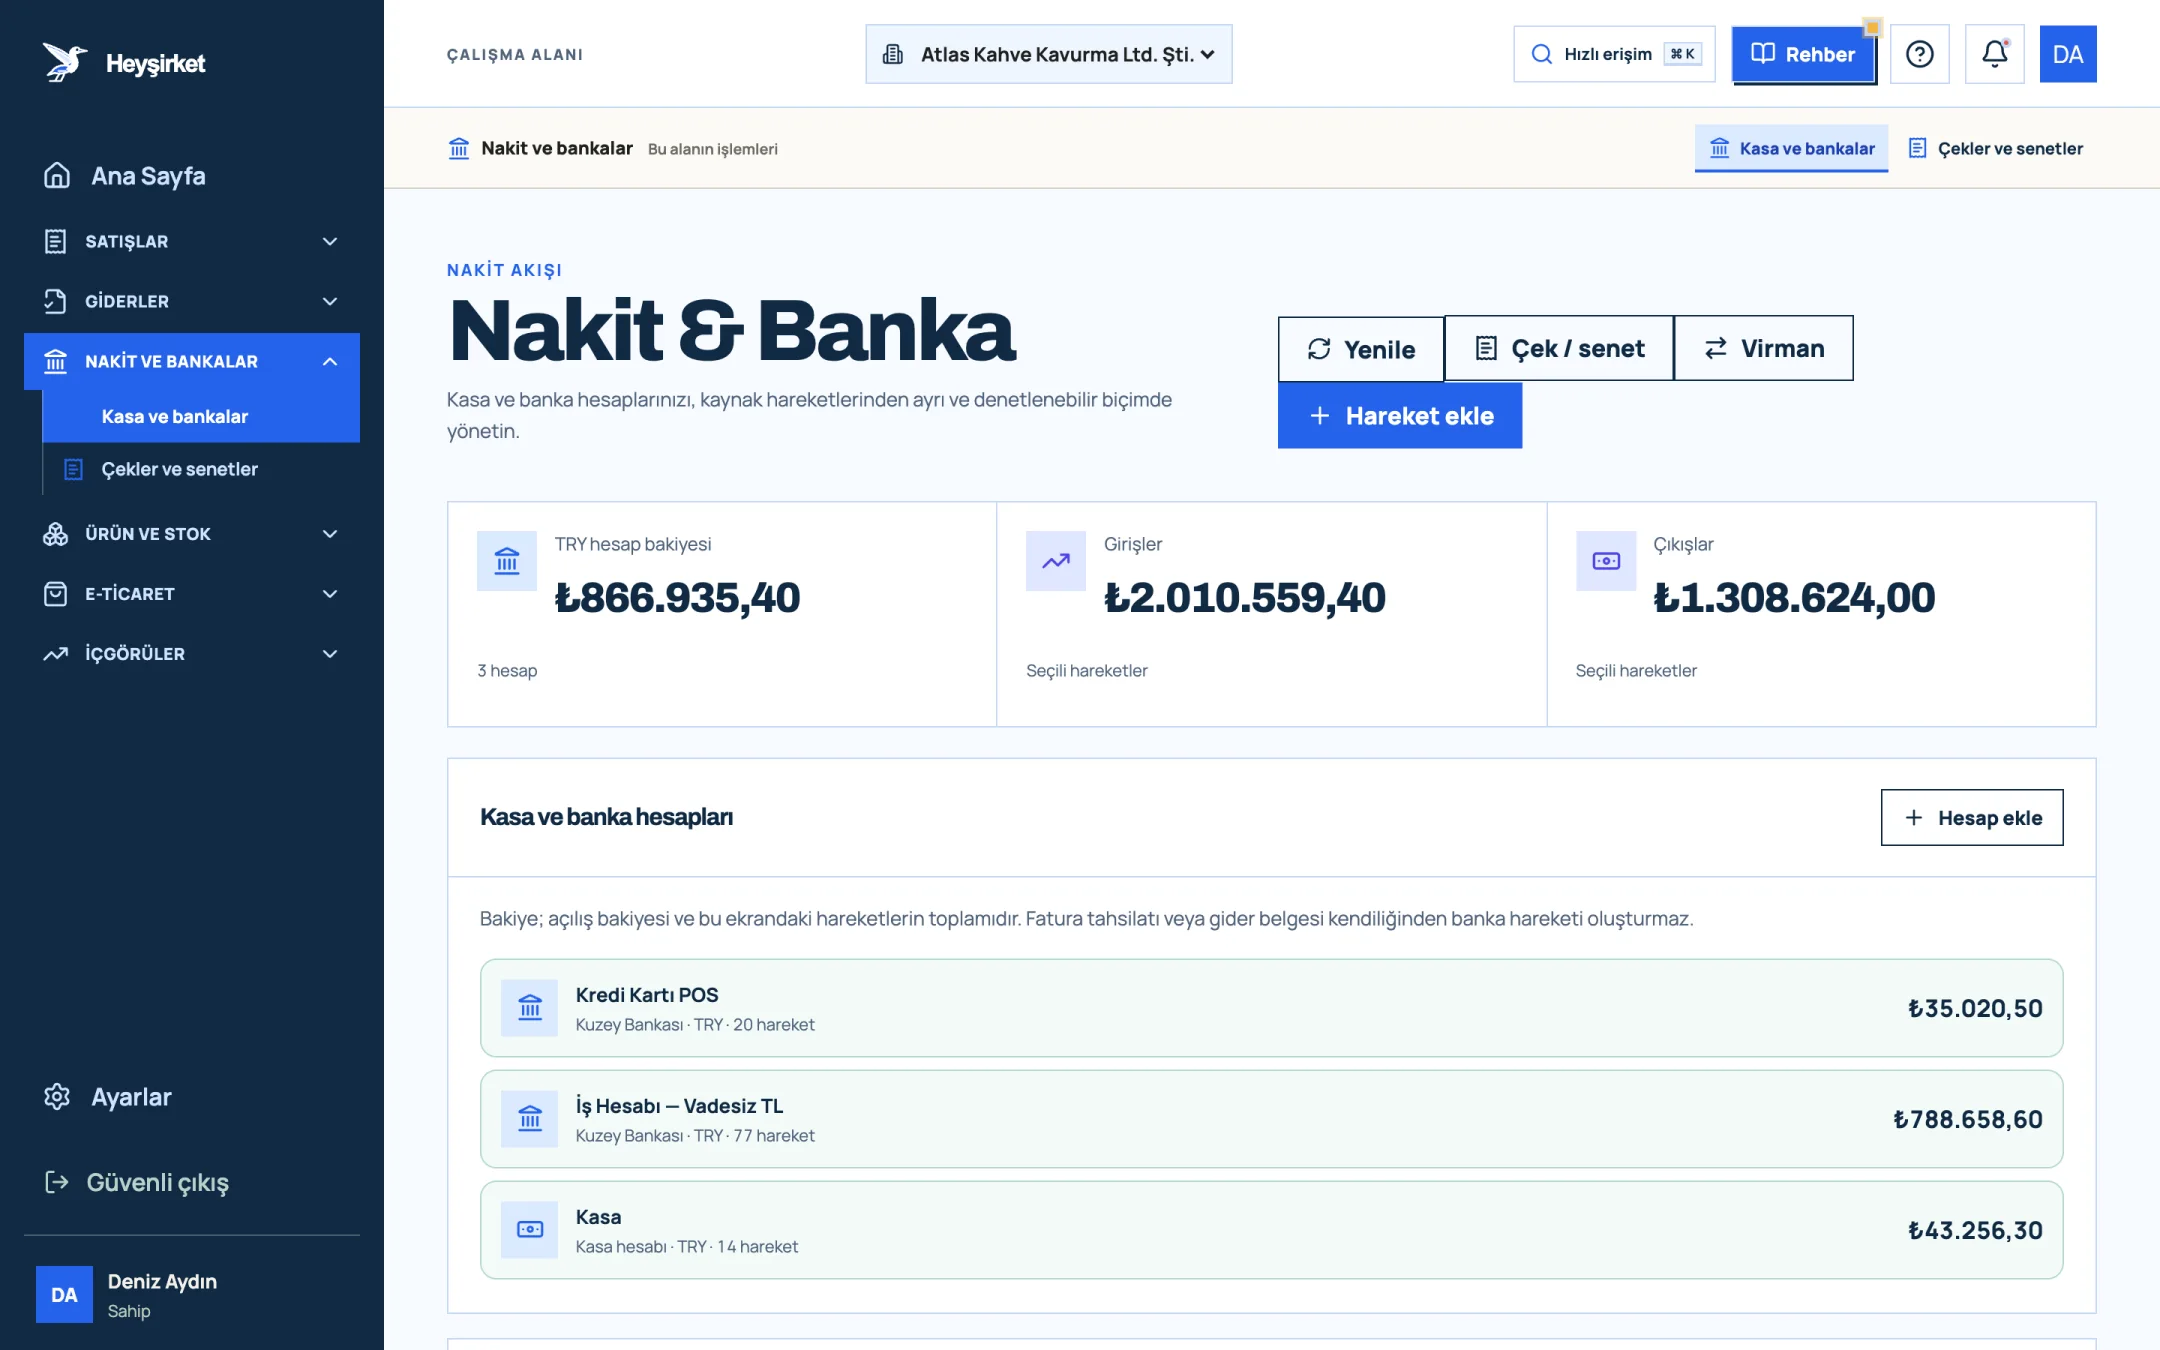
- 1. Hareket ekle düğmesi
- 2. Virman (hesaplar arası aktarım)
- 3. Toplam TRY bakiyesi
- 4. Kasa ve banka hesapları listesi
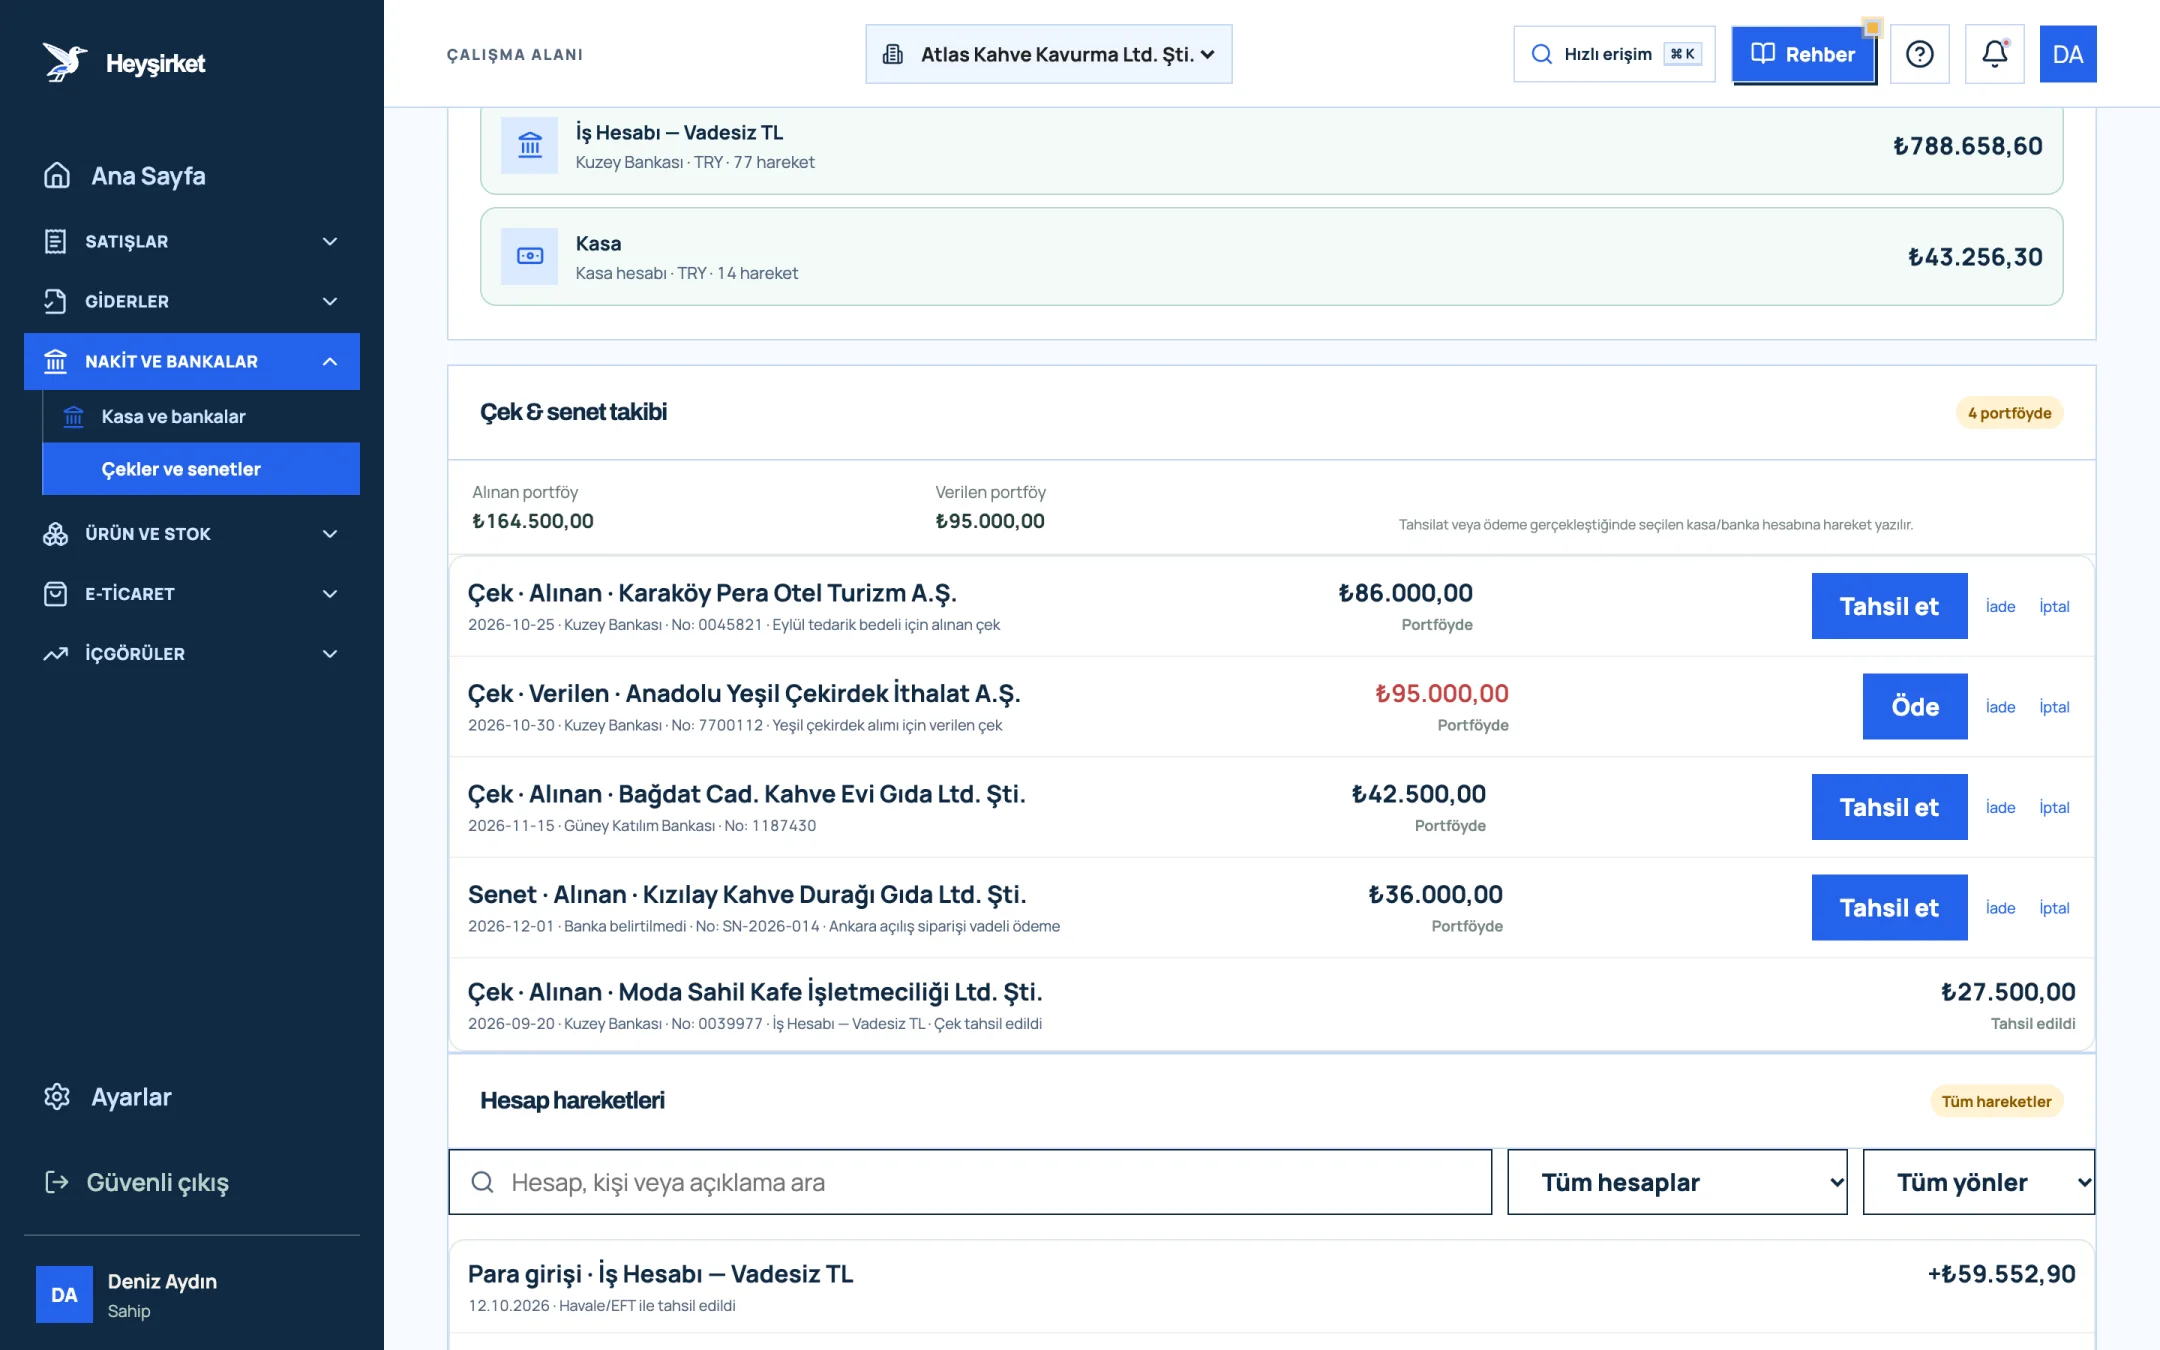
- 1. Alınan ve verilen portföy özeti
- 2. Portföydeki alınan çek ve Tahsil et
- 3. Verilen çek ve Öde
- 4. Tahsil edilmiş çek
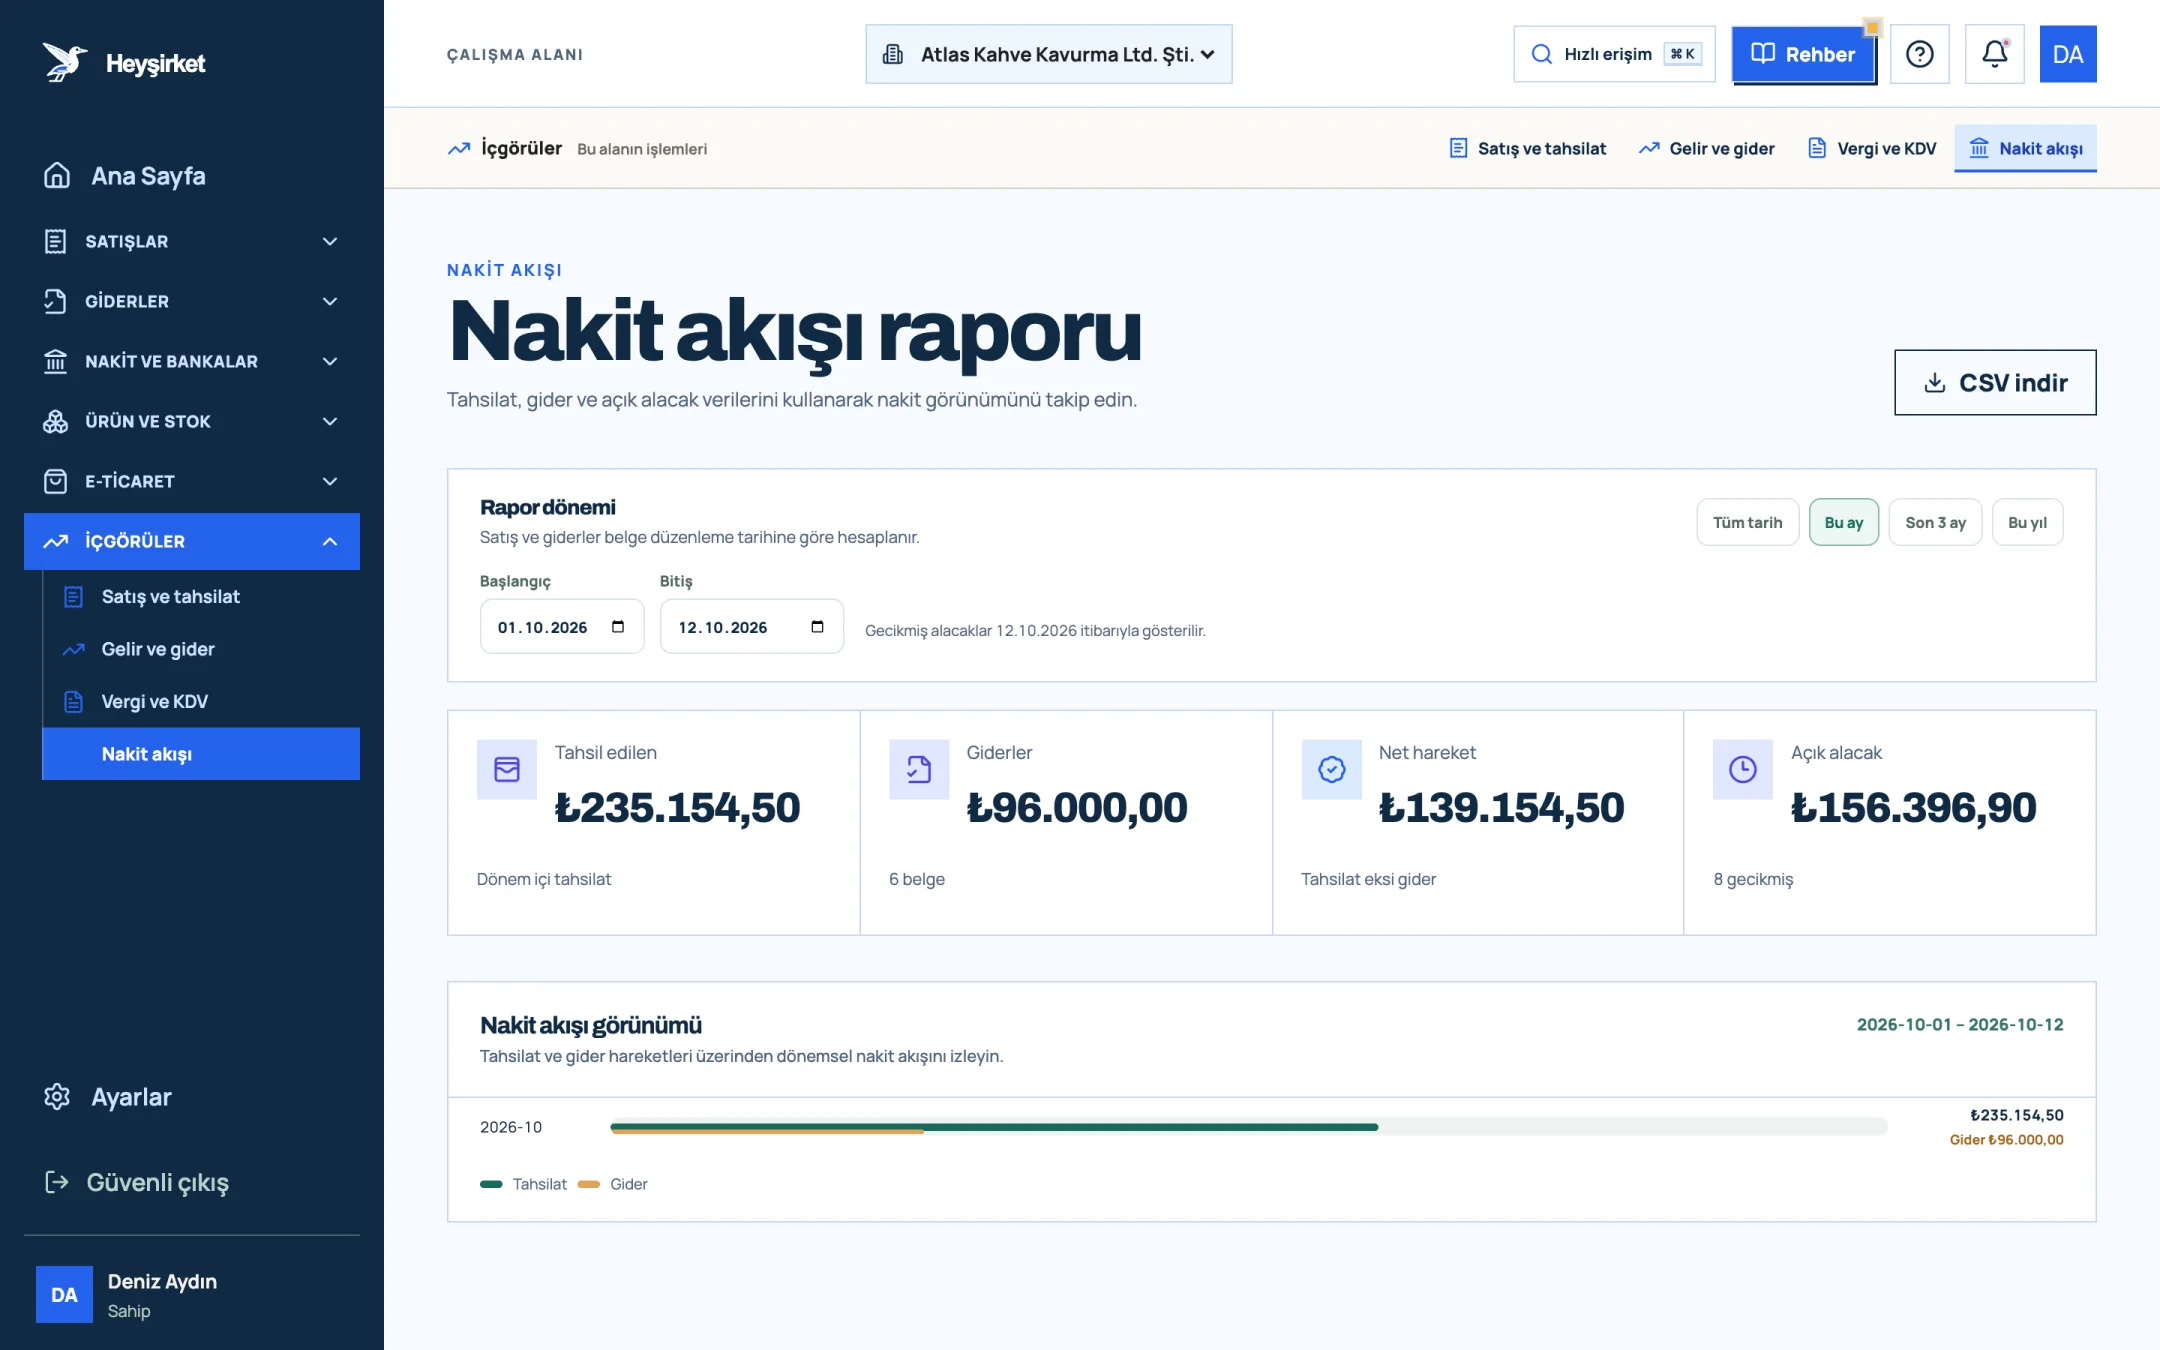
- 1. Tahsil edilen ve giderler
- 2. Nakit akışı görünümü
Tedarikçi vadesini doğru kullanmak için de ödeme tarihlerinizi görmeniz gerekir. Gider belgeleri listesindeki vade ve kalan tutar bilgisi, hangi ödemeyi iskontoyla erken, hangisini vadesinde yapacağınızı planlamanın temelidir; ayrıntılar gider nasıl girilir ve çek ve senet takibi rehberlerinde.
Finansman başvurusundan önce
- İhtiyacın tutarını, süresini ve amacını tek cümleyle yazdım.
- Önce tahsilat hızlandırma ve tedarikçi vadesi seçeneklerini denedim.
- Her teklifi toplam maliyet, net tutar ve gün sayısıyla efektif yıllık orana çevirdim.
- Açık bir KOSGEB çağrısı veya KGF paketi olup olmadığını kontrol ettim.
- Kasa, banka ve çek kayıtlarımın güncel ve ekstreyle uyumlu olduğundan emin oldum.
- Geri ödeme taksitlerini 13 haftalık nakit tablosuna yerleştirdim.
- Mali tabloların hazırlığı için mali müşavirimle tarih belirledim.
Ucuz finansman diye bir şey yoktur; yalnızca doğru vadede, doğru amaçla ve maliyeti hesaplanarak alınmış finansman vardır.
Atlas Kahve sonunda üç kaynağı birlikte kullandı: yeşil çekirdeği tedarikçinin 60 günlük vadesiyle, ikinci kavurma makinesini leasingle aldı; otel alacağıyla tedarikçi ödemesi arasındaki iki haftalık boşluk için ise küçük bir rotatif limit açtırdı. Faktoring teklifini nazikçe reddetti.
KOBİ'ler için en ucuz finansman yolu hangisi?
Çoğu zaman işletmenin kendi nakdini serbest bırakmasıdır: alacak vadesini kısaltmak, stoğu azaltmak ve tedarikçi vadesini kullanmak. Dış kaynaklar arasında ise faiz desteği içeren KOSGEB programları ve KGF kefaletli krediler genellikle piyasa kredisinden ve faktoringden daha düşük maliyetlidir.
Efektif faiz oranı ile akdi faiz oranı arasındaki fark nedir?
Akdi faiz, sözleşmede yazan faiz oranıdır. Efektif oran ise faize ek olarak BSMV, dosya ücreti, komisyon, kefalet ücreti gibi tüm maliyetleri ve elinize geçen net tutarı hesaba katar. Teklifleri karşılaştırırken her zaman efektif oranı kullanın.
KGF kefaleti için nereye başvurulur?
KGF kefaletleri bankalar aracılığıyla kullandırılır. Çalıştığınız bankaya KGF kefaletli kredi talebinizi iletirsiniz; banka değerlendirmeyi yapar ve kefalet başvurusunu fona taşır.
Faktoring mi, banka kredisi mi daha avantajlı?
Tek bir cevabı yoktur. Banka limitiniz doluysa ve güçlü bir kurumsal müşteriye vadeli satış yaptıysanız faktoring hızlı bir çözümdür. Ancak efektif maliyeti çoğu zaman banka kredisinden yüksektir; her iki teklifi aynı formülle yıllık orana çevirerek karar verin.
Leasing mi kredi mi daha mantıklı?
Teminatınız sınırlıysa ve ödemeleri makinenin üreteceği nakde göre planlamak istiyorsanız leasing öne çıkar. Varlığın mülkiyetinin hemen sizde olması ve esneklik önemliyse kredi uygundur. KDV ve amortisman etkisini mali müşavirinizle birlikte hesaplayın.
Heyşirket kredi veya faktoring hizmeti sunuyor mu?
Hayır. Heyşirket bir finansman kuruluşu değildir; nakit, tahsilat, gider ve çek-senet kayıtlarınızı düzenli tutarak finansman ihtiyacınızı ölçmenize ve banka ya da mali müşavirinizle paylaşacağınız verileri hazırlamanıza yardımcı olur.
Geri ödeme gücünüzü rakamla görün Nakit akışı raporunda son üç ayın tahsilat ve gider dengesine bakın. Aylık net hareketiniz, taşıyabileceğiniz taksit tutarının en dürüst göstergesidir. Nakit akışı raporunu aç
Yazar: Heyşirket Editör Ekibi