Finansal yönetim · 12 dk okuma · Güncellendi:
KOBİ için yıllık bütçe hazırlama: tek sayfalık plandan aylık sapma takibine
Bütçe, geleceği tahmin etme yarışması değil; yıl içinde neyin yolunda gitmediğini erken fark etmenizi sağlayan bir ölçü çubuğudur. Bu yazıda bir KOBİ bütçesini beş adımda kuruyor, sonra her ay gerçekleşenle karşılaştırıyoruz.
Kısaca
- Yıllık bütçe; gelir tahmini, gider bütçesi ve nakit bütçesi olmak üzere üç parçadan oluşur ve her biri aylara bölündüğünde yönetim aracına dönüşür.
- Gelir tahmini, geçen yılın cirosuna bir yüzde eklemek yerine müşteri sayısı, sipariş sıklığı, miktar ve fiyat gibi sürücülerden kurulduğunda hem daha isabetli hem daha tartışılabilir olur.
- Kâr bütçesi ile nakit bütçesi aynı ay için farklı sonuç verebilir; vadeli satış yapan bir işletme kârlı bir ayda nakit kaybedebilir.
- Baz, kötümser ve iyimser olmak üzere üç senaryo hazırlamak, hangi varsayımın kâr ve nakit üzerinde en büyük etkiye sahip olduğunu gösterir.
- Bütçenin değeri aylık sapma takibinden gelir: gerçekleşeni bütçeyle karşılaştırıp yüzde 5-10'u aşan farkların nedenini yazmak yeterli bir başlangıçtır.
Geçen Mart, Atlas Kahve'nin kurucusu Deniz Hanım ilk çeyreği değerlendirirken bir şeyi fark etti: satışlar "iyi gidiyordu", ama neye göre iyi olduğunu bilmiyordu. Hedef yoktu, plan yoktu, yalnızca geçen yılın aynı ayı vardı. Ve geçen yılın aynı ayı, enflasyon yüzünden neredeyse hiçbir şey söylemiyordu.
Bütçe, tam olarak bu "neye göre?" sorusunun cevabıdır. Ekim ve Kasım, yeni yılın bütçesini kurmak için en doğru aylardır: yılın büyük kısmının gerçekleşeni elinizdedir ve Ocak'a hazır girecek kadar zamanınız vardır. Yazının sonunda, Excel'e kopyalayabileceğiniz bir şablon ve her ay tekrarlayacağınız bir sapma rutiniyle ayrılacaksınız.
Bölüm 1 · Tanım Yıllık bütçe nedir, KOBİ'nin neden ihtiyacı var?
Yıllık bütçe, işletmenin önümüzdeki 12 ay için beklediği gelirleri, yapacağı giderleri ve nakit giriş-çıkışlarını aylara bölerek gösteren sayısal plandır. Büyük şirketlerdeki kalın dosyaların aksine, bir KOBİ bütçesi tek bir tabloya sığabilir ve sığmalıdır.
Bütçenin asıl işlevi tahmin değil, karşılaştırmadır. Mart ayında satışlarınız bütçenin %8 altındaysa, bunu Mart'ta bilirsiniz; Aralık'ta değil. Fiyat, kampanya, işe alım ya da yatırım kararlarını bu erken uyarıyla verirsiniz.
| Parça | Cevapladığı soru | Temel kaynak |
|---|---|---|
| Gelir tahmini | Ne kadar satacağız? | Müşteri, sipariş ve fiyat varsayımları |
| Gider bütçesi | Bu satış için ne kadar harcayacağız, sonunda ne kadar kâr kalacak? | Geçen yılın giderleri, planlanan işe alım ve yatırımlar |
| Nakit bütçesi | Para hangi ay girecek, hangi ay çıkacak? | Vade, tahsilat alışkanlığı, ödeme takvimi |
- Ekim — Bu yılın gerçekleşenini topla
- Kasım — Varsayımlar ve senaryolar
- Aralık — Bütçeyi aylara böl, onayla
- Her ay — Gerçekleşen ile karşılaştır
- Her çeyrek — Tahmini güncelle
İlk adım, bu yılın gerçekleşenini toplamak. Çünkü en iyi tahmin, geçmişin dürüst bir okumasından başlar.
Bölüm 2 · Hazırlık Bütçeye başlamadan önce hangi verileri toplamalısınız?
Bütçe hazırlığının ilk adımı, son 12 ayın satış, gider ve tahsilat verilerini ay ay ve kalem kalem çıkarmaktır. Bu veri hem varsayımlarınızın başlangıç noktası hem de mevsimselliği gösteren tek kaynaktır.
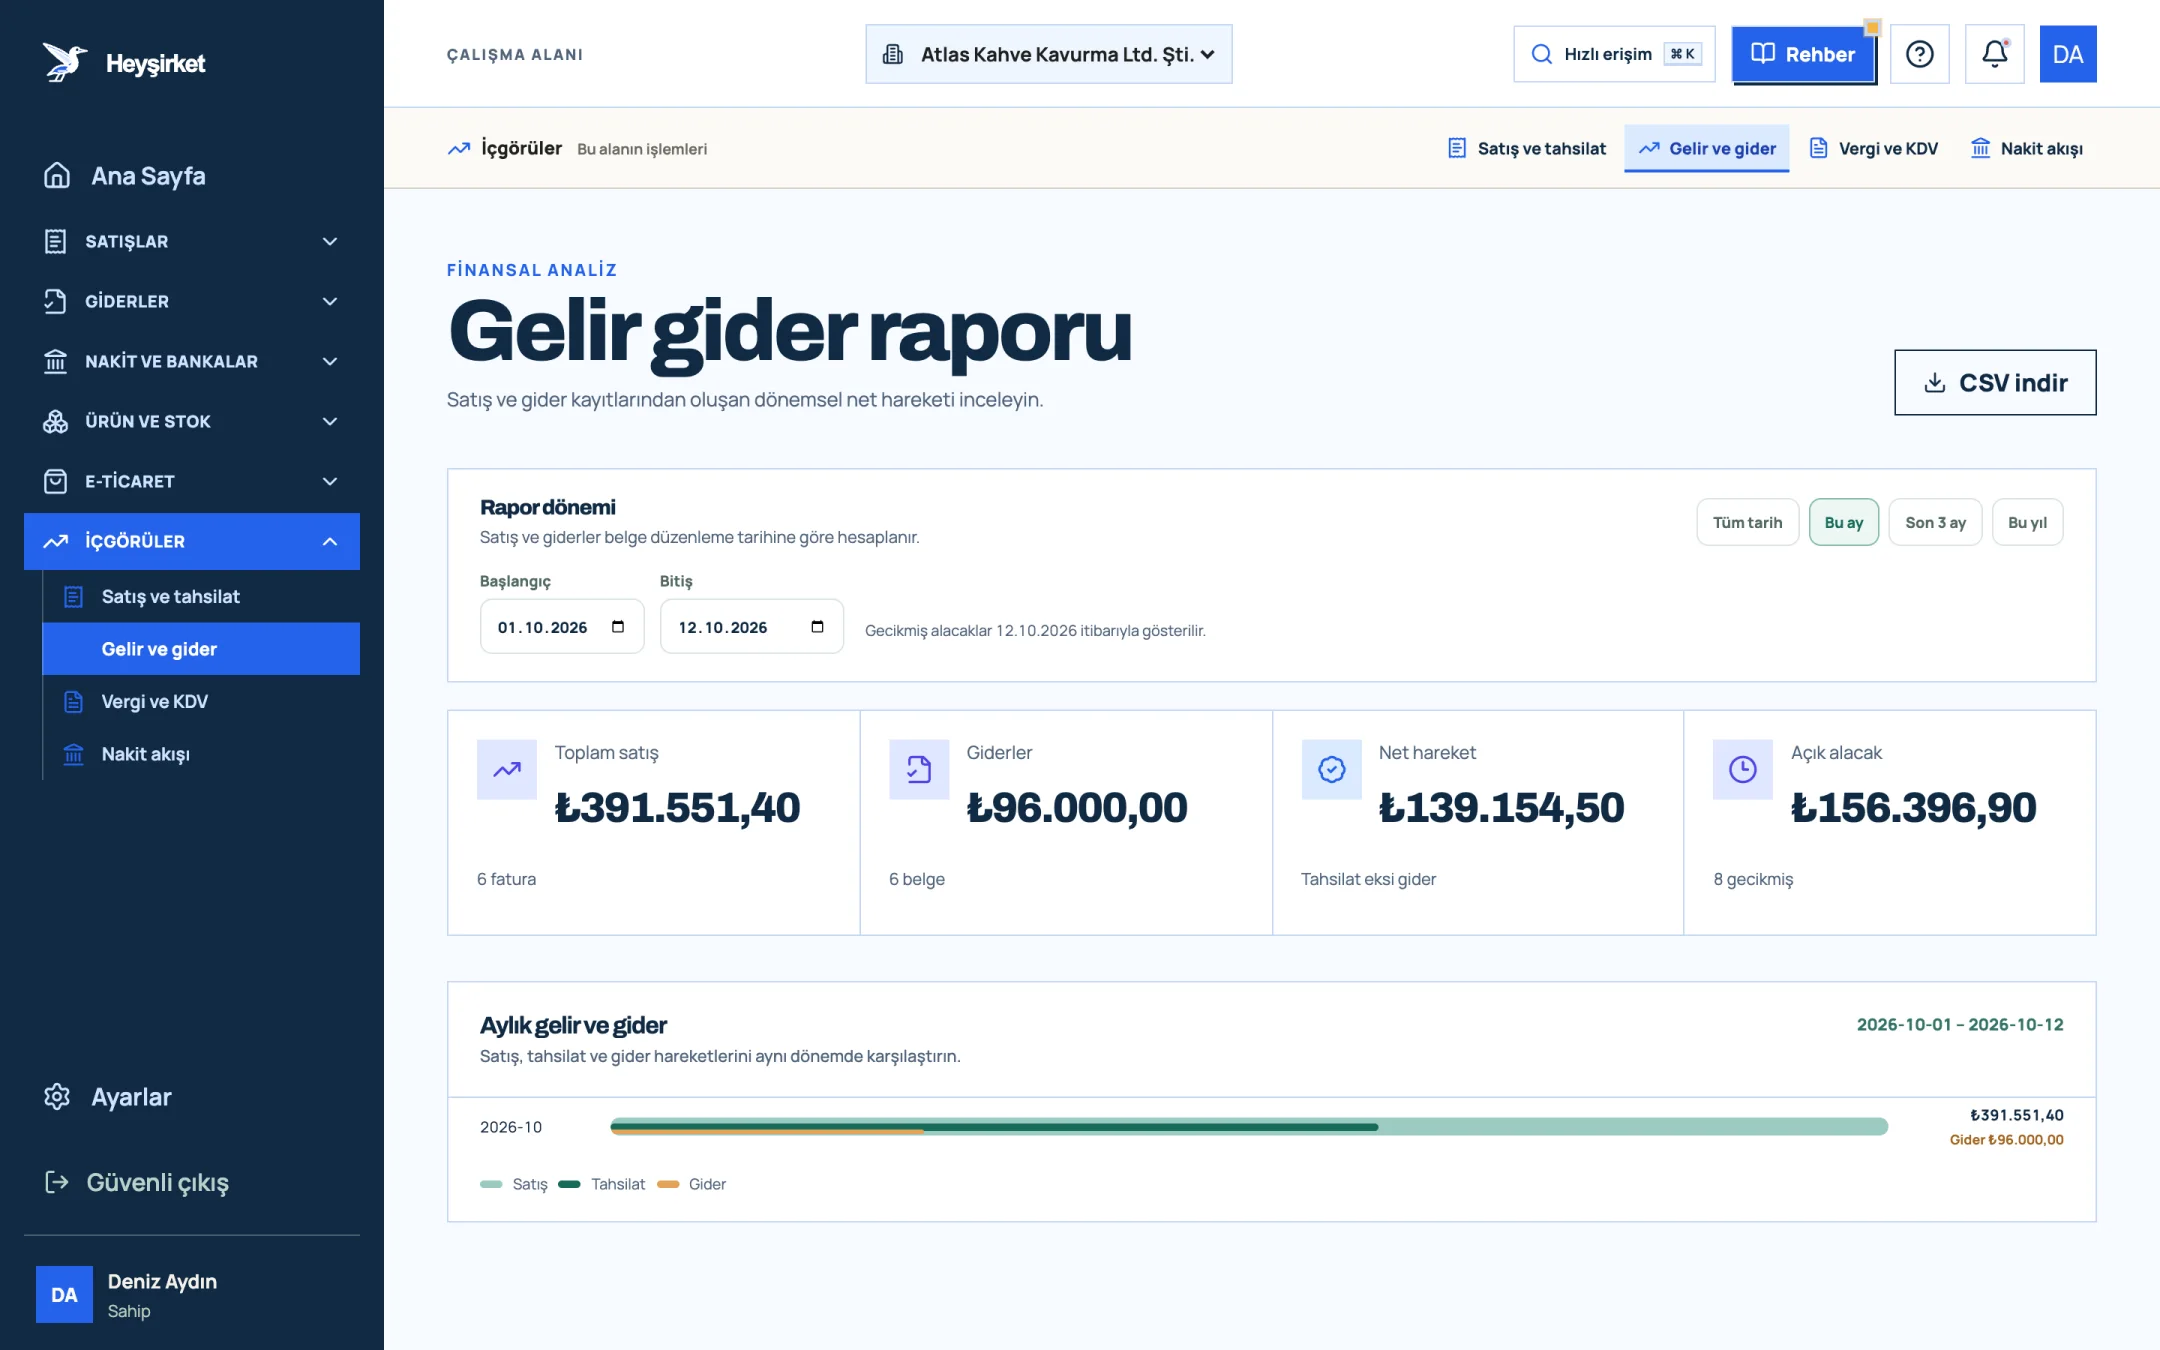
- 1. Toplam satış ve giderler
- 2. Aylık gelir ve gider grafiği
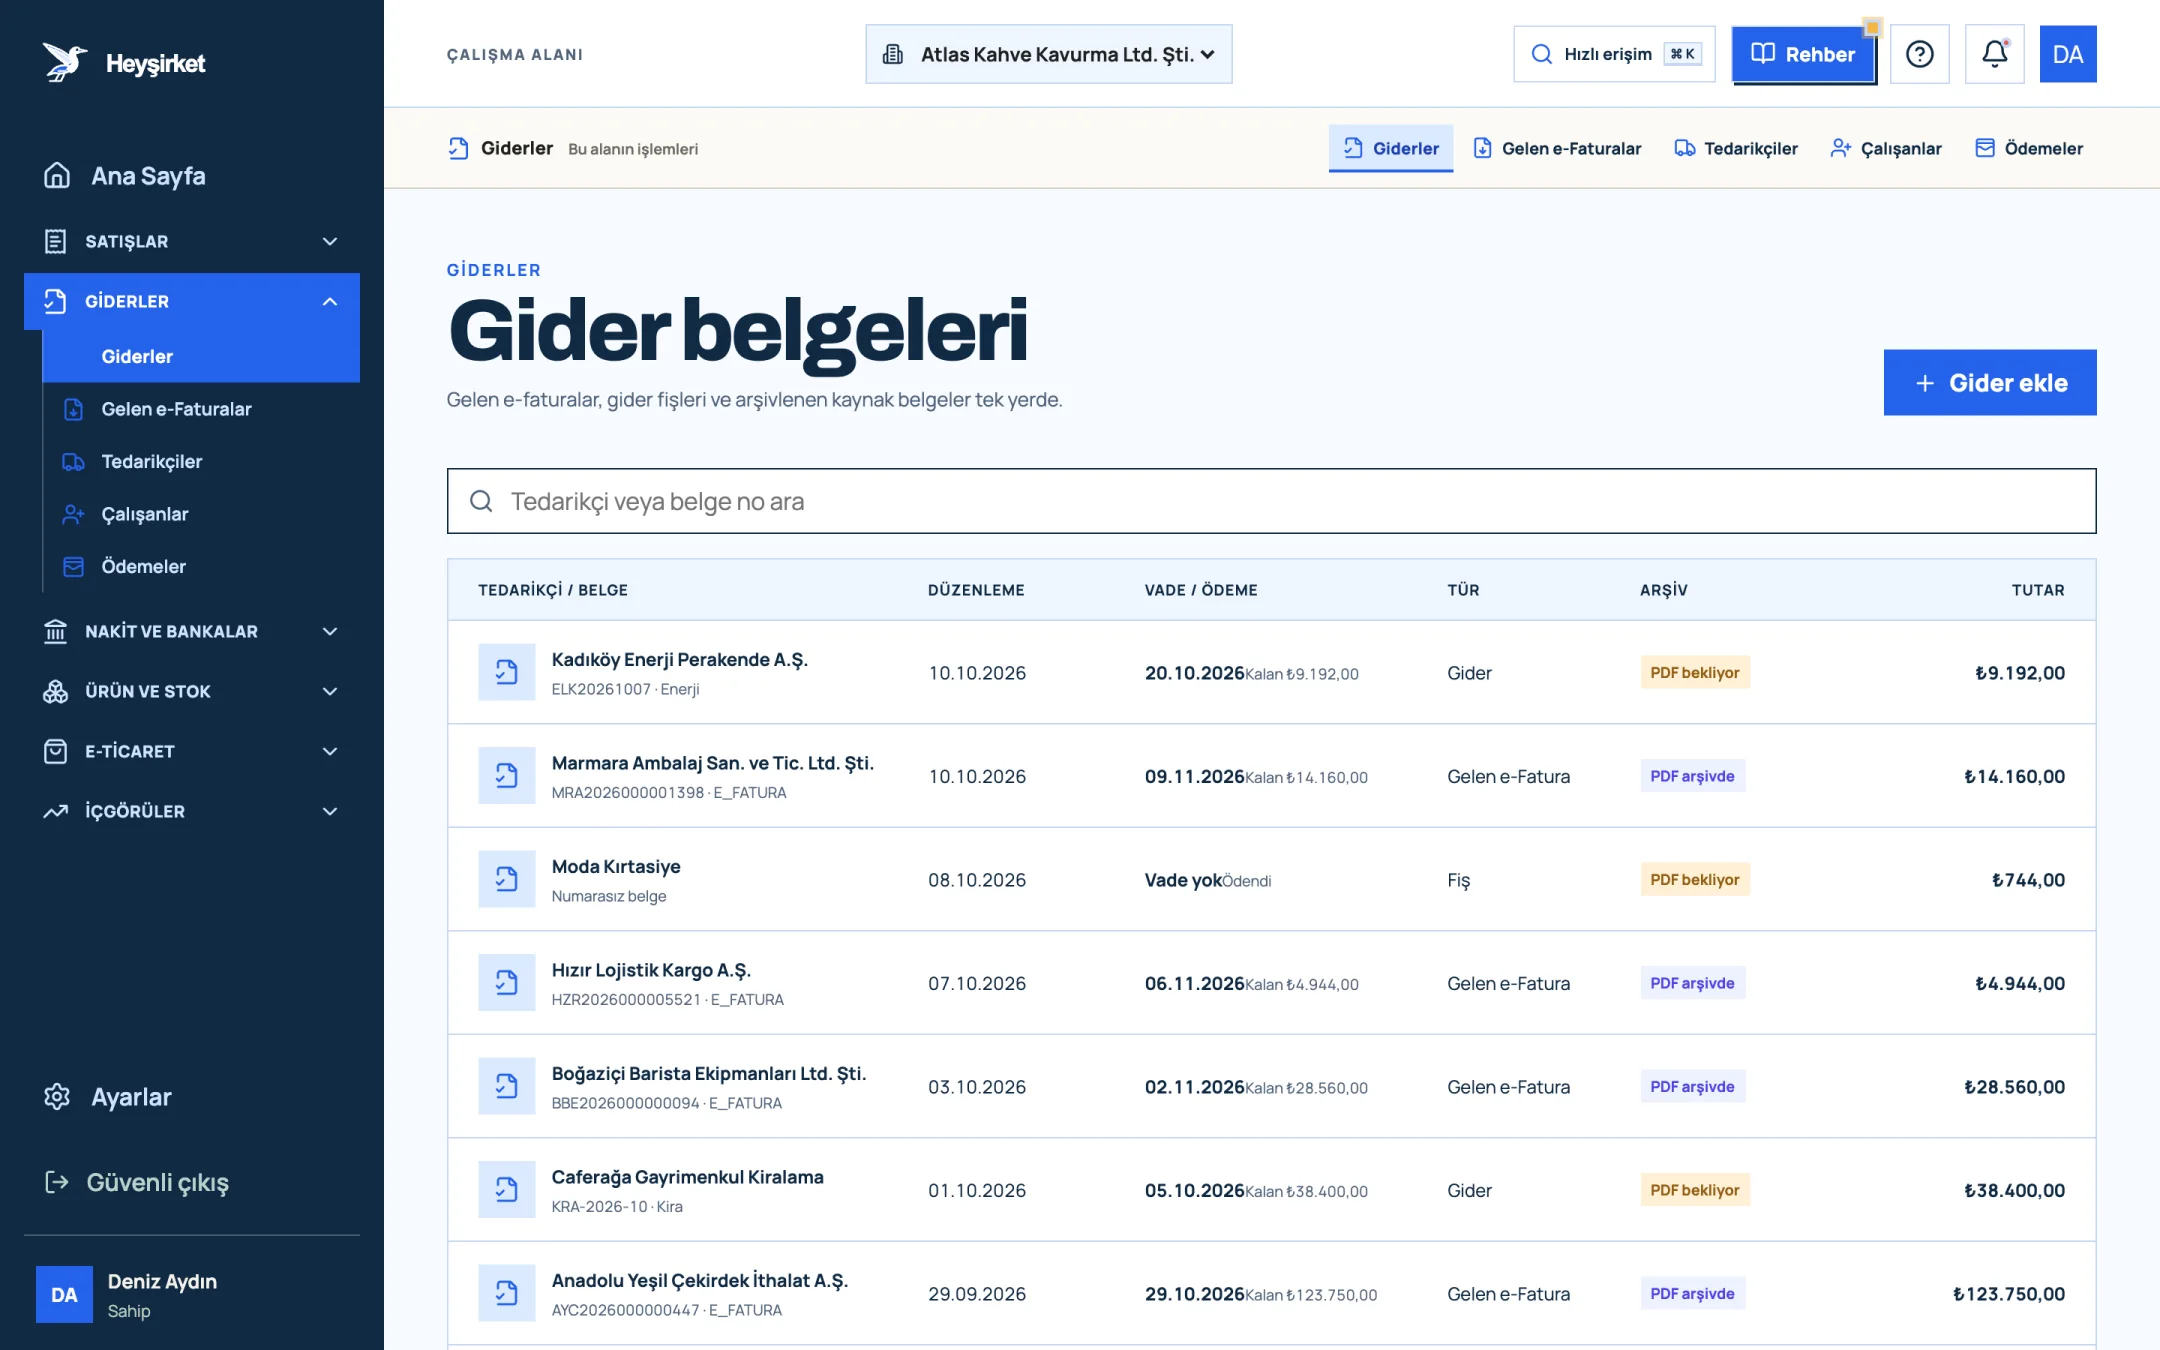
- 1. Gider ekle düğmesi
- 2. Vade ve kalan ödeme
- 3. Belge türü (Gider, Gelen e-Fatura, Fiş)
- 4. Gider belgesi satırı
Bütçe öncesi veri hazırlığı
- Son 12 ayın aylık satışlarını müşteri grubu veya ürün grubu bazında çıkar.
- Son 12 ayın giderlerini kategori bazında çıkar; kategorisiz kalan belgeleri sınıflandır.
- Ortalama tahsil süresini ve en büyük 10 müşterinin ödeme alışkanlığını not et.
- Personel sayısını ve kişi başı aylık maliyeti netleştir.
- Kira, sigorta, kredi gibi sözleşmeye bağlı giderlerin yeni yıl tutarlarını ve artış tarihlerini yaz.
- Yeni yılda planlanan yatırım, işe alım ve yeni ürünleri listele.
Veri hazır. Şimdi bütçenin en zor ve en önemli satırına geçelim: gelir.
Bölüm 3 · Gelir Gelir tahmini nasıl yapılır?
Gelir tahmini, önümüzdeki yılın satışlarını müşteri sayısı, sipariş sıklığı, sipariş büyüklüğü ve fiyat gibi sürücülere ayırarak hesaplamaktır. "Geçen yıl artı %30" yöntemi hızlıdır ama neyin değişeceğini söylemez; sürücü yöntemi ise hangi varsayımın tutup tutmadığını ay ay görmenizi sağlar.
| Aktif kafe müşterisi | 42 |
|---|---|
| Kafe başına aylık ortalama alım | × 18 kg |
| Ay sayısı | × 12 |
| Yıllık satış miktarı (42 × 18 × 12) | 9.072 kg |
| 2027 için ortalama kg fiyatı (KDV hariç, planlanan güncellemelerle) | × 1.050 TL |
| Kafe toptan kanalı yıllık gelir tahmini | 9.525.600 TL |
Her sürücü ayrı ayrı tartışılabilir: satış ekibi yeni kafe hedefini, operasyon kafe başı tüketimi, kurucu fiyat politikasını sahiplenir. Yıl içinde sapma olduğunda hangi sürücünün tutmadığı hemen anlaşılır.
Aynı yöntem her satış kanalına uygulanır. Atlas Kahve'nin dört kanalı için tablo şöyle oluştu:
| Kanal | Ana sürücüler | Yıllık tahmin |
|---|---|---|
| Kafe toptan | 42 kafe × 18 kg/ay × 1.050 TL | 9.525.600 TL |
| Otel ve kurumsal | 8 sözleşmeli müşteri, çeyreklik fiyat güncellemesi | 2.400.000 TL |
| Online mağaza ve pazaryeri | Aylık ortalama 350 sipariş × 400 TL sepet | 1.680.000 TL |
| Barista eğitimi | Ayda 2,5 eğitim × 12.000 TL | 360.000 TL |
| Toplam | 13.965.600 TL |
Gelir rakamı ortaya çıktığında çoğu işletme sahibinin içi rahatlar. Ama asıl soru, bu gelirden ne kadarının size kalacağıdır.
Bölüm 4 · Gider Gider bütçesi nasıl kurulur? Şablon tablo
Gider bütçesi, satışla birlikte artıp azalan değişken giderler ile satıştan bağımsız ödenen sabit giderlerin ayrı ayrı planlanmasıdır. Değişken giderler gelirin bir yüzdesi olarak, sabit giderler ise sözleşme ve kadro üzerinden tutar olarak yazılır.
- Değişken giderler: hammadde, ambalaj, kargo, pazaryeri komisyonu. Atlas Kahve için satılan malın maliyeti gelirin yaklaşık %60'ı olarak alındı.
- Sabit giderler: maaş ve SGK, kira, yazılım, sigorta, muhasebe hizmeti. Artış tarihleriyle birlikte aylara yazılır.
- Yarı sabit giderler: enerji, bakım, pazarlama. Geçen yılın ortalamasına bilinen değişiklikler eklenir.
- Finansman giderleri: kredi faizi ve komisyonlar, kredi planına göre.
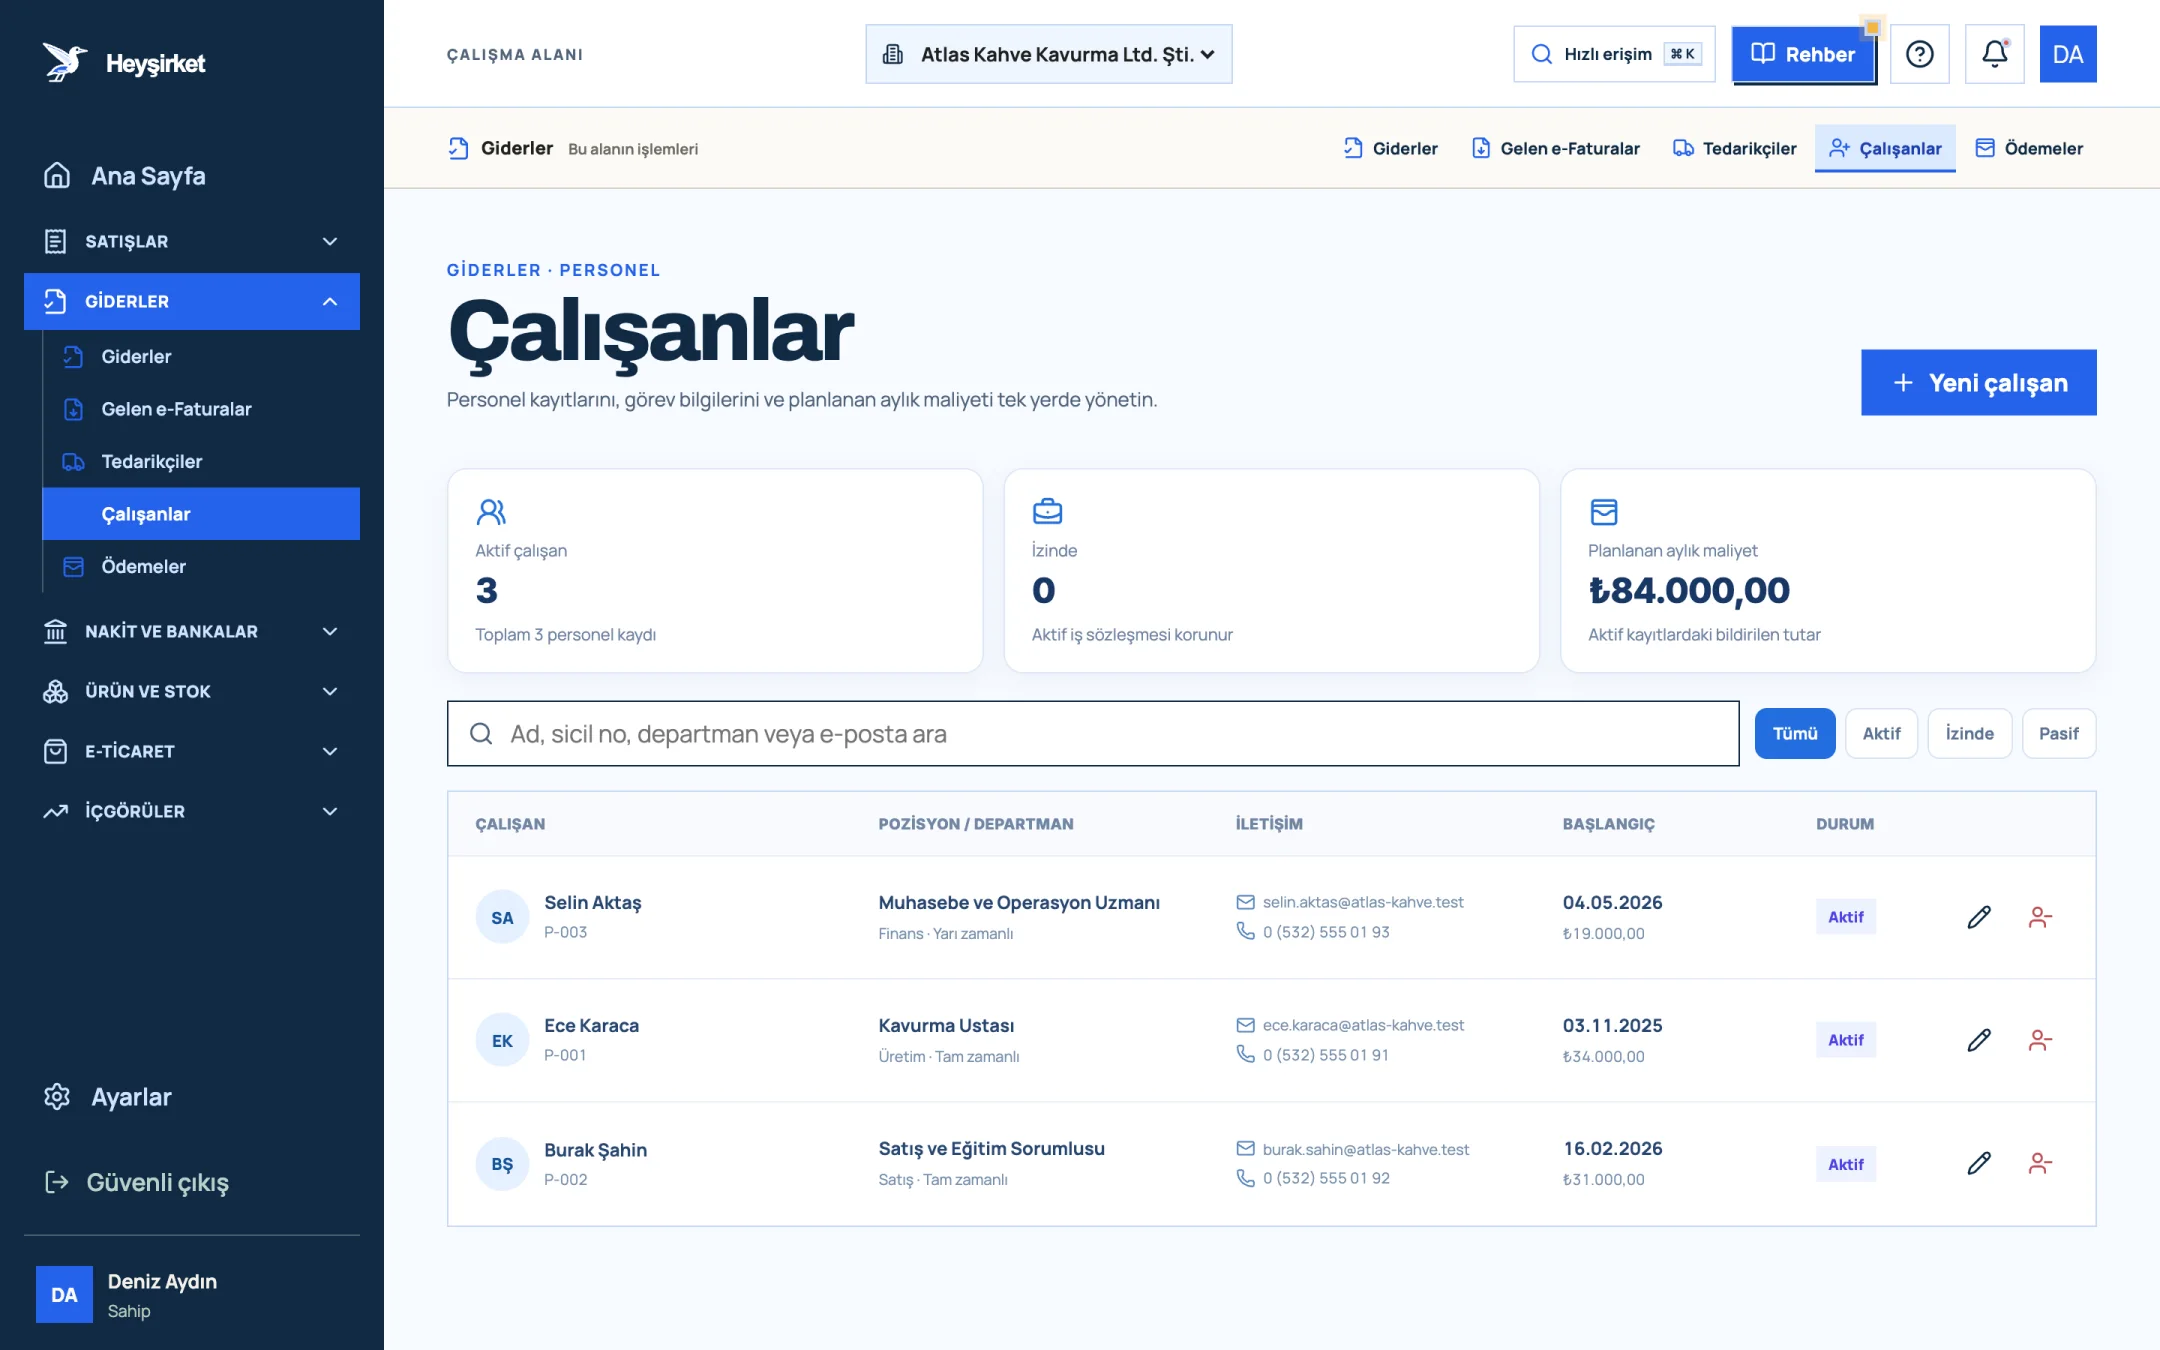
- 1. Yeni çalışan
- 2. Planlanan aylık maliyet
- 3. Çalışan listesi
| Kalem | Yıllık | Ocak | Şubat | Mart |
|---|---|---|---|---|
| Satış geliri | 13.965.600 | 1.020.000 | 1.060.000 | 1.150.000 |
| Satılan malın maliyeti (%60) | − 8.379.360 | − 612.000 | − 636.000 | − 690.000 |
| Brüt kâr | 5.586.240 | 408.000 | 424.000 | 460.000 |
| Personel (maaş ve SGK) | − 1.260.000 | − 105.000 | − 105.000 | − 105.000 |
| Kira | − 420.000 | − 35.000 | − 35.000 | − 35.000 |
| Diğer faaliyet giderleri | − 1.620.000 | − 135.000 | − 135.000 | − 135.000 |
| Faaliyet kârı | 2.286.240 | 133.000 | 149.000 | 185.000 |
Tabloda iki şeye dikkat edin. Birincisi, satış aylara eşit bölünmedi: kahvede kış ayları daha sakin, ilkbahar ve sonbahar daha hareketli. Mevsimselliği geçen yılın aylık dağılımından alın. İkincisi, "Diğer faaliyet giderleri" tek satır; ilk yıl için bu kadar sade başlamak, hiç başlamamaktan iyidir.
Faaliyet kârı Ocak'ta 133.000 TL görünüyor. Peki Ocak sonunda bankada 133.000 TL fazla olacak mı? Çoğu işletmenin bütçesi tam burada yanılır.
Bölüm 5 · Nakit Kâr bütçesi ile nakit bütçesi neden farklıdır?
Nakit bütçesi, gelir ve gider bütçesindeki tutarları faturanın kesildiği aya değil, paranın gerçekten girip çıkacağı aya yerleştiren plandır. Vadeli satış, tedarikçi vadesi, vergi ve SGK ödeme takvimi ile kredi taksitleri bu iki bütçeyi birbirinden ayırır.
| Açılış bakiyesi (1 Ocak) | 520.000 TL |
|---|---|
| Kasım-Aralık satışlarından tahsilat | + 1.140.000 TL |
| Tedarikçi ödemeleri (Aralık alımları dahil) | − 680.000 TL |
| Personel ve kira | − 140.000 TL |
| Diğer faaliyet giderleri | − 135.000 TL |
| KDV, muhtasar ve diğer vergi ödemeleri | − 160.000 TL |
| Kredi taksidi | − 40.000 TL |
| Kapanış bakiyesi (31 Ocak) | 505.000 TL |
Ocak ayı 133.000 TL faaliyet kârı bütçelerken, nakit 15.000 TL azalıyor. Nedeni, Aralık alımlarının ve vergi ödemelerinin Ocak'a düşmesi. Rakamlar örnektir; vergi ödeme tarihlerini mali müşavirinizle netleştirin.
Nakit bütçesini aylık tutmak yıllık plan için yeterlidir. Önümüzdeki birkaç ayı haftalık ayrıntıda görmek isterseniz nakit akışı yönetimi yazısındaki 13 haftalık tabloyu bu bütçenin yanına koyun.
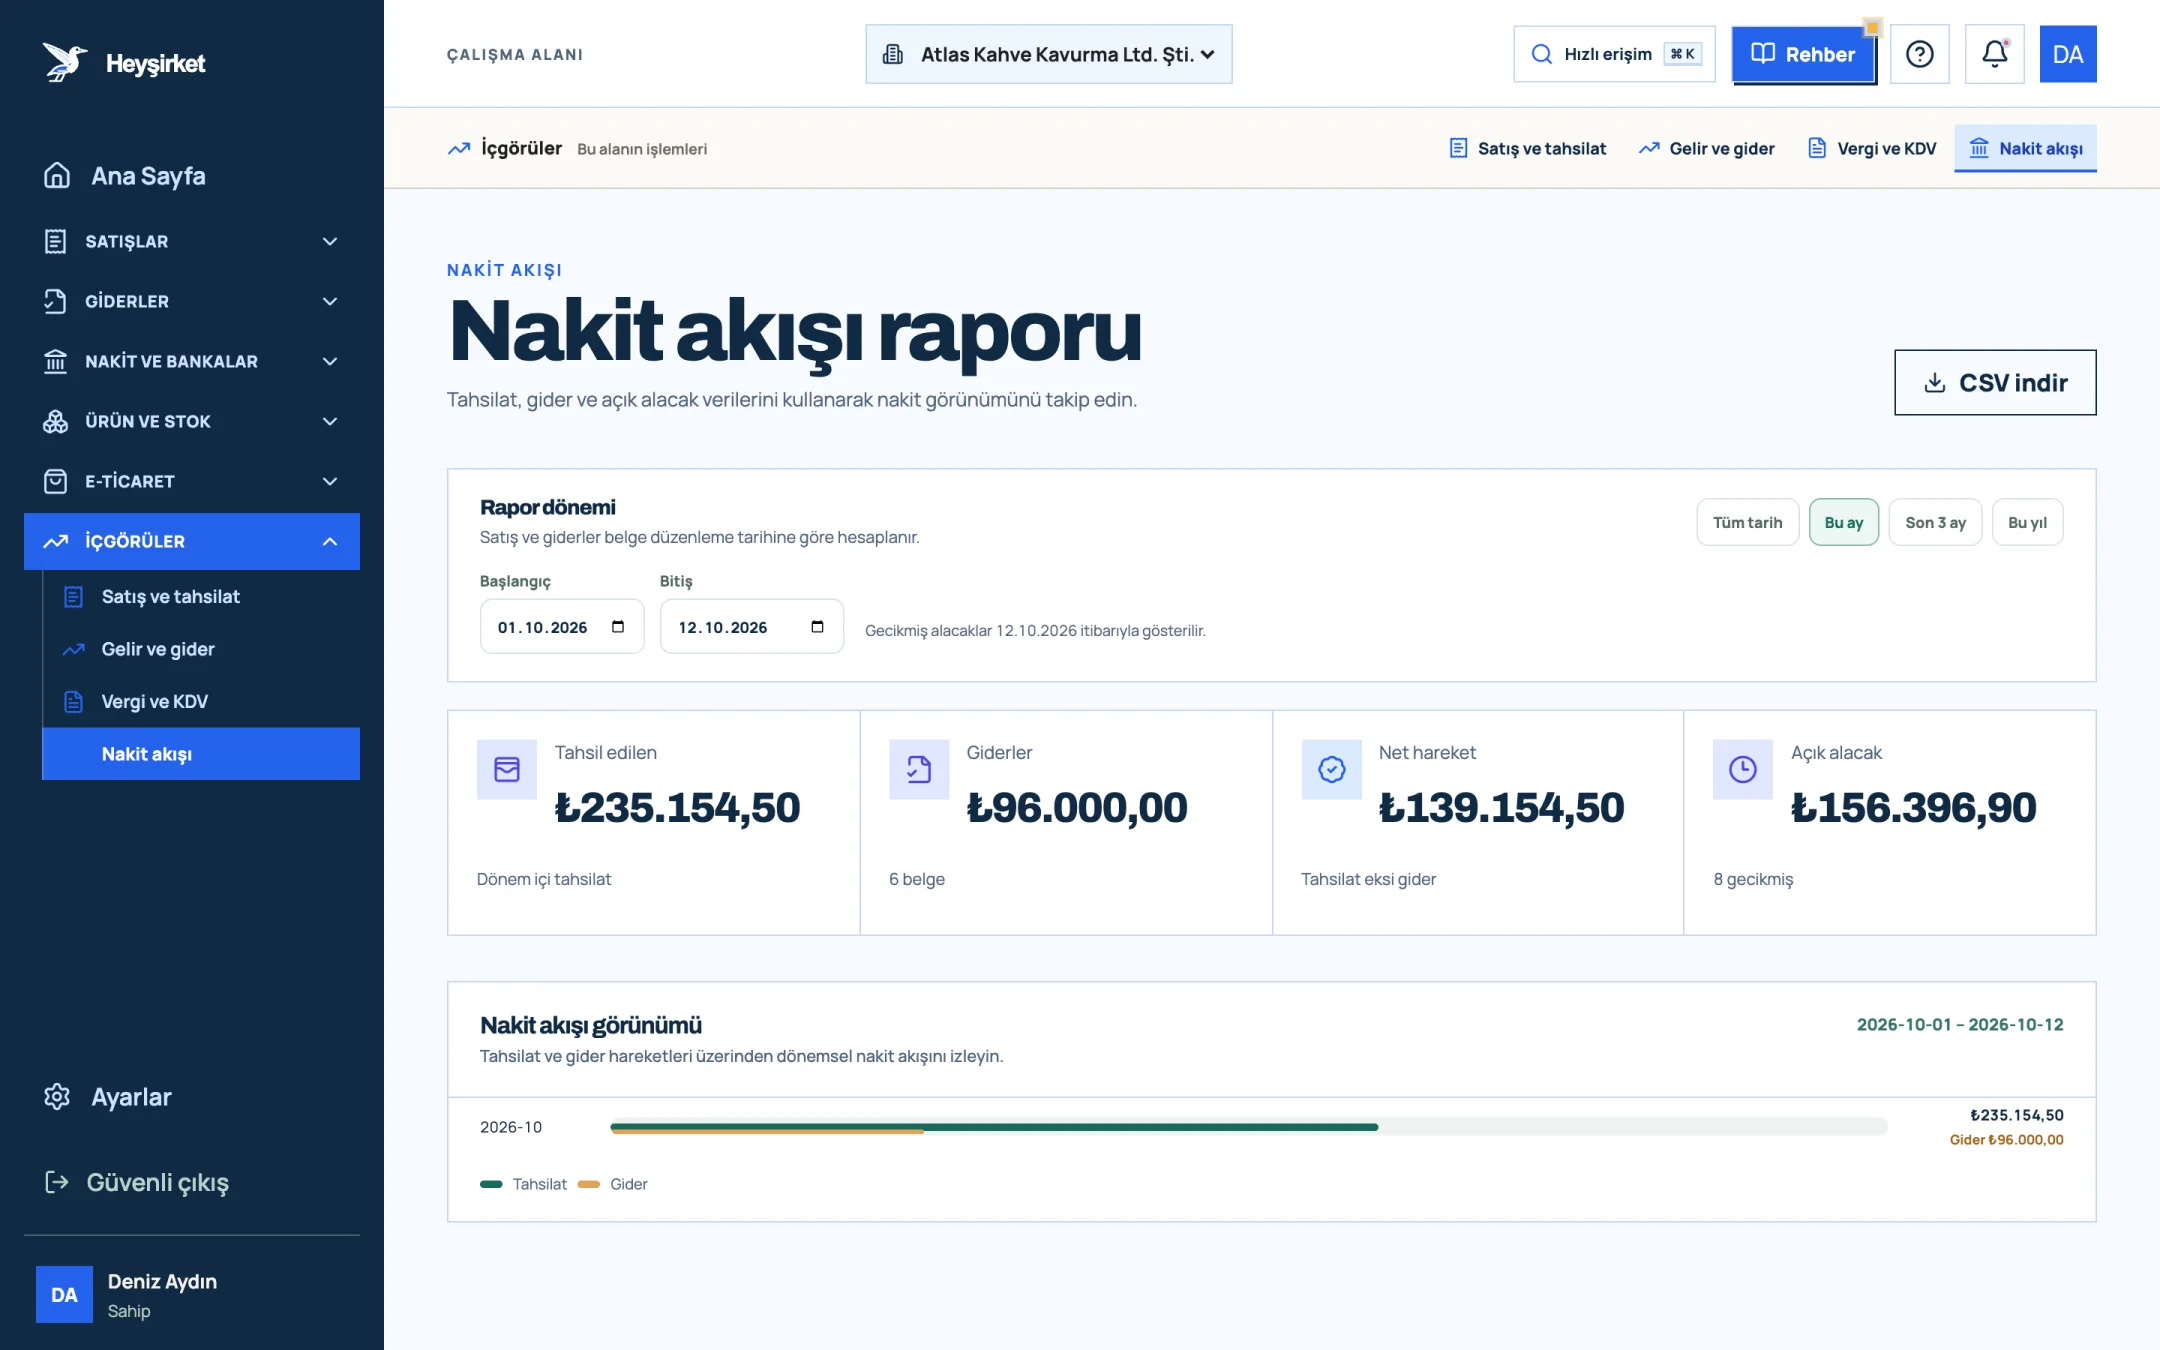
- 1. Tahsil edilen ve giderler
- 2. Nakit akışı görünümü
Bölüm 6 · Senaryolar Ya satışlar tutmazsa? Üç senaryolu bütçe
Senaryolu bütçe, ana varsayımları kötümser ve iyimser yönde değiştirip kâr ve nakit sonucunun nasıl etkilendiğini gösteren bütçedir. Amaç doğru senaryoyu bilmek değil, kötümser senaryoda hangi önlemi alacağınıza bugünden karar vermektir.
| Senaryo | Varsayım | Yıllık gelir | Faaliyet kârı | Hazır aksiyon |
|---|---|---|---|---|
| Kötümser | Kafe hacmi %10 düşük, tahsil süresi 15 gün uzun | ≈ 13.013.000 TL | ≈ 1.905.000 TL | Yeni işe alımı ertele, tedarikçiyle taksit konuş |
| Baz | Bu yazıdaki varsayımlar | 13.965.600 TL | 2.286.240 TL | Plan uygulanır |
| İyimser | Yeni otel sözleşmeleriyle gelir %8 yüksek | ≈ 15.083.000 TL | ≈ 2.733.000 TL | İkinci kavurma makinesi yatırımını öne çek |
Tablonun en değerli sütunu sonuncusudur. Kötümser senaryo gerçekleşmeye başladığında ne yapacağınız önceden yazılıysa, karar anında panik yerine kontrol listesi vardır. Hangi aylarda tetiğe basacağınızı da belirleyin: örneğin "iki ay üst üste satış bütçenin %8 altında kalırsa".
Bölüm 7 · Takip Bütçe sapması her ay nasıl takip edilir?
Bütçe sapma takibi, her ay sonunda gerçekleşen rakamları bütçeyle karşılaştırıp tutar ve yüzde olarak farkı hesaplamak, belirli bir eşiği aşan farkların nedenini ve aksiyonunu yazmaktır. KOBİ'ler için %5-10 arası bir eşik iyi bir başlangıçtır.
| Kalem | Bütçe | Gerçekleşen | Sapma | Sapma % | Neden ve aksiyon |
|---|---|---|---|---|---|
| Satış | 1.180.000 | 1.092.000 | − 88.000 | − %7,5 | İki kafe tadilatta; Ekim'de dönüşleri teyit edilecek |
| Faaliyet giderleri | 275.000 | 296.000 | + 21.000 | + %7,6 | Kavurma makinesi bakımı öne çekildi; tek seferlik |
| Tahsilat | 1.150.000 | 1.010.000 | − 140.000 | − %12,2 | Bir otelin ödemesi gecikti; bu hafta aranacak |
Tablodaki her satırın bir cümlelik açıklaması var. Sapma raporunun değeri rakamlarda değil, o cümlelerdedir: bir yıl sonra geriye baktığınızda hangi varsayımın sistematik olarak yanlış olduğunu bu notlar söyler.
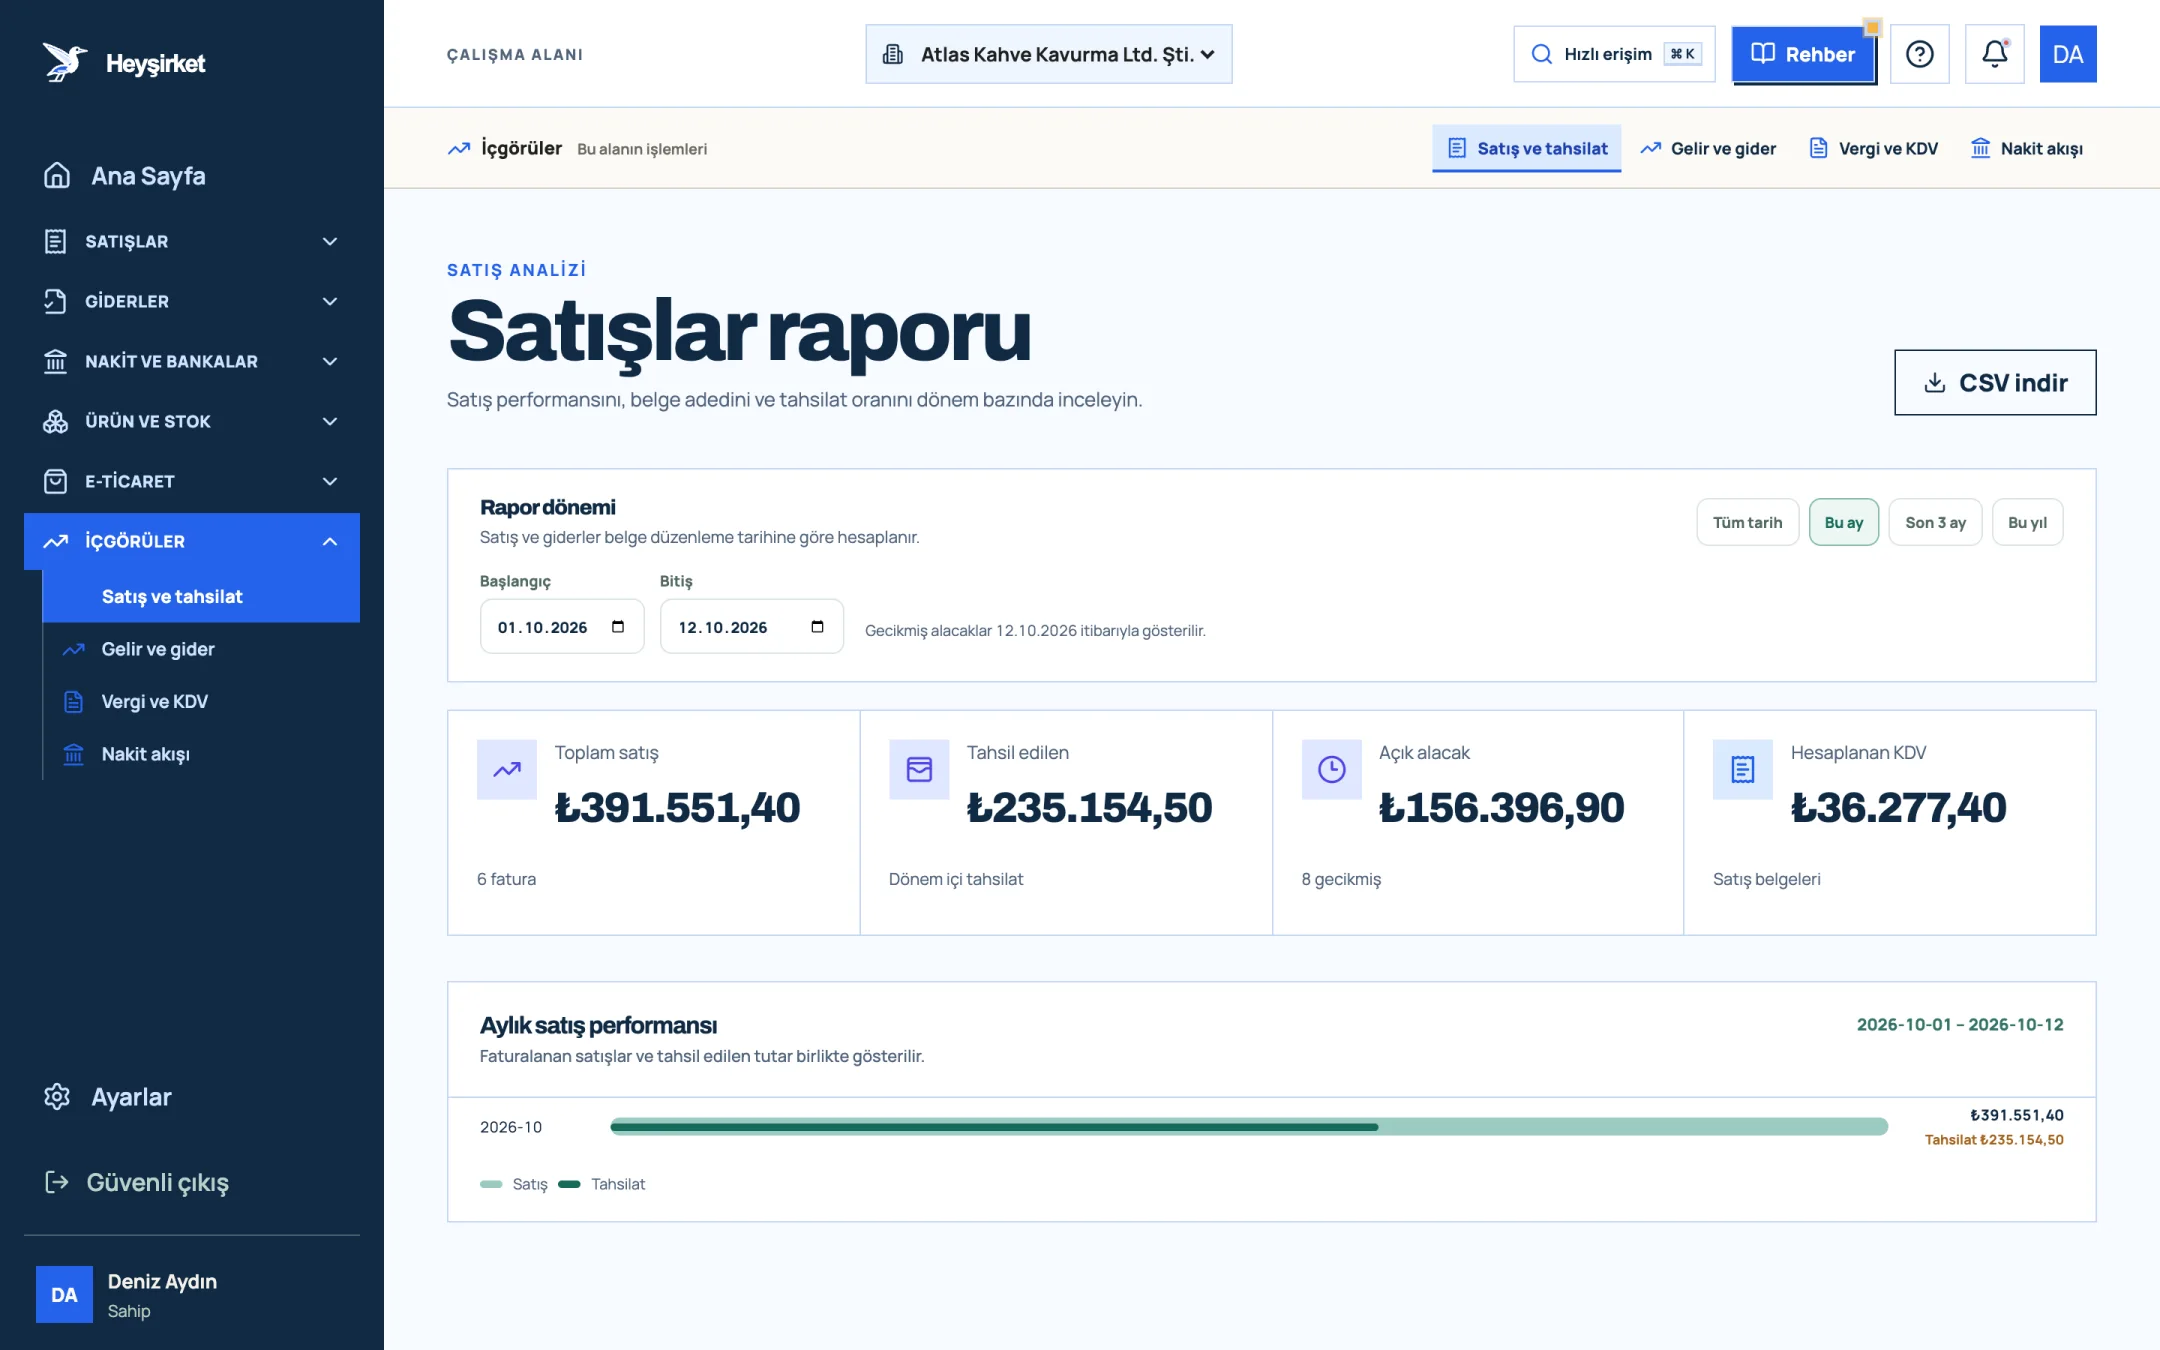
- 1. Rapor dönemi seçimi
- 2. Toplam satış
- 3. Tahsil edilen
- 4. Aylık satış performansı grafiği
- 5. CSV indir
Aylık 30 dakikalık sapma rutini
Ayı kapatın
Önce faturaların, giderlerin ve tahsilatların eksiksiz girildiğinden emin olun. Eksik veriyle yapılan sapma analizi yanlış alarm üretir. Sırayı ay sonu kapanış kontrol listesi yazısında anlattık.
Gerçekleşeni çekin
Satışlar, Gelir gider ve Nakit akışı raporlarında dönemi ilgili aya ayarlayın; satış ve gider verisini CSV indir ile tablonuza alın.
Gerçekleşeni çekin - 1. Toplam satış ve giderler
- 2. Aylık gelir ve gider grafiği
Farkı hesaplayın
Her kalem için tutar ve yüzde sapmayı yazın. Eşiği aşanları işaretleyin.
Nedeni ve aksiyonu yazın
İşaretli her satıra bir cümlelik neden ve bir sorumlu kişi ekleyin. Tek seferlik ve kalıcı sapmaları ayırın.
Çeyrek sonunda tahmini güncelleyin
Kalıcı sapmaları "yıl sonu tahmini" sütununa yansıtın ve kötümser senaryo aksiyonlarının tetiklenip tetiklenmediğine bakın.
Bütçe, yıl sonunda tutup tutmadığıyla değil, yıl içinde kaç kararı erken verdirdiğiyle ölçülür.
Deniz Hanım bu yıl ilk kez Mart'ta değil, Ocak'ın ilk haftasında bir hedefle başlayacak. Bütçeyi hazırlarken yıl sonu kapanışını da aynı takvime koymayı unutmayın: yıl sonu kapanış rehberi yazısındaki sayım ve mutabakatlar, yeni bütçenizin açılış rakamlarını doğru yapar.
Küçük bir işletme için bütçe gerçekten gerekli mi?
Evet, ama karmaşık olması gerekmez. Gelir, ana gider kalemleri ve aylık nakit planından oluşan tek sayfalık bir tablo, yıl içinde neyin yolunda gitmediğini erken görmeniz için yeterlidir.
Yıllık bütçe ne zaman hazırlanmalı?
Ekim-Kasım döneminde hazırlanıp Aralık'ta onaylanması idealdir. Böylece yılın büyük kısmının gerçekleşeni elinizde olur ve Ocak'a hazır girersiniz. Yıl içinde başlıyorsanız kalan ayları bütçelemek de işe yarar.
Enflasyon yüksekken bütçe yapmanın anlamı var mı?
Daha da fazla var. Fiyat varsayımını açıkça yazdığınızda, enflasyon beklenenden farklı gittiğinde bütçenin hangi satırının etkilendiğini hemen görürsünüz. Çeyreklik yıl sonu tahmini güncellemesi bu belirsizliği yönetmenin pratik yoludur.
Bütçe sapması yüzde kaçta alarm vermeli?
Kesin bir kural yoktur. KOBİ'ler için %5-10 arası bir eşik yaygın bir başlangıçtır. Küçük tutarlı kalemlerde yüzde yerine tutar eşiği (örneğin 10.000 TL) kullanmak gereksiz alarmları azaltır.
Heyşirket bütçe tablosu oluşturuyor mu?
Heyşirket'te ayrı bir bütçe modülü yoktur. Bütçeyi Excel veya benzeri bir tabloda tutar, gerçekleşen satış, gider, tahsilat ve nakit verilerini Heyşirket raporlarından CSV indir ile alıp karşılaştırırsınız.
Bütçe ile nakit akışı tahmini arasındaki fark nedir?
Bütçe 12 ayı genellikle aylık ayrıntıda planlar ve gelir, gider ve kârı da kapsar. Nakit akışı tahmini ise birkaç haftayı veya ayı yalnızca para giriş-çıkışı açısından, çoğunlukla haftalık ayrıntıda gösterir. İkisi birbirini tamamlar.
Bütçenizin ilk satırını bugün çekin Gelir gider raporunda son 12 ayı seçin, aylık satış ve gider dağılımını CSV olarak indirin ve 2027 bütçe şablonunuzun gerçekleşen sütununu doldurun. Gelir gider raporunu aç
Yazar: Heyşirket Editör Ekibi