Finansal yönetim · 13 dk okuma · Güncellendi:
Enflasyonda işletme yönetimi: kâr ettiğinizi sanırken küçülmemek
Enflasyon, kâr tablonuzu olduğundan parlak, kasanızı olduğundan dolu gösterir. Bu yazıda o yanılsamayı dört kararla nasıl kıracağınızı anlatıyoruz: vade, fiyat, stok ve nakit.
Kısaca
- Yüksek enflasyonda nominal kâr, satılan malın yerine konma maliyetindeki artışı ve vadede eriyen alım gücünü hesaba katmadığı için gerçek kazancı olduğundan büyük gösterir.
- Aylık yaklaşık %1,8 enflasyonda 90 gün vadeli 100.000 TL'lik bir alacak, tahsil edildiği gün bugünkü paranın yaklaşık 94.700 TL'si kadar alım gücü taşır.
- Fiyatları takvime bağlı ve önceden duyurulan bir ritimle güncellemek, maliyet artışını aylarca sessizce kâr marjından ödemekten daha az müşteri kaybettirir.
- Stok tutmak enflasyona karşı koruma sağlayabilir, ama bu karar stokta bağlanan paranın finansman maliyeti ve malın satılma hızı ile birlikte verilmelidir.
- 7571 sayılı Kanun'la 2025, 2026 ve 2027 hesap dönemlerinde mali tablolara enflasyon düzeltmesi yapılmayacağı için reel kârı yönetim amacıyla işletmenin kendisinin hesaplaması gerekir.
Atlas Kahve'nin kurucusu Deniz Hanım, Eylül sonunda gelir tablosuna bakıp gülümsedi: ciro geçen yılın aynı dönemine göre belirgin biçimde artmış, brüt kâr rekor kırmıştı. Sonra yeşil çekirdek tedarikçisinin yeni fiyat listesi geldi. Aynı kârla, bir yıl önce alabildiği çuvalın ancak bir kısmını alabiliyordu.
Bu, yüksek enflasyonun en sinsi etkisidir: şirketi büyüyor gibi gösterirken küçültebilir. Yazının sonunda kendi işletmenizin "gerçek" kârını hesaplayabileceğiniz basit bir yöntemle ve her ay tekrarlayacağınız bir kontrol listesiyle ayrılacaksınız.
- %29,73 Eylül 2026'da TÜFE'nin bir önceki yılın aynı ayına göre değişimi (TÜİK)
- %1,84 Eylül 2026'da TÜFE'nin bir önceki aya göre değişimi
- %24,32 Eylül 2026 itibarıyla TÜFE'nin bir önceki yılın Aralık ayına göre değişimi
Yıllık enflasyon Kasım 2021'den bu yana ilk kez %30'un altına inmiş olsa da aylık %1,8 hâlâ şu anlama gelir: bugün kasanızda duran 100 lira, bir ay sonra yaklaşık 98 liralık alışveriş yapabilir. Bu küçük görünen kayıp, vade, stok ve fiyat kararlarınızın her birinde ayrı ayrı çalışır.
Bölüm 1 · Yanılsama Nominal kâr ile reel kâr arasındaki fark nedir?
Nominal kâr, satış fiyatından malın geçmişte ödenen maliyetinin çıkarılmasıyla bulunan kârdır; reel kâr ise bu kârdan, satılan malı bugünkü fiyatla yeniden almanın ek maliyeti ve tahsilata kadar eriyen alım gücü düşüldükten sonra kalan kısımdır. Enflasyon düşükken ikisi birbirine yakındır; yüksekken aradaki fark işletmenin geleceğini belirler.
Muhasebe, malın tarihî maliyetini kullanır. Bu doğru ve yasal bir ölçümdür. Ama yönetim açısından eksik bir sorunun cevabıdır: "Bu satıştan sonra aynı işi yeniden yapabilecek param var mı?"
| Satış (100 kg × 1.200 TL, 60 gün vadeli) | 120.000 TL |
|---|---|
| Tarihî maliyet (100 kg × 800 TL, iki ay önce alındı) | − 80.000 TL |
| Nominal brüt kâr | 40.000 TL |
| Yerine koyma farkı (bugünkü alış fiyatı 864 TL/kg) | − 6.400 TL |
| Vadede eriyen alım gücü (120.000 − 120.000 / 1,02²) | ≈ − 4.660 TL |
| Yönetim gözüyle reel brüt kâr | ≈ 28.940 TL |
Örnek varsayımlardır: hammadde fiyatının iki ayda %8 arttığı ve genel fiyatların ayda %2 yükseldiği kabul edilmiştir. Vergi hesabı tarihî maliyetle yapılır; bu tablo yalnızca yönetim kararları içindir.
Kâğıtta 40.000 TL olan kâr, aynı işi tekrar yapma gücü açısından yaklaşık 29.000 TL'dir. Fark %28'e yakın. Üstelik vergi, 40.000 TL'lik nominal kâr üzerinden doğar.
Tablodaki iki kayıp kalemin ilki fiyatla, ikincisi vadeyle ilgili. Önce daha az fark edileni ele alalım: müşterinize verdiğiniz her gün.
Bölüm 2 · Vade Enflasyonda vade vermek ne kadara mal olur?
Enflasyonda vade, müşteriye faizsiz kredi vermek demektir; verdiğiniz her gün için alacağınızın alım gücü, o dönemin fiyat artışı kadar azalır. 30 günlük vade, enflasyon yüzde birkaç iken önemsiz bir jestti; aylık %1,8'de ise doğrudan marjınızdan çıkan bir maliyettir.
| Vade | Tahsil edilen tutar | Bugünkü alım gücü karşılığı | Kayıp |
|---|---|---|---|
| Peşin | 100.000 TL | 100.000 TL | 0 TL |
| 30 gün | 100.000 TL | ≈ 98.190 TL | ≈ 1.810 TL |
| 60 gün | 100.000 TL | ≈ 96.420 TL | ≈ 3.580 TL |
| 90 gün | 100.000 TL | ≈ 94.680 TL | ≈ 5.320 TL |
Brüt marjı %25 olan bir işletme için 90 günlük vade, kârın beşte birinden fazlasını götürür. Üstelik bu tablo müşterinin vadesinde ödediğini varsayar. Gecikme, kaybı aynı hızla büyütmeye devam eder.
- Vadeyi fiyata bağlayın. Peşin ve vadeli fiyatı ayrı belirleyin; farkı "indirim" değil, vade maliyeti olarak açıklayın.
- Varsayılan vadeyi müşteri kartında sabitleyin. Her faturada pazarlık yerine, karar bir kez verilir ve uygulanır.
- Kredi limiti koyun. Limit, bir müşterinin sizden ne kadar "borç" alabileceğinin üst sınırıdır.
- Gecikmeyi aynı hafta konuşun. Enflasyonda bekleyen her hafta, alacağınızı biraz daha küçültür.
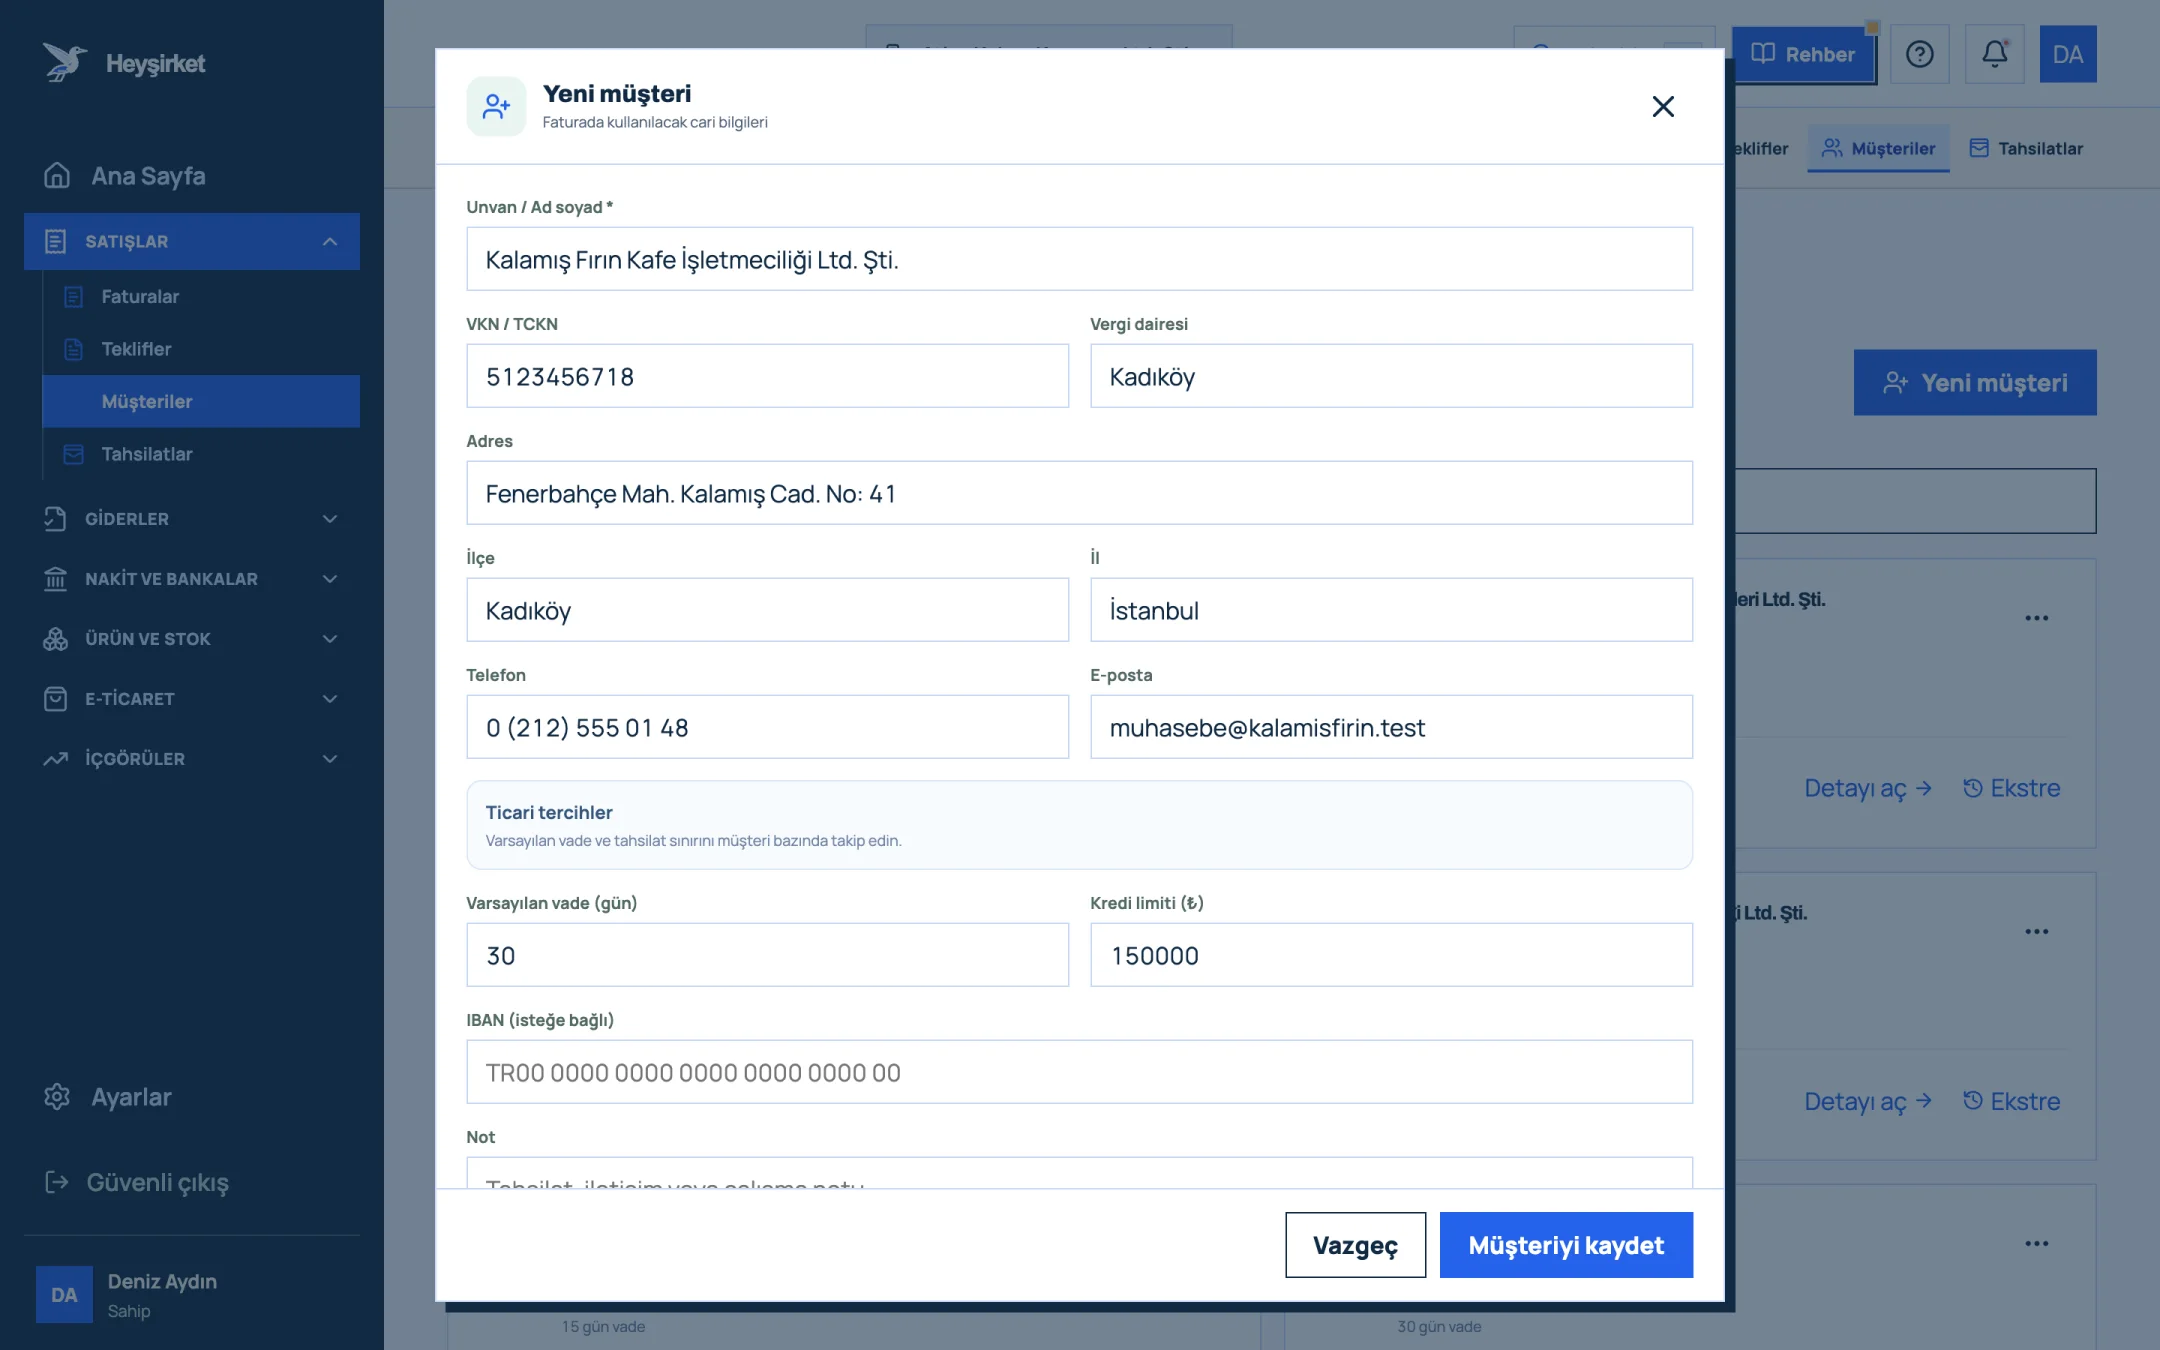
- 1. Unvan alanı
- 2. VKN / TCKN ve vergi dairesi
- 3. Vade ve kredi limiti
- 4. Kaydet düğmesi
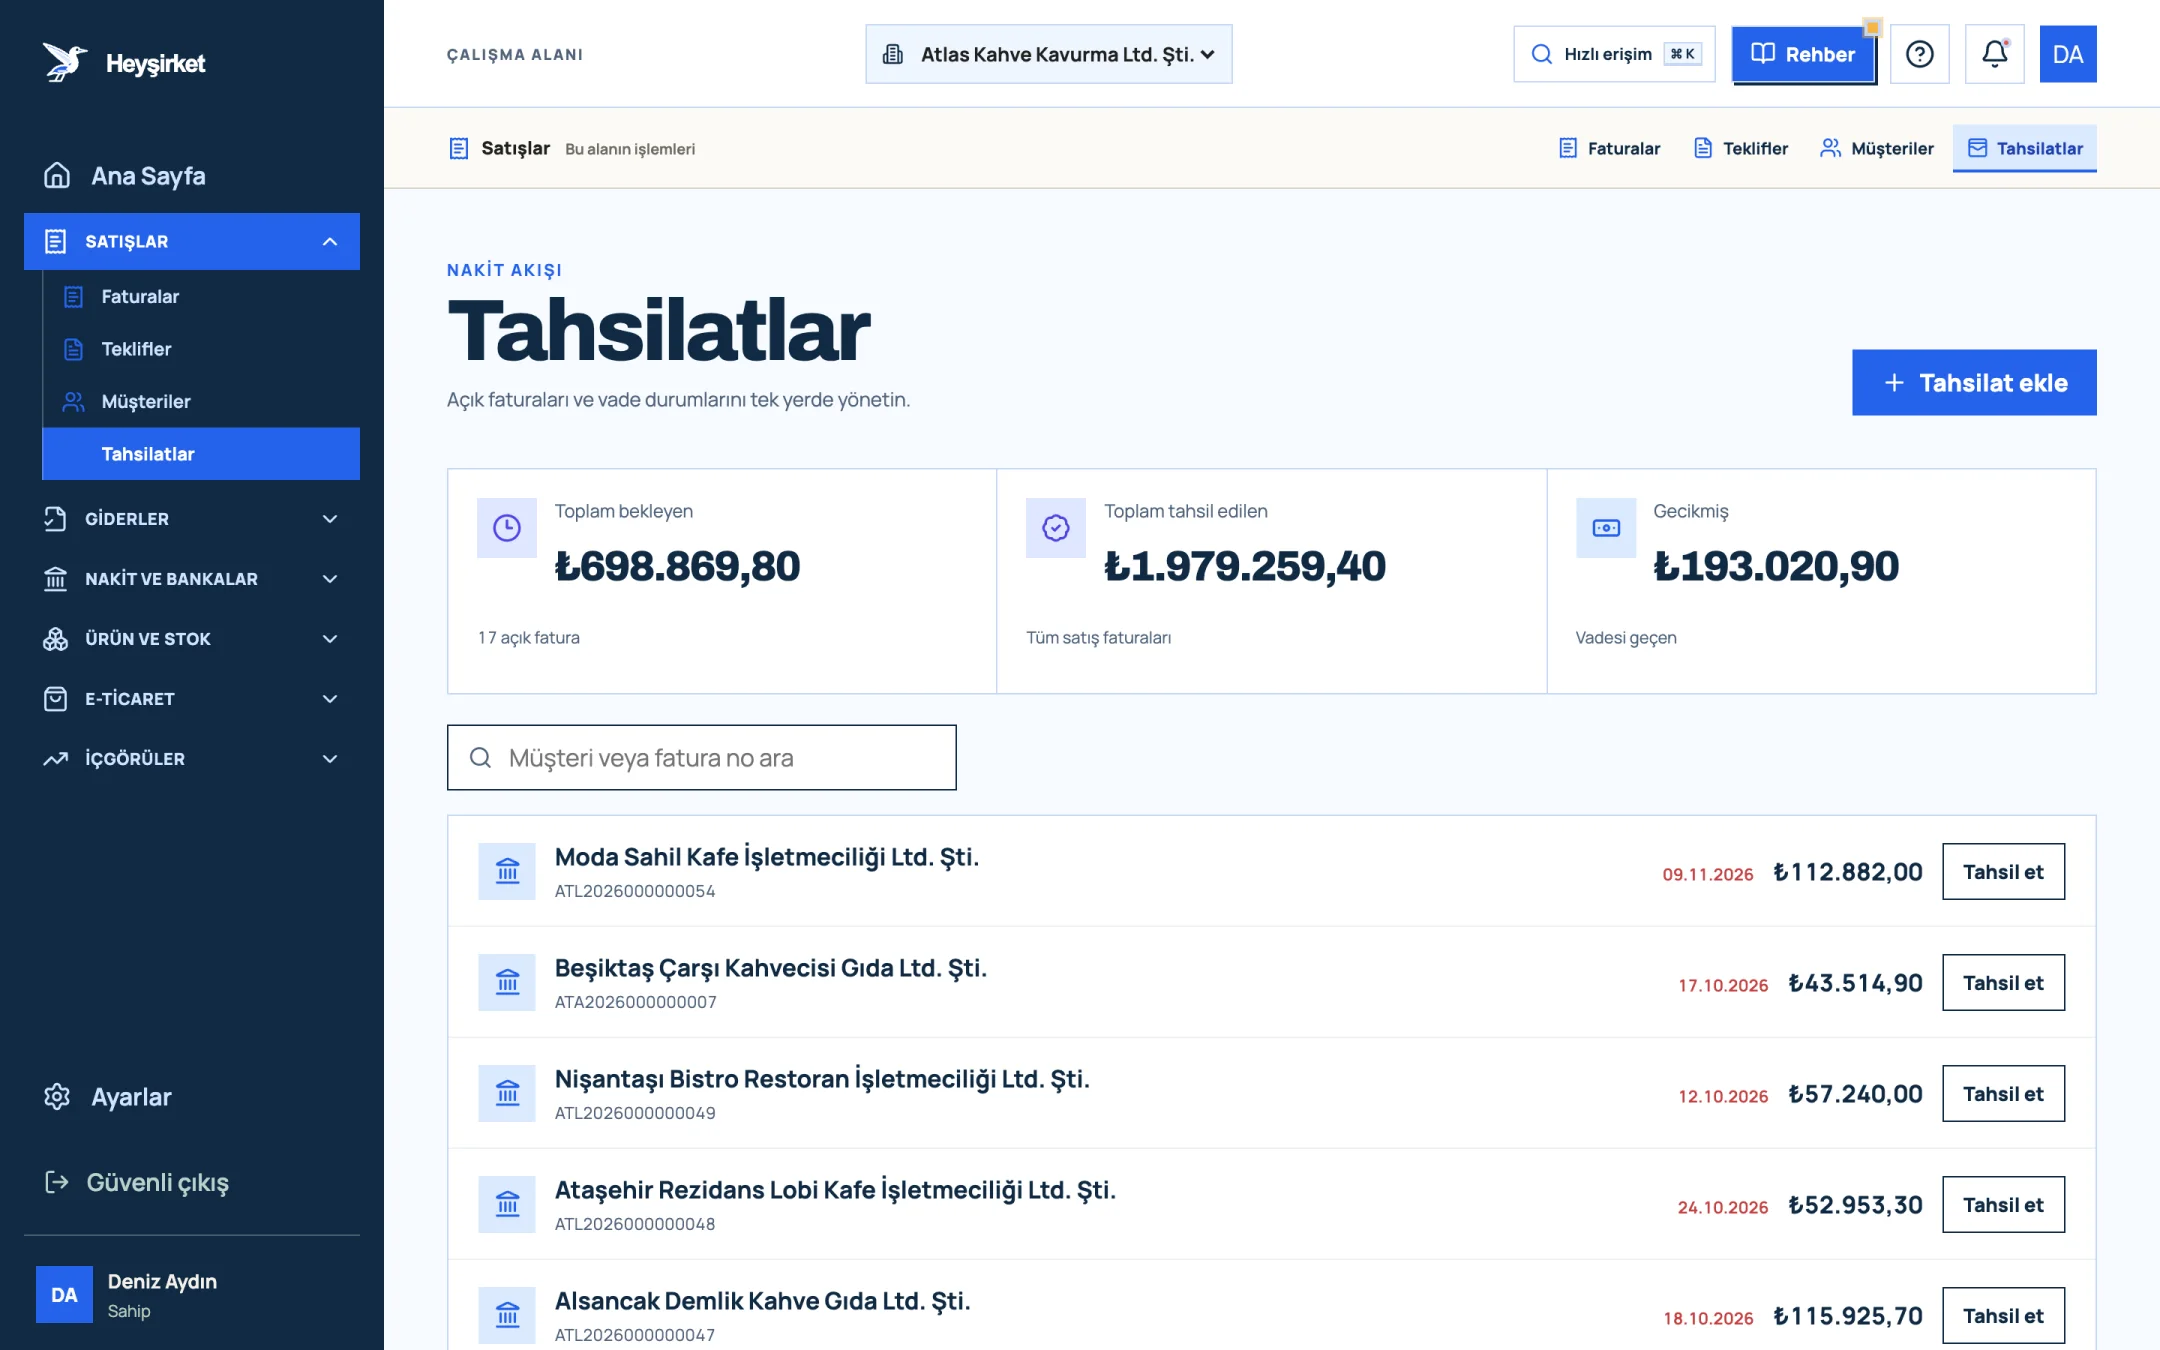
- 1. Tahsilat ekle düğmesi
- 2. Toplam bekleyen alacak
- 3. Gecikmiş alacak toplamı
- 4. Satır bazında Tahsil et düğmesi
Tahsilatı hızlandırmanın taktiklerini alacak tahsilatını hızlandırma yazısında ayrıntılı anlattık. Ama vadeyi kısaltmak, sorunun yalnızca yarısı. Diğer yarısı, sattığınız fiyatın bugünkü maliyete yetişip yetişmediği.
Bölüm 3 · Fiyat Fiyatları ne sıklıkla güncellemelisiniz?
Fiyat güncelleme ritmi, satış fiyatlarınızı önceden belirlenmiş aralıklarla ve maliyet verisine dayanarak gözden geçirme düzenidir. Enflasyonda asıl risk fiyat artırmak değil, artışı geciktirip maliyet farkını aylarca sessizce kendi marjınızdan ödemektir.
Pek çok işletme fiyatı "tedarikçi zam yapınca" günceller. Bu tepkisel yöntemde, artış müşteriye ulaşana kadar geçen her hafta zarardır ve her güncelleme bir sürpriz gibi algılanır. Takvime bağlı bir ritim ise hem sizin hem müşterinizin planlamasını kolaylaştırır.
- Maliyetleri toplayın — Son alış faturaları
- Yerine koyma maliyeti — Bugün yeniden alsanız
- Hedef marjı uygulayın — Ürün grubu bazında
- Müşteriye duyurun — Yürürlükten önce
- Listeyi güncelleyin — Belirlenen tarihte
| Yaklaşım | Nasıl işler? | Artısı | Riski |
|---|---|---|---|
| Tepkisel | Tedarikçi zam yapınca fiyat değişir | Az iş yükü | Gecikme süresince marj erir, müşteri sürpriz yaşar |
| Takvimli | Her ayın veya çeyreğin belli bir gününde gözden geçirilir | Öngörülebilir, müşteri hazırlanır | Ani şoklarda ara güncelleme gerekebilir |
| Endeksli | Sözleşmede fiyat bir endekse veya maliyet kalemine bağlanır | Uzun sözleşmelerde adil | Hesaplama ve açıklama gerektirir |
Atlas Kahve'nin seçimi takvimli model oldu: kafe toptan listesi her ayın ilk iş günü gözden geçiriliyor, değişiklik varsa müşterilere bir hafta önce yazılı olarak bildiriliyor. Otellerle yapılan yıllık sözleşmelere ise çeyreklik güncelleme maddesi eklendi.
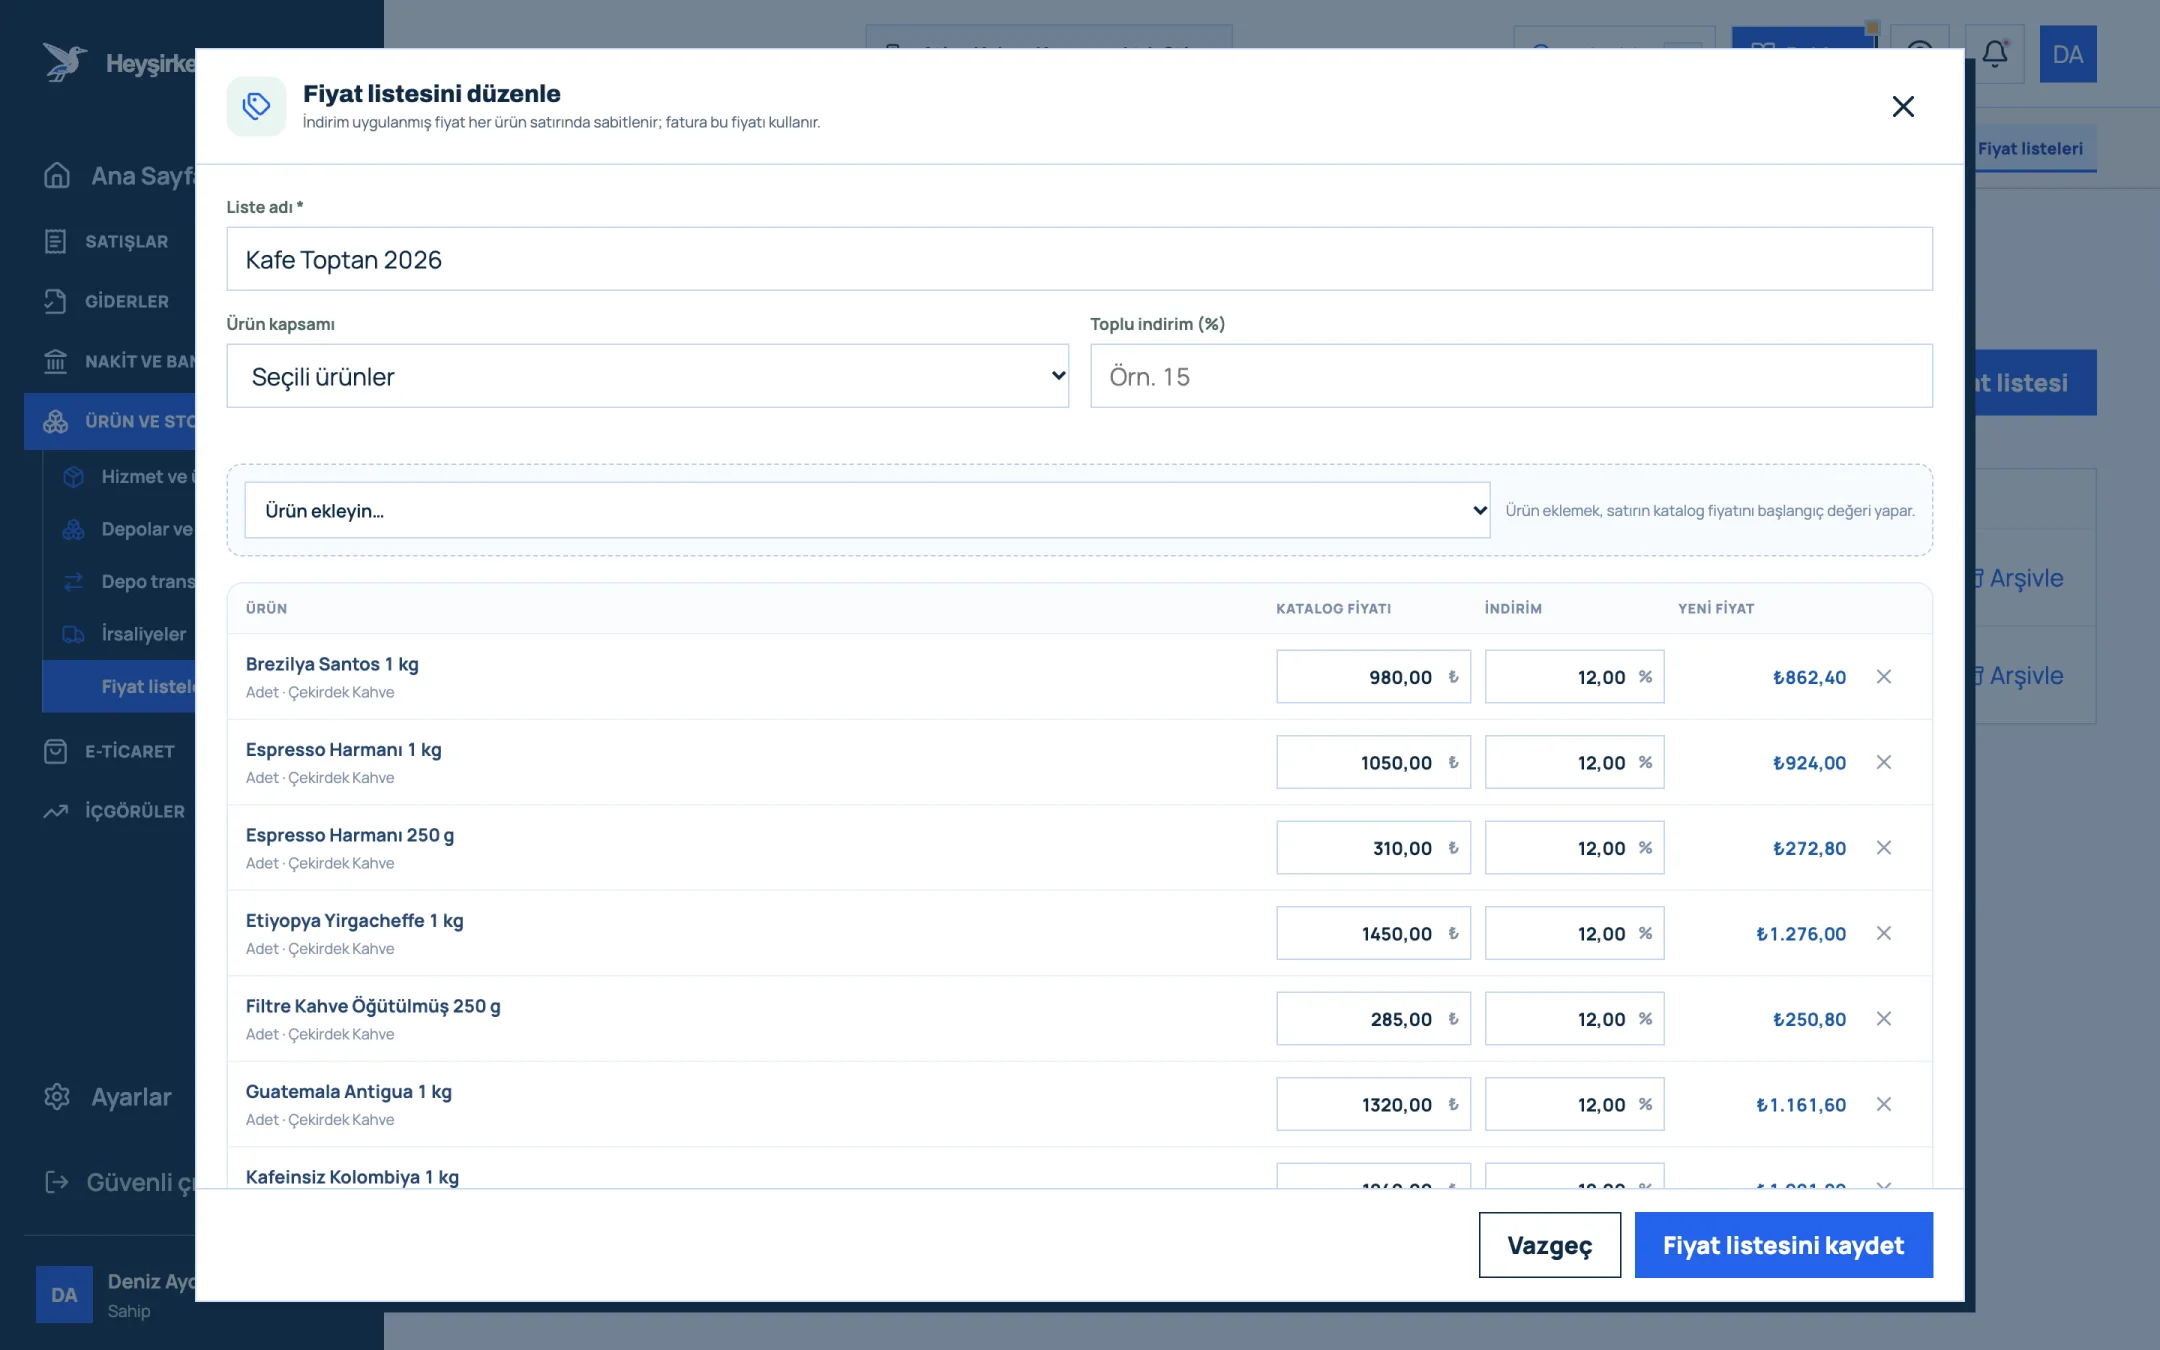
- 1. Liste adı ve kapsam
- 2. İndirim oranı ve yeni fiyat
- 3. Kaydet düğmesi
Fiyatın hangi marjla belirleneceğini, indirim ve vade farkının nasıl kurgulanacağını fiyatlandırma stratejisi yazısında ele aldık. Şimdi enflasyonun en çok tartışılan sorusuna gelelim: elinizdeki parayı stoğa mı çevirmelisiniz?
Bölüm 4 · Stok Enflasyonda fazla stok tutmak mantıklı mı?
Enflasyonda stok tutma kararı, malı bugünkü fiyattan erken almanın sağlayacağı maliyet avantajı ile o stokta bağlanan paranın maliyetini ve satılamama riskini karşılaştırmaktır. Stok her zaman enflasyona karşı kalkan değildir; yavaş dönen stok, nakdi kilitleyen bir yüktür.
Doğru soru "fiyat artacak mı?" değil, "ne kadar sürede satacağım ve o sürede bu paranın bana maliyeti ne?" sorusudur. Hızlı dönen, maliyeti dövize ya da emtiaya bağlı ürünlerde erken alım mantıklı olabilir. Yavaş dönen, modası geçebilen ya da son kullanma tarihli ürünlerde aynı hamle zarara dönüşebilir.
| Soru | Erken alımı destekler | Erken alıma karşıdır |
|---|---|---|
| Ürün ne kadar hızlı satılıyor? | Birkaç hafta içinde döner | Aylarca rafta bekler |
| Maliyet neye bağlı? | Döviz, emtia, sık zam yapan tedarikçi | Fiyatı istikrarlı yerli ürün |
| Ürün bozulur ya da eskir mi? | Dayanıklı, standart | Tarihli, sezonluk, modaya bağlı |
| Alımı nasıl finanse ediyorsunuz? | Atıl duran öz kaynak | Kredi ya da tedarikçi ödemesini geciktirerek |
| Depo kapasitesi var mı? | Ek maliyet yok | Ek kira, sigorta, fire |
Atlas Kahve için yeşil çekirdek birinci sütuna yakın: dövize bağlı, dayanıklı ve düzenli dönüyor. Ama kavrulmuş kahve tazelik nedeniyle ikinci sütunda. Kurucunun kararı, yeşil çekirdekte iki aylık ihtiyacı önceden almak, kavurmayı ise siparişe göre yapmak oldu.
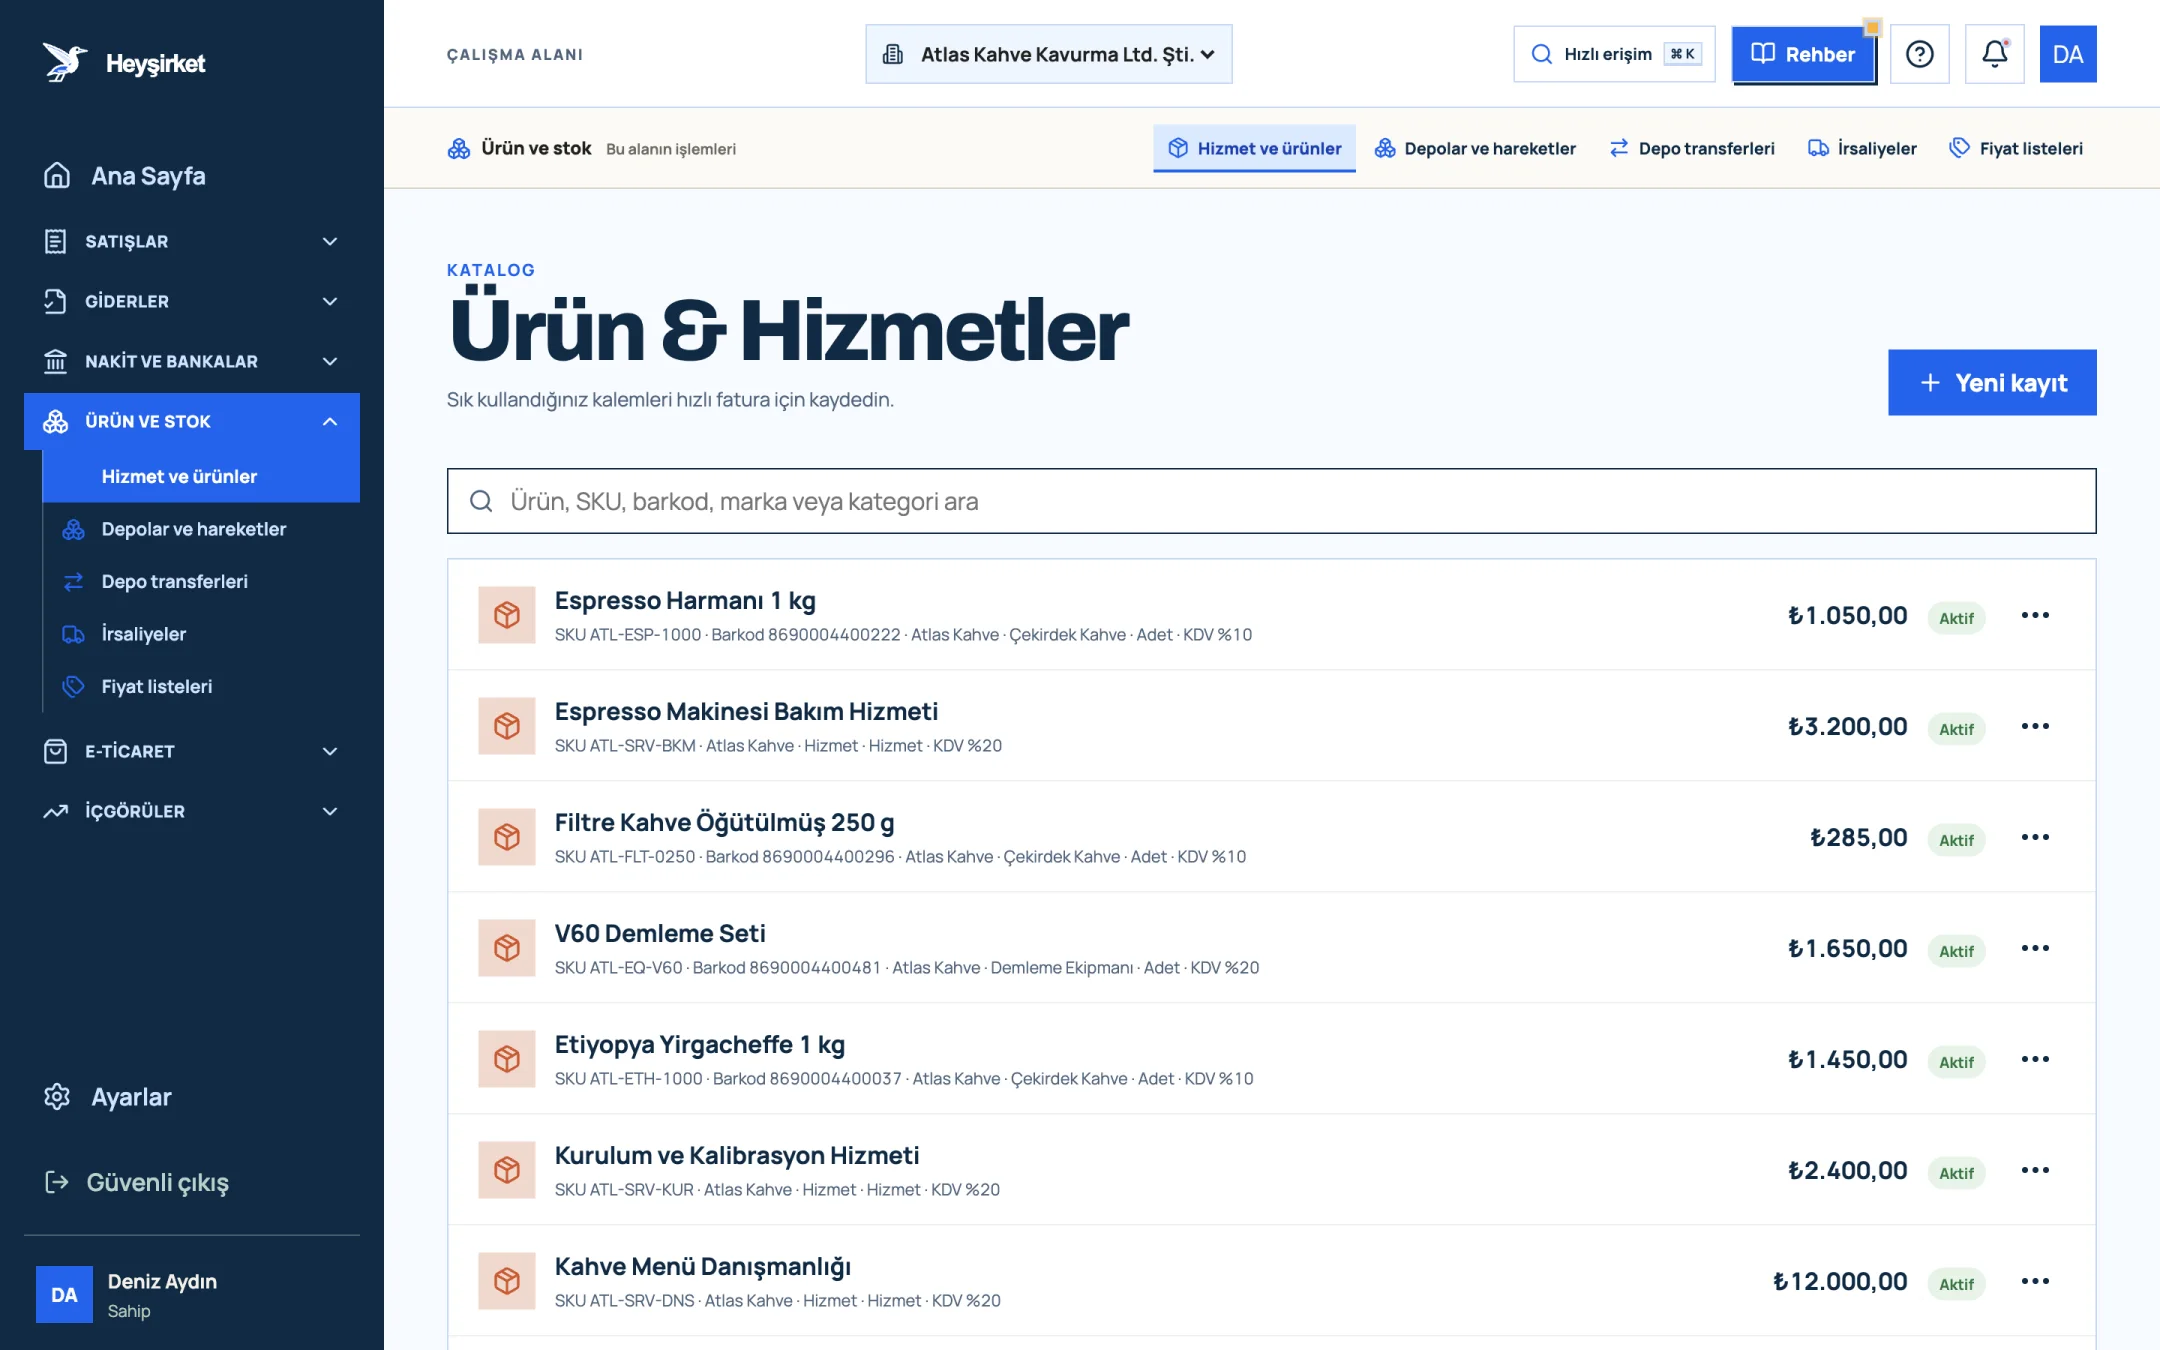
- 1. Yeni kayıt düğmesi
- 2. Ürün arama (SKU, barkod, marka)
- 3. Ürün satırı: SKU, kategori, KDV, fiyat
Stok kararı, kaçınılmaz olarak en son soruya götürür: kasada duran nakit.
Bölüm 5 · Nakit Enflasyonda kasada ne kadar nakit tutmalısınız?
Enflasyonda nakit yönetimi, zorunlu ödemeleri aksatmayacak kadar nakit tutup fazlasını atıl bırakmamak demektir. Atıl duran TL her ay alım gücü kaybeder; ama hiç tampon tutmamak, ilk tahsilat gecikmesinde pahalı borçlanmaya zorlar.
Burada iki uç hata görülür. Birincisi, "ne olur ne olmaz" diye aylarca kullanılmayacak tutarları vadesiz hesapta bekletmek. İkincisi, tüm nakdi stoğa ya da başka varlıklara bağlayıp maaş gününde kredi kartına yüklenmek. Doğru tutar, ikisinin arasında, hesaplanabilir bir yerdedir.
- Zorunlu sabit giderinizi bulun: maaş, SGK, kira, kredi taksidi, vazgeçilmez abonelikler.
- Tampon belirleyin: bu giderin birkaç haftalık karşılığını hesapta hazır tutun. Hesabı nakit akışı yönetimi yazısında örnekledik.
- Önümüzdeki 13 haftayı planlayın: büyük ödemelerin hangi haftaya düştüğünü görün.
- Fazlayı bilinçli değerlendirin: tampon ve planlı ödemeler dışında kalan tutarın nasıl değerlendirileceğini mali müşaviriniz ve bankanızla konuşun; bu bir yatırım tavsiyesi değil, nakdin atıl kalmaması hatırlatmasıdır.
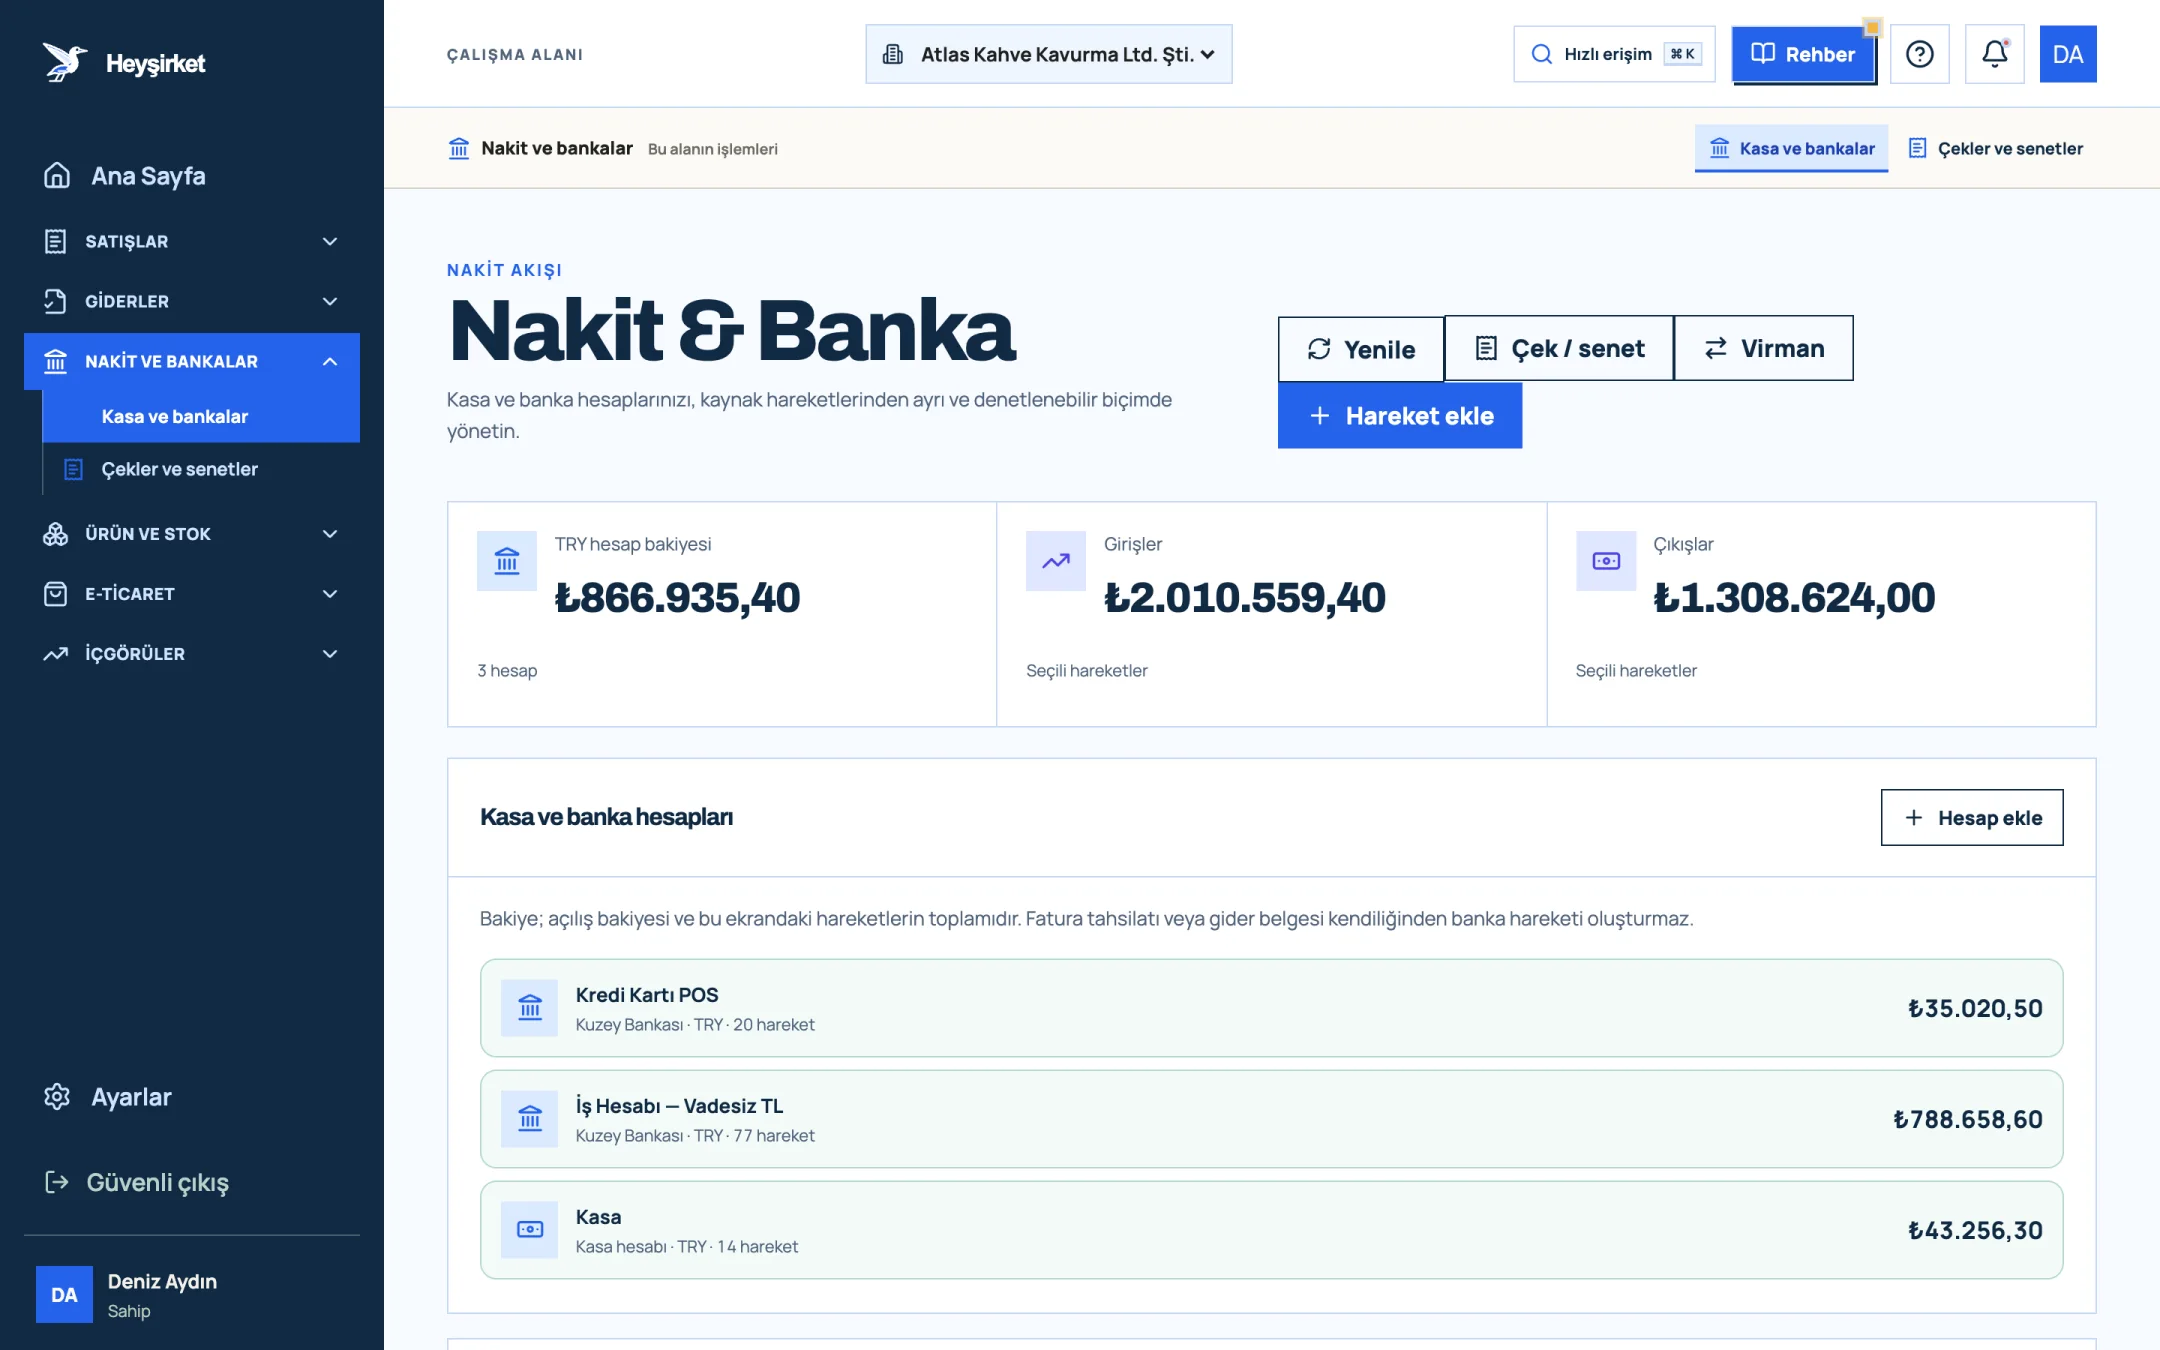
- 1. Hareket ekle düğmesi
- 2. Virman (hesaplar arası aktarım)
- 3. Toplam TRY bakiyesi
- 4. Kasa ve banka hesapları listesi
Bölüm 6 · Ölçüm Gerçekten büyüyor musunuz? Reel büyümeyi ölçmek
Reel büyüme, cirodaki artışın fiyat artışından arındırılmış hâlidir; yaklaşık olarak (1 + nominal büyüme) / (1 + enflasyon) − 1 formülüyle hesaplanır. Bu tek oran, "daha çok mu satıyoruz, yoksa aynı şeyi daha pahalıya mı?" sorusunu cevaplar.
| Geçen yılın Ocak-Eylül cirosu | 6.400.000 TL |
|---|---|
| Bu yılın Ocak-Eylül cirosu | 7.900.000 TL |
| Nominal büyüme (7.900.000 / 6.400.000 − 1) | ≈ %23,4 |
| Aynı dönemde fiyat artışı (yıllık TÜFE varsayımı) | %29,7 |
| Reel büyüme (1,234 / 1,297 − 1) | ≈ − %4,9 |
| Sonuç | Reel olarak küçülme |
Kendi işinizde genel TÜFE yerine satış fiyatlarınızdaki ortalama artışı da kullanabilirsiniz; daha isabetli sonuç verir. Satılan kilo veya adet sayısıyla karşılaştırmak en sade sağlamadır.
Deniz Hanım'ın rekor cirosu böylece yeni bir anlam kazandı. Satılan kilo bazında baktığında, müşteri sayısının neredeyse aynı kaldığını ama iki büyük kafenin siparişlerini azalttığını gördü. Bu bilgi, satış ekibinin bir sonraki çeyrek odağını değiştirdi.
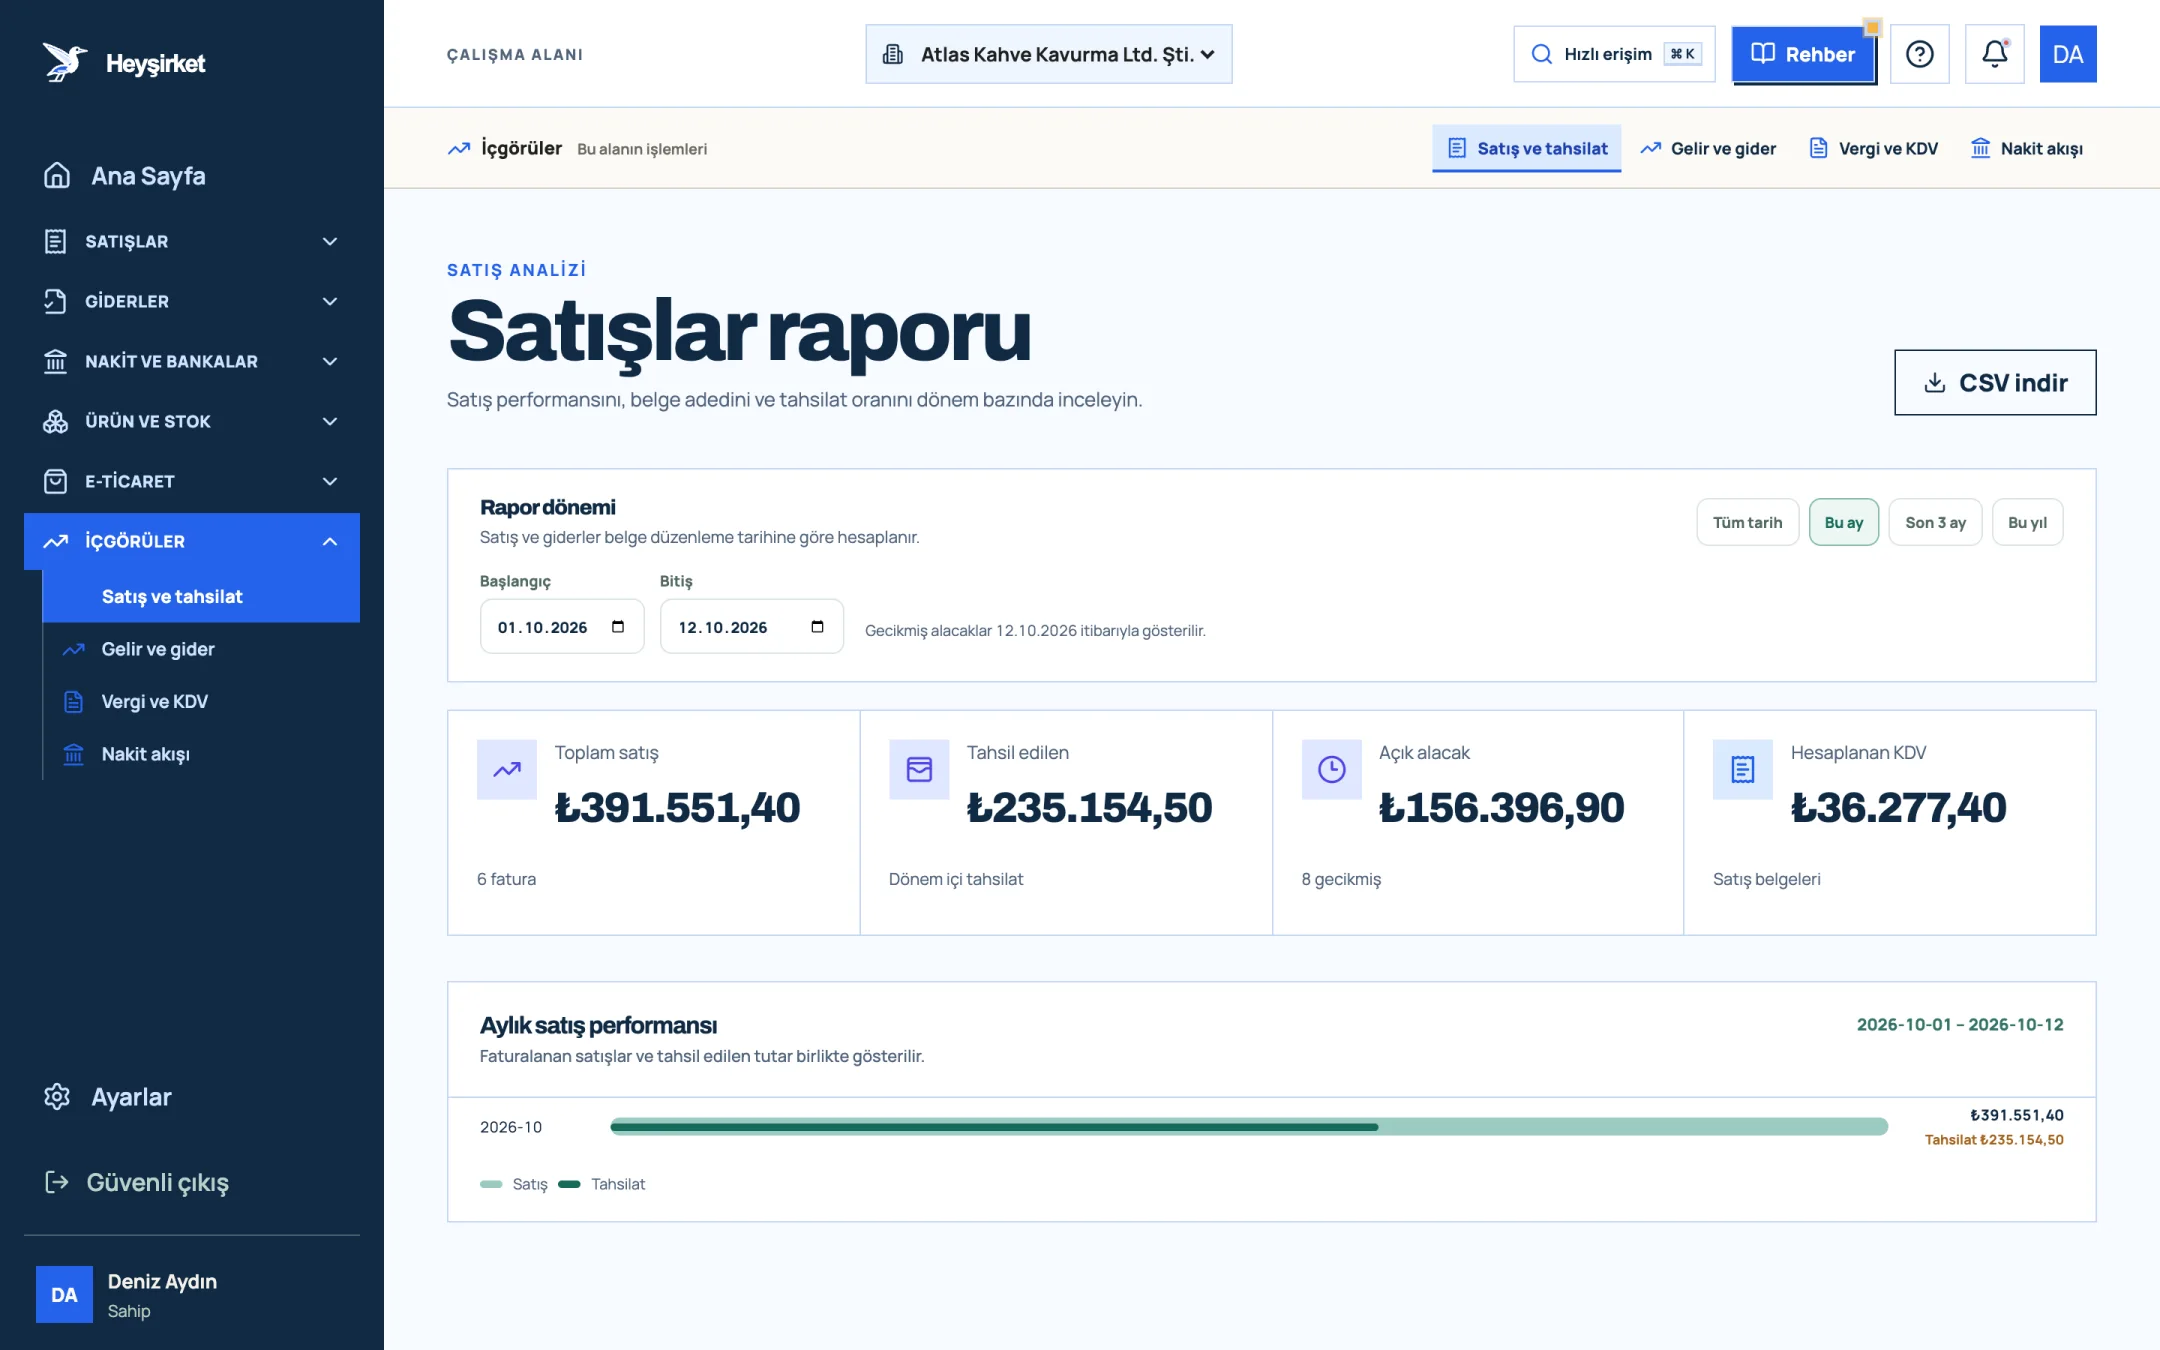
- 1. Rapor dönemi seçimi
- 2. Toplam satış
- 3. Tahsil edilen
- 4. Aylık satış performansı grafiği
- 5. CSV indir
Raporların nasıl okunacağını finansal raporları okumak yazısında anlattık. Şimdi tüm bu kararları her ay tekrar edilebilir bir rutine çevirelim.
Bölüm 7 · Rutin Enflasyona karşı aylık 20 dakikalık kontrol
Enflasyonda işletme yönetimi, tek seferlik büyük kararlardan çok her ay tekrarlanan küçük kontrollerden oluşur. Aşağıdaki liste, ayın ilk iş gününde yaklaşık 20 dakikada tamamlanabilecek şekilde tasarlandı.
Ayın ilk iş günü kontrol listesi
- Son ayın en büyük beş maliyet kalemindeki fiyat değişimini yaz.
- Ana ürünlerin yerine koyma maliyetine göre marjını yeniden hesapla.
- Fiyat güncellemesi gerekiyorsa müşterilere duyuru tarihini belirle.
- Ortalama tahsil süresini ve vadesi geçen alacak toplamını kontrol et.
- Vadesi 60 günü aşan müşterilerle bu hafta görüşme planla.
- Yavaş dönen stok kalemlerini listele, yeni alımı durdur ya da kampanya planla.
- Kasa ve banka bakiyesini tampon tutarla karşılaştır, fazlanın nasıl değerlendirileceğine karar ver.
- Cironun nominal ve reel büyümesini geçen yılın aynı ayıyla karşılaştır.
Enflasyonda kâr, faturayı kestiğiniz gün değil, aynı işi yeniden yapabildiğiniz gün kesinleşir.
Yıl sonuna yaklaşırken bu rutini bir adım öteye taşımak için yıllık bütçe hazırlama yazımıza da göz atın: enflasyon varsayımını bütçenin en başına koymanın neden önemli olduğunu orada anlatıyoruz.
Enflasyonda nominal kâr neden yanıltıcıdır?
Çünkü satılan malın geçmişteki ucuz maliyetiyle hesaplanır. Aynı malı bugün yeniden almanın ek maliyeti ve vadeli satışta paranın eriyen alım gücü bu hesapta görünmez. Sonuç olarak kâr, işletmenin aynı işi tekrar yapma gücünden daha yüksek görünür.
Mali tablolarıma enflasyon düzeltmesi yapılacak mı?
7571 sayılı Kanun'la VUK'a eklenen geçici 37. madde uyarınca 2025, 2026 ve 2027 hesap dönemlerinde, bazı istisnalar dışında, enflasyon düzeltmesi yapılmayacak. Kendi durumunuz için mali müşavirinize danışın.
Fiyatları ayda bir güncellemek müşteri kaybettirir mi?
Önceden duyurulan, takvime bağlı ve maliyetle açıklanabilen güncellemeler genellikle sürpriz zamlardan daha iyi karşılanır. Müşteriye bir hafta önce yazılı bilgi vermek ve sözleşmeli müşterilere güncelleme maddesini baştan koymak işi kolaylaştırır.
Vadeli satışta fiyat farkı almak doğru mu?
Enflasyonda vade gerçek bir maliyettir. Peşin ve vadeli fiyatı ayrı belirlemek ya da peşin ödemeye iskonto tanımak, bu maliyeti görünür ve adil biçimde paylaşmanın yaygın yollarıdır. Fatura ve vade farkı uygulamasının vergisel yönünü mali müşavirinizle netleştirin.
Heyşirket reel kârı otomatik hesaplıyor mu?
Hayır. Heyşirket satış, tahsilat, gider ve nakit verilerini raporlar ve CSV indir ile dışa aktarmanızı sağlar. Reel kâr ve reel büyüme hesabını bu verilerle bu yazıdaki örnekler gibi kendiniz yaparsınız.
Fiyat listelerinizi bu ay gözden geçirin Müşteri gruplarınıza bağlı fiyat listelerini açın, yerine koyma maliyetine göre marjınızı kontrol edin ve yeni fiyatların yürürlük tarihini belirleyin. Fiyat listelerine git
Yazar: Heyşirket Editör Ekibi