Temeller · 12 dk okuma · Güncellendi:
Ön muhasebe nedir? Kim yapar, neleri kapsar, nereden başlanır?
Ön muhasebe, işletmenizin parasının nereden gelip nereye gittiğini gününde kayda almaktır. Mali müşavirin işi ondan sonra başlar; sizin işiniz ise her gün.
Kısaca
- Ön muhasebe; fatura, tahsilat, gider, kasa-banka ve cari hesap kayıtlarının işletme içinde, gününde ve belgesiyle tutulmasıdır.
- Resmî defterlerin tutulması ve beyannamelerin verilmesi mali müşavirin işidir; ön muhasebe ona eksiksiz ve zamanında veri sağlar.
- Fatura, mal teslimi veya hizmetin yapılmasından itibaren en geç yedi gün içinde düzenlenmelidir; defter ve belgeler Vergi Usul Kanunu'na göre beş yıl saklanır.
- İyi bir ön muhasebe rutini günlük beş dakikalık kayıt, haftalık vade kontrolü ve aylık kapanıştan oluşur.
- Excel, kayıt sayısı arttığında, birden fazla kişi aynı dosyaya dokunduğunda ve vade takibi kaçmaya başladığında yerini bir ön muhasebe programına bırakmalıdır.
Ayın 20'si. Mali müşavirinizden kısa bir mesaj geliyor: “Geçen ayın gider faturalarını bekliyorum, KDV beyannamesi yaklaşıyor.” Çekmeceyi açıyorsunuz; bir yığın fiş, birkaç PDF, WhatsApp'ta kaybolmuş iki fatura.
Bu sahnenin adı “ön muhasebe eksikliği”dir ve küçük işletmelerin çoğu her ay en az bir kez yaşar. İyi haber şu: çözüm daha çok çalışmak değil, doğru sırayla ve gününde çalışmak.
Bu yazıda ön muhasebenin tam olarak ne olduğunu, mali müşavirle sınırın nereden geçtiğini ve her gün beş dakikalık bir rutinle nasıl kontrolde kalacağınızı anlatacağız. Yazının sonunda da Excel'i bırakmanın doğru zamanını gösteren dört işareti bulacaksınız.
Bölüm 1 · Tanım Ön muhasebe nedir?
Ön muhasebe, işletmenin günlük ticari işlemlerinin (satış, alış, tahsilat, ödeme, kasa ve banka hareketleri) belgesiyle birlikte işletme içinde kayda alınması ve takip edilmesidir. Adındaki “ön”, resmî defterlere işlenmeden önceki aşama olmasından gelir.
Basitçe söylemek gerekirse: kime ne sattınız, kimden ne aldınız, kim size borçlu, siz kime borçlusunuz ve bugün kasanızda ne var? Bu beş sorunun cevabını her an verebiliyorsanız ön muhasebeniz yerindedir.
| Ön muhasebe | Genel (resmî) muhasebe | |
|---|---|---|
| Kim yapar? | İşletme sahibi veya çalışanı | Mali müşavir (SMMM) |
| Ne zaman? | Her gün, işlem olduğu anda | Dönemsel; çoğunlukla aylık |
| Çıktısı nedir? | Fatura, cari bakiye, kasa durumu, vade listesi | Yevmiye, kebir, beyannameler, bilanço |
| Amacı nedir? | İşi yönetmek: nakit, alacak, borç | Yasal yükümlülükleri yerine getirmek |
| Hata olursa? | Tahsilat kaçar, nakit sıkışır | Ceza ve düzeltme beyannamesi gerekebilir |
Görüldüğü gibi iki iş birbirinin devamıdır. Ön muhasebe kötü tutulduğunda en iyi mali müşavir bile eksik veriyle çalışmak zorunda kalır. Peki bu iş bölümü pratikte nasıl görünür?
Bölüm 2 · Roller Ön muhasebeyi kim yapar, mali müşavir neyi yapar?
Ön muhasebeyi işletmenin kendisi yapar; küçük işletmelerde bu genellikle sahibin ya da bir ofis çalışanının işidir. Mali müşavir ise sizin ürettiğiniz belgeleri ve kayıtları alıp resmî defterlere işler, vergi beyannamelerini hazırlar ve verir.
- Sizin işiniz: fatura kesmek, gelen faturaları ve fişleri toplamak, tahsilat ve ödemeleri kaydetmek, kasa ve banka hareketlerini işlemek, müşteri bakiyelerini takip etmek.
- Mali müşavirin işi: belgeleri hesap planına göre muhasebeleştirmek, KDV ve muhtasar gibi beyannameleri vermek, geçici ve yıllık vergi hesaplarını yapmak, mevzuat değişikliklerinde sizi uyarmak.
- Ortak alan: belge teslim takvimi, hesap mutabakatları ve ay sonu kapanışı.
Bu iş bölümünü daha ayrıntılı ele aldığımız mali müşavirle verimli çalışma yazısına sonra dönebilirsiniz. Şimdi ön muhasebenin hammaddesine, yani belgelere bakalım.
Bölüm 3 · Belgeler Ön muhasebenin temel belgeleri nelerdir?
Ön muhasebenin temel belgeleri; satış ve alış faturaları, irsaliyeler, tahsilat ve ödeme makbuzları, banka dekontları, çek ve senetler ile gider fişleridir. Her ticari işlemin arkasında bu belgelerden en az biri bulunmalıdır.
| Belge | Ne zaman düzenlenir? | Ön muhasebede ne işe yarar? |
|---|---|---|
| Satış faturası (e-Fatura / e-Arşiv) | Mal teslimi veya hizmet sonrası | Gelirin ve alacağın kaynağıdır. |
| Alış (gider) faturası | Tedarikçiden gelir | Gideri ve indirilecek KDV'yi belgeler. |
| İrsaliye | Malın sevkiyle birlikte | Malın kime, ne zaman gittiğini kanıtlar. |
| Tahsilat makbuzu / dekont | Para alındığında | Alacağı kapatır, kasaya veya bankaya giriş yazar. |
| Çek / senet | Vadeli ödeme anlaşmasında | İleri tarihli alacak veya borcu gösterir. |
| Gider fişi / yazar kasa fişi | Küçük alımlarda | Küçük giderleri belgeler. |
Belge türlerinden en çok kafa karıştıranı e-Fatura ile e-Arşiv ayrımıdır. Kime hangisini keseceğinizi e-Fatura ve e-Arşiv farkı yazısında tablo hâlinde bulabilirsiniz.
Belgeleri tanıdık. Şimdi asıl soru: onları hangi sırayla, ne zaman işlemeliyiz?
Bölüm 4 · Akış Bir satış, ön muhasebede hangi yolları izler?
Bir satış işlemi ön muhasebede teklif, fatura, tahsilat, kasa ya da banka hareketi ve rapor olmak üzere beş halkadan geçer. Her halka bir öncekinin verisini kullanır; biri eksik kaldığında zincir kopar.
- Teklif — Fiyat ve koşullar
- Fatura — Gelir ve alacak doğar
- Tahsilat — Alacak kapanır
- Kasa / Banka — Nakit görünür
- Rapor — Kâr ve KDV hesaplanır
Atlas Kahve'den örnek verelim. Kadıköy'deki kavurma atölyesi, Moda Sahil Kafe'ye aylık çekirdek tedariki için teklif hazırlıyor. Kafe onaylıyor, teslimat yapılıyor, fatura kesiliyor. On beş gün sonra havale geliyor ve tahsilat kaydı faturayı kapatıyor.
Bu zincirin her halkası programda kayıtlı olduğunda Atlas Kahve'nin sahibi, ay sonunu beklemeden “Bu ay kime ne sattım, kim hâlâ ödemedi?” sorusunu tek ekranda cevaplayabiliyor. Tekliften faturaya geçişin inceliklerini tekliften faturaya satış süreci yazısında anlattık.
Bölüm 5 · Rutin Günlük, haftalık ve aylık ön muhasebe rutini nasıl kurulur?
Sağlam bir ön muhasebe rutini; günlük kayıt, haftalık vade kontrolü ve aylık kapanış olmak üzere üç ritimden oluşur. Toplamda haftada bir saatten az zaman alır, ama ay sonundaki panik saatlerini sıfırlar.
Ön muhasebe rutini
- Her gün: kesilen faturaları kontrol et, gelen tahsilatları işle, gün içinde alınan gider fişlerini kaydet.
- Her gün: kasa ve banka bakiyesine bak; beklenmeyen bir hareket varsa aynı gün açıkla.
- Her hafta: bu hafta vadesi gelen alacakları listele ve hatırlatma gönder.
- Her hafta: gelen e-faturaları kontrol et, gider olarak kaydedilmemiş belge kalmasın.
- Her ay: banka hesap dökümüyle programdaki banka bakiyesini karşılaştır.
- Her ay: KDV raporuna bak, mali müşavirle belge teslim tarihini teyit et.
- Her ay: en büyük beş müşterinin bakiyesini kontrol et, gerekirse mutabakat iste.
Aylık kısmı daha ayrıntılı bir listeyle ele aldığımız ay sonu kapanış kontrol listesi yazısı, bu rutinin doğal devamıdır.
| Ekim ayı satışlarınızda hesaplanan KDV | 48.000 TL |
|---|---|
| Ekim ayı alış ve giderlerinizdeki indirilecek KDV | 31.500 TL |
| Hesap | 48.000 TL − 31.500 TL |
| Ödenecek KDV (tahmini) | 16.500 TL |
Örnek, ön muhasebe kayıtları gününde tutulduğunda ay bitmeden görülebilecek tahmini tabloyu gösterir. Kesin tutarı mali müşaviriniz beyanname üzerinden hesaplar; gider belgesi eksikse indirilecek KDV düşük, ödenecek KDV yüksek çıkar.
Bu basit hesap, gider belgelerini zamanında toplamanın neden önemli olduğunu gösterir: unutulan her gider faturası, cebinizden fazladan çıkan KDV demektir. KDV'nin mantığını KDV rehberi yazısında anlattık.
Bölüm 6 · Ekranlar Ön muhasebe bir programda nasıl görünür?
Bir ön muhasebe programı, yukarıdaki beş halkayı ve rutini tek bir yerde toplayan yazılımdır. Heyşirket'te bu iş beş ana ekran üzerinden yürür: Genel bakış, Faturalar, Giderler, Kasa ve bankalar ve İçgörüler altındaki raporlar.
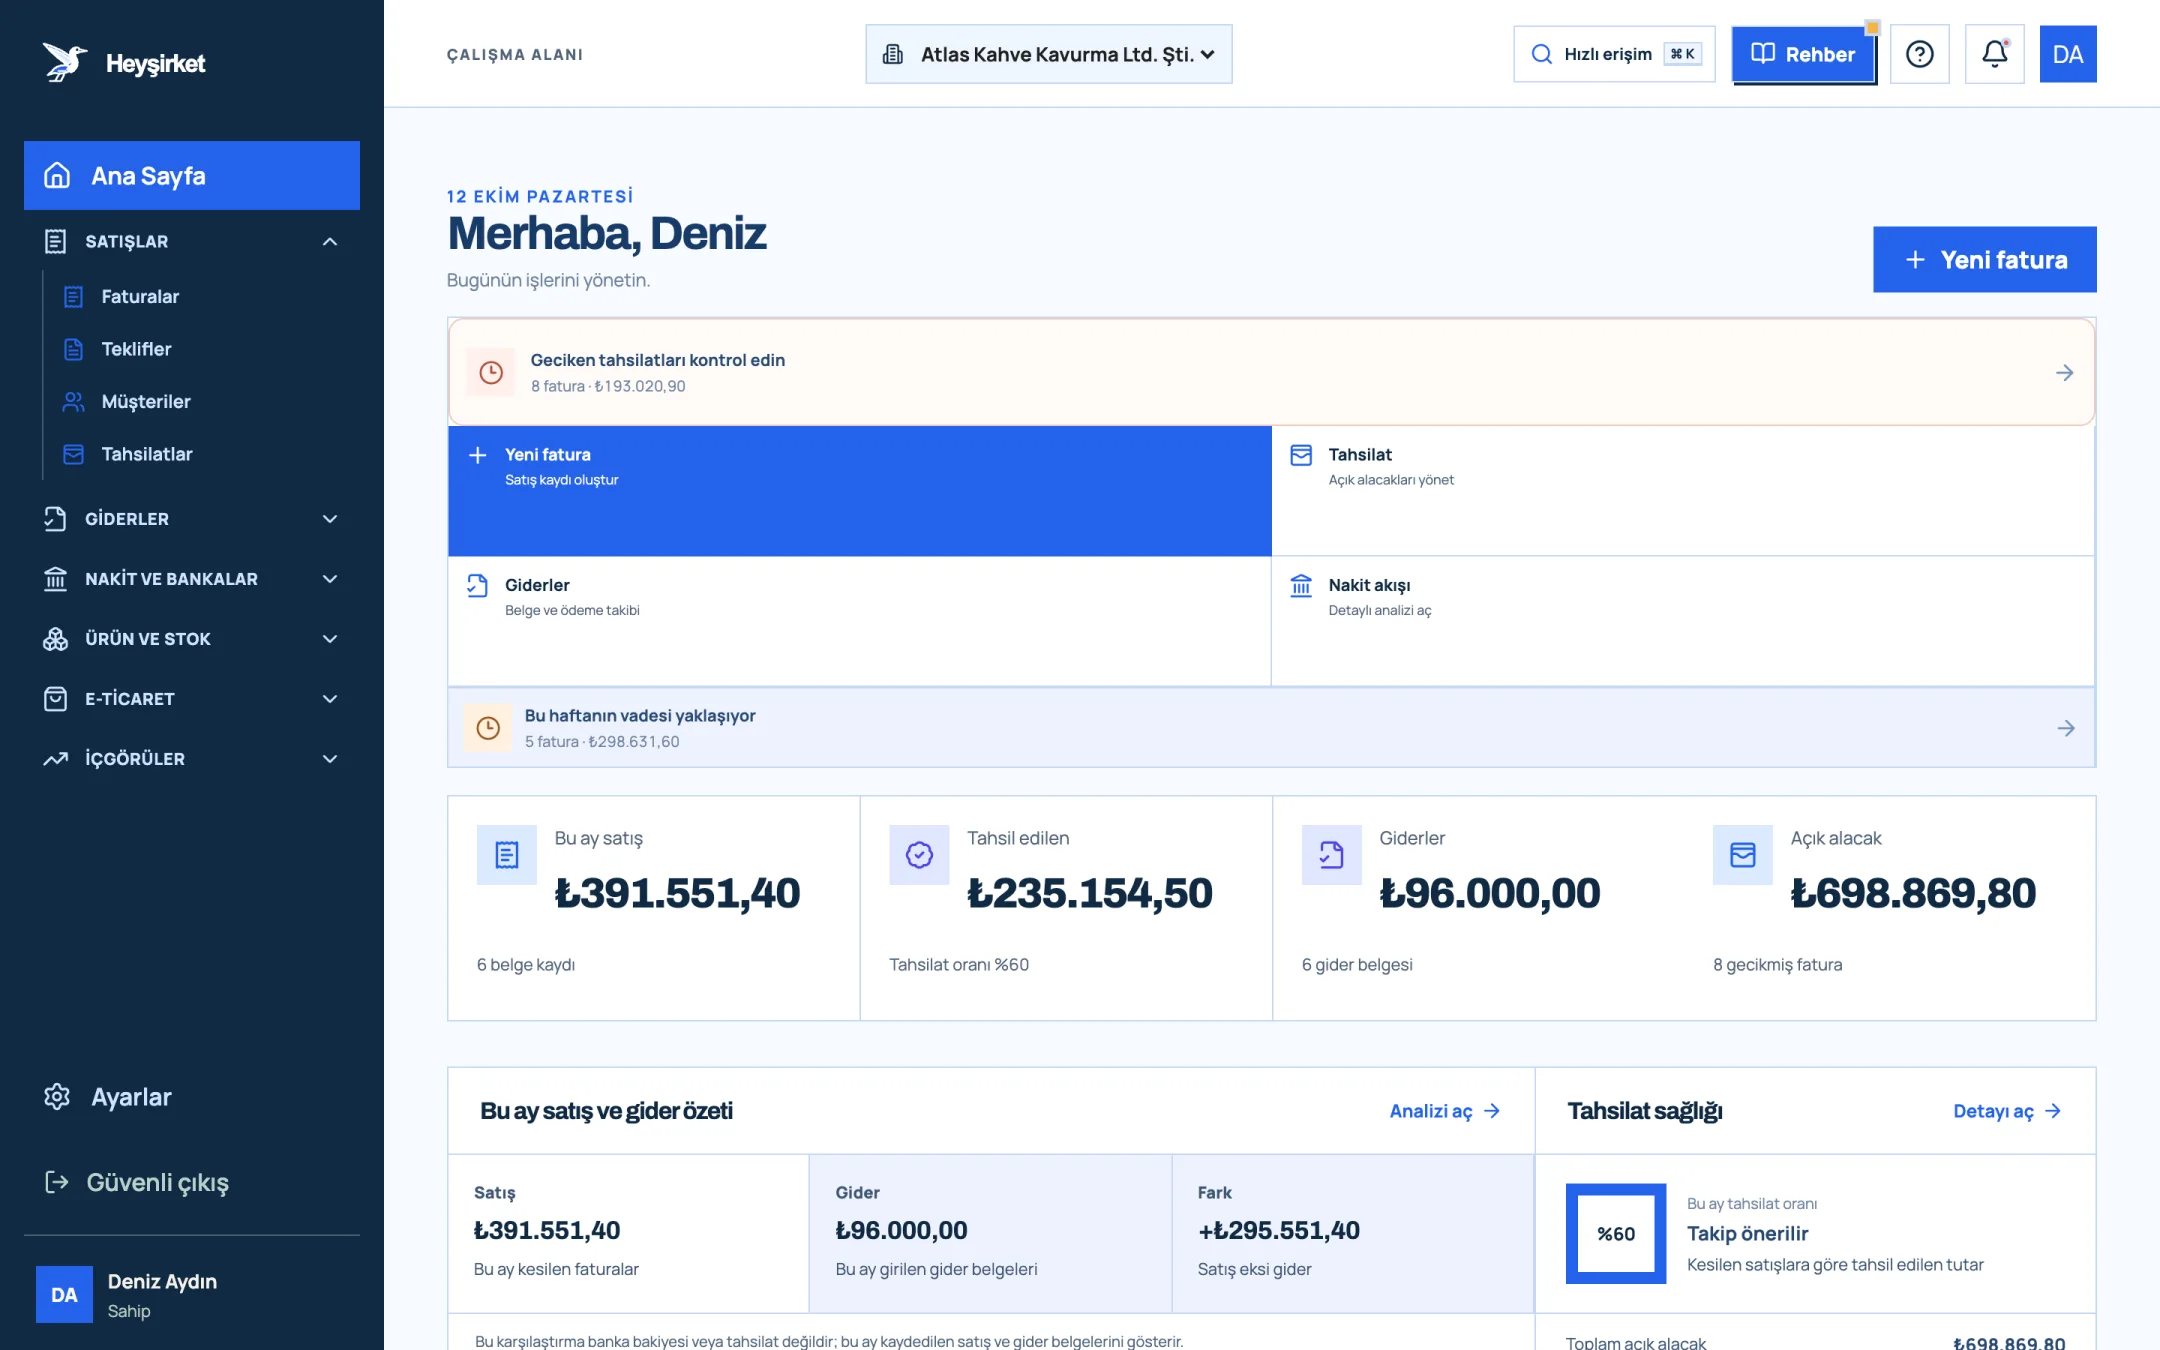
- 1. Yeni fatura oluşturma düğmesi
- 2. Geciken tahsilat uyarısı
- 3. Bu ay kesilen satış toplamı
- 4. Toplam açık alacak
Genel bakışta aynı zamanda bu ayın satış, gider ve fark özetini ve tahsilat oranını görürsünüz. Ekranı ayrıntılı tanıdığımız portal ana sayfa rehberine göz atabilirsiniz.
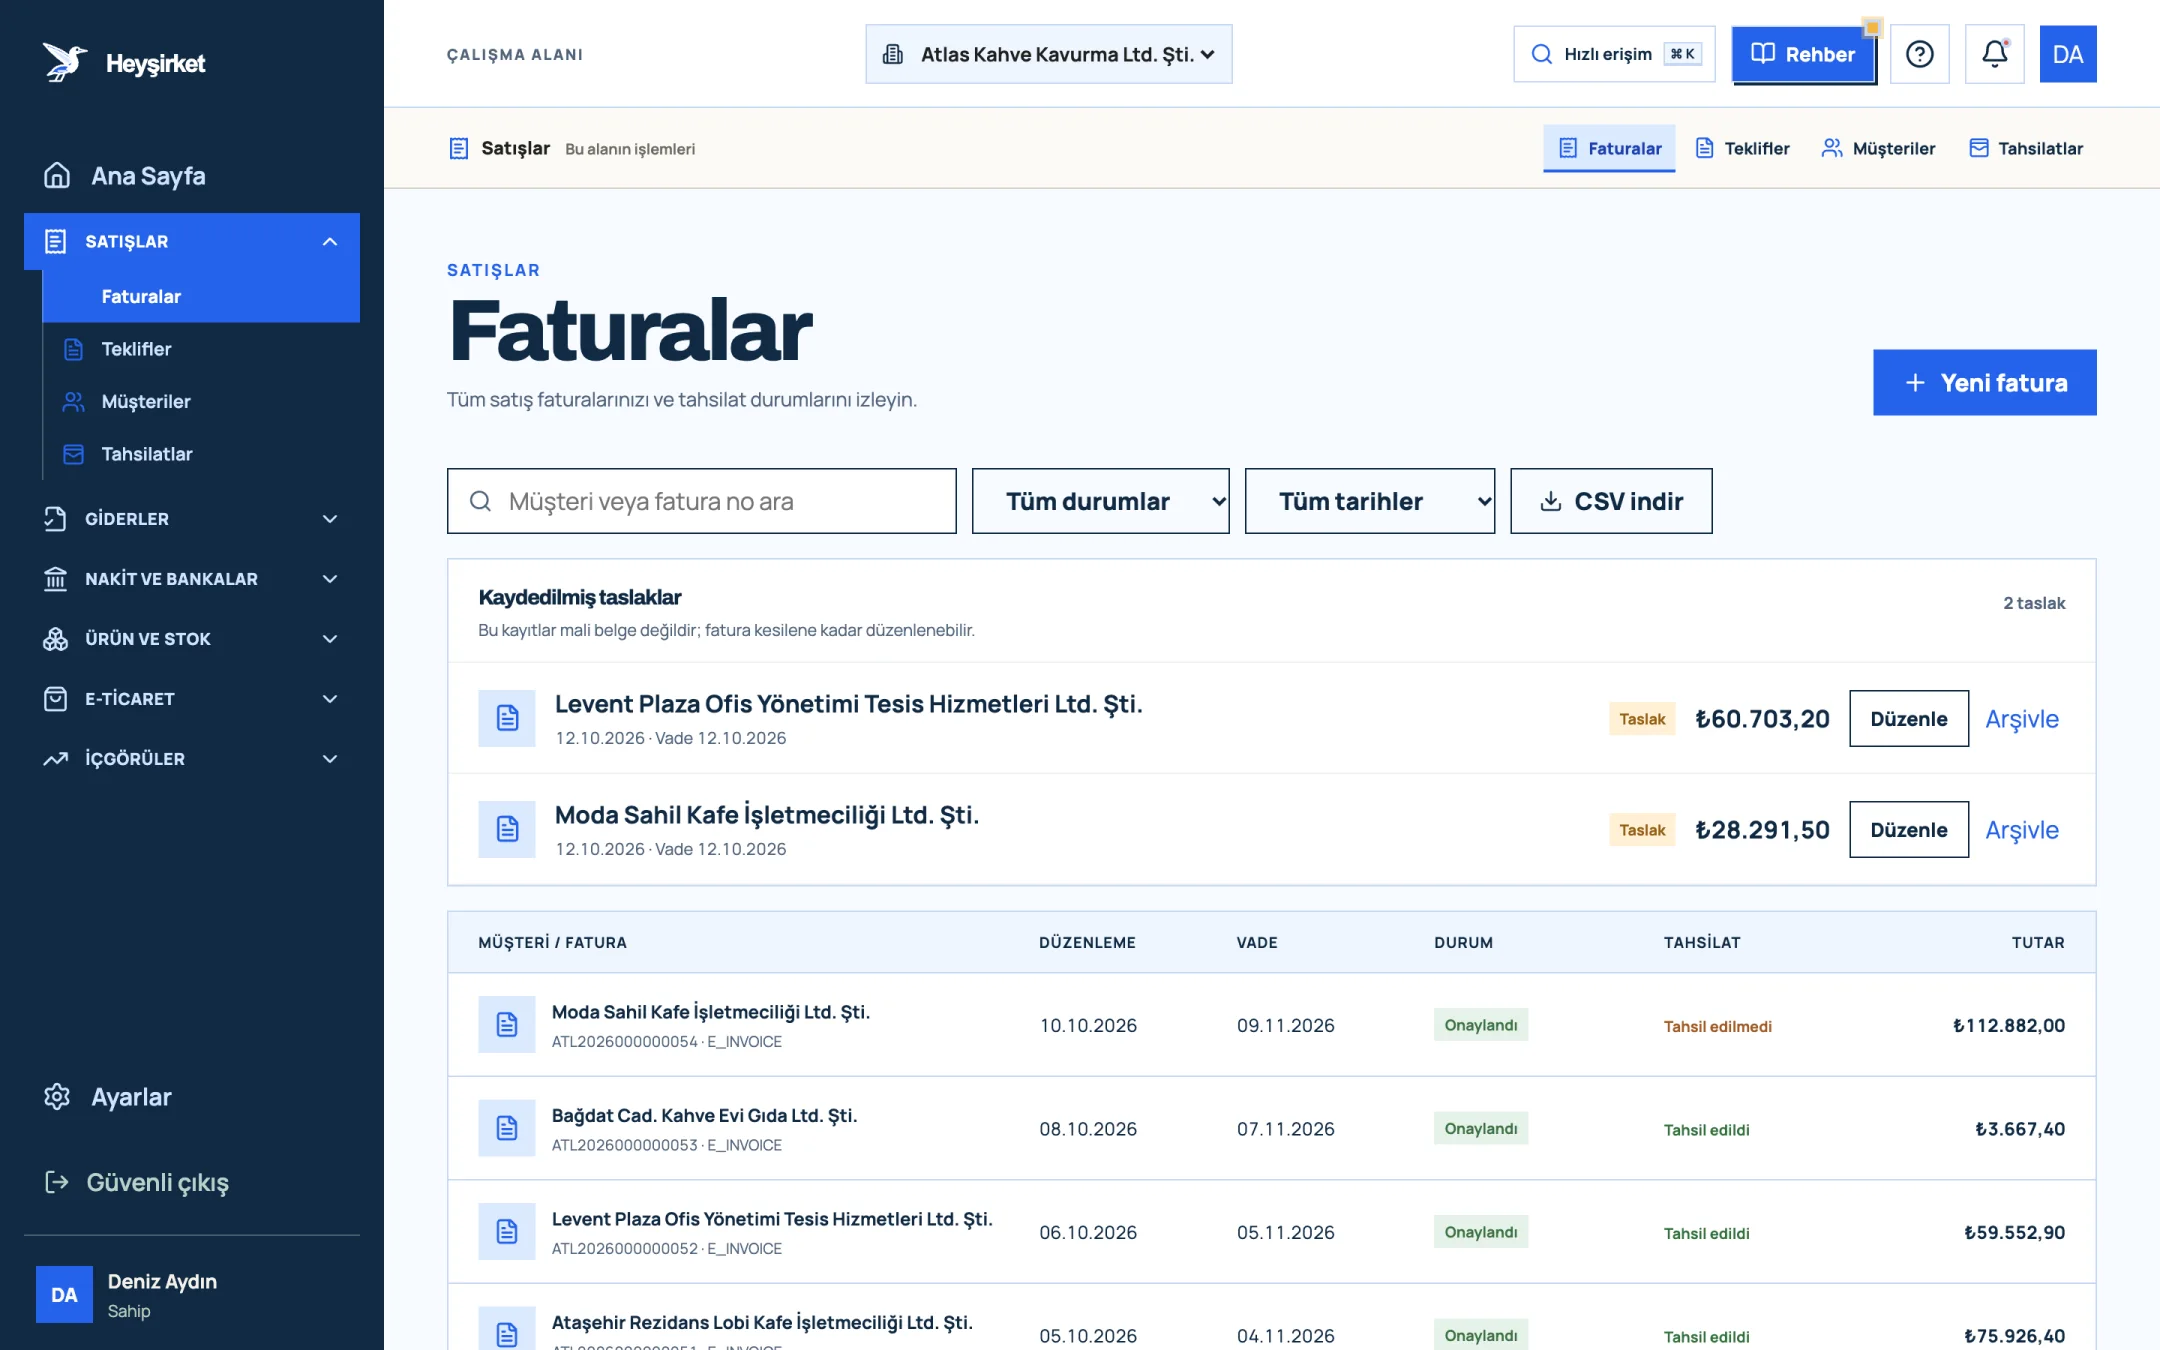
- 1. Yeni fatura düğmesi
- 2. Arama ve filtreler
- 3. Tahsilat durumu sütunu
- 4. Kaydedilmiş fatura taslağı
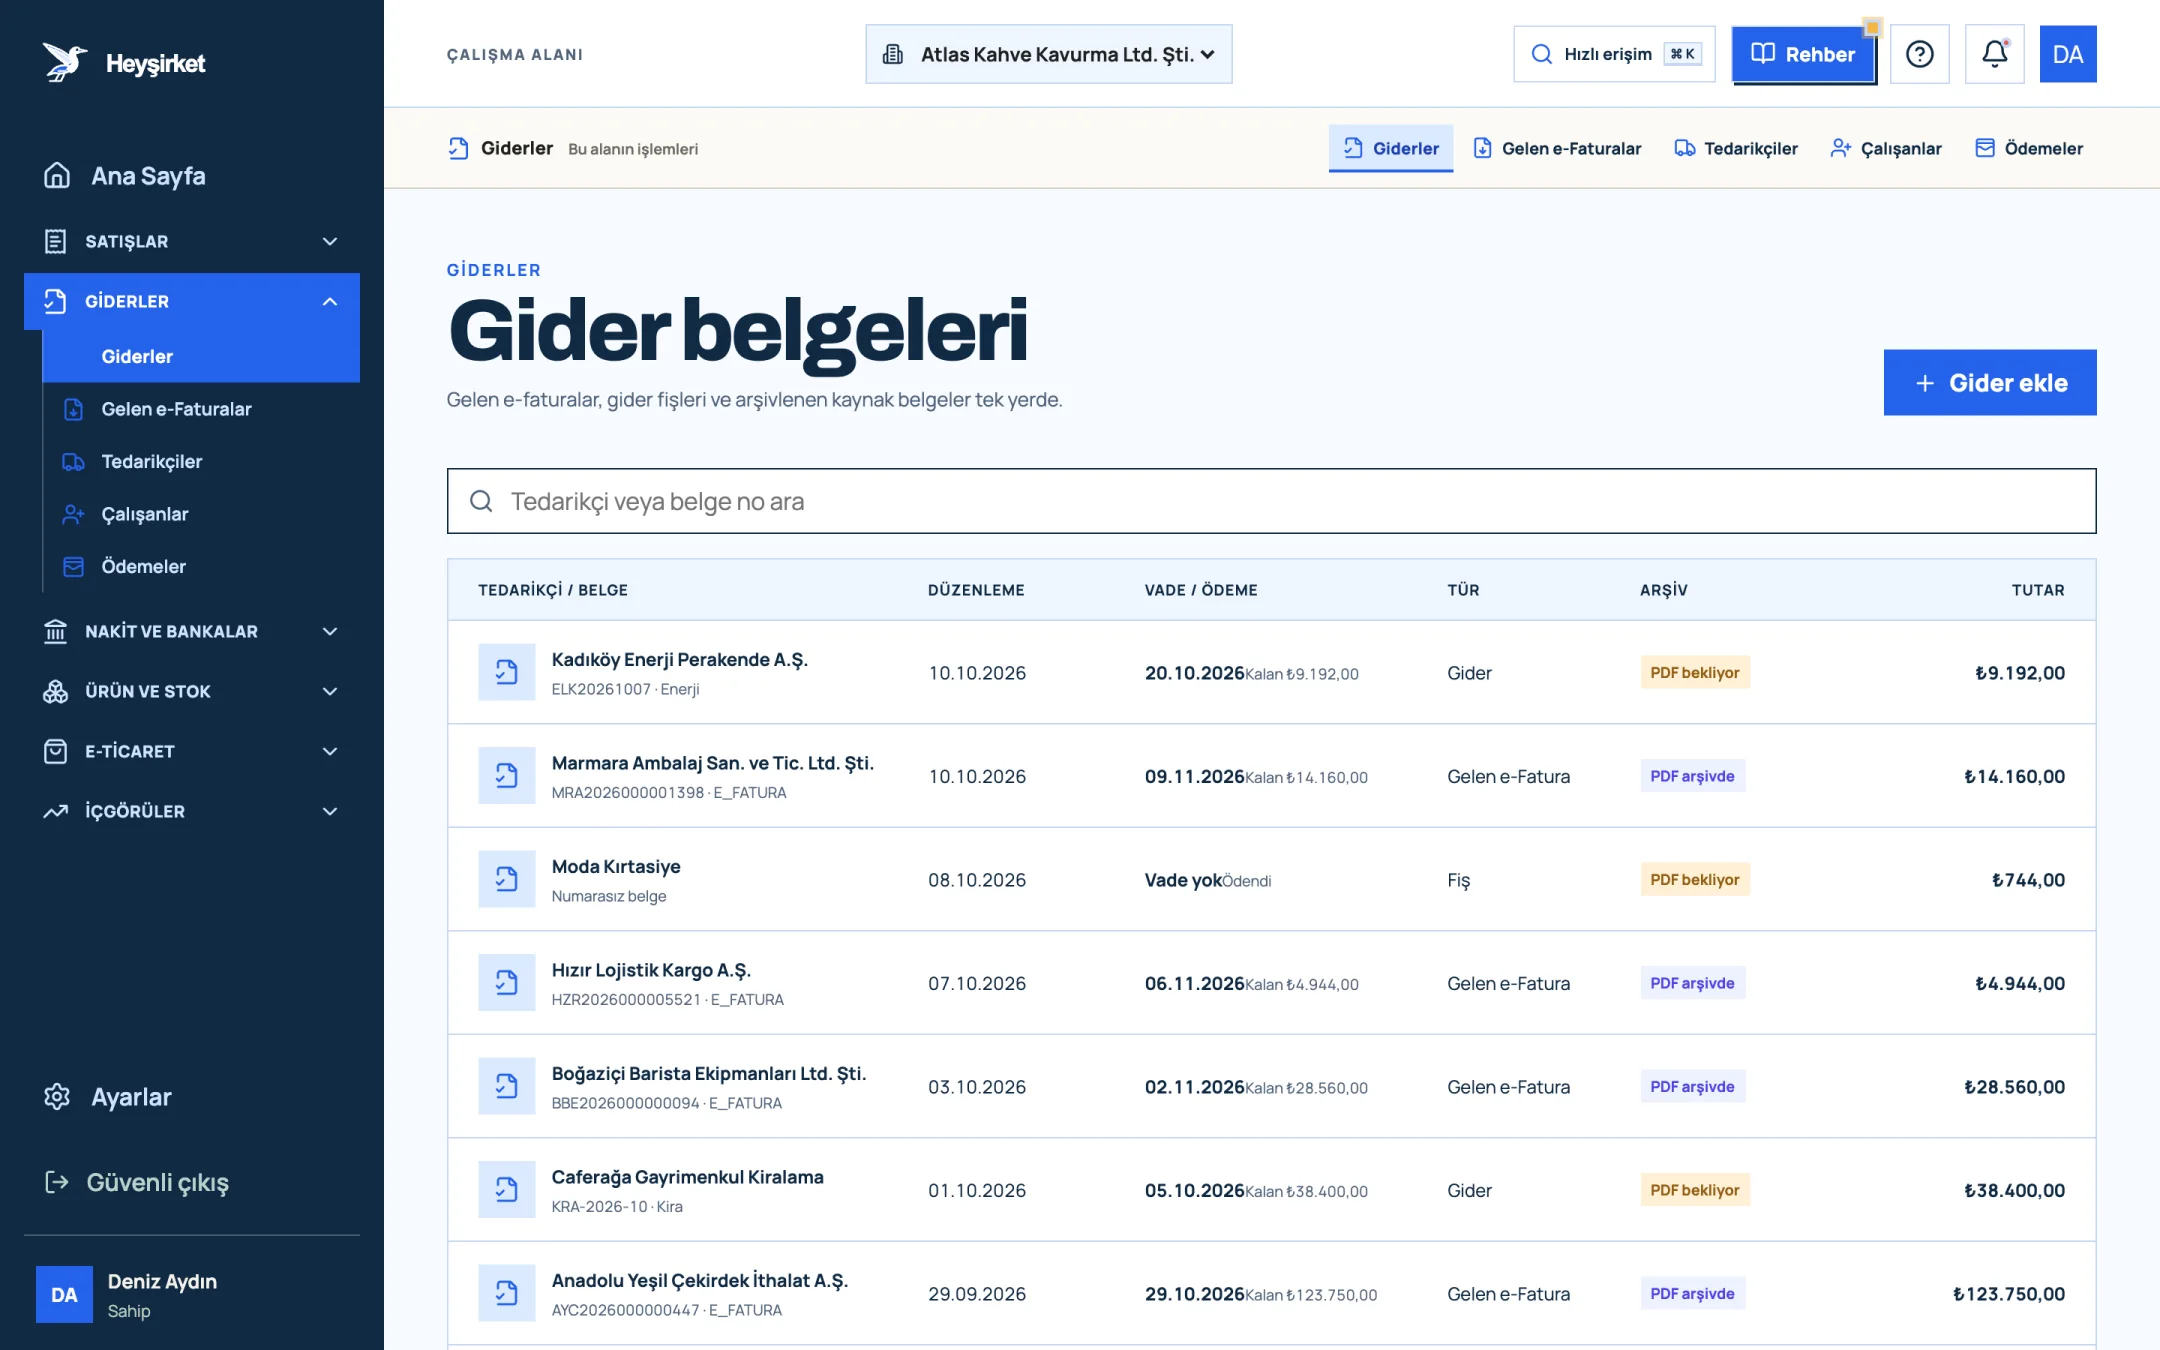
- 1. Gider ekle düğmesi
- 2. Vade ve kalan ödeme
- 3. Belge türü (Gider, Gelen e-Fatura, Fiş)
- 4. Gider belgesi satırı
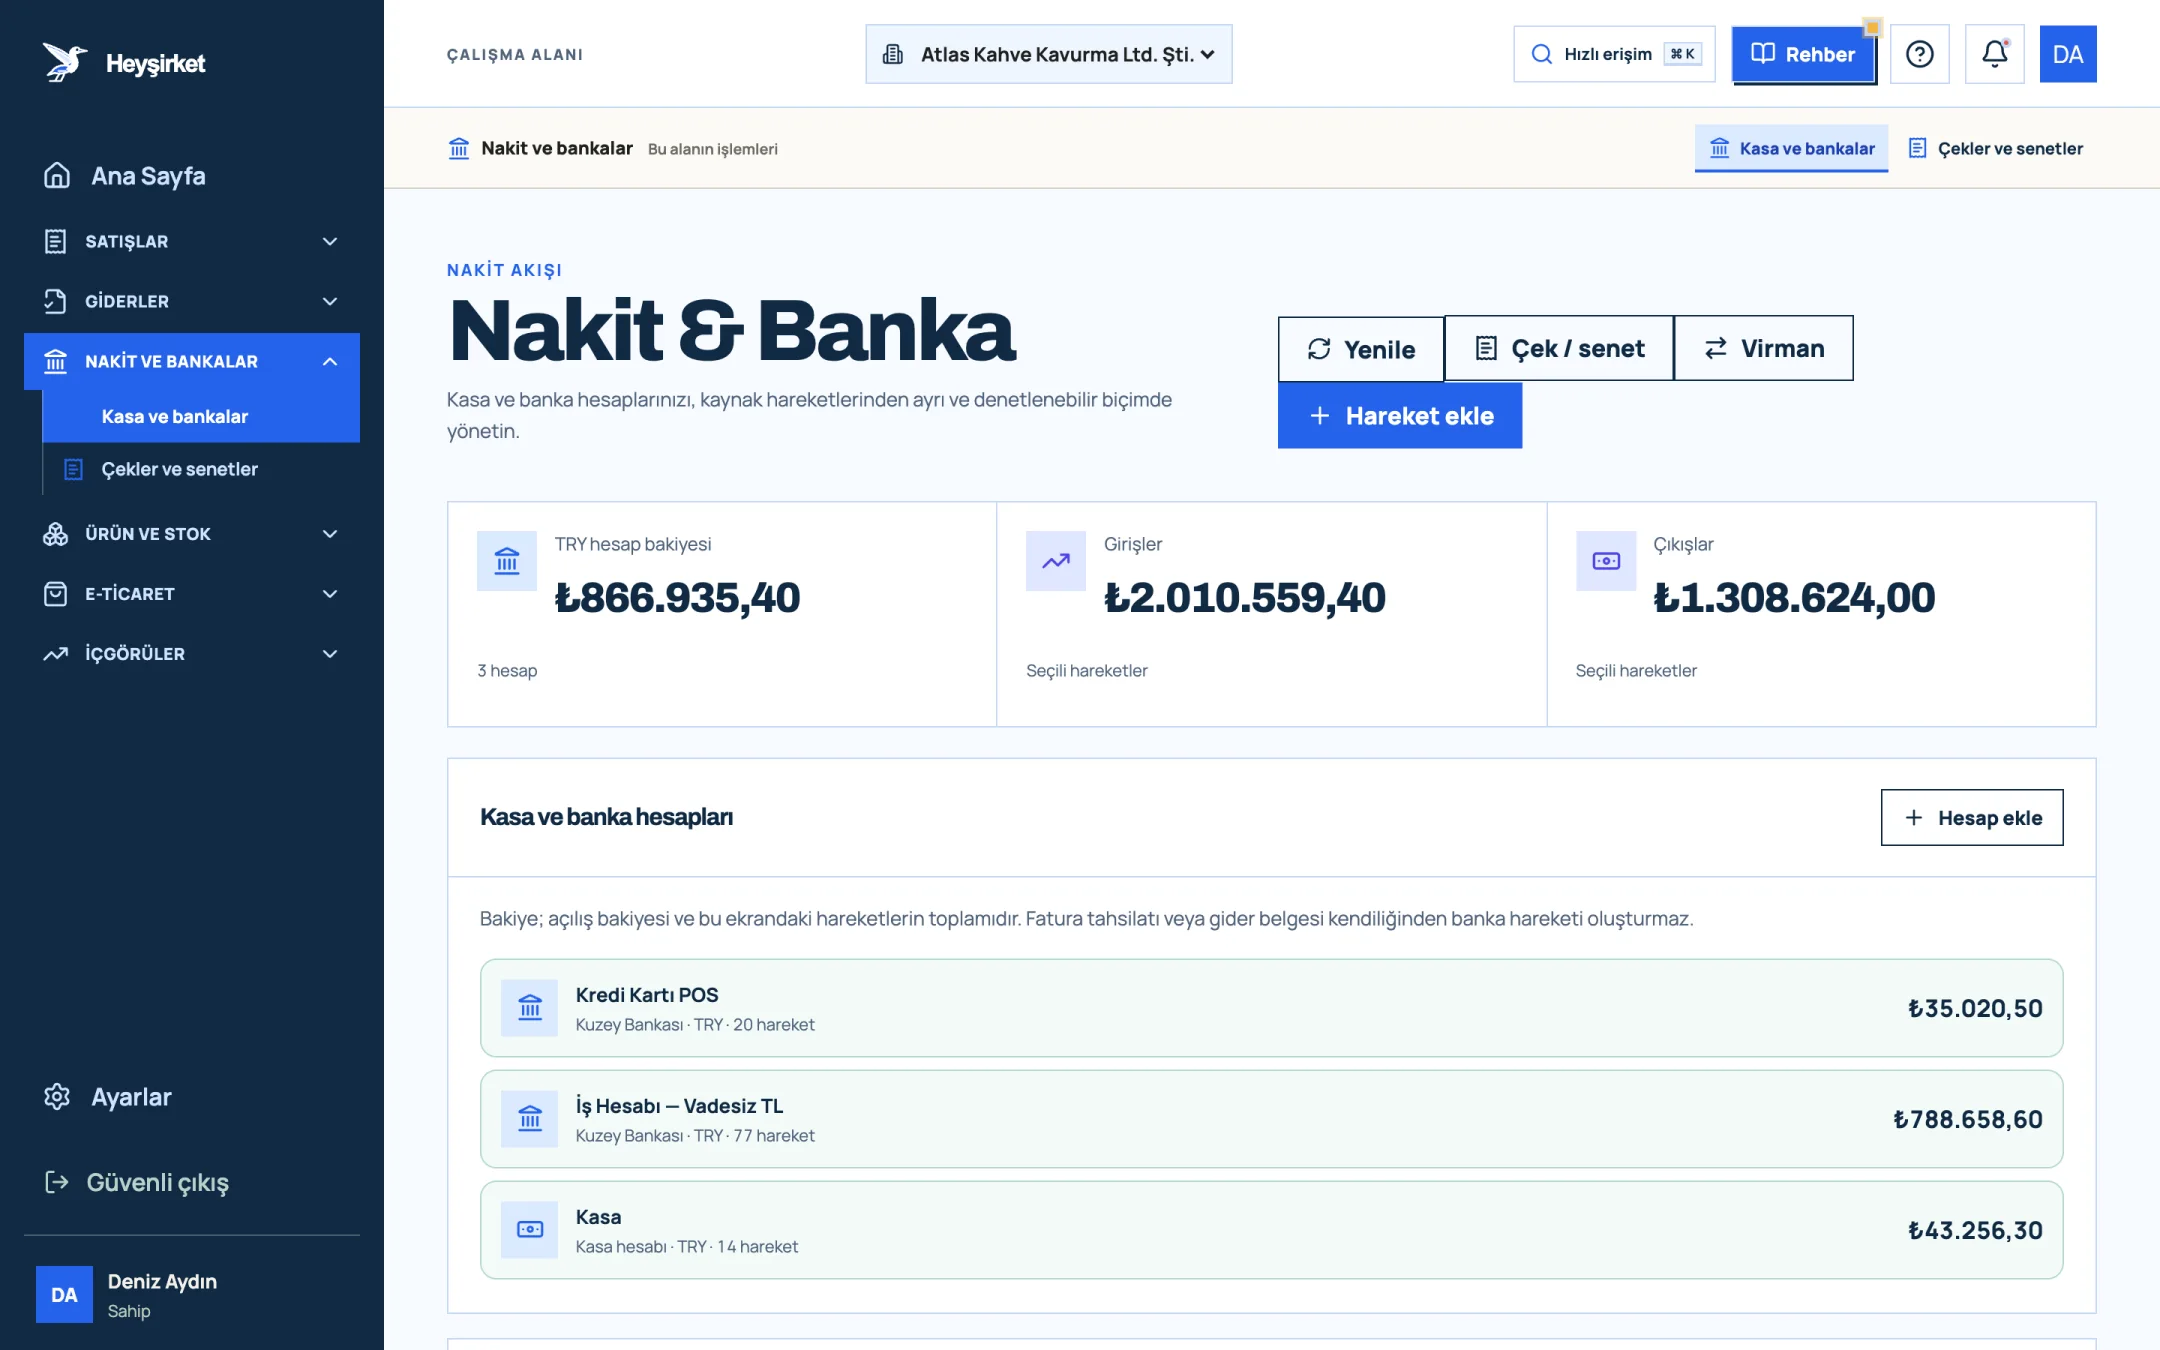
- 1. Hareket ekle düğmesi
- 2. Virman (hesaplar arası aktarım)
- 3. Toplam TRY bakiyesi
- 4. Kasa ve banka hesapları listesi
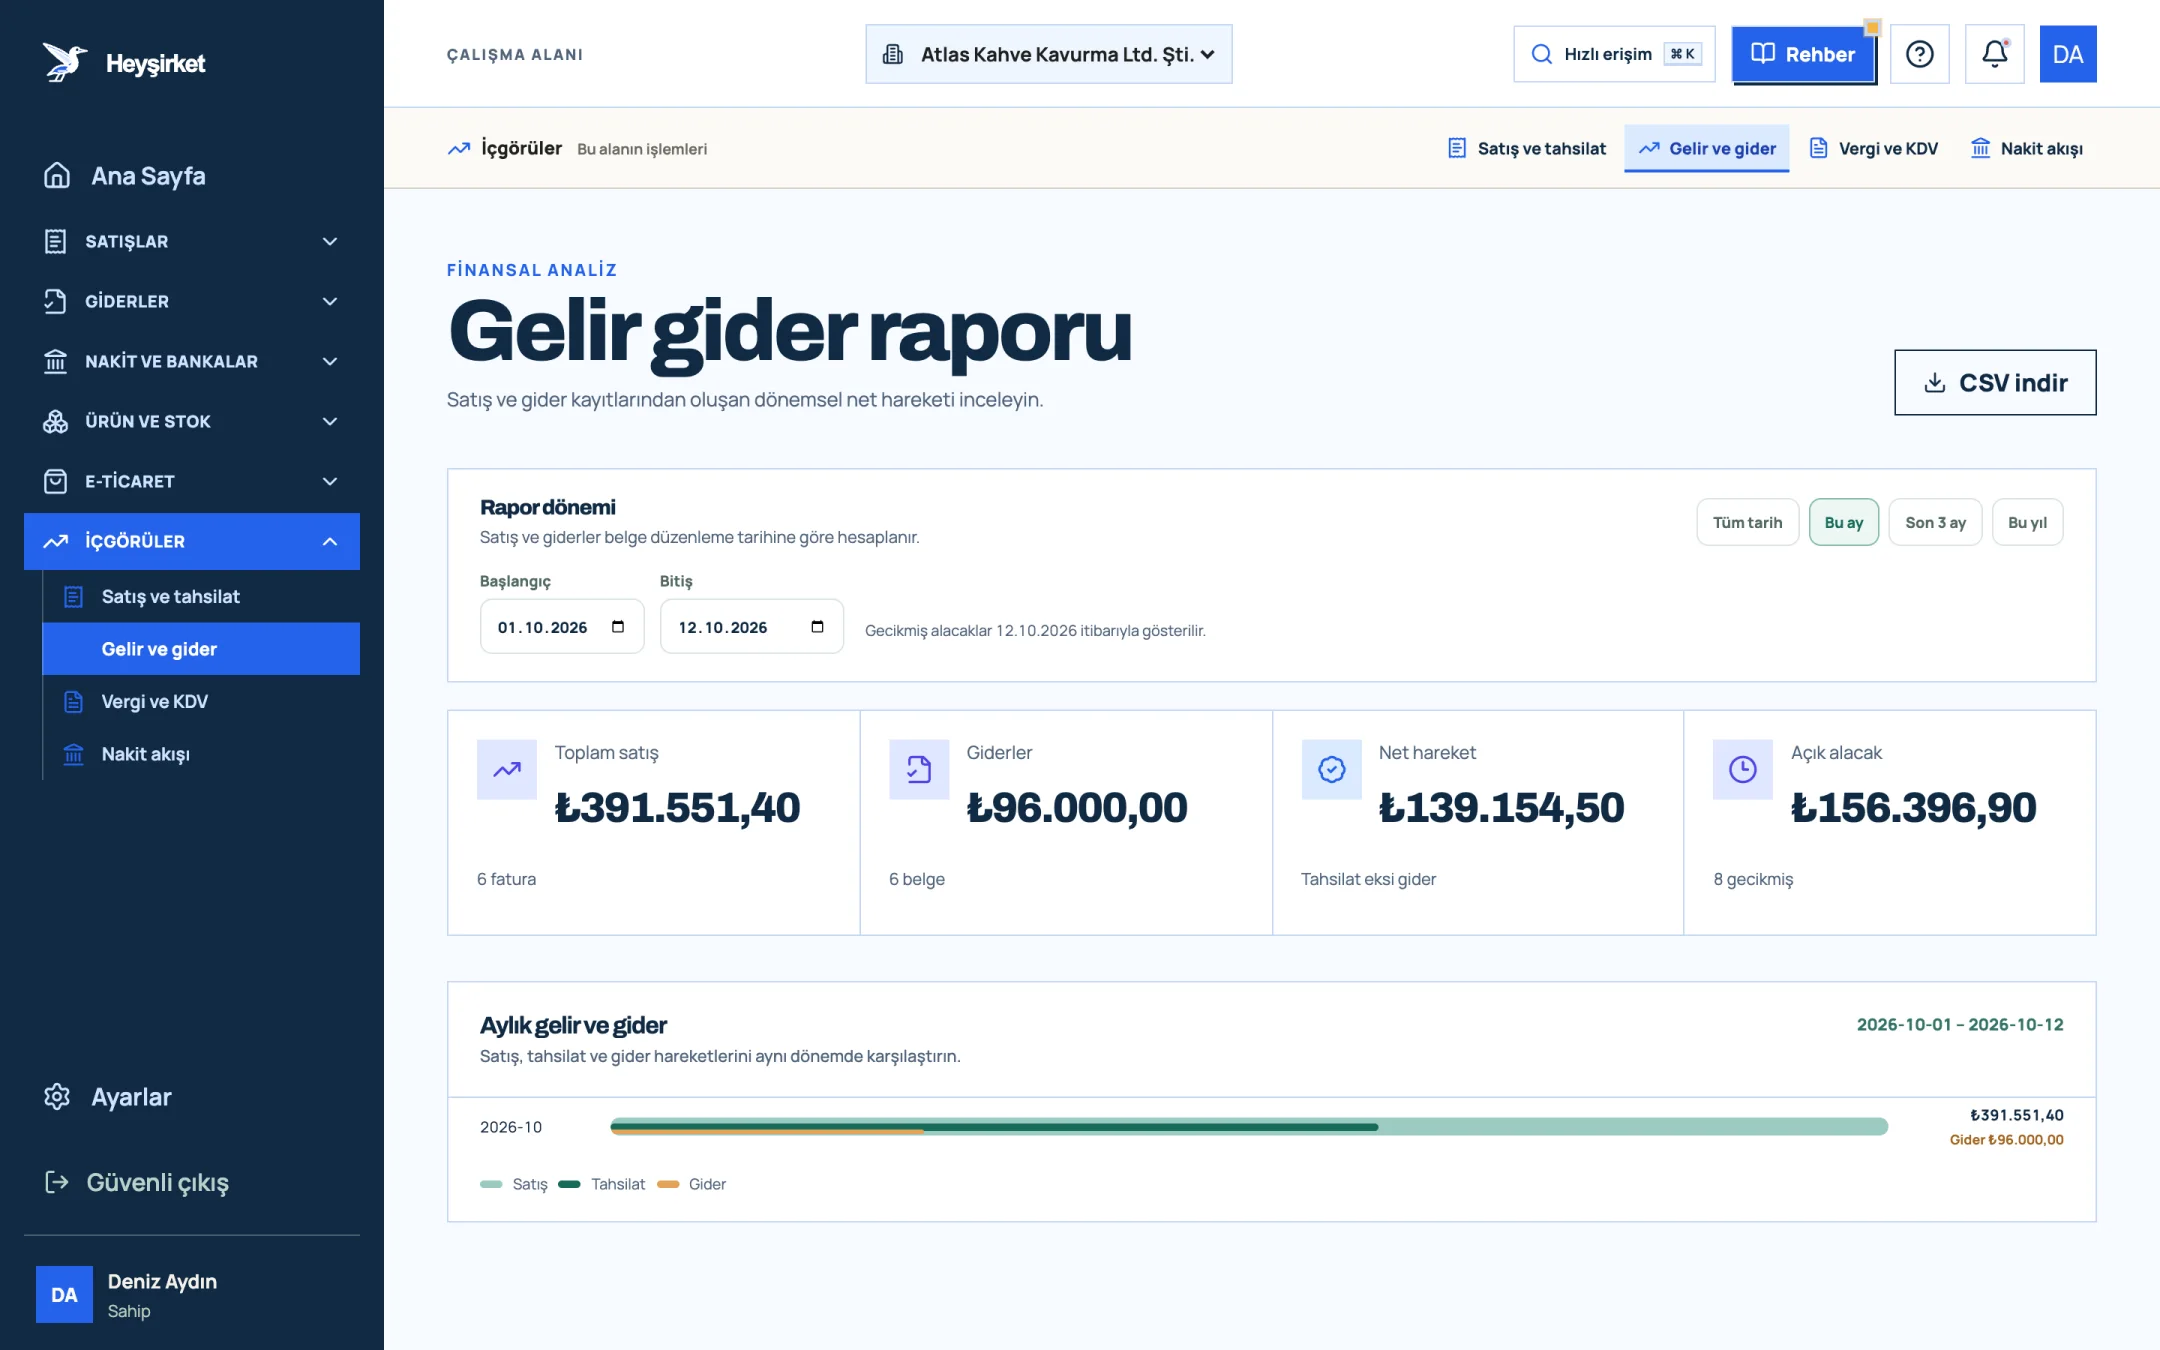
- 1. Toplam satış ve giderler
- 2. Aylık gelir ve gider grafiği
Bu beş ekranı her gün açan bir işletme sahibi, mali müşavirinden gelen “belgeleri bekliyorum” mesajını büyük ihtimalle bir daha almaz.
Bölüm 7 · Tuzaklar Ön muhasebede en sık yapılan hatalar nelerdir?
Ön muhasebedeki hataların çoğu bilgi eksikliğinden değil, kayıtların ertelenmesinden doğar. Aşağıdaki beş hata, küçük işletmelerin ay sonunda en çok zaman kaybettiği yerlerdir.
- Tahsilatı faturayla eşleştirmemek. Para hesaba geldi ama hangi faturayı kapattığı yazılmadı; müşteri bakiyesi yanlış görünür.
- Gider fişini çekmecede bekletmek. Ay sonunda bulunamayan her fiş, indirilemeyen KDV ve vergi matrahından düşülemeyen gider demektir.
- Şirket ve kişisel harcamaları karıştırmak. Kişisel karttan ödenen şirket giderleri ek kayıt, ek açıklama ve ek soru doğurur.
- Müşteri kartını eksik açmak. Vergi numarası ya da vergi dairesi eksik bir cari kartla kesilen fatura, karşı tarafta sorun çıkarabilir.
- Kasa sayımını hiç yapmamak. Kayıtlı nakit ile gerçekteki nakit arasındaki fark, ne kadar geç fark edilirse o kadar zor açıklanır.
Bu hataların ortak çözümü aynıdır: işlemi yapıldığı gün, belgesiyle birlikte kaydetmek. Kayıt bir alışkanlığa dönüştüğünde ay sonu bir kontrol işine, panik de bir anıya dönüşür.
Özellikle ilk ikisi doğrudan nakdinize dokunur. Tahsilatı eşleştirilmemiş bir müşteriye ikinci kez hatırlatma göndermek ilişkiyi zedeler; kayıp bir gider fişi ise cebinizden fazladan vergi çıkarır. Tahsilat tarafını alacak tahsilatını hızlandırma, gider tarafını gider yönetimi ve belge düzeni yazısında ayrıntılı ele aldık.
Bölüm 8 · Cari Cari hesap nedir, neden ön muhasebenin kalbidir?
Cari hesap, bir müşteri veya tedarikçiyle aranızdaki bütün borç ve alacak hareketlerinin tek bir hesapta izlendiği kayıttır. Kestiğiniz fatura cari hesabı borçlandırır, aldığınız tahsilat alacaklandırır; aradaki fark o firmanın bakiyesidir.
Atlas Kahve için Karaköy Pera Otel'in cari hesabı şöyle okunur: üç ayda kesilen 96.000 TL'lik fatura, gelen 72.000 TL'lik tahsilat ve 24.000 TL açık bakiye. Bu bakiye doğru olduğunda otelin muhasebesiyle yapılacak yıl sonu mutabakatı on dakika sürer. Nasıl yapılacağını cari hesap mutabakatı yazısında anlattık.
Bölüm 9 · Geçiş Excel'den ön muhasebe programına ne zaman geçmeli?
Excel, ön muhasebeye başlamak için iyi bir araçtır; ancak kayıt sayısı, çalışan sayısı ve vade sayısı büyüdükçe hata payı da büyür. Aşağıdaki dört işaretten ikisini yaşıyorsanız geçiş zamanı gelmiş demektir.
- Aynı dosyada birden fazla kişi çalışıyor ve “son hâli hangisi?” sorusu sorulmaya başladı.
- Vadesi geçen bir alacağı tesadüfen fark ettiniz, yani hatırlatma sistemi yok.
- Faturayı bir yerde kesip Excel'e ayrıca yazıyorsunuz; aynı veri iki kez giriliyor.
- Ay sonunda mali müşavire belge toplamak bir günden fazla sürüyor.
Excel'deki müşteri, ürün ve fatura listelerinizi elle yeniden yazmanız gerekmez. Heyşirket'in Veri geçişi ekranında dosyalarınızı yükleyip kolonları eşleştirebilirsiniz; adımlar veri içe aktarma rehberinde, planlama ise muhasebe programı değiştirme yazısında.
Bölüm 10 · Başlangıç Ön muhasebeye ilk hafta nereden başlamalı?
Ön muhasebeye başlamanın en doğru yolu, önce sabit bilgileri (firma, banka, müşteri, ürün) kurmak, sonra hareketleri (fatura, tahsilat, gider) işlemeye başlamaktır. Sabit bilgiler doğru olduğunda her hareket kendiliğinden doğru kurulur.
- Firma bilgilerinizi ve banka hesaplarınızı girin: firma ayarları.
- En çok çalıştığınız on müşteriyi ekleyin: müşteri nasıl eklenir.
- Sık sattığınız ürün ve hizmetleri tanımlayın.
- İlk faturanızı kesin: fatura nasıl kesilir.
- Bir hafta boyunca her akşam beş dakika ayırıp günün tahsilat ve giderlerini girin.
Bir haftanın sonunda iki şey fark edeceksiniz: Genel bakış ekranındaki sayılar sizin işinizi gerçekten anlatmaya başlar ve mali müşavirinizle konuşmalarınız “belge nerede” yerine “bu ay nasıl geçti” sorusuna döner.
Ön muhasebe programı ile Excel arasındaki en büyük fark nedir?
Excel her bilgiyi ayrı bir tablo olarak tutar; bir ön muhasebe programında ise fatura, tahsilat, cari bakiye ve rapor birbirine bağlıdır. Bir tahsilatı kaydettiğinizde müşterinin bakiyesi, kasa durumu ve raporlar aynı anda güncellenir.
Ön muhasebe yapmak için muhasebe eğitimi almak gerekir mi?
Hayır. Ön muhasebe, belgeleri doğru düzenlemek ve gününde kaydetmekten ibarettir. Hesap planı ve yevmiye kayıtları gibi teknik kısım mali müşavirinizdedir.
Şahıs şirketi için de ön muhasebe gerekir mi?
Evet. Şirket türü ne olursa olsun fatura kesmek, alacak ve borç takibi yapmak ve belgeleri saklamak gerekir. Defter türü (işletme ya da bilanço esası) yalnız mali müşavirin tarafındaki kayıt yöntemini değiştirir.
Ön muhasebe programı mali müşavirin yerini tutar mı?
Hayır. Program, sizin günlük kayıtlarınızı düzenli ve erişilebilir hâle getirir. Resmî defterleri tutmak ve beyannameleri vermek mali müşavirin sorumluluğudur.
Gider fişlerini ne kadar süre saklamalıyım?
Vergi Usul Kanunu'na göre en az beş yıl, Türk Ticaret Kanunu'na göre tacirler için on yıl. Pratikte en uzun süreyi esas almak ve mali müşavirinizle teyit etmek en güvenlisidir.
Ön muhasebeye ayda ne kadar zaman ayırmalıyım?
Kayıtları gününde girdiğinizde küçük bir işletme için günde beş-on dakika ve ay sonunda bir saatlik kontrol çoğunlukla yeterlidir.
Ön muhasebenizi tek ekrandan izleyin Genel bakış ekranında açık alacaklarınızı, bu haftanın vadelerini ve ayın satış-gider özetini görün. Genel bakışı aç
Yazar: Heyşirket Editör Ekibi